Дипломная (вкр): Развитие имущественного налогообложения в современной России
Суммы налога исчисляются налоговыми органами на основании сведений, представляемых органами, осуществляющими учет и оценку объектов недвижимости, и органами, осуществляющими государственную регистрацию прав на недвижимое имущество и сделок с ним.
При переходе права собственности на объект недвижимости, являющийся объектом налогообложения, от одного лица к другому в течение налогового периода уплата налога производится каждым из указанных лиц с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых данный объект недвижимости находился в собственности этого лица, к числу календарных месяцев в налоговом периоде. При этом месяц возникновения права собственности, а также месяц прекращения права собственности признаются за полный месяц.
В отношении вновь созданных, приобретенных либо уничтоженных (полностью разрушенных) объектов недвижимого имущества исчисление налога производится с учетом коэффициента, определяемого как отношение числа полных месяцев, в течение которых на данный объект налогообложения было зарегистрировано право собственности налогоплательщика, к числу календарных месяцев в налоговом периоде.
Органы, осуществляющие учет и оценку объектов недвижимости ежегодно, до 1 марта года, следующего за налоговым периодом, обязаны сообщать в налоговые органы по месту своего нахождения сведения о стоимости объектов недвижимости, являющихся объектом налогообложения местным налогом на недвижимость.
Сведения, представляются органами, осуществляющими учет и оценку объектов недвижимости, и органами, осуществляющими государственную регистрацию прав на недвижимое имущество и сделок с ним, по формам, утвержденным Министерством Российской Федерации по налогам и сборам.
Сумма налога уплачивается на основании налогового уведомления, направляемого налогоплательщику налоговыми органами.
Налогоплательщики уплачивают сумму исчисленного налога не позднее двух месяцев с момента получения налогового уведомления".
Организации и физические лица, являющиеся плательщиками налога на недвижимость, исключают из объектов налогообложения налогом на имущество организаций, налогом на имущество физических лиц и земельным налогом объекты недвижимости, облагаемые местным налогом на недвижимость".
Юридические и физические лица, являющиеся плательщиками местного налога
на недвижимость, исключают из объекта налогообложения земельным налогом объекты
недвижимости, облагаемые местным налогом на недвижимость".
Таблица 5- Налог на недвижимость в регионах
|
|
35 кв. м |
50 кв. м |
70 кв. м |
100 кв. м |
|
Башкортостан |
999,25 |
1427,5 |
1998,5 |
2855 |
|
Калининградская область |
1078 |
1540 |
2156 |
3080 |
|
Калужская область |
1135,75 |
1622,5 |
2271,5 |
3245 |
|
Кемеровская область |
992,25 |
1417,5 |
1984,5 |
2835 |
|
Краснодарский край |
1120 |
1600 |
2240 |
3200 |
|
Красноярский край |
1097,25 |
1567,5 |
2194,5 |
3135 |
|
Иркутская область |
1100,75 |
1572,5 |
2201,5 |
3145 |
|
Нижегородская область |
1181,25 |
1687,5 |
2362,5 |
3375 |
|
Ростовская область |
1067,5 |
1525 |
2135 |
|
|
Самарская область |
1050 |
1500 |
2100 |
3000 |
|
Татарстан |
901,25 |
1287,5 |
1802,5 |
2575 |
|
Тверская область |
1183 |
1690 |
2366 |
3380 |
Объединение налога на недвижимость (земли и строений) позволит сократить расходы на администрирование налога.
Примерный расчет налога на недвижимость представлен на рисунке
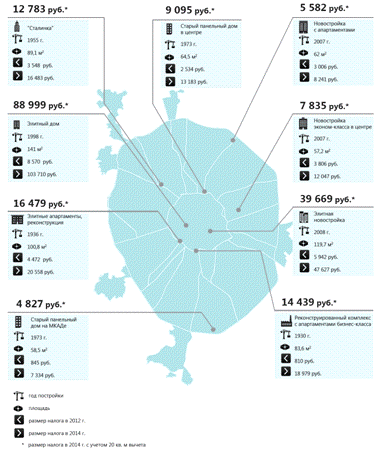
Рисунок 12 - Пример расчета налога на недвижимость г.Москвы
Произведем расчет налога на имущество, земельного налога, а также предлагаемого налога на недвижимость на конкретном примере одной семьи, состоящей из 4 человек: супруги и двое детей. Доли на право собственности каждого члена семьи соответствуют ј. Данная семья имеет в собственности квартиру в Москве и дачный участок с домом в Тверской области. Общая площадь квартиры составляет 80,8 м2, участок 16 соток, дом площадью 56 м2. Инвентаризационная стоимость квартиры составляет 1069124,00 руб., кадастровая стоимость земельного участка - 22574,56 руб., инвентаризационная стоимость дома -183048 руб.
Суммарная инвентаризационная стоимость - это сумма инвентаризационных стоимостей строений, помещений и сооружений, признаваемых объектами налогообложения и расположенных на территории представительного органа местного самоуправления, устанавливающего ставки по данному налогу.
За имущество, признаваемое объектом налогообложения, находящееся в общей долевой собственности нескольких собственников, налог уплачивается каждым из собственников соразмерно их доле в этом имуществе.
Инвентаризационная стоимость доли в праве общей долевой собственности на
имущество (квартиру) будет определяться как произведение инвентаризационной
стоимости имущества и соответствующей доли.
069 124*1/4= 267 281руб. - доля каждого собственника.
Ставка налога на имущество за 2013 год согласно Закона г. Москвы "О ставках налога на имущество физических лиц" (в редакции Закона г. Москвы от 14.11.2012 №56), если суммарная инвентаризационная стоимость жилых помещений до 300000 рублей (включительно) составляет 0,1%.
В настоящее время данная семья уплачивает налог на имущество физических
лиц:
*1/4*0.1%= 267.28 руб. на каждого члена семьи налог на имущество
(квартира).
Ставка налога на имущество за 2013 год согласно Решения Совета депутатов
Малышевского сельского поселения (в редакции от 21.12.2010 №17-рсд), если
суммарная инвентаризационная стоимость объекта до 300 000 рублей
(включительно): - для прочего имущества составляет 0,1%.
048 *1/4*0.1%= 45,76 руб. на каждого члена семьи налог на имущество (дом)
Земельный налог:
Ставка земельного налога согласно Решения Совета депутатов Малышевского
сельского поселения №9-рсд от 26.12.2012 для земли, приобретенной
(предоставленной) для дачного хозяйства составляет 0,3%
574,56*1/4*0.3%= 16.93 руб. на каждого члена семьи земельный налог
Общая сумма данных налогов на текущий момент на каждого члена семьи
составляет
.28+45.76+16.93=329.97
Расчет налога на нежвижимость:
Согласно Постановления Правительства РФ от 29.08.2005 №541 О федеральных стандартах оплаты жилого помещения и коммунальных услуг (с изменениями на 16 декабря 2006 года) федеральный стандарт социальной нормы площади жилого помещения в размере 18 м2 общей площади жилья на 1 гражданина.
Общая площадь квартиры составляет 80,8 м2, применим
стандартный налоговый вычет:
.8 - 18*4=8.8 м2 - общая площадь, подлежащая налогообложению
.8*1/4=2.2 м2 - общая площадь, подлежащая налогообложению на
каждого собственника.
Рассчитаем налогооблагаемую базу для квартиры:
1 069 124 / 80.8 * 2.2 = 29 118.80руб.
118,80 * 1% = 291,19 руб. на каждого члена семьи налог на недвижимость
(квартира).
Рассчитаем сумму налога за дом:
048 *1/4*1%= 457,62 руб. на каждого члена семьи налог на недвижимость
(дом)
Рассчитаем сумму налога на земельный участок:
574,56*1/4*1%= 56.44 на каждого члена семьи земельный налог
Общая сумма налога на недвижимость для каждого члена семьи составит
.19+457.62+56.44=805.25
Для расчета налога на недвижимость ставка применена условная, окончательный размер ставки можно будет определить лишь после создания единого кадастрового реестра.
Когда будет сформирован единый кадастровый реестр необходимо провести финансовый анализ, целями которого являются:
прогноз поступлений в бюджет от налога на недвижимость, для того, чтобы определить, достаточность размера поступлений платежей от данного налога;
выявление изменения налогового бремени от введения данного налога.
Так же необходимо учесть, что бюджетные поступления от налога на недвижимость должны быть значительно выше, чем затраты государства на его внедрение (сбор данных об объектах недвижимости, создание и ведение кадастра, обучение персонала и т.д.)
Еще одним критерием оценки налога на недвижимость должно служить, то что бюджетные поступления от данного налога должны покрывать поступления от заменяемых налогов (имущественные налоги организаций и физических лиц, земельный налог)
Из опыта развитых стран известно, что расходы по администрированию налога на недвижимость, оцениваемую по ее рыночной стоимости, составляют порядка 5% от общей суммы сбора налога (при эффективной ставке налога в 3-5%). При этом на начальном этапе эти затраты могут значительно превышать 5%.
Так же ставку налога необходимо соотносить с платежеспособностью населения. Для расчета эффективной ставки налога необходимо учитывать, что
исходя из мировой практики величина налога на недвижимость не превышает 3,5-4,5% от общей суммы доходов граждан;
налог не должен превышать платы за наем аналогичного жилья;
ставка налога на недвижимость не должна быть меньше, чем платежи от имущественных налогов, действующих в настоящее время.
По данным Федеральной службы государственной статистики России среднедушевой денежный доход населения по Российской Федерации (в месяц) за 2013 год составил 25646,6 руб. Величина прожиточного минимума в среднем на душу населения составила 7 306 руб., что составляет 28,49% среднедушевого денежного дохода. Из чего следует, что при существующем уровне доходов граждан условие о не превышении налога от величины дохода на 3,5-4,5% осуществимо.
В таблице 6 приведены расчеты предельной суммы налога, которую в состоянии уплачивать физические лица в год: от 13849,16 руб. до 10771,57 руб.
Таблица 6 - Расчет максимальной суммы налога на недвижимость для физических лиц
|
Среднегодовой доход на душу населения, руб. |
Доля налога в годовом доходе, % |
Предельная сумма налога на недвижимость в год, руб. |
|
307 759,2 |
3,5 |
10 771,57 |
|
307 759,2 |
4,5 |
13 849,16 |
Соблюдение второго условия тоже соблюдено, т.к. плата за наем квартиры 80,8 м2 в РФ в месяц будет выше, чем налог 13849,16/12=1154,10 руб.
Рассчитаем платежеспособность населения. Общая численность населения на 1 января 2013 года составила 143347059 человек, из них трудоспособное население 86137502 человека, что составляет 60,1% от общей численности.
Берем в расчет только трудоспособное население, т.к. только данная
категория граждан способна самостоятельно нести налоговое бремя получаем, что
максимальная сумма налога на недвижимость, уплачиваемая физическими лицами,
составит около 1192932 млн руб. (без учета стандартных налоговых вычетов)
(Таблица 7).
Таблица 7 - Расчет налоговых поступлений по налогу на недвижимость
|
Доля налога на недвижимость в годовом доходе, % |
Предельная сумма налога на недвижимость в год, руб. |
Потенциальные годовые налоговые поступления по налогу на недвижимость, млн. руб. |
|
3,5 |
10 771,57 |
927 836,1 |
|
4,5 |
13 849,16 |
1 192 932,0 |
Итак, попробуем рассчитать налог на имущество по трехкомнатной квартире (87,4 кв. м), находящейся на западе Москвы, исходя из ее инвентаризационной и кадастровой стоимости и сравним результаты:
исходя из инвентаризационной стоимости 1230826 руб. и ставки 0,75% налог составляет 9231 руб.;
исходя из кадастровой стоимости 14656434 руб. и ставки 0,15% (именно
такая ставка предложена для квартир стоимостью более 10 млн. руб.)
налог составляет 16954 руб. ((14656434 - 14656434 : 87,4 х 20) х 0,15 %).
Таким образом, налог при использовании кадастровой стоимости возрастает на 7723 руб. или на 83,6%.
Для некоторых же категорий домов (с невысокой инвентаризационной
стоимостью квартир) налог увеличится более существенно. Проиллюстрируем это
расчетом налога на примере трехкомнатной квартиры (58,4 кв. м), расположенной в
"хрущевке" на западе Москвы: - исходя из инвентаризационной
стоимости 315269 руб. и - ставки 0,3% налог составляет 946 руб.;
исходя из кадастровой стоимости 11 431 985 руб. и ставки 0,15% налог
составляет 11 275 руб. ((11 431 985 - 11 431 985 : 58,4 х 20) х 0,15%).
На основании проведенного нами анализа и внедрения законодательного акта
получим следующие данные до внедрения и после внедрения.
Таблица 8- Эффект бюджетной эффективности
|
Наименование субъекта /региона |
Доходы бюджета до внедрения (2014г) |
Доходы бюджета после внедрения (2015 год) |
|
Белгородская область |
12345,7 |
13950,641 |
|
Воронежская область |
13456,8 |
15206,184 |
|
Калужская область |
4678,9 |
5287,157 |
|
Хабаровский край |
10117,9 |
11736,764 |
|
Краснодарский край |
28654,3 |
31519,73 |
|
Иркутская область |
21786,1 |
23964,71 |
|
Ростовская область |
26385,5 |
29024,05 |
|
Самарская область |
22567,9 |
24824,69 |
При сохранении налоговой базы, применении стандартного налогового вычета рост бюджетной эффективности произошел из-за возросшей ставки на налог.
Заключение
В дипломном проекте проведено исследование особенностей совершенствования системы имущественного налогообложения, на основании проведенного анализа, можно сделать следующие основные выводы:
Налоги с населения - неотъемлемая часть функционирования экономики любой страны. На сегодняшний день физические лица являются плательщиками большинства налогов, уплачивая их, либо как граждане, либо как индивидуальные предприниматели.
Налоги на имущество, доход и потребление составляют костяк любой податной системы. Других практика просто не знает. Особенностью налогообложения в Российской Федерации является то, что в структуре доходов ведущее место занимают налоги с юридических лиц при незначительной доле личного подоходного налога (3,8% к ВВП). Данное обстоятельство сложилось исторически, и дальнейшие сдвиги возможны только вместе с развитием отечественной экономики и ее сегментов.
Адекватность налогов России и налогов других развитых стран создает необходимые предпосылки для интеграции нашей экономики в мировую, для избежание двойного налогообложения при взаимных инвестициях капитала, для создания совместных предприятий и осуществления совместных проектов. Учет специфических особенностей и традиций России совершенно необходим, но он отнюдь не подразумевает особого пути экономического развития страны. Нужно более четко, чем в настоящее время, определить взаимоотношения государственной налоговой службы и налого - плательщиков, снять с налоговых инспекций не свойственные им функции толкования налоговых законов, которые им приходится вынужденно брать на себя, зато придать им отсутствующие сегодня функции разъяснительной работы с налогоплательщиками, включая консультации по налоговым вопросам, проведение лекционных и семинарских занятий, снабжение специальной литературой. Эта работа, которая пока проводится лишь в инициативном порядке, должна стать неотъемлемой частью государственной налоговой политики.
Реформа налогообложения физических лиц будет неполной, если следом за доходами не будет упорядочено налогообложение имущества и земли. В целях совершенствования имущественного налогообложения предлагается постепенно перейти на взимание налога на недвижимость взамен существующих ныне земельного налога, а также налогов на имущество организаций и на имущество физических лиц. Однако, для повсеместного введения налога на недвижимость необходимо проведение трудоемкой работы по оценке объектов недвижимости, которая может занять несколько лет.
Одним из наиболее эффективных направлений экономического роста России на ближайшую перспективу является стимулирование развития малого бизнеса, в том числе индивидуального предпринимательства. В дипломном проекте определенное внимание уделено изучению особенностей налогообложения физических лиц.
Смотрите также:
| Решение задач с использованием системы MathCAD и Scilab |