Дипломная (вкр): Развитие имущественного налогообложения в современной России
Огорчат налогоплательщиков и некоторые планы в части изменений по НДС. Предполагается устранить неопределенность в отношении вычета НДС по нормируемым расходам. Вычет будет осуществляться в размерах, соответствующих установленным нормативам. Напомним, что такое требование содержится в пункте 7 статьи 171 НК РФ. Прямо в ней упомянуты только командировочные и представительские расходы.
Но планируется облегчение работы с импортом и экспортом. Предполагается установление единого порядка вычетов по НДС вне зависимости от назначения товаров, работ и услуг - для осуществления экспорта или для операций на внутреннем рынке. А значит, уйдут в прошлое споры о восстановлении ранее принятого НДС по экспортным операциям.
Кроме того, упростится порядок принятия к вычету НДС, уплаченного на таможне при ввозе товаров. Станут необязательными копии таможенных деклараций и перевозочных документов с отметками таможенных органов на бумажных носителях. Вместо них можно будет предоставлять сведения из этих документов, необходимые для налогового контроля, в виде реестров в электронной форме.
Несмотря на многолетние усилия по введению нового порядка обложения недвижимости физических лиц, непосредственное его внедрение постоянно откладывалось из года в год. В "Основных направлениях" упомянут пакет поправок к соответствующей главе НК РФ. Проектом поправок предусматривается переходный период до 1 января 2018 года. Он направлен на постепенное введение налога на недвижимое имущество на всей территории РФ по мере готовности муниципальных образований к его введению.
Для физических лиц ставки налога будут различаться в зависимости от кадастровой стоимости и объекта недвижимого имущества. Предполагается установить всем налогоплательщикам налоговый вычет на жилое помещение или земельный участок в размере кадастровой стоимости 20 квадратных метров каждого такого объекта налогообложения.
Предполагается, что такой же налог в отношении организаций будет разработан и принят в планируемом периоде. Этот налог, по задумке Минфина, отнесут к региональным налогам, и часть поступающих сумм будет зачисляться в местные бюджеты. Но для реализации планов необходимо разработать методику определения кадастровой стоимости для объектов недвижимости.
В общих чертах обозначены в документе планы, направленные на противодействие уклонению от налогообложения с использованием низконалоговых юрисдикций. Предполагается ввести необходимые нормы для обмена информацией, стандартизовать механизм контроля экспортно-импортных сделок и их налогообложения за счет создания типового межправительственного соглашения. Налоговые органы РФ будут принимать участие в проверках налогоплательщиков за рубежом. А к проверкам на территории РФ предполагается привлечение иностранных специалистов.
.3 Организационно-правовые основы налогообложения имущества
На протяжении первых четырех лет функционирования российской налоговой системы (1992-1995 годы) и далее вплоть до 1998 года, несмотря на рост общего числа налогов, наблюдалось существенное падение налоговых доходов консолидированного бюджета относительно ВВП. Фактически налоговая система в этот период не обеспечивала государству возможность финансирования расходов в полном объеме.
В 1999-2001 годах был принят и поэтапно вводился в действие Налоговый кодекс Российской Федерации (НК РФ). Именно этот этап в современной экономической литературе рассматривается как масштабная налоговая реформа.
Налоговый кодекс стал своего рода налоговой конституцией; в нем регулируются все вопросы, связанные с налогообложением.
Предусмотренные НК РФ изменения направлены на снижение общего налогового бремени, создание понятной и простой налоговой системы, формирование рациональной и справедливой и единой в рамках РФ налоговой системы, обеспечение стабильности налоговой системы, укрепление и развитие бюджетного федерализма.
В Налоговом кодексе установлен закрытый перечень налогов и сборов с сокращением их общего числа, максимально унифицированы действующие режимы исчисления и порядка уплаты различных налогов и сборов.
Принципы не могут иметь только декларативный характер, они должны иметь абсолютно прикладной характер, который определяет, как обязана выглядеть и совершенствоваться налоговая система, основанная на них.
В Налоговом кодексе РФ закреплены следующие принципы построения налоговой
системы (рис. 4).
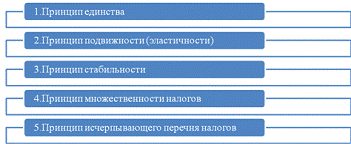
Рисунок 4 - Принципы построения налоговой системы
принцип единства - Правительство РФ обеспечивает проведение единой налоговой политики, не допускающей установление налогов, нарушающих единство экономического пространства страны; единую систему налоговых органов;
принцип подвижности (эластичности) - сформулирован еще в конце 19в. немецким экономистом А. Вагнером. Он гласит, что налоги могут быть изменены в соответствии с объективными нуждами и возможностями государства. Однако частые и непредсказуемые изменения налогового законодательства являются одной из причин, по которым иностранные инвесторы отказываются работать в России, а также осложняющих деятельность российских налогоплательщиков;
принцип стабильности - налоговая система должна действовать вплоть до налоговой реформы;
принцип множественности налогов - означает значительную дифференциацию налогов и объектов обложения;
принцип исчерпывающего перечня налогов.
В качестве основных принципов построения современной налоговой системы России можно выделить:
действие налоговой системы на всей территории страны и для всех юридических и физических лиц;
разграничение прав по установлению и взиманию налогов между уровнями налоговой системы;
исчерпывающий перечень налогов и фиксированные лимиты налоговых ставок;
применение ко всем налогоплательщикам единого подхода при налогообложении;
приоритет налогового законодательства над другими правовыми актами, затрагивающими вопросы налогообложения;
приоритет международных договоров над внутренним налоговым законодательством в целях избежания двойного налогообложения.
Налоговая система России постоянно находится в состоянии трансформации. Меняются ставки налогов, условия их взимания, объекты налогообложения, что затрагивает практически все субъекты экономики.
Во главе законодательных норм, регулирующих налоговую систему, находятся конституционные нормы. Положения налогового характера, содержащиеся в конституции, обладают тем превосходством, что основываются на историческом опыте формирования налоговой системы, а также на разграничении полномочий между различными уровнями государственной власти и местным самоуправлением, их отличает информационная насыщенность, универсальный, многоцелевой характер. Основным актом в области налогового законодательства является Налоговый кодекс РФ, который определяет порядок взаимодействия налогоплательщиков и налоговых органов, права, обязанности и ответственность налогоплательщиков за исполнение налогового законодательства.
Поскольку в процессе налогообложения власть императивным путем изымает частную собственность, необходима подробная регламентация такой деятельности и неукоснительное соблюдение налоговых норм. Единообразное исполнение норм налогового законодательства обеспечивает нормальное формирование государственных доходов.
Установленная законом, практикой или обычаями система управления налоговым процессом со стороны государства и его органов представляет собой налоговое администрирование.
Основными элементами налогового администрирования являются:
структура и иерархия налоговых органов;
права и обязанности налоговых органов;
порядок сбора, обработки и проверки налоговой отчетности;
предоставление налоговых льгот и применение налоговых санкций;
ведение и обобщение налоговой статистики;
регулирование налоговых отношений с другими странами.
Налоговые органы представляют собой единую, независимую систему государственных инспекционных органов. Главной задачей и предназначением налоговых органов является аккумулирование налогов и сборов и формирование доходной части бюджета. Налоги в РФ взимаются по принципу "самообложения". Поэтому непосредственно сбор налогов налоговые органы не осуществляют. То есть, по общему правилу, налогоплательщик обязан самостоятельно исчислить и перечислить суммы налогов на счета бюджетов или внебюджетных фондов. Налоговые органы контролируют правильность исчисления налогов, полноту и своевременность их уплаты. Правильность исчисления означает применение при этом закона в действующей редакции, полнота - исчисление налога в размере, предусмотренном законодательством, а своевременность - внесение налогов в бюджет в установленный срок.
Основой взаимоотношений участников налоговых отношений является закон. Данный принцип реализуется в НК РФ.
Поскольку в процессе налогообложения власть императивным путем изымает частную собственность, необходима подробная регламентация такой деятельности и неукоснительное соблюдение налоговых норм. Единообразное исполнение норм налогового законодательства обеспечивает нормальное формирование государственных доходов.
Основой взаимоотношений участников налоговых отношений является закон. Данный принцип реализуется в НК РФ.
Уплата налога - одна из важнейших экономических обязанностей каждого гражданина. Конституция РФ, в 57 статье, прямо говорит о том, что каждый гражданин обязан платить законно установленные налоги и сборы. Именно из этой обобщающей нормы мы вполне можем сделать вывод о том, что граждане обязаны выполнять законные и обоснованные требования органов государства, ответственных за взимание налога. И именно отсюда следует ответственность, которая наступает для нарушителей норм налогового законодательства.
Известно, что неуплата налогов в процессе предпринимательской деятельности чревата применением различных видов ответственности, которая может быть как персональной (уголовная и административная ответственность предпринимателей и должностных лиц организаций, а также штрафы по НК РФ для индивидуальных предпринимателей), так и ответственностью хозяйствующего субъекта в целом (налоговые штрафы для юридических лиц). Наиболее тягостными видами ответственности являются, безусловно, налоговая и уголовная. При этом многих налогоплательщиков интересует вопрос о том, как относятся эти виды ответственности в частности - являются ли они взаимодополняющими и при каких условиях.
В соответствии с изменениями в Налоговом кодексе Российской Федерации (декабрь 2009 г.) и отдельные законодательные акты Российской Федерации существенно изменился порядок привлечения налогоплательщиков к ответственности, предусмотренной как нормами Налогового, так и Уголовного кодексов. Этот закон прояснил разницу в структуре ответственности за неуплату налогов юридическими лицами и индивидуальными предпринимателями, ввел новые основания для освобождения от ответственности, детализировал процедуру ее наложения.
Одним из важнейших конституционных принципов, признаваемых неотъемлемой характеристикой правового государства, является правило о том, что никто не может быть повторно осужден за одно и то же преступление (ст. 50 Конституции РФ). Применительно к налоговым правоотношениям данный принцип конкретизируется в ст. 108 НК РФ. Памятуя об этом принципе, многие, физические лица задаются вопросом: какая ответственность может быть возложена на них за неуплату налогов: уголовная, административная или налоговая, а может быть - все вместе?
На самом деле, при разрешении данного вопроса необходимо понимать, что указанные виды ответственности накладываются на разных субъектов: административная и уголовная - на должностных лиц организации (индивидуально предпринимателя), налоговая - на налогоплательщика в целом. Именно поэтому принцип о невозможности повторного привлечения к ответственности за одно и то же деяние в случае с неуплатой налогов не работает, ведь санкции в такой ситуации накладываются на разных лиц. К тому же, у каждого вида ответственности за неуплату налогов разные цели: у налоговой - компенсировать имущественный ущерб бюджетной системе, а у административной и уголовной - возместить вред, причиненный "неплательщиками" общественным отношениям.
Единственное, что объединяет указанные виды ответственности за нарушение норм налогового законодательства - это наличие у них общего события правонарушения, а именно: уклонение от уплаты налогов с организации или физического лица, либо неисполнение обязанностей налогового агента. При этом, согласно новой редакции [5, ст. 108] основанием для привлечения лица к ответственности за нарушение законодательства о налогах и сборах в любом случае является установление факта совершения данного нарушения решением налогового органа, вступившим в силу (хотя это и не означает, что органы МВД не вправе осуществлять оперативно-розыскные и иные мероприятия по выявлению налоговых преступлений).
Из указанной нормы НК РФ логически следует, что наложение налоговых санкций должно предшествовать привлечению к персональной ответственности должностных лиц организации (индивидуального предпринимателя).
И действительно, с вступившим в силу Законом №383-ФЗ была выстроена четкая последовательность наложения налоговой и уголовной ответственности за неуплату налогов. Теперь каждый налогоплательщик, получающий требование об уплате недоимки (штрафов, пени), сможет увидеть в этом требовании предупреждение о последствиях неуплаты соответствующей суммы в добровольном порядке. Если недоимка не будет погашена в течение 2 месяцев со дня выставления требования (при условии, что сумма недоимки достаточна для возложения уголовной ответственности), налоговики обязаны в течение 10 дней направить материалы в ОВД. В свою очередь, у правоохранителей возникает обязанность проверить полученные материалы и вынести по ним решение - о возбуждении уголовного дела, либо об отказе в его возбуждении.
Совершение двух и более налоговых правонарушений одним лицом не влечет поглощения менее строгой санкции более строгой, поэтому штраф взыскивается за каждое правонарушение.
В Налоговом кодексе дан систематизированный перечень налоговых правонарушений.
Постановка организации или физического лица на налоговый учет и присвоение ему идентификационного номера налогоплательщика (ИНН) осуществляется в налоговом органе по месту жительства налогоплательщика. Жители отдаленных населенных пунктов округа, где налоговые органы и их представительства отсутствуют, направляют свои заявления, запросы, письма в налоговую инспекцию по почте.
Постановка на учет в налоговом органе осуществляется в соответствии с утвержденным приказом МНС России от 03.03.2004 №БГ-3-09/178.
Для постановки на налоговый учет гражданам необходимо представить в налоговую инспекцию по установленной форме №09-2-1 "Заявление физического лица о выдаче документа, подтверждающего присвоение идентификационного номера налогоплательщика (ИНН)". По факту получения от лица данного заявления налоговая инспекция осуществляет процедуру постановки на налоговый учет налогоплательщика и вносит соответствующую запись в Единый государственный реестр налогоплательщиков (ЕГРН).
Постановку на учет, внесение сведений в ЕГРН налоговая инспекция, осуществляет в течение пяти дней со дня поступления Заявления физического лица по форме №09-2-1, с последующей выдачей налогоплательщику Свидетельства о постановке на учет, подтверждающего присвоение идентификационного номера налогоплательщика (ИНН).
Смотрите также:
| Решение задач с использованием системы MathCAD и Scilab |