Дипломная (вкр): Развитие имущественного налогообложения в современной России
Налогоплательщикам отдаленных поселков Свидетельство или иной документ, подтверждающий присвоение ИНН, направляется по почте с уведомлением о вручении.
В случае утраты Свидетельства о постановке на учет необходимо в налоговый орган предоставить Заявление по форме №09-2-1 с отметкой о повторной выдаче Свидетельства. Одновременно с Заявлением необходимо предоставить документ об оплате государственной пошлины.
Задача налоговых органов - как инспекционных осуществление налогового контроля за исполнением налоговых обязательств налогоплательщиком. Задачами налоговой полиции являются выявление, пресечение и расследование преступлений связанных с целью сокрытия или занижения доходов, укрытия объектов обложения.
Налоговым кодексом РФ предусматривает следующие способы обеспечения исполнения налоговых обязательств:
Глава 2. Анализ системы имущественного налогообложения в России
2.1 Значение, состав, структура и основные элементы имущественных налогов в Российской Федерации
Налоги на имущество граждан были одним из первых механизмов изъятия средств, потому что имущество было одним из немногих объектов, которые могли подвергнуться воздействию государства.
Налогообложение имущества граждан не утратило фискального значения и в настоящее время. Имущественные налоги в современной налоговой системе РФ начинают занимать все большее место. Основное преимущество налогообложения имущества - возможность стимулировать рациональное его использование.
Как отмечалось ранее, особенностью налогообложения в Российской Федерации является то, что в структуре налоговых доходов доля имущественных налогов невелика.
Данное обстоятельство сложилось исторически, и дальнейшие сдвиги возможны только вместе с развитием отечественной экономики.
К поимущественным налогам относятся: налог на имущество организаций, налог на имущество физических лиц, транспортный налог, земельный налог.
Важнейшим направлением совершенствования налогообложения должно стать
реформирование системы имущественных налогов. Система имущественного налогообложения,
сложившаяся к настоящему времени в Российской Федерации отличается от той,
которая применяется в большинстве стран мира.
Таблица 2 - Динамика поступления налогов и сборов, администрируемых ФНС России, в разрезе уровней бюджетной системы Российской Федерации
|
Показатели |
Поступление, тыс.руб. |
Удельный вес в стр.1, % |
Удельный вес в стр.3, % |
Темп роста, % |
||
|
|
на 01.03.2013 |
на 01.03.2014 |
|
|
|
|
|
1 |
Поступило всего: |
1 664 860 |
1 273 937 |
100,0 |
Х |
76,5 |
|
в том числе: |
|
|
|
|
|
|
|
2 |
Государственные внебюджетные фонды |
714 |
33 |
0,0 |
Х |
4,6 |
|
3 |
Налоги и сборы в бюджеты всех уровней (включая ЕСН в ФБ): |
1 664 146 |
1 273 904 |
100,0 |
100,0 |
76,6 |
|
в том числе : |
|
|
|
|
|
|
|
4 |
федеральный бюджет |
316 150 |
-109 734 |
Х |
Х |
<100 |
|
5 |
консолидированный бюджет Республики Марий Эл |
1 347 996 |
1 383 638 |
Х |
Х |
102,6 |
|
|
в том числе : |
|
|
|
|
|
|
6 |
республиканский бюджет |
892 807 |
997 790 |
Х |
Х |
111,8 |
|
7 |
местные бюджеты |
385 848 |
Х |
Х |
84,8 |
|
Эти отличия заключаются не только в механизмах формировании налоговой базы, но и в том, что в состав зарубежных имущественных налогов включен земельный налог.
Динамика налогов на имущество, поступающих в консолидированные бюджеты РФ, на основании данных Федеральной налоговой службы представлена на рис. 5.
В российском законодательстве не решен целый ряд правовых проблем владения, распоряжения, пользования земельными участками, не проведена кадастровая оценка всех земельных площадей. В результате, земля, хотя и является имущественным фактором создания стоимости, она как таковая не включается в состав недвижимости.
Преимущества имущественных налогов заключаются в высокой степени
стабильности налоговой базы; такие налоги менее всего подвержены колебаниям и
не зависят от результатов деятельности хозяйствующих субъектов. Это позволяет
рассматривать имущественные налоги в качестве стабильных доходных источников
соответствующих уровней. Кроме того, принципы взимания имущественных налогов
стимулируют эффективное использование имущества. За рубежом налоги на имущество
юридические и физические лица уплачивают на все недвижимое имущество, земля,
строения, сооружения, а также движимое - ценные бумаги, проценты по банковским
депозитам.
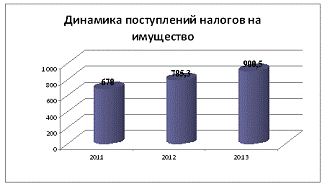
Рисунок 5 - Динамика поступлений налогов на имущество, млрд. руб.
Еще одно преимущество - государство, применяя дифференцированную систему ставок налога на имущество, стимулирует организации на более эффективное использование имущества; может поощрять одни виды деятельности и ограничивает другие; а налоговые платежи с имущества играют важную роль в выполнение социальных программ в регионах. Таким образом, налоги на имущество сочетают в себе фискальную и регулирующую функции, причем в рыночных условиях значение последней должно преобладать.
В действующей налоговой системе РФ имущественное обложение представлено следующими налогами:
налог на имущество организаций;
налог на имущество физических лиц,
земельный налог;
транспортный налог.
В настоящее время доходы в денежной и натуральной формах, полученные в порядке наследования, освобождены от налогообложения, а доходы, полученные в порядке дарения, освобождаются от налогообложения (за исключением уплаты государственной пошлины) в случае, если даритель.
Изучение зарубежного опыта имущественного налогообложения показывает, что наиболее перспективным является переход от традиционного имущественного налогообложения к налогообложению недвижимости. В настоящее время налог на недвижимость взимается в 130 странах мира.
Движимым имуществом в налоговой практике принято считать транспортные средства всех видов, ценные бумаги, денежные средства в валюте. К недвижимости обычно относят земельные участки, здания, строения, сооружения и т.п.
Само понятие "недвижимое имущество" раскрывается в Гражданском кодексе РФ. К недвижимым вещам относятся земельные участки, участки недр, обособленные водные объекты и все, что прочно связано с землей.
Как экономическая категория недвижимость - это материальный актив, стоимостной эквивалент которого определяется эффективностью его использования в качестве экономического блага, товара или источника дохода.
В качестве главных отличительных черт недвижимости следует отметить: принадлежность к вещам и неразрывную связь с землей. Недвижимость является единственным из экономических благ, ценность которого определяется не только потребительскими свойствами конкретного объекта, но и характеристиками местоположения.
Предложения о введении в налоговую систему РФ налога на недвижимость существуют достаточно давно, еще с конца 90-х годов. В то же время Минфином РФ был подготовлен проект закона о налоге на недвижимость. По итогам эксперимента введения налога на недвижимость в городах Великий Новгород и Тверь предполагалось разработка соответствующей главы НК РФ "Налог на недвижимость". Этот налог должен вводиться по решению законодательных (представительных) органов субъектов РФ вместо налогов на имущество организаций и физических лиц, земельного налога.
В качестве объекта налогообложения по этому налогу предполагается установить земельные участки с расположенными на них зданиями, строениями, сооружениями, находящимися в собственности юридических и физических лиц. Налоговую базу предполагается определять исходя из оценки недвижимого имущества по рыночной стоимости.
Введение в налоговую систему Российской Федерации налога на недвижимость связано с необходимостью повышения роли имущественного и земельного налогов. Сегодня налогообложение собственности не стало таковым - в целом имущественные налоги приносят в региональные и местные бюджеты гораздо меньше финансовых ресурсов, чем можно было бы ожидать - всего не более 1,5% налоговых поступлений.
Основными причинами такой ситуации являются:
неполный учет объектов недвижимости. Современная статистика недвижимости БТИ является лживой. Проведенные обследования показали, что в Нижнем Новгороде 30% недвижимости не учтено БТИ. В Московской области налоговыми инспекциями выявлено примерно 5 млн. строений, прошедших техническую инвентаризацию и не зарегистрированных в БТИ, много зданий и сооружений вообще не имеющих инвентаризационной стоимости;
пробелы в существующей нормативной правовой базе по исчислению налога на имущество физических лиц - возможность не регистрировать на законном основании почти законченные строительством и пригодные к эксплуатации здания;
отсутствие реальной оценки стоимости строений;
сложный и трудоемкий порядок исчисления и учета налоговой базы по земельному налогу (размеры и качество земельных угодий, оценка стоимости земельных участков);
неэффективный подход к определению налоговой базы по имущественному налогу. Так сегодня для определения его величины используется инвентаризационная стоимость. Подобный подход не годится для налогообложения, поскольку не учитывает истинные потребительные свойства объекта. В результате инвентаризационная стоимость отличается от рыночной. Реальная стоимость имущества существенно занижается. Поэтому необходимо методы определения инвентаризационной стоимости приводить в соответствие с реальными условиями.
Переход к налогообложению недвижимости предполагает целый ряд условий и требований к новому налогу:
обеспечение полного учета объектов недвижимости;
введение реальной оценки стоимости объектов недвижимости, т.е. рыночной стоимости;
дифференциация ставок налога в зависимости от местонахождения земельного участка, его размеров, транспортной доступности, удаленности от областного центра; в зависимости от балансовой стоимости, местонахождения квартиры, дома, дачи, качества жилья, площади помещений и т.д.;
повышение ставки на вторую и последующие квартиры.
При замене трех имущественных налогов налогом на недвижимость могут иметь место потери в доходной части бюджетов. Поэтому для осуществления наиболее безболезненного способа перехода к налогообложению недвижимости необходимо создать условия для обеспечения защиты прав и интересов собственников. Следует провести сплошную инвентаризацию объектов недвижимости, обеспечить их полный учет и передачу полученных сведений в территориальные налоговые органы для обеспечения полного и своевременного налогообложения.
Основными чертами современного состояния налогообложения имущества юридических лиц в России являются:
. Стабильность поступления доходов в бюджет.
. Обложение остаточной стоимости основных средств, а не всего имущества организации. В целом, действующий порядок расчета не стимулирует обновление основных средств, т.к. если предприятие имеет новое оборудование, то налоговая база по налогу, и сам налог будет выше, что влияет, в конечном итоге, на сумму чистой прибыли, которая потенциально может являться источником финансирования капитальных вложений.
. Тенденции снижения облагаемой базы в будущем ввиду опережения устаревания и выбытия имущества над его вводом. По данным Росстата степень износа основных фондов в Российской Федерации имеет тенденцию к росту и составляет на конец 2013 г. 47,9%. В целом по экономике остающееся недостаточным поступление новых основных фондов сдерживает замену устаревших, изношенных фондов. Для характеристики состояния основных средств, в том числе производственных, их динамики и технического состояния можно использовать коэффициент обновления и коэффициент выбытия.
Динамика изменений коэффициентов обновления и выбытия основных фондов по
данным Росстата представлены на рисунке 5.
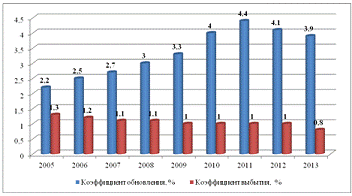
Рисунок 6- Коэффициенты обновления и выбытия основных фондов в Российской
Федерации, %
На возрастную структуру имеющихся основных фондов значительное влияние оказывают низкие объемы ликвидации устаревших основных фондов. Наличие физически и морально изношенных основных фондов приводит к неэффективности их использования. Недостаточные темпы обновления основных фондов сдерживают процесс модернизации экономики России.
Теперь за имущественными налогами осталось налогообложение владения и пользования объектами собственности. Так, появившись первыми, налоги с имущества были постепенно вытеснены подоходным налогом.
Большую долю в имущественных налогах (по оперативным данным ФНС РФ - около 90%) составляет налог на имущество организаций.
Налог на имущество организаций установлен в Российской Федерации с 1 января 1992 г. Федеральным законом от 13.12.91 №2030-1 в качестве регионального налога.
С 1 января 2004 г. вступила в действие Глава 30 НК РФ "Налог на имущество организаций" (рис. 7).
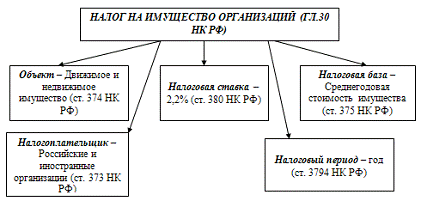
Рисунок 7 - Основные элементы налога на имущество организаций
Практически у каждой организации есть основные средства, и если она не применяет специального режима налогообложения, то со стоимости имущества, находящегося на балансе, ей необходимо уплатить налог.
Цели налога:
обеспечить центральные бюджеты регионов стабильными источниками для финансирования бюджетных расходов;
создать стимулы освобождения от излишнего, неиспользуемого имущества для организаций.
Одним из самых важных моментов в системе обложения налогом на имущество является объект налогообложения: движимое и недвижимое имущество, учитываемое на балансе в качестве объектов основных средств, (рис. 8).
Налоговая база рассчитывается как среднегодовая стоимость имущества (по остаточной стоимости).
Порядок расчета среднегодовой стоимости имущества прописан в п. 4 ст. 376
НК РФ и определяется по формуле:
СГС = ОСИ1 + ОСИ2 + … + ОСИ12 + ОСИ к.г. / Н + 1 (1)
где: СГС - среднегодовая стоимость имущества;
ОСИ - остаточная стоимость имущества на начало каждого месяца;
Н - Количество месяцев в налоговом периоде.
Если организация или ее обособленное подразделение созданы (ликвидированы) в течение налогового периода, то особого порядка для расчета среднегодовой стоимости имущества Налоговым кодексом не предусмотрено. Как поясняет Минфин в Письме от 05.07.2005 №03-03-04/1/58, организация должна применять общий порядок, установленный п. 4 ст. 376 НК РФ. В этом случае на начало некоторых месяцев остаточная стоимость имущества будет равна нулю, в знаменателе в любом случае будет постоянная величина, равная количеству месяцев в отчетном (налоговом) периоде, увеличенному на единицу (4, 7, 10, 13 месяцев). Дело в том, что налоговой базой является средняя стоимость имущества за календарный год, а не за период деятельности организации.
Кроме того, в соответствии с действующим порядком расчета среднегодовой стоимости при расчете налоговой базы за налоговый период учитываются изменяющие остаточную стоимость результаты проведенной организацией по состоянию на указанную дату переоценки основных средств, отражаемые, однако, в соответствии с установленным порядком ведения бухучета обособленно (не включаемые в данные бухгалтерской отчетности предыдущего года).
Изменение (зачастую в сторону увеличения) остаточной стоимости налогооблагаемого имущества по сравнению с аналогичным показателем по состоянию на 31 декабря налогового периода в основном обусловлено проводимой по документально подтвержденным рыночным ценам (имеющим в общей массе тенденцию роста) переоценкой объектов основных средств. Поэтому у организаций, проводящих переоценку объектов основных средств, налоговая база, исчисленная по правилам, установленным новой редакцией п. 4 ст. 376 НК РФ, как правило, будет меньше по сравнению с налоговой базой, исчисленной по действующему ныне порядку.
Смотрите также:
| Решение задач с использованием системы MathCAD и Scilab |