Дипломная (вкр): Развитие имущественного налогообложения в современной России
Так, с 1 января 2004 г. отменен налог с продаж, взимавшийся субъектами Федерации в размере до 5% от валового оборота. Отменен ряд федеральных, региональных и местных сборов (курортный сбор и др.). Снижена ставка НДС с 20% до 18%, при оставшейся пониженной ставке - 10% для социальнозначимых товаров.
Введены новые главы второй части НК РФ, регулирующие систему региональных налогов и сборов: 29 НК РФ "Налог на игорный бизнес", 30 НК РФ "Налог на имущество организаций".
Глава 30 НК РФ существенно изменила объект налогообложения данного налога. Согласно новому режиму, из-под налогообложения были выведены нематериальные активы, вложения во внебюджетные активы, запасы и затраты предприятия. Изменился также механизм расчета среднегодовой стоимости имущества. Введен новый размер ставки - 2,2% (ранее 2%)
Экономика России переживает сейчас нелёгкие времена - это видно даже невооружённым глазом. Уровень ВВП, главный индикатор состояния экономики любой страны, вырос по итогам ушедшего 2013 года на скромные 1,3%, промышленность подросла на символические 0,1%. Согласитесь, после бурного роста в 2001-2007 годах эти цифры кажутся очень скромными и мягко говоря настораживают.
Что интересно, цены на нефть в 2013 году держались на весьма высоких отметках, выше 100 долларов за баррель, но и это не помогло экономике России крепко устоять на ногах. Страшно подумать, что случится в случае падения цен на нефть до 80 долларов за баррель и ниже… А чтобы не было так страшно, нужно проводить какие-то структурные реформы и стимулировать ту часть экономики, которая не зависит от цен на нефть, а потому станет спасательным кругом в тяжёлые времена.
Очень слабым звеном в экономике России сейчас является налоговая система,
которая не просто не стимулирует развитие страны, а буквально мешает этому!
Совершенствование налоговой системы России просто необходимо - и чтобы это
понять, достаточно просто взглянуть на распределение налогов, за счёт которых
наполняется федеральный бюджет нашей страны.
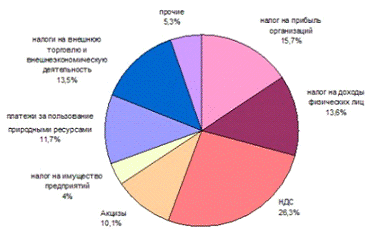
Рисунок 3- Структура налогов в Российской Федерации
Обратите внимание, что налоги на доходы физических лиц и на прибыль организаций в общей сложности составляют всего лишь 30%! А ведь в развитых странах именно эти налоги являются главной основой для пополнения бюджета, а косвенные налоги (НДС, пошлины, акцизы, платежи за пользование природными ресурсами) призваны лишь регулировать отдельные сегменты экономической деятельности.
Если в рамках нынешней налоговой системы вы решите построить например собственный завод, то будете вынуждены платить налоги буквально с первого кирпичика: ведь все строительные материалы и покупное оборудование в своей цене уже будут содержать НДС. Если в построенном предприятии вы решите установить импортное оборудование, то в его цену добавится ещё и таможенная пошлина, которая вместе с НДС увеличит общую стоимость как минимум в полтора раза по сравнению с развитыми странами. То есть инвестор, ещё не произведя никакой продукции, уже с самого начала вынужден платить непомерные налоги, что в итоге делает будущую продукцию неконкурентной.
Совершенствование налоговой системы России значительно ускорит рост экономики нашей страны, а также сделает её конкурентной на мировом рынке. Без этого здоровую экономику не построить никогда! Будем надеяться теперь, что и наше правительство поймёт это и примет соответствующие меры по модернизации.
Глава Кабмина РФ Дмитрий Медведев заявил, что в будущем налоговая система РФ останется прежней.
По мнению Медведева, решение правительства страны о сохранении параметров налоговой системы в прежнем виде было правильным. Он отметил, что окончательному решению предшествовали "очень серьезные беседы в правительстве на эту тему", в дискуссиях принимал участие и президент РФ Владимир Путин.
Однако, было решено не менять принципиальные положения, хотя, по словам Медведева, "есть некоторые коррективы по сборам, есть некоторые другие дополнительные нюансы". По его мнению, главным сейчас является сохранение стабильности и предсказуемости инвестиционного климата, который мог пострадать, если бы увеличились налоги.
Также Медведев коснулся темы импортозамещения, заверив, что меры по развитию промышленности в этом контексте будут продолжены. Более того, еще до конца текущего года Кабмин может принять еще несколько решений в этом направлении.
Ранее сообщалось, что налоги россиян, проживающих за рубежом, а также компаний, часть налогового бремени которых приходится на иностранные государства, предлагается перенаправить в российский бюджет. Заместитель заведующего кафедрой государственного регулирования экономикой Академии народного хозяйства и госслужбы при президенте РФ (РАНХиГС) Иван Капитонов предлагает обязать доплачивать в российский бюджет разницу между налогами в оффшорах и налогами в РФ.
Основные цели налоговой политики не сменили ориентиры. Как и прежде, ими
остаются бюджетная устойчивость, поддержание сбалансированности бюджетной
системы Российской Федерации. Однако при этом число задач в области налоговой
политики на 2014-2016 годы возросло (см. таблицу).
Таблица 1. Какие элементы налоговой системы планирует реформировать Минфин в 2014-2016 годах
|
Объект налогового планирования |
Требуется ли выполнение задачи в рамках основных направлений налоговой политики |
|
|
|
как планировалось раньше на 2013-2015 годы |
как планируется сейчас на 2014-2016 годы |
|
Налог на прибыль организаций |
Да |
Да |
|
НДС |
Нет |
Да |
|
Страховые взносы |
Нет |
Да |
|
Акцизное налогообложение |
Да |
Да |
|
Налог на недвижимость |
Да |
Да |
|
Налогообложение природных ресурсов |
Да |
Да |
|
Специальные налоговые режимы |
Да |
Нет |
|
Инновационная деятельность |
Да |
Нет |
|
Инвестиционная деятельность |
Да |
Да |
|
Мониторинг эффективности налоговых льгот |
Да |
Да |
|
Налоговое администрирование |
Да |
Да |
|
Международное сотрудничество |
Нет |
Да |
|
Сближение налогового учета с бухгалтерским учетом |
Нет |
Да |
Из заявленных в 2013-2015 годах задач не нуждается в реформировании, по мнению Минфина России, лишь налоговая политика в области инновационной деятельности и установления специальных налоговых режимов. В число требующих реформирования вопросов ожидаемо вернулись страховые взносы. Предполагается принять ряд изменений, стимулирующих инвестиционную активность юридических и физических лиц. Однако на этом глобальные изменения непосредственно "налоговых" статей заканчиваются. В остальных случаях речь идет о точечных решениях старых проблем.
В целом же кардинальных изменений в структуре налоговой системы пока не ожидается. Минфин отмечает, что уровень налоговой нагрузки сегодня соответствует минимальному уровню нагрузки развитых стран. При этом чиновники считают его близким к оптимальному для обеспечения нужд бюджетов всех уровней. Поэтому предполагается сохранить неизменной налоговую нагрузку по большинству секторов экономики, кроме добычи углеводородного сырья. Введение новых налогов в среднесрочном периоде, судя по всему, не ожидается. Если не считать предполагаемой замены налога на имущество физических лиц налогом на недвижимость.
На первый взгляд, не изменились планы по совершенствованию налогового администрирования. Но в отличие от прошлого периода уже не предполагается внесения каких-либо изменений в нормы о налоговом контроле в рамках трансфертного ценообразования. Однако оно само рассматривается Минфином как инструмент совершенствования налоговой политики.
В части администрирования основных направлений два. Блок вопросов касается противодействия уклонению от налогообложения в низконалоговых юрисдикциях. Это предполагает как разработку собственных механизмов, так и расширение сотрудничества с зарубежными странами. Планируется усиление борьбы с однодневками.
Рассмотрим подробнее эти тенденции. И как они отразятся на налоговом планировании.
Подтвердились планы относительно продления срока действия 10-процентного неперсонифицированного тарифа в ПФР на сумму зарплатных выплат сверх предельного размера. Как минимум обещают взимать страховые взносы по этому тарифу до конца 2016 года. В качестве встречной меры предлагается "заморозить" тарифы страховых взносов на допредельную сумму дохода. Они также в ближайшие три с половиной года не изменятся, останутся на уровне 30 процентов. Но, напомним, сама предельная сумма ежегодно растет, ее замораживать не собираются.
Сроки действия льготных ставок пересмотрены не будут. Таким образом, уже в следующем году количество компаний, уплачивающих страховые взносы по общим ставкам, увеличится. При этом определена дальнейшая политика в части поддержки отдельных секторов экономики - она будет предоставляться за счет иных механизмов, не затрагивающих систему социального обеспечения.
Таким образом, основанные на льготах "страховые" схемы снижения величины страховых платежей будут постепенно уходить. Хотя затратность таких методов уже сейчас подчас не окупается полученной экономией. Зато можно предположить рост интереса к VIP-схемам. Особенно учитывая, что повышать ставку НДФЛ в планы не входит.
Предполагается исправление ошибки, допущенной в отношении предпринимателей. Их вернут на ту же схему исчисления страховых взносов, от которой ушли с отменой ЕСН. Страховые взносы будут уплачиваться по дифференцированному тарифу в зависимости от величины годового дохода.
Не озвучены в тексте намерения перевести в ведение налоговой службы администрирование страховых взносов. Хорошо или плохо это - сказать однозначно нельзя. Предложения такие звучали, и если они будут проведены в жизнь, то для плательщиков от проведенной реформы страховых взносов это будет означать возврат к прежней системе взаимодействия со страховыми внебюджетными фондами. С другой стороны, включение налоговых органов в администрирование, скорее всего, повлечет распространение инструментария части первой Кодекса на этот процесс. В частности, и в вопросе определения материальной выгоды от передачи работникам товаров, работ и услуг по сниженным ценам. Сейчас пока использование такого метода оптимизации страховых взносов доступно.
Главными ориентирами остаются, как и прежде, налоговые преференции для инвестиций. Продолжится работа по совершенствованию системы налогообложения и уплаты налогов на финансовых рынках. Планируется внесение ряда поправок в главу 25 НК РФ.
Предполагается отмена ценового интервала. Минфин склоняется к необходимости упрощения порядка определения рыночной цены по сделкам с ценными бумагами. Для целей налогообложения прибыли организаций доходы и расходы по таким операциям будут определяться исходя из фактической цены сделки.
Напомним, что сейчас при совершении операций с ценными бумагами приходится отслеживать их рыночную цену. Компании определяют интервал между минимальной или максимальной ценой сделок на ОРЦБ. А для необращающихся ценных бумаг этот интервал определяется как 20-процентное отклонение от расчетной цены. В случае выхода за него фактической ценой признается минимальная (для доходов) или максимальная (для расходов) граница. Договорная цена сделки устраивала налоговиков, только если она не выходила за пределы интервала.
Этот порядок не будет отменен полностью. Его продолжат применять, но только в отношении контролируемых сделок. В остальных случаях налогоплательщики смогут покупать и продавать ценные бумаги, не думая о подтверждении обоснованности их стоимости.
В последнее время налогоплательщики осваивают способы передачи имущества через сделки с продажей долей в уставных капиталах. Применение этой схемы в случае с акциями останавливал ценовой контроль по сделкам. Можно предположить, что принятие планируемых изменений повысит рейтинг таких схем.
Ограничат также право на освобождение от налогообложения доходов, полученных от продажи недвижимости. Оно будет применяться, только если в собственности лица находится не более трех таких объектов. При этом предполагается изменить принцип предоставления имущественного вычета на приобретение жилья. Он не будет зависеть от количества приобретаемых объектов. А значит, появится возможность полностью использовать сумму этого вычета. Напомним, он предоставляется только раз в размере 2 млн. рублей (подп. 2 п. 1 ст. 220 НК РФ).
Завлечь физических лиц на фондовый рынок предполагается инвестиционным налоговым вычетом. Его планируют определять как положительный финансовый результат, полученный от реализации или погашения ценных бумаг с обязательным централизованным хранением. Данные ценные бумаги должны быть обращающимися на ОРЦБ и находиться в собственности налогоплательщика более трех лет. Но сумму вычета ограничат, максимальный размер будет рассчитываться исходя из срока владения акциями.
В самое ближайшее время - еще до конца текущего года - будут внесены изменения порядка налогообложения доходов иностранных компаний по еврооблигациям. Это связано с прекращением действия с 1 января 2014 года режима, который позволяет российским компаниям - источникам дохода не удерживать налог по процентным выплатам.
К сожалению, о сути этих изменений Минфин не высказался достаточно четко. Но, учитывая общую антиофшорную направленность документа, можно предположить, что правительство не отказалось от намерения выйти на конечного получателя доходов - "лицо, имеющее фактическое право на эти доходы". Однако по-прежнему остается открытым вопрос о том, как будет решаться вопрос в случае оформления заемных обязательств без участия облигаций.
Очевидно желание Минфина создать альтернативную систему иностранных заимствований. При ее использовании иностранные инвесторы смогут покупать облигации российских компаний напрямую через российский финансовый центр. Предполагается обязательное централизованное хранение таких облигаций на счетах номинального держателя, открытых в российском центральном депозитарии. При этом владельцами этих счетов должны быть крупнейшие международные депозитарно-клиринговые системы. В этом случае планируется налогообложение полученных доходов по ставкам, не превышающим налогообложение доходов по еврооблигациям.
Предполагается введение налоговых преференций по налогу на прибыль для инвесторов офшорных зон в Дальневосточном федеральном округе, Забайкальском крае, Республике Бурятия или Иркутской области. Это уже третий и самый крупный на сегодня подобный региональный проект после не менее масштабных в плане налоговых решений Сколково и Сочи.
В качестве меры налогового стимулирования предлагается ставка 0 процентов по налогу на прибыль в части, зачисляемой в федеральный бюджет, на период 10 лет реализации инвестиционного проекта. Для обеспечения адресности льгот в законодательство РФ будет введена новая категория - участник инвестиционного проекта. Такими участниками могут быть только коммерческие и не связанные с финансовой деятельностью организации.
От участника ожидаются существенные денежные вливания в регионы. Объем капитальных вложений должен составлять не менее 150 млн. рублей или 500 млн. рублей в зависимости от срока их осуществления (три и пять лет соответственно). Кроме того, необходимо иметь в собственности или в долгосрочной аренде земельный участок, на котором планируется реализация инвестиционного проекта. При этом инвесторы должны быть зарегистрированы только в указанном субъекте и не могут иметь обособленных подразделений за его пределами.
Смотрите также:
| Решение задач с использованием системы MathCAD и Scilab |