Курсовая работа (т): Розробка основних розділів плану соціального та економічного розвитку центру телекомунікаційних послуг
− впровадити використання системи автоматичного управління зв’язком;
− активізувати послуги зв’язку, що приводять до зростання доходів;
− підвищити кваліфікацію та культурно-технічний рівень працівників;
− забезпечити моральне та матеріальне заохочення працівників;
− зменшити часи
поновлення пошкоджених технічних засобів.
. ПЛАН СОБІВАРТОСТІ
ПОСЛУГ
Одним з основних розділів річного соціального та економічного розвитку ЦТП є прогноз витрат, необхідних для забезпечення нормальної виробничої діяльності підприємства. Витрати плануються за кожною статтею окремо, потім визначається загальна сума експлуатаційних витрат, а також собівартість одиниці реалізованих послуг в плановому році.
Планові суми витрат за статтями визначаються прямими розрахунками або за допомогою укрупнених вимірювачів. Для забезпечення однакового визначення складу витрат, які включаються у собівартість послуг усіх підприємств зв’язку незалежно від їх типу, групуються такі статті витрат:
. Витрати на оплату
праці  .
. Нарахування на
заробітну плату  .
. Амортизаційні
відрахування  .
. Матеріальні витрати -
всього, в тому числі: матеріали, паливо, запасні частини  , електроенергію зі
сторони для виробничих потреб
 .
. Транспортні послуги
сторонніх організацій 
. Інші витрати - всього,
в тому числі: платежі з обов’язкового страхування майна; плата відсотків за
кредити банків; плата за взаєморозрахунками між підприємствами за взаємопослуги
зв’язку; витрати на оренду нежитлових приміщень; витрати на капітальний і
поточний ремонт тощо. .
. Загальногосподарські і
адміністративно-управлінські витрати: витрати на підготовку та утримання
приміщень, підготовку кадрів, охорону праці і техніку безпеки тощо. .
Розраховані витрати за
окремими елементами та статтями включаються до загального кошторису, який
визначає річну суму витрат на весь запланований обсяг продукції (послуг):
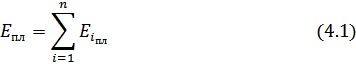
де  собівартість
реалізованих послуг в плановому році, тис. грн.;
 витрати за статтями
витрат, тис. грн.
Планування витрат за окремими статтями здійснюється з урахуванням наступного:
. Витрати на оплату
праці (загальний фонд оплати праці)  плануються виходячи зі
штатного розпису у межах планової чисельності штату с урахуванням доплати,
надбавки, які передбачені чинним законодавство а також планового відсотка
премії в цілому по підприємству.
. Нарахування на
заробітну плату (єдиний соціальний внесок) плануються за ставками
ЕСВ від сум нарахованої заробітної плати по видам виплат, які включають основну
і додаткову зарплату, інші заохочувальні та компенсаційні витрати, в тому числі
в натуральній формі, відповідно до Закону України «Про оплату праці».
Ставки ЕСВ встановлюються у розмірі 36,76-49,7% залежно від класу професійного ризику виробництва, до якого віднесено підприємство у Фонді соціального страхування від нещасного випадку.
Підприємства зв’язку
віднесені до 4-го класу професійного ризику виробництва, для якого ставка ЕСВ
встановлена у розмірі 36,79%.
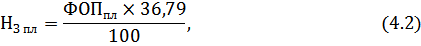
де  нарахування на
заробітну плату, тис. грн.;
 витрати на оплату
праці, тис. грн.
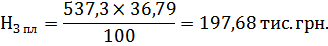
. Амортизаційні
відрахування плануються із
застосуванням таких методів:
) прямолінійний метод;
) метод зменшення залишкової вартості;
) метод прискореного зменшення залишкової вартості;
) кумулятивний метод;
) виробничий метод.
Для нарахування амортизації основні засоби класифікуються за групами із зазначенням мінімально припустимих строків їх корисного використання.
Умовно приймаємо такі строки корисного використання об’єктів основних засобів:
3 група (будівля,споруди,передавальні пристрої) - 20 років;
4 група (машини і обладнання) - 8 років;
5 група (транспортні засоби) −13,25 року.
При нарахуванні амортизації об’єктів основних засобів, які входять у групу 3(будівлі), застосовується прямолінійний метод; у групу 4 (машини і обладнання) і 5 (транспортні засоби) − метод прискореного зменшення залишкової вартості.
При прямолінійному
методі річна сума амортизації визначається діленням вартості, що амортизується,
на строк корисного використання об’єкту основних засобів за формулою:
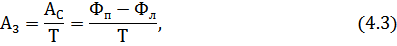
де  вартість об’єкту ОЗ, що
амортизується, тис. грн.;
 первинна вартість
об’єкту ОЗ, тис. грн.;
 ліквідаційна вартість
об’єкту ОЗ, тис. грн.;
 строк корисного
використання об’єкту основних засобів, рік.
У курсовій роботі умовно приймаємо, що ліквідаційна вартість об’єктів основних засобів дорівнює нулю.
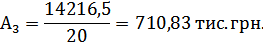
При методі прискореного
зменшення залишкової вартості річна сума амортизації визначається як добуток
залишкової вартості об’єкту на початку звітного року або первинної вартості на
дату початку нарахування амортизації і річної норми амортизації, яка визначена
виходячи із строку корисного використання об’єкту і подвоюється.
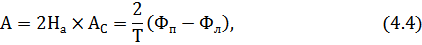
де  річна норма амортизації
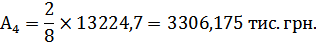
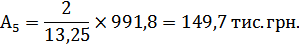
В цілому по ЦТП сума амортизаційного відрахування складає:
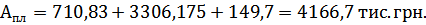
. Витрати за статтями «Матеріали, паливо, запасні частини», «Електроенергія для загальновиробничих потреб», «Загальновиробничі витрати», «Транспортні витрати» зазначаються за нормативним методом.
Планова сума витрат за
вказаними статтями визначається як добуток нормативу і-го виду витрат на
одиницю доходів в плановому році і кількості укрупнених вимірювачів за
формулою:
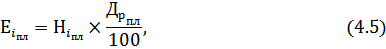
де  величина витрат за
певною статтею на плановий рік, тис. грн.;
 планова сума доходів
від реалізації послуг, тис. грн.;
 норматив і-го виду
витрат на одиницю доходів в плановому році, грн.;
 укрупнений вимірювач.
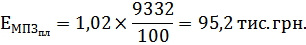
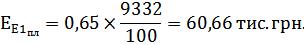
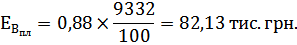
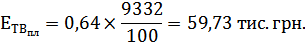
Отримані дані підставляємо у формулу (4.1).
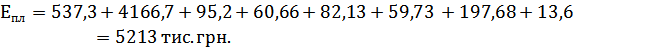
Собівартість одиниці
реалізованих послуг в плановому році визначається за формулою:
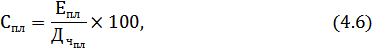
де  собівартість одиниці
реалізованих послуг в плановому році, грн.;
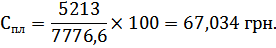
Собівартість одиниці реалізованих послуг показує суму витрат, яка припадає на 100 грн. чистого доходу від реалізації послуг потрібно витратити 67,034 грн.
Відсоток зниження собівартості одиниці реалізованих послуг в плановому році визначається за формулою:
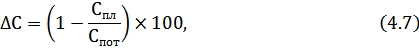
де  відсоток зниження
собівартості одиниці реалізованих послуг в плановому році,%;
 собівартості одиниці
реалізованих послуг в поточному році, грн.
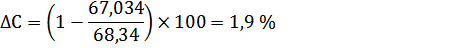
Зміна суми витрат за
рахунок зниження собівартості одиниці реалізованих послуг визначається за
формулою:
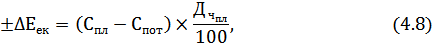
де  умовна сума перевитрати
коштів, якщо
 ;
 умовна сума економії
коштів, якщо
 ;
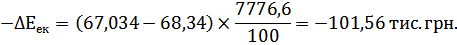
З цього ми бачимо, що собівартість одиниці реалізованих послуг знизилось на 1,9%, за рахунок чого буде економія коштів на 101,56 тис. грн.
Для реалізації складного плану собівартість послуг необхідно запровадити наступні заходи:
− збільшити продуктивність праці;
− запровадити нову техніку та технології, механізацію та автоматизацію виробничих процесів;
− раціонально розмістити засоби зв’язку в країні;
− запровадити
засоби автоматизації і багатоканальних систем зв’язку та інших важливих
напрямків технічного прогресу, що певною мірою впливають на економію витрат.
5. ПЛАН ПРИБУТКУ
Діяльність підприємства поділяється на звичайну і надзвичайну. Звичайна діяльність - будь-яка основна діяльність підприємства, а також операції, що забезпечують або виникають внаслідок її проведення. Звичайна діяльність складається з операцій основної діяльності, тобто операцій, пов’язаних з виробництвом або реалізацій продукції (товарів, робіт, послуг), які є головною метою створення підприємства і які забезпечують основну частку його доходу, та інших операцій (продаж та оренда основних засобів, нематеріальних активів, продаж і покупка цінних паперів, курсові різниці тощо), які безпосередньо не пов’язані з основною діяльністю.
Надзвичайна подія - подія або операція, яка відрізняється від звичайної діяльності підприємства, та не очікується, що вона повторюватиметься періодично або в кожному наступному звітному періоді.
У розділі «Прибуток» річного плану соціального та економічного розвитку ЦТП визначається фінансовий результат підприємства відповідно до Положення (стандарту) бухгалтерського обліку «Звіт про фінансові результати».
Валовий прибуток
(збиток) визначається як різниця між чистим доходом від реалізації продукції
(товарів, робіт, послуг) і собівартістю реалізованої продукції (товарів, робіт,
послуг):

де  валовий прибуток у
плановому році, тис. грн.
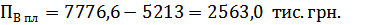
Отриманий результат підставляємо у формулу (5.2).
Прибуток (збиток) від операційної
діяльності визначається як алгебраїчна сума валового прибутку (збитку), іншого
операційного доходу, адміністративних витрат, витрат на збут та інших
операційних витрат:
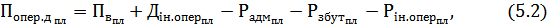
де  прибуток від
операційної діяльності, тис. грн.;
 інший операційний доход
(доходи від реалізації оборотних активів; отримані штрафи, пеня, неустойки;
доходи від списання кредиторської заборгованості; одержані гранти та субсидії;
доходи від реалізації іноземної валюти; відшкодування раніше списаних активів),
тис. грн.;
 адміністративних витрат
(витрати на утримання апарату управління підприємством; витрати на опалення,
освітлення, водопостачання, водовідведення та охорону будинку адміністрації
ЦТП; винагороди за юридичні та аудиторські послуги; витрати на службові
відрядження апарату управління підприємством; плата за розрахунково-касове
обслуговування та інші послуги банку), тис. грн.;