Курсовая работа (т): Розробка основних розділів плану соціального та економічного розвитку центру телекомунікаційних послуг
 витрати на збут
(витрати на дослідження ринку (маркетинг); витрати на рекламу), тис. грн.;
 інші операційні витрати
(витрати від знецінення запасів; витрати на утримання об’єктів
соціально-культурного призначення; витрати від різниці курсу валют; витрати на
дослідження та розробку; сума безнадійної дебіторської заборгованості та
відрахування до резерву сумнівних боргів; нестачі й втрати від псування
цінностей; витрати на виплату матеріальної допомоги; витрати від продажу
валюти), тис. грн.
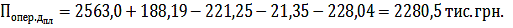
Отриманий результат підставляємо у формулу (5.3).
Прибуток (збиток) від звичайної
діяльності до оподаткування визначається як алгебраїчна сума прибутку (збитку)
від операційної діяльності, фінансових та інших доходів (прибутків), фінансових
та інших витрат (збитків) за формулою:
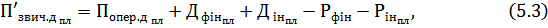
де  прибуток від звичайної
діяльності до оподаткування в плановому році, тис. грн.;
 дохід від фінансової
діяльності (інші доходи від фінансових операцій; дивіденди одержані) тис. грн.;
 інші доходи (доходи від
безоплатно одержаних активів; доход від реалізації майнових комплексів; доход
від реалізації фінансових інвестицій; доход від реалізації необоротних
активів), тис. грн.;
 фінансові витрати
(збиток, спричинений інвестиціями в дочірне підприємство; відсоток за
користування кредитом), тис. грн.;
 інші витрати, тис. грн.
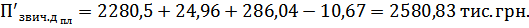
Прибуток оподатковується
податком відповідно до Податкового кодексу України за ставкою 25% прибутку від
звичайної діяльності до оподаткування за формулою:
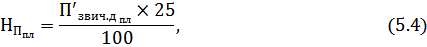
де  сума податку на
прибуток в плановому році, тис. грн.;
- ставка податку на прибуток, %
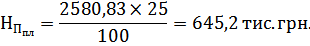
Прибуток від звичайної
діяльності визначається як різниця між прибуток від звичайної діяльності до
оподаткування та сумою податків з прибутку за формулою:
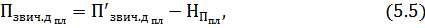
де  прибуток від звичайної
діяльності в плановому році, тис. грн.
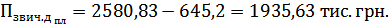
Чистий прибуток від
звичайної діяльності визначається як сума прибуток від звичайної діяльності,
надзвичайного прибутку за врахуванням надзвичайного збитку та податків з
надзвичайного прибутку. При складанні плану чистий прибуток дорівнює прибутку
від звичайної діяльності:
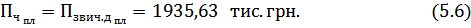
Критерієм економічної ефективності виробництва і характеристикою ступеня його прибутковості є відносна величина, яка називається рівнем рентабельності. Рентабельність дає можливість порівнювати виробничо-фінансові результати з витратами або обсягом використаних виробничих засобів (ресурсів), характеризуючи ефективність їх використання.
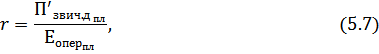
де  рентабельність, %;
 операційні витрати,
тис. грн.
Операційні витрати - це
витрати, пов’язані з основною операційною діяльністю. Вони розрізняються за
функціями (виробництво,управління, збут та інші) та класифікуються у розрізі
економічних елементів (матеріальні витрати, витрати на оплату праці,
відрахування на соціальні заходи, амортизація та інші витрати). Таким чином,
операційні витрати - це сума собівартості реалізованих послуг, адміністративних
витрат і витрат на збут:
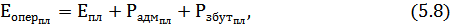
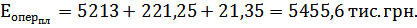
Отримані дані підставляємо у формулу (5.7).
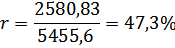
Ми бачимо, що на одну
гривню операційних витрат приходиться 47,3 коп. доходів від звичайної
діяльності до оподаткування.
6. БАЛАНС, ОНОВЛЕННЯ ТА ЕФЕКТИВНІСТЬ
ВИКОРИСТАННЯ ОСНОВНИХ ВИРОБНИЧИХ ЗАСОБІВ
В даному розділі плану соціального та економічного розвитку ЦТП розраховуються вартісні показники та показники руху основних виробничих засобів (ОВЗ).
Основні виробничі засоби - це матеріальні активи, які підприємство утримує з метою їх використання в процесі виробництва чи надання послуг, очікуваний термін експлуатації яких більше за один рік. До них відносять виробничі будівлі, мережі лінійно-кабельних споруд, обладнання зв’язку тощо.
До ОВЗ можна віднести такі ознаки:
− вони багаторазово приймають участь у процесі виробництва;
− утримують свою зовнішню форму;
− в процесі виробництва зношуються поступово та по мірі зношування переносять частину своєї вартості на вартість річної продукції.
В залежності від функціонального призначення ОВЗ підрозділяються на:
− виробничі (приймають участь у сфері матеріального виробництва та обслуговування його);
− невиробничі (не беруть участь в процесі виробництва, а призначені для соціально-культурного обслуговування працівників. До них відносять ОВЗ житлово-комунального господарства, охорони здоров’я, культури тощо).
В залежності від натурально-істотного характеру основних засобів підрозділяються на:
− земельні ділянки;
− капітальні витрати на покращення земель;
− будівлі та споруди;
− машини та обладнання;
− транспортні засоби;
− інструменти, пристосування та інвентар;
− робоча і продуктивна худоба;
− багаторічні насадження тощо.
По використанню основних засобів підрозділяються на:
− діючі;
−недіючі.
В залежності від приналежності основних засобів діляться на:
− власні (належать даному підприємству);
− орендовані (знаходяться в тимчасовому його користуванні).
Коефіцієнт фондовіддачі в плановому році визначається за формулою:
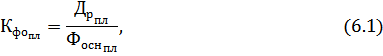
де  коефіцієнт
фондовіддачі, грн./ 1 грн.;
 середньорічна вартість
ОВЗ, тис. грн.
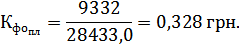
Отриманий результат показує, що 0,328 гривень доходів від реалізації послуг припадає на 1 гривню середньорічної вартості ОВЗ.
Коефіцієнт фондоємності
в плановому році визначається за формулою:
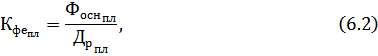
де  коефіцієнт
фондоємності, грн./ 1 грн.
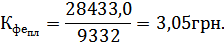
Отриманий результат показує, що 3,05 гривень середньорічної вартості ОВЗ припадає на кожну гривню доходів від реалізації послуг.
Коефіцієнт
фондоозброєності в плановому році визначається за формулою:
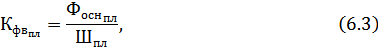
де  коефіцієнт
фондоозброєності, грн./ 1 грн.
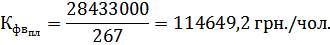
Отриманий результат показує, що 114649,2 гривень середньорічної вартості ОВЗ припадає на одного працівника.
Рентабельність ОВЗ
визначається як відношення прибутку від звичайної діяльності до оподаткування
до середньорічної вартості ОВЗ:
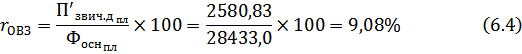
З цього розрахунку бачимо що з однієї гривні ОВЗ 9,08 коп. прибутку від звичайної діяльності до оподаткування.
Рух ОВЗ характеризується коефіцієнт оновлення та вибуття.
Коефіцієнт оновлення ОВЗ
в плановому році визначається за формулою:
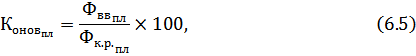
де  коефіцієнт оновлення
ОВЗ, %;
 вартість ОВЗ, введених
до експлуатації в плановому році, тис. грн.;
 вартість ОВЗ на кінець
планового року, тис. грн.
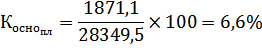
Результат показує що на кінець року приходиться 6,6% ОВЗ в їх повній вартості.
Коефіцієнт вибуття ОВЗ в
плановому році визначається за формулою:
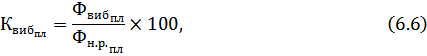
де  коефіцієнт вибуття ОВЗ,
%;
 вартість ОВЗ,
ліквідованих у плановому році, тис. грн.;
 вартість ОВЗ на початок
планового року, тис. грн.
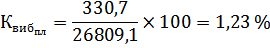
З цього розрахунку бачимо що на початку планового року припадає 1,23% ліквідованих основних виробничих засобів в їх повній вартості.
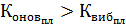 виконується, частка
оновлених ОВЗ перевищує частку ліквідованих на 5,37%, це свідчить про
збільшення виробничих потужностей.
Для забезпечення ефективності використання ОВЗ необхідно запровадити наступні заходи:
− запровадити комплексну механізацію та автоматизацію виробничих процесів;
− використовувати високоефективні багатоканальні системи зв’язку;
− раціонально побудувати мережі зв’язку, збільшити число пунктів зв’язку і тривалість їхньої роботи;
− створити нові більш досконалі та економічні засоби праці, і більш планово використовувати діючі виробничі фонди;
− прискорити
освоєння нововведених виробничих потужностей підприємств.
. АНАЛІЗ РЕЗУЛЬТАТІВ
РОЗРАХУНКІВ І ВИСНОВКИ
На підставі розрахунків,
виконаних у розділах 2 - 6, складаємо зведену аналітичну таблицю економічних
показників роботи ЦТП у 2015 и 2016 рр.
Таблиця 7.1 - Економічні показники роботи ЦТП у 2015-2016 рр.
|
№ |
Найменування показників |
Поточний 2014 рік |
Плановий 2015 рік |
У відсотках до плану |
|
1 |
Доходи від реалізації послуг, тис. грн. |
7463,9 |
9332 |
125,03 |
|
2 |
Податок на додану вартість, тис. грн. |
1243,9 |
1555,4 |
125,05 |
|
3 |
Чистий дохід на реалізацію послуг,тис. грн. |
6220 |
7776,6 |
125,03 |
|
4 |
Середньорічна чисельність працівників, чол. |
215 |
248 |
115,4 |
|
5 |
Середньорічна заробітна плата одного працівника, грн. |
2047,1 |
2166,2 |
105,8 |
|
6 |
Продуктивність праці, грн./ чол. |
34716,0 |
37629,03 |
108,4 |
|
7 |
Собівартість реалізованих послуг, тис. грн. |
5588,0 |
5213 |
93,3 |
|
8 |
Собівартість одиниці реалізованих послуг, грн. |
68,34 |
67,034 |
98,1 |
|
9 |
Коефіцієнт фондовіддачі, грн. |
− |
0,328 |
− |
|
10 |
Коефіцієнт фондоємності, грн. |
− |
3,05 |
− |
|
11 |
Коефіцієнт фондоозброєності, грн./чол. |
− |
114649,2 |
− |
|
12 |
Прибуток від звичайної діяльності, тис. грн. |
2788,4 |
1935,63 |
69,5 |
|
13 |
Рентабельність, % |
49,90 |
47,3 |
94,8 |
|
14 |
Рентабельність ОВЗ, % |
− |
9,08 |
− |
Проаналізуємо заплановані економічні показники робити ЦТП порівняно з поточним роком. Про поліпшення роботи підприємства свідчить наступне:
. Зростання доходів від реалізації послуг і чистого доходу на 25,03%.
. Зростання продуктивності праці на 8,4%, що випереджає темп росту середньорічної заробітної плати одного працівника на 2,6%.
. Підвищення ефективності використання трудових ресурсів: за рахунок росту продуктивності праці на 8,4% буде забезпечено 39,7 % приросту доходів від реалізації послуг, а за рахунок збільшення середньорічної чисельності працівників на 15,4 % буде отримано 60,3 % доходів від реалізації послуг.
. Зниження загальної суми собівартості реалізованих послуг на 6,7%.
. Зниження собівартості одиниці реалізованих послуг на 1,9% та одержанні за рахунок цього економію коштів на суму 101,56 тис. грн.
. Підвищення ефективності використання ОВЗ: зростання фондовіддачі, фондоозброєності та рентабельність ОВЗ при умові зниження фондоємності.
. Зниження ефективності виробництва та зростання рентабельності на 5,2%.
. Поліпшення якості роботи та якості наданих послуг зв’язку.
Для забезпечення виконання складеного плану необхідно запровадити наступні організаційно-технічні заходи, спрямовані на підвищення ефективності виробництва, зростання продуктивності праці, економію витрат і зниження собівартості одиниці послуг, поліпшення використання ОВЗ та прискорення їх оновлення, поліпшення якості послуг зв’язку:
− модернізувати існуючу техніку;
− автоматизувати виробничі процеси;
− поліпшити використання основних фондів зв’язку;
− впровадити нову техніку і більш прогресивні технології;
− зменшити витрати на обслуговування засобів виробництва;
− проводити значну роботу щодо оснащення ЦТП засобами механізації та автоматизації;
− встановити раціональну схему проходження інформації між різними пунктами за оптимальної організації прямих і транзитних зв’язку;
− запровадити механізацію та автоматизацію виробничих процесів;
− збільшити число пунктів зв’язку та тривалість їх роботи;
− раціонально будувати і удосконалювати загальнодержавну мережу зв’язку;
− удосконалити технологічні
процеси оброблення та передавання повідомлення.