Курсовая работа (т): Розвиток стратегії діяльності страхової компанії
. Страхування цивільної-правової відповідальності власників наземних транспортних засобів (в обов’язковій та добровільній формі):
компанія пропонує ефективне і відносно недороге розширення до стандартного полісу обов’язкового страхування цивільної-правової відповідальності власників наземних транспортних засобів. Таким чином, клієнти компанії отримують максимально повний страховий захист.
. Страхування нерухомого майна та відповідальності перед сусідами:
разом з низкою класичних програм страхування майна існують експрес програми, які дозволяють оформити договір страхування без опису і оцінки майна, а також без його огляду.
. Страхування медичних витрат громадян, виїжджаючих за кордон (туризм):
нові програми страхування «VIP» надають розширений набір страхових послуг по відношенню до стандартного страхового покриття (компенсація витрат на продукти харчування і предмети першої необхідності при затримці авіарейсів або затримці доставки багажу, послуги по технічній допомозі для подорожуючих на автомобілі і т.п.). Цей вид страхової послуги є одним з найважливіших складників туристичного пакету, тому основний наголос в компанії «Просто страхування» робиться на якість страхового продукту. Також пропонується страхування подорожуючих по Україні.
. Страхування від нещасних випадків та страхування здоров’я на випадок хвороби:
простий та надійний поліс, який допоможе захистити себе і свою сім’ю від непередбачуваних фінансових витрат в результаті нещасного випадку або захворювання.
Ключову роль в формуванні внутрішнього середовища компанії та умов для ефективної роботи відіграє організаційно-управлінська структура страхової компанії. На Схемі 2.1. проілюстрована організаційно-управлінська структура ПАТ «Просто страхування»
Схема 2.1. Організаційно-управлінська структура ПАТ «Просто
страхування»
Стратегія розвитку компанії направлена на збільшення кількості клієнтів та їх утримання насамперед у роздрібному сегменті, за рахунок розширення мережі філій та укріплення позицій Компанії у регіонах.
До пріоритетів роботи компанії належить:
· вихід на провідні позиції на страховому ринку з точки зору рентабельності і прибутковості бізнесу;
· приріст розвитку продажів в малому та середньому бізнесі;
· зміцнення партнерських відносин з банками та розробка спільних програм, адаптованих під економічну ситуацію в державі;
· просування та вдосконалення існуючих видів страхування;
· розвиток корпоративного страхування;
· підтримка агентської мережі продажів
та зростання якості обслуговування клієнтів.
.2 Оцінка та аналіз чинників зовнішнього середовища ПАТ
»Просто страхування» на страховому ринку
Для оцінки та аналізу чинників зовнішнього середовища страховика на страховому ринку, необхідно перш за все мати уявлення про ситуацію на ринку в цілому, і вже потім спираючись на отриманні дані робити певні висновки. Тому, вважаємо за необхідно, в даній роботі, спочатку ознайомитися з показниками страхового ринку України та їх динамікою.
Український страховий ринок ще молодий і перебуває у стадії формування. Але уже сьогодні з’являються ознаки того, що страхування стає важливішим сегментом ринкових економічних відносин. Саме страхування в змозі забезпечити не тільки безпеку, стабільність, соціальні гарантії в суспільстві через механізм страхового захисту, але у перспективі може стати серйозним механізмом перерозподілу інвестиційних ресурсів і механізмом вирішення питання занятості населення.
В структурі страхових платежів добровільне страхування займає домінуюче положення, його питома вага виросла з 86,4% до 96,6%, в той час, як питома вага обов’язкових видів страхування зменшилась з 13,6% до 3,4%. Такі зміни в структурі зумовлені високими темпами зростання страхових платежів по договорам майнового страхування - з 69,6% до 86,3%. Доля цього виду страхування в загальній сумі збільшення страхових платежів за аналізований період складає 88,4%.
Кількість угод добровільного страхування (особливо укладених фізичними особами) все ще залишається вкрай незначною. Усе це свідчить про сегментарну активність українських страховиків на небагатьох рентабельних напрямках. Достатньо сказати, що розвиток багатьох видів страхування відбувається не з внутрішньої потреби вітчизняних страхувальників, а лише через вимогу міжнародних ринків - страхування відповідальності перевізника, «Зелена карта», страхування вантажів. Великим попитом страхові послуги користуються в експортно-орієнтованих галузях вітчизняної економіки.
В цілому на страховому ринку рівень валових виплат
(відношення валових виплат до валових платежів) постійно знижався і в 2009р.
досяг 7,9%, що на 1,5 пункти менше цього показника в 2008р. (табл.2.1). Ця
тенденція особливо яскраво спостерігається у майновому і особистому страхуванні
- тих видах страхування, які в структурі займають домінуюче положення.
Таблиця 2.1 Рівень валових виплат, %
Показники по рокам
2006
2007
2008
2009
2010
1. Добровільне страхування: а) особисте;
57,8
57,0
49,5
83,8
52,15
б) майнове;
6,6
6,7
5,8
5,6
3,0
в) відповідальності
18,8
15,6
12,5
3,0
4,0
2. Обов’язкове страхування: а) державне;
93,3
94,7
96,3
89,4
92,4
б) не державне
15,3
16,8
27,1
23,3
24,5
Всього:
14,0
12,2
9,4
7,9
30,3
Серед основних зовнішніх факторів впливу на розвиток
страхової компанії є загальний стан кон’юнктури страхового ринку країни, рівень
його розвитку, ступінь затребуваності окремих видів страхування, рівень
платоспроможності страхувальників, загальний стан конкуренції на страхового
ринку. Так, за результатами 12 місяців 2009р. відмічалися темпи спаду більшості
показників страхової діяльності, у порівнянні до 12 місяців 2008 року динаміка
показників свідчила про такі тенденції: на 2,1% зменшилась кількість укладених
договорів, при цьому кількість договорів, укладених з фізичними особами, зросла
на 2,7%; на 14,9% зменшились обсяги надходжень валових страхових премій, а
обсяг чистих страхових премій зменшився на 20,8%; на 4,4% зменшились валові
страхові виплати/відшкодування, а обсяг чистих страхових виплат - на 6,2%; на
2% знизилися обсяги вихідного перестрахування, в тому числі обсяги премій, сплачених
на внутрішньому ринку зменшились на 3%, а на зовнішньому зросли на 6,4%; на 7%
зменшився обсяг страхових резервів; на 0,1% зросли загальні активи, з них
активи, визначені законодавством для представлення коштів страхових резервів -
на 0,9%. Загальна (валова) сума страхових премій, отриманих страховиками при
страхуванні та перестрахуванні ризиків від страхувальників та
перестрахувальників за 2009 рік, становила 20 442,1 млн. грн., з них: 5 949,0
млн. грн. (29%) - премії, що надійшли від фізичних осіб; 8 646,5 млн. грн.
(42%) - премії, що надійшли від юридичних осіб; решта 5 846,5 млн. грн. (29%) -
премії, що надійшли від перестрахувальників. За 12 місяців 2009 року сума
отриманих страховиками премій з видів страхування, інших, ніж страхування життя
становила 19 614,7 млн. грн. (або 96% від загальної суми страхових премій), а
зі страхування життя - 827,3 млн. грн. (або 4% від загальної суми страхових
премій). Сума чистих страхових премій (валові премії за мінусом коштів з
внутрішнього перестрахування) становила 12 658,0 млн. грн., що складає 62% від
валових страхових премій. Обсяги надходжень валових та чистих страхових премій
за 12 місяців 2009 року суттєво зменшились у порівнянні з аналогічним періодом
2008 року (рис.2.2).
Так, розмір валових страхових премій за 2009 року зменшився
порівняно з 2008 роком на 14,9%, а чисті страхові премії за аналогічний період
зменшилися на 20,8%. Розмір валових страхових виплат за 2009 рік становив 6
737,2 млн. грн., в тому числі з видів страхування, інших, ніж страхування життя
- 6 674,5 млн. грн. (або 99,1%), зі страхування життя - 62,7 млн. грн. (або
0,9%). Обсяг чистих страхових виплат становив 6 056,4 млн. грн. та зменшився
порівняно з аналогічним періодом 2008 року на 6,2%. Рівень страхових виплат за
результатами 2009 року мав позитивну динаміку зростання: рівень валових виплат
склав 33% (за результатами 2008 року - 29,4%), рівень чистих виплат - 50,0% (за
результатами 2008 року - 41%).
Рис. 2.2. Динаміка страхових премій у 2007-2009 рр., млн.
грн. (складено за даними Ліги страхових організацій України)
Обсяги валових та чистих страхових виплат за 2009 рік дещо
зменшилися у порівнянні з аналогічним періодом 2008 року, як це зображено на
рис. 2.3. Так, обсяг валових страхових виплат за 2009 рік знизився на 4,4%
порівняно з аналогічним періодом 2008 року (до 6 737,2 млн. грн.), а обсяги
чистих страхових виплат зменшились на 6,2% і становили 6 056,4 млн. грн.
Слід зазначити, що обсяги валових страхових премій за 2010
рік збільшилися порівняно з 2009 роком на 12,9%, при цьому чисті страхові
премії збільшилися на 5,3%. Зростання валових страхових премій у IV кв. 2010
року на 31,9% у порівнянні до ІІІ кв. 2010 року відбулось переважно за рахунок
збільшення обсягів внутрішнього перестрахування - до 3 518,6 млн. грн. (у ІІІ
кв. 2010 р. обсяг внутрішнього перестрахування становив 2 187,8 млн. грн.).
Обсяг чистих страхових премій у ІV кв. 2010 року збільшився на 14,3% у
порівнянні з попереднім кварталом 2010 року.
Таким чином, економічна та фінансова криза в Україні суттєво
позначилась на страховому ринку, що відповідно призвело до скорочення усіх його
сегментів, і як результат - негативно вплинуло на рівень доходів страхових
компаній.
Станом на 31.03.2011 становила 453, у тому числі СК
"life"1 -
66 компаній, СК "non-life" - 387 компаній, (станом на 31.03.2010 -
444 компанії, у тому числі СК "life" - 70 компаній, СК
"non-life" - 374 компанії). Незважаючи на значну кількість компаній,
фактично на страховому ринку основну частку валових страхових премій - 93,7% -
акумулюють 100 СК "non-Life" (25,8% всіх СК "non-Life") та
96,0% - 20 СК "Life" (30,3% всіх СК "Life").
Як правило, решта страховики створюють додаткові ризики для
системи державного регулювання й нагляду. Крім того діє близько 30-35 страховиків
з метою здійснення операцій квазістрахування.
За попередніми даними Держфінпослуг, валові страхові премії в
2010 році склали 22,6 млрд. грн. Це на 10,7% більше, чим в 2009 році, коли
розмір валових страхових платежів склав 20,4 млрд. грн. При цьому торік
страхові компанії виплатили клієнтам на 9,4% менше, чим в 2009 році - 6,1 млрд.
грн валових страхових виплат (в 2008 році - 6,55 млрд. грн.).
Валові страхові премії, отримані страховиками при страхуванні
та перестрахуванні ризиків від страхувальників та перестрахувальників за І
квартал 2011 року, становили 6 092,9 млн. грн.
Розмір валових страхових виплат за І квартал 2011 року
становив 1152,0 млн. грн., у тому числі з видів страхування, інших, ніж
страхування життя - 1 138,2 млн. грн. (або 98,8%), зі страхування життя - 13,8
млн. грн. (або 1,2%).
Рис. 2.3 Динаміка страхових виплат у 2007-2009 рр., млн. грн.
(складено за даними Ліги страхових організацій України)
Таким чином, на одного жителя України за попередніми даними
Держфінпослуг в 2010 році доводиться 494,2 грн. валових страхових платежів і
120,85 грн. валових страхових виплат. По розміру страхових платежів на душу
населення серед країн Східної Європи Україна суттєво відстає. Наприклад, в 20
раз від Словенії, в 11 раз від Чеської Республіки й в 9 раз від Польщі. При
цьому якщо узяти до уваги, що значна частина страхових операцій в Україні є
квазістраховими, то на реальне страхування доводиться ще значно менше. Так його
частка в 2009 році знизилася в порівнянні з 2008 роком з 42,6% до 40,7% у структурі
валових страхових платежів.
Ринок страхових послуг залишається найбільш капіталізованим
серед інших небанківських фінансових ринків. За результатами 2010 року основні
показники страхової діяльності набрали тенденції якісних змін щодо скорочення падіння
та стабілізації, і в порівнянні до 2009 року динаміка показників свідчила про
такі тенденції:
· на 29,6% збільшилась кількість
укладених договорів (крім нещасних випадків), при цьому кількість договорів,
укладених з фізичними особами, зросла на 34,3%;
· кількість договорів з обов’язкового
особистого страхування від нещасних випадків на транспорті за 9 місяців 2010
року збільшилась на 3,2% і становила 433 836 996 одиниць.
· на 8,8% збільшились обсяги надходжень
валових страхових премій, а обсяг чистих страхових премій зменшився на 3,8%;
· на 20,3% зменшились валові страхові
виплати/відшкодування, а обсяг чистих страхових виплат - на 14,8%;
· на 29,2% збільшилися обсяги вихідного
перестрахування, в тому числі обсяги премій, сплачених на внутрішньому ринку,
збільшились на 34,9%, а на зовнішньому - зменшились на 3,3%;
· на 8,2% збільшився обсяг страхових
резервів;
· на 5,2% зросли загальні активи, з них
активи, визначені законодавством для представлення коштів страхових резервів -
на 10,4%;
· загальна кількість страхових компаній
становила 451, у тому числі СК "life" - 70 компаній, СК
"non-life" - 381 компанія.
· За попередніми даними Держфінпослуг в
2010 році реальне страхування в сегменті ризикового страхування склало 8,3
млрд. грн., що на 5,1% більше чим в 2009 році (збільшення отримане завдяки
збільшенню показників ОСАГО та ДМС). При цьому частка реального страхування у
валових страхових платежах ризикового страхування зменшилася в 2010 році до
38,2% (в 2009 році становила 40,3%).
Очікується, що обсяг реального ризикового страхування в 2011
році складе 9,2 млрд. грн. Зростання пов'язують в основному з розвитком ДМС,
ОСЦПВВНТЗ, авто-КАСКО, страхуванням туристів, агрострахуванням. По розрахунках
експертів, платежі від фізичних осіб в 2010 році були на рівні 5,5 млрд. грн.
При цьому тенденція зростання роздрібного страхування збережеться й в 2011 році
(до 6,1 млрд. грн.).
Незважаючи на позитивні зміни, стан розвитку страхового ринку
України ще не відповідає рівню країн ЄС. Зокрема , співвідношення чистих страхових
платежів (без страхових платежів, переданих у перестрахування резидентам) до
ВВП за попередніми даними Держфінпослуг в 2010 році складе 1,3% (в 2008 році -
1,7%). Це значно нижче в порівнянні з аналогічними показниками економічно
розвинених країн, де він становить 8-12%.
Про слабкий розвиток страхового ринку України свідчить низька
питома вага забезпеченості страховим захистом будинків і споруджень приватного
сектору (1%), добровільним медичним страхуванням (2%), страхуванням життя (6%),
добровільним страхуванням від нещасних випадків (7%), страхуванням туристів
(8%) і страхуванням КАСКО автомобілів (8%). Це значно менше, чим у країнах -
членах ЄС.
Ще досить низький рівень охоплення населення України
обов'язковим страхуванням цивільно-правової відповідальності власників
транспортних засобів перед третіми особами (лише 75%, хоча в Росії й Білорусі
цей показник досягає 95-98% відповідно). При цьому ліміти відповідальності
вітчизняних страховиків за відшкодування шкоди потерпілим внаслідок ДТП в Україні
є найнижчими в Східній Європі.
Один із найбільших сегментів українського страхового ринку -
ринок автомобільне страхування. У 2009 році в Україні було реалізовано 172,8
тис. авто, що на 1,4% менше ніж у 2008 році. Пов'язано це в більшій мері з
падінням первинних продаж імпортних б/в автомобілів (первинна реєстрація на
території України). Якщо в 2008 році обсяг первинних продаж таких автомобілів
перевищував 5 тис. од., то 2009 році склав лише 3,2 тис. од. Щодо попередніх
даних обсяги реалізації нових легкових автомобілів в 2010 році, досягнуть
показника 2009 року.
На думку експертів, фінансова ємність українського ринку
нових легкових автомобілів у 2010 році складе 2,8 млрд. євро. Однак, якщо
раніше домінували так звані бюджетні автомобілі, то сьогодні тенденція така, що
велику частину практично в рівному співвідношенні поділили між собою
автомобілі, вартістю 6,5-10,0 тис. євро, 10-15 тис. євро і 15,1-22 тис. євро. З
показниками 21%, 21% і 18% відповідно. Автотранспорт вартістю до 6,5 тис. євро
зайняв 19% ринку.
Таким чином, можна говорити про те, що покупці бюджетних
автомобілів неохоче повертаються на ринок, вирішивши притримати заощадження до
кращих часів, а банки не готові були давати їм авто кредити без гарантованого
підтвердження платоспроможності. Кредитний портфель у 2010 році в частині
легкових автомобілів за попередніми даними складе 225 млн. євро або 8% (у 2009
році менше 5%). Практично 50% придбаних у кредит автомобілів - вартістю від 6,5
тис. євро до 15 тис. євро. У 2009 році в Україні по кредитних схемах було
реалізовано 17,7 тис. авто, що склало 8% усіх первинних реєстрацій, з них:
легкових авто - 10%, комерційних автомобілів - 2%, автобусів - 4%.
Аналіз ринку 2010 показує, що відновлення ринку після падіння
в 2009 році в основному довелося за рахунок східних регіонів України. На півдні
і центрі - ситуація неоднозначна, а на заході був зафіксований спад продажу,
навіть у порівнянні з "провальним" 2009 роком. По експертних
розрахунках, добровільне страхування наземного транспорту в 2010 році характеризується
наступними показниками: укладено майже 650 тис. договорів (менше ніж у 2009
році на 6%), страхові платежі склали 3,37 млрд. грн. (у порівнянні з 2009 роком
упали на 3%), виплачені страхові відшкодування в розмірі 1,82 млрд. грн.
(відносно 2009 року зменшилися на 24%), рівень страхових виплат - 54% (у 2009
році - 57%).
До кризи страхові компанії активно використовували демпінг
для захоплення більшої частки ринку і збільшення обсягів власного бізнесу. З
початком кризи більшість компаній були змушені привести свої тарифи авто каско
у відповідність з актуарними розрахунками, щоб вони відповідали реальній
економічній ситуації. Тому в більшості операторів ринку відбувається зменшення
обсягів надходження страхових платежів, що вплинуло на загальний результат за
останній рік.
Можна сказати, що обсяги страхування автокаско в 2011 році по
відношенню з 2010 роком може збільшаться на 10-15%. Основним продуктом у
поточному році буде залишатися повне КАСКО з мінімальними франшизами і
можливістю розрахунку суми страхового відшкодування за цінами гарантійної СТО.
Розгорнеться активна конкуренція на ринку страхування кредитних авто і б/в, що
буде мати потребу в додатковій капіталізації і інноваційних продуктах з боку
страховиків. За підсумками 2010 року обсяг страхових платежів по обов'язковому
страхуванню цивільно-правової відповідальності власників транспортних засобів
(ОСЦПВВНТЗ) склав 1,7 млрд. грн., що на 27,5% більше чим у 2009 році, страхові
виплати збільшилися до 715 млн. грн. чи на 29,1%. За зазначений період також
збільшилася кількість укладених договорів 8,1 млн. од. (ріст на 14,3%). За 2010
рік урегульовано 95 тис. страхових випадків, що на 25,4% більше чим за 2009
рік. Середній розмір страхової виплати в 2010 році склав 7,5 тис. грн., що 221
грн. чи на 3% більше, ніж у 2009 році.
В основному договори ОСЦПВВНТЗ укладаються на термін 1 рік.
Це складає 85,6% від загального числа договорів і 93,8% від обсягу страхових
платежів. На короткострокові договори (15 днів і 1 місяць) приходиться 8,5% від
загального числа договорів і 2,2% від обсягу страхових платежів. Страхувальники
воліють укладати договору ОСЦПВВНТЗ 3 і 2 типів. Відповідно 62% і 36% по
кількості укладених договорів, а по обсязі внесених страхових платежів 51% і
46%. Основними страхувальниками ОСЦПВВНТЗ в 2010 році були власники легкового
транспорту з обсягом двигуна до 1600 куб с (55,1% укладених договорів), з
обсягом 1600-2000 куб см. 11,9%) і з обсягом 2000-3000 куб см (9,6%).
У 2010 році обсяг страхових платежів добровільного медичного
страхування (ДМС) у порівнянні з 2009 роком виріс більш ніж на 30% і склав
близько 850 млн. грн. Загальний обсяг страхової відповідальності по програмах
ДМС склав на 1 січня 2011 року 350 млрд. грн., що в 2,1 рази більше ніж на
аналогічну дату 2009 року. За експертними оцінками за 2010 рік було
урегульовано близько 1,3 млн. страхових випадків на загальну суму близько 650
млн. грн., що на 18% більше в 2009 році. В умовах фінансово-економічної кризи,
що супроводжується зменшенням ВВП, високим рівнем інфляції, погіршенням
платоспроможності населення і зменшенням прибутку підприємств, станом на 1
січня 2011 року страховиками були сформовані страхові резерви по ДМС у розмірі
близько 280 млн. грн., що на 34% більше ніж за станом на 1 січня 2010 року. При
цьому слід зазначити, що ДМС розвивається в Україні в дуже непростих умовах:
страхові платежі не включені в собівартість послуг суб'єктів господарювання, а
оплачуються за рахунок чистого прибутку підприємства. Тому без упровадження
відповідних податкових стимулів, на тлі зменшення прибутків у підприємств і
збільшення витрат на рахунок ОМС, частка ДМС знизиться в структурі фінансування
систем охорони здоров'я з нинішнього рівня 1,5% до 1%.
Проаналізувавши ринок страхових послуг за довгостроковий
період, пропонуємо перейти до огляду ПАТ «Просто страхування» та його позицій
на страховому ринку Україну, для визначення чинників впливу зовнішнього
середовища на діяльність страховика.
Зауважимо, що фінансово-економічна криза 2008-2009 років
суттєво позначилась на розвитку ПАТ «Просто страхування», призвівши зокрема до
значного скорочення доходів страхової компанії. Так, на Рис. 2.4 представлено
інформацію щодо динаміки валових доходів страхової компанії ПАТ «Просто
страхування» протягом 2006-2010 років.
Рис 2.4. Динаміка валових доходів ПАТ «Просто страхування» за
2006-2010 роки, млн. грн.
Оцінки засвідчують, що під впливом негативних тенденцій в
українській економіці загалом (Таблиця 2.2), та на страховому ринку України
зокрема, у ПАТ «Просто страхування» відбулося суттєве скорочення валових
доходів: так, за 2008 рік обсяг валового доходу ПАТ «Просто страхування»
становив 377,5 млн. грн., при цьому по відношенню до попереднього періоду він
збільшився на 35,9%.
Таблиця 2.2.
2007
2008
2009
2010
Темпи приросту
2009/2008
2010/2009
%
%
Кількість договорів страхування, укладених протягом
звітного періоду, тис. одиниць
Всього договорів, в тому числі:
781386,4
675997,57
574972,2
619112
-2,1
17,9
- зі страхувальниками фізичними особами
16447,3
18685,5
19 187
23 135,8
2,7
20,6
Страхова діяльність, млн. грн.
Валові страхові премії
18008,2
24008,6
20442,1
23081,7
-14,9
12,9
Валові страхові виплати
4213
7050,7
6737,2
6104,6
-4,4
-9,4
Рівень валових виплат,%
23,4%
29,4%
33,0%
26,4%
-
-
Перестрахування, млн. грн.
Сплачено на перестрахування
6423,9
9064,6
8888,4
10745,2
-1,9
20,9
Виплати компенсовані перестраховиками
654,7
926,5
967,9
508,6
4,5
-45,7
Сформовані страхові резерви
8423,3
10904,1
10141,3 -7,0
12,1
Загальні активи
32213
41930,5
41970,1
45234,6
0,1
7,8
Проте, починаючи із 2009 року має місце тенденція до
скорочення загального обсягу валових доходів страхової компанії ПАТ «Просто
страхування»: так, в 2008 році валові доходи страхової компанії скоротились до
291,1 млн. грн. (темп скорочення валових доходів становив 22,9%), в 2010 році
продовжилась тенденція щодо зменшення доходу страхової компанії: за 2010 рік
величина валового доходу ПАТ «Просто страхування» склала 230,0 млн. грн., при
цьому скорочення у порівнянні із 2008 роком становило 61,1 млн. грн. або 21%.
Основними факторами, які викликали скорочення валових доходів страхової
компанії ПАТ «Просто страхування» протягом 2008-2010 років стали наступні:
– по-перше - серйозна фінансово-економічна криза в
Україні, яка негативним чином позначилась на розвитку фінансового сектору
України, у т.ч. і на його страховому сегменті;
– по-друге - через суттєве обмеження фінансових
ресурсів у корпоративному секторі (зокрема, через скорочення обсягів
кредитування), скоротився основний сегмент страхового ринку України - сегмент
добровільного страхування майна юридичних осіб;
– по-третє - відбулося вагоме скорочення автомобільного
ринку України (за оцінками, обсяг ринку нових автомобілів у 2010 році становив
не більше 25-30% від його рівня у 2008 році), внаслідок чого суттєво
скоротилась кількість договорів майнового страхування КАСКО;
– по-четверте, через скорочення рівня реальних доходів
населення та загальне зниження життєвого рівня українців суттєво зменшились
обсяги ринку майнового страхування фізичних осіб та обсяги ринку страхування
життя;
– по-п’яте, внаслідок несприятливої ситуації на
фондовому ринку України суттєво зменшились можливості страхових компаній
отримувати додатковий доход за рахунок інвестування вільних коштів у цінні
папери.
Таким чином можемо констатувати, що низка несприятливих
зовнішніх факторів призвела до суттєвого скорочення обсягів валових доходів
страхової компанії ПАТ «Просто страхування», які знизились із 377,5 млн. грн. у
2008 році до 230,0 млн. грн.; загальне зменшення валових доходів за період
2008-2010 років склало 147,5 млн. грн. або 39,1%.
Оцінки динаміки окремих складових валових доходів ПАТ «Просто
страхування» засвідчують, що протягом періоду 2008-2010 років усі компоненти
валового доходу страхової компанії характеризують несприятливою динамікою
(таблиця 2.3)
Таблиця 2.3 Динаміка окремих складових валового доходу ПАТ
«Просто страхування» з 2008-2010 роки
Показники
2008 рік
2009 рік
2010 рік
Зміна за 2008-2009рр
Зміна за 2009-2010рр
+/-
%
+/-
%
1. Доходи від страхової діяльності, млн.. грн..
256,0
201,4
171,2
-54,6
-21,3%
-30,2
-15,0%
2. Доходи від інвестиційної діяльності, млн.. грн..
98,4
75,2
49,1
-23,2
-23,6%
-26,1
-34,7%
3. Доходи від іншої діяльності, млн.. грн.
23,1
14,5
9,7
-8,6
-37,2%
-4,8
-33,1%
Сукупні валові доходи страхової компанії, млн. грн.
377,5
291,1
230,0
-86,4
-22,9%
-61,1
-21,0%
Загалом у структурі валового доходу страхової компанії ПАТ
«Просто страхування» виділяємо 3 складові - валові доходи від власне страхової
діяльності (обсяг зібраних валових страхових премій), валові доходи від
інвестиційної діяльності та валові доходи від іншої діяльності. Можемо
засвідчити, що за період 2008-2010 років скоротились доходи за усіма напрямками
діяльності ПАТ «Просто страхування», а саме:
· валові доходи від страхової
діяльності ПАТ «Просто страхування» в 2008 році скоротились у порівнянні із
2007 роком на -54,6 млн. грн. або на 21,3%; протягом 2009 року темпи
скорочення валових доходів від страхової діяльності дещо уповільнились, проте
загалом тенденція не змінилась - за 2009 рік обсяг валового доходу ПАТ «Просто
страхування» від страхової діяльності зменшився на 30,2 млн. грн. або на 15,0%;
· також протягом 2007-2009 років мало
місце скорочення доходів ПАТ «Просто страхування» від інвестиційної діяльності:
так, за 2008 рік у порівнянні із 2007 роком доходи страхової компанії від
інвестиційної діяльності скоротились на 23,2 млн. грн. або на 23,6%; у 2009
році негативна тенденція поглибилась, в результаті чого обсяг валових доходів
страхової компанії від інвестиційної діяльності скоротився на 26,1 млн. грн.
або на 34,7% у порівнянні із 2008 роком;
· також помітимо, що протягом 2007-2009
року скоротились доходи від іншої діяльності ПАТ «Просто страхування», не
пов’язаної зі здійсненням страхових операцій та інвестуванням - загалом їх
величина зменшилась із 23,1 млн. грн. у 2007 році до 9,7 млн. грн. у 2009 році.
Також, зазначимо, що тенденція до зменшення суми доходів
страховика простежується і за результатами діяльності компанії за 2010 рік ,
разом з тим за загальними показниками ринку страхування в цілому компанія також
втрачає свої позиції, це свідчить про необхідність активізації всіх дієвих
процесів роботи компанії.
В перспективі страхова компанія планує підтримувати високий
динамізм і розвиватись більш швидкими темпами, ніж ринок страхування в цілому.
Стратегічне завдання ПАТ «Просто страхування» - розвиватись більш динамічно ніж
ринок у середньому і забезпечувати щорічний приріст страхових премій на рівні
15% на рік. Більш динамічне зростання компанії ПАТ «Просто страхування» повинні
забезпечити такі фактори, як територіальне розширення продаж, залучення нових
страхувальників, подальша диференціація страхового продукту, диференціація та
зниження страхових тарифів, освоєння нових секторів ринку, маркетингова підтримка
та розвиток свого бренду.
Зазначимо, що на даний момент ринок м. Києва є основним
ринком страхування, а тому цілком логічно, що основні зусилля ПАТ «Просто
страхування» зосереджені зараз саме на цьому. За оцінками, рівень застосування
КАСКО становить понад 50% від автомобільного парку в Києві, що набагато більше
за середній показник по Україні. В перспективі слід очікувати суттєвого
загострення конкуренції на київському ринку, оскільки зараз потенціал
екстенсивного зростання вже вичерпаний на 50%, а тому потрібно переходити до
інтенсивних форм ведення конкурентної боротьби. Для більш інтенсивного
проникнення на ринок м. Києва доцільно порекомендувати ПАТ «Просто страхування»
реалізувати стратегію максимального наближення до клієнтів. На ринку м. Києва для
утримання існуючих клієнтів страховій компанії слід вдатись до реалізації
програм формування лояльності: гнучкі схеми оплати полісів для постійних
клієнтів, знижені тарифи за лояльність до компанії, додатковий сервіс для
постійних страхувальників.
На відміну від м. Києва, де потенціал для екстенсивного
зростання вже майже вичерпаний, у Східних регіонах в короткостроковій та
середньостроковій перспективі слід очікувати прискорення обсягів зростання
ринку, адже рівень застосування автострахування становить 20-25% від
автомобільного парку. Стратегія по відношенню до цього регіонального ринку
повинна полягати в тому, аби зараз максимально повно захопити існуючі незайняті
ніші: передусім це може бути пошук активних страхувальників, які не задоволені
роботою конкурентів на ринку страхування і шукають більш кращої страхової
пропозиції. Також потенційною цільовою аудиторією можуть бути автовласники, які
до даного часу через різні фактори не страхували авто, проте потенційно їх
можна залучити до програм страхування через проведення агітаційної та
роз’яснювальної роботи по вигодах страхування (це можуть бути платні статті про
автострахування в регіональній пресі, спеціалізовані програми на радіо та
місцевому телебаченні). В цілому, подібну стратегію цілком можливо застосовувати
і до менш розвинутих Східних регіонів України, але з запізненням в 1-1,5 роки.
Отже, ми вважаємо, що ПАТ «Просто страхування» необхідно розширити
загальні горизонти ринку продажу послуг і організувати активні продажі в
регіонах. Зазначимо, що в плани розвитку страхової компанії на найближчі три
роки входить відкриття своїх регіональних центрів продажу у Львові, Одесі та
Миколаєві.
2.3 Дослідження стратегії розвитку ПАТ «Просто страхування»
та оцінка її ефективності
Як було зазначено попередньо, на даний момент пріоритетним
напрямком страхової діяльності ПАТ «Просто страхування» є автомобільне
страхування - КАСКО та ОСЦПВВНТЗ. Тому далі ретельніше розглянемо стратегічні
позиції страхової компанії на ринку автомобільного страхування КАСКО та ОСЦПВВНТЗ.
На рис 2.5 представлено інформацію за попередніми даними
Держфінпослуг, щодо розподілу часток ринку авто страхування КАСКО в Україні між
провідними страховими компаніями. На рисунку 2.4 представлено інформацію щодо
динаміки зростання частки ринку та обсягів продаж страхової компанії ПАТ
«Просто страхування» в сегменті авто страхування КАСКО - ключовому сегменті
страхового ринку, де компанія веде свою діяльність.
Як свідчить представлений рисунок 2.6, протягом 3-х останніх
років роботи на ринку страхування КАСКО в Україні з 2008 року компанія ПАТ
«Просто страхування» нарощувала обсяги продажу страхових продуктів та
збільшувала частку ринку: в 2008 році частка ринку компанії склала 1,9%, в 2009
році - 2,1%, а в 2010 році обсяги зібраних страхових премій за полісами КАСКО
склали 211 млн. грн., а частка ринку склала 2,4%.
Рис. 2.5 Розподіл часток ринку авто страхування КАСКО між провідними
страховими компаніями в 2010 році, %
Задля того, аби і надалі утримувати свої позиції на цьому
перспективному сегменті українського страхового ринку ПАТ «Просто страхування»
потрібно розробити ефективну стратегію розвитку, яка дасть змогу формувати та
утримувати чисті конкуренті переваги. Передумовою розробки стратегії розвитку
ПАТ «Просто страхування» є проведення ретельного дослідження внутрішнього та
зовнішнього середовища компанії, яке дозволить ідентифікувати існуючі
можливості та загрози, виявити слабкі та сильні сторони компанії в конкуренції,
з урахуванням чого будуть розроблені найбільш адекватні нинішній ситуації
варіанти стратегічного розвитку ПАТ «Просто страхування» на ринку авто
страхування КАСКО в Україні.
Рис. 2.6. Динаміка частки та обсягів продаж ПАТ «Просто страхування» на
ринку авто страхування КАСКО в Україні в 2008-2010 рр., % (за даними відділу маркетингу
компанії)
Оцінюючи корпоративну структуру ринку автострахування КАСКО відзначимо,
що в структурі ринку можемо виділити такі групи компаній.
. До першої групи (лідерів ринку страхування КАСКО) відносяться
компанії АХА (15,4%), УСГ (9,2%) та УНІКА (7,6%), які мають набагато більшу за
інших учасників частку ринку та розвиваються більш динамічно, ніж решта гравців
ринку.
. До другої групи страхових компаній, які поступаються за часткою ринку
лідерам, при цьому випереджаючи решту конкурентів та розвиваючись більш
динамічно за них, слід віднести страхові компанії ОРАНТА (6,5%), ІНГО Україна
(5,2%) та ДЖЕНЕРАЛІ ГАРАНТ (5% ринку).
. Решта страхових компаній на ринку автострахування КАСКО займають
середні позиції ринку - це група страхових компаній УПСК (3,8% ринку), Страхова
група ТАС (3,0%), АЛЬФА-страхування (2,9%), СК «Універсальна» (2,7%), ПЗУ
Україна (2,7%), СК «ПРОВІДНА» (2,5%) та ПАТ «Просто страхування» (2,4% ринку).
. На решту 60 страхових компаній, що пропонують послуги авто
страхування КАСКО припадає 31,1% від усіх зібраних страхових премій, при цьому
частка жодної із компаній не перевищує 0,5% ринку.
Більш досконалу оцінку інтенсивності
конкуренції на ринку авто страхування КАСКО в Україні дозволяє надати індекс
Герфінделя-Гіршмана (ННІ). Індекс Герфіндаля-Гіршмана - індекс ринкової
концентрації різних фірм, представлених на ринку, який обчислюється як сума
квадратів часток ринку кожної з фірм. Даний індекс враховує характер розподілу
часток між конкурентами. Він розраховується для 50-ти найбільших підприємств,
які працюють на ринку і являє собою суму їх часток ринку:
де ННІ - індекс Герфінделя-Гіршмана,
dі - частки підприємств на ринку (в діапазоні від 0 до 1), і= 1,2,3,... 50.
Величина ННІ варіює в межах від 0 (повна де концентрація
ринку) і до 1 (абсолютна монополія - 100% ринку).
Для оцінки концентрації використаються наступні критеріальні
значення:
. Нормальна концентрація: ННІ < 0,1 - неконцентрований
ринок, фактично відсутній значний контроль ринку з боку крупних компаній.
. Середній ступінь концентрації: 0,100< ННІ <0,2 - помірковано
концентрований ринок, існує певний контроль над ринком з боку провідних
компаній.
. Високий ступінь концентрації: ННІ > 0,2 - слабке
конкурентне середовище, високий ступінь монополізації та концентрації ринку з
боку крупних компаній.
Рис. 2.7 Динаміка індексу Герфінделя-Гіршмана для ринку авто
страхування КАСКО в Україні в 2006-2010 рр. (за даними Ліги страхових
організацій)
На рис 2.7 представлено динаміку індексу Герфінделя-Гіршмана для
українського ринку авто страхування КАСКО, розрахованого на підставі інформації
щодо часток ринку окремих страхових компаній (за показником обсягу зібраних
страхових премій). Слід зважити на тенденцію поступового підвищення індексу
Герфінделя-Гіршмана, що свідчить про поступову концентрацію ринку авто страхування
КАСКО: поступово більш чітко виділяється коло компаній-лідерів ринку, які
займають усе його більшу частку і отримують більші можливості для контролю над
ринковою ситуацією та створюють обмеження для конкуренції. В цілому дана
тенденція є характерною не лише для України, а і для страхових ринків
розвинених західних країн.
З огляду на виявлену тенденцію, та зважаючи на європейський досвід
розвитку авто страхування КАСКО, можемо спрогнозувати, що надалі концентрація
ринку авто страхування КАСКО посилюватиметься і згодом він може набути ознак
олігополії, коли більшу частину ринку контролюватимуть 3-4 провідних страхових
компанії, а решта учасників займатимуть невеликі локальні ніші, обслуговуючи
потреби невеликих та специфічних сегментів ринку.
В 2010 році було проведене експертне опитування серед топ-менеджменту
провідних страхових компаній та брокерів: серед опитаних експертів 57,2% -
керівники компаній та дирекцій; 23,8% - заступники керівника; 19% - директори
департаментів. Компанії, які представляли експерти, мають наступну продуктову
лінійку:
· КАСКО;
· страхування цивільно-правової
відповідальності власників наземних транспортних засобів;
· страхування водія від нещасного
випадку;
· страхування відповідальності
перевізника вантажів.
Деякі страхові компанії працюють з продуктами страхування
цивільно-правової відповідальності власників транспортних засобів та Зеленою
карткою на агентських угодах (9%). Деякі страховики пропонують додатково за
плату або у подарунок (безкоштовно) медичне страхування, страхування від
нещасного випадку перевізника, експедитора.
Експерти зауважили, що у страховому портфелі компанії частка
продуктів автострахування за обсягами платежів в середньому складає 39,5%, до
того ж мінімальне значення даного показника було на рівні 1%, а максимальне -
80%. Проранжувавши регіони за обсягом збуту продуктів з автострахування,
респонденти віддали перше місце Центральному, друге - Східному, а третє -
Південному та Західному.
Щодо визначення основних каналів продажу полісів з
автострахування у компаніях, то на українському ринку переважно
використовуються наступні канали продажів:
· реалізація страхових продуктів через
власні філії та представництва;
· реалізація страхових продуктів через
головний офіс та агентську мережу;
· реалізація страхових продуктів через
не страхових посередників (61% ринку збуту через не страхових посередників
утримують банківські установи, 28% - автосалони, 11% - туристичні фірми);
· реалізація страхових продуктів через
брокерів.
Серед найважливіших конкурентних переваг страхових компаній
63,6% респондентів зазначили своєчасність виплат відшкодувань; 54,5% -
фінансову надійність; 54,5% - наявність власних експертів (андерайтерів,
аварійних комісарів); 45,5% - значний досвід роботи в галузі автострахування;
36,4% - дисконтну політику; 31,8% - розгалужену мережу продажів, цілодобову
безкоштовну евакуацію автомобіля, укладання договорів з технічними центрами,
наявність висококваліфікованого персоналу та діяльність call-центрів; 27,3% -
медичний асистанс; 22,7% - юридичну підтримку страхувальника та швидкість
оформлення поліса; 18,2% - орієнтацію на VIP-сегмент, імідж, репутацію та
високоякісну інформаційну систему; 13,6% - високий рейтинг; 9,1% - бренд.
Серед додаткових конкурентних переваг на ринку страховики
застосовують:
– нестандартні програми автострахування з франшизою 0%;
– якісний сервіс;
– розгляд справ до 1 тижня;
– наявність автомобіля-замінника;
– можливість компромісних виплат;
– страхування без урахування амортизаційного зносу авто
до 5 років;
– відшкодування без підтверджуючих документів при
розмірі збитку до 6% страхової суми;
– зменшення на другий рік розміру страхового платежу до
40%;
– підтримка в дорозі (евакуатор, готель, квитки).
Сучасні дії страховиків скоріше спрямовані на перерозподіл
існуючого ринку, а не на розвиток його потенціалу й охоплення нової клієнтури.
За оцінками експертів, по КАСКО застраховано 7-10% авто, зважаючи на цей факт
поле для подальшої діяльності доволі значне. Проте основна боротьба сьогодні
точиться не за потенційного клієнта, а за існуючого страхувальника.
Що стосується прогнозів розвитку ринку автострахування КАСКО
в Україні, то за оцінками експертів вітчизняний ринок автострахування у
найближчі 2 роки буде розвиватись доволі активно, чому сприятимуть такі фактори
як відновлення ринку автомобільних продаж після кризи та збільшення обсягів
продаж автомобілів у кредит (зауважимо, що ринок автострахування зростає в
основному за рахунок розвитку авто кредитування). Збільшення кількості
транспортних засобів - основний стимулюючий фактор щодо розвитку ринку
автострахування у найближчі 2 роки та ставка на співробітництво з банками, так
вважає 72,7% експертів; віддають перевагу усвідомленню клієнтами необхідності
страхового захисту водіїв та транспортних засобів - 59,1% опитаних; зростанню
платоспроможності власників транспортних засобів - 54,5%, а зростанню попиту з
боку фізичних та юридичних осіб - 50%.
Таким чином можемо сказати, що в перспективі ПАТ «Просто
страхування» слід очікувати посилення конкуренції на ринку авто страхування
КАСКО з боку таких прямих конкурентів як УПСК, «Страхова група ТАС», «АЛЬФА
Страхування», СК «УНІВЕРСАЛЬНА», «ПЗУ Україна» та СК «ПРОВІДНА». Слід
відзначити, що для створення підґрунтя для успішного розвитку ПАТ «Просто
страхування» в довгостроковій перспективі компанії необхідно розробити
стратегію створення та утримання чистих конкурентних переваг у порівнянні з
конкуруючими страховими компаніями. Що стосується методичного інструментарію
обґрунтування вибору варіанту ефективної стратегії, то ми у якості такого
інструменту стратегічного планування пропонуємо ПАТ «Просто страхування» використовувати такий інструмент як матриця
SPACE-аналізу.
Розділ 3. Основні напрями удосконалення стратегії розвитку
ПАТ «Простострахування» на ринку України
.1 Формування стратегічних цілей розвитку ПАТ «Просто
страхування»
В даному пункті роботи обґрунтуємо
стратегічні напрямки розвитку компанії ПАТ «Просто страхування» із
використанням SPACE-аналізу. В таблиці 2.3 наведено експертні оцінки основних
факторів економічного потенціалу страхової компанії за шкалою оцінок від -5 до
+5, вага факторів, тобто їх важливість для формування економічного потенціалу
страхової компанії та зважені оцінки факторів, на підставі яких визначено
загальну оцінку потенціалу страхової компанії на ринку авто страхування КАСКО в
Україні.
Таблиця 3.1 Оцінка економічного
потенціалу ПАТ «Просто страхування» на ринку авто страхування КАСКО
Складові потенціалу
Оцінка складової, Fi
Вага, vi
Зважена оцінка, F
1. Матеріально-технічна база страхової компанії
+4,5
0,08
0,38
2. Управлінський потенціал страхової компанії
+4,0
0,19
0,76
3. Мережа регіонального продажу послуг
+1,5
0,13
0,19
4. Фінансовий потенціал страхової компанії
+ 5,0
0,17
0,84
5. Маркетинговий потенціал страхової компанії
+2,0
0,15
0,29
6. Кадровий потенціал страхової компанії
+4,5
0,13
0,57
7. Інформаційне забезпечення страхової компанії
+1,0
0,16
0,16
Інтегральна оцінка економічного потенціалу страхової
компанії
3,19
Зважена оцінка факторів визначається
за наступною формулою:
- бальна оцінка і-го параметру (за шкалою від -5 до +5), vi - вагомість
і-го параметру у формуванні економічного потенціалу. Значення vi знаходяться в
інтервалі від 0 до 1, при цьому вони визначаються експертно таким чином, аби
дотримувалась наступна рівність: Як засвідчують здійснені оцінки економічного потенціалу ПАТ «Просто
страхування», його можна охарактеризувати як «достатньо високий» (3,19 за 5-ти
бальною шкалою, що складає 64% від максимально можливої оцінки).
До найбільш вагомих факторів, які формують економічний
потенціал страхової компанії, передусім слід віднести: розвинену
матеріально-технічну базу; високий управлінський та кадровий потенціал компанії
(що зокрема досягається за рахунок постійного навчання та розвитку персоналу по
програмах МВА, спеціалізованих курсах зі страхування, проходження практики в
міжнародних страхових компаніях - партнерах ПАТ «Просто страхування»); значні
фінансові можливості компанії (що у свою чергу обумовлено іноземним походженням
капіталу компанії).
У той же час можемо виділити і певні слабкі місця в компанії
ПАТ «Просто страхування», які знижують її економічний потенціал і не дають
можливості досягти більшого рівня конкурентоспроможності:
· по-перше - слабкими сторонами ПАТ
«Просто страхування» є поки що недостатньо розвинена регіональна мережа продаж
страхових послуг. На даний момент компанія переважно зосередила свою діяльність
в Києві та ще 5 крупних містах - Донецьку, Дніпропетровську, Луганську, Львові
та Харкові. На даний момент саме ці регіональні ринки забезпечують до 90% усіх
продаж послуг авто страхування КАСКО. У той же час для страхової компанії, яка
бажає розвиватись і в майбутньому зберігати статус лідера ринку, необхідно розширювати
власну регіональну мережу представництв для того, аби максимально охопити
ринок, домогтись високого рівня впізнання компанії потенційними
страхувальниками, сформувати потенційну клієнтську базу. Тому вважаємо, що в
перспективі для збільшення свого економічного потенціалу та зміцнення
конкурентних позицій ПАТ «Просто страхування» потрібно розпочати розвиток
регіональної мережі продаж і в інших регіонах України;
· по-друге - слабким місцем страхової
компанії ПАТ «Просто страхування» є недостатній рівень інвестицій у маркетинг
та просування. В результаті компанія має обмежений маркетинговий бюджет і не
може максимально ефективно реалізовувати усі маркетингові функції, передусім
функцію брендингу;
· по-третє - слабким місцем ПАТ «Просто
страхування» є недостатньо ефективна інформаційна система компанії. Можемо
сказати, що для підвищення свого економічного потенціалу в майбутньому компанії
необхідно впровадити більш сучасні інформаційні технології.
Далі ми здійснимо оцінку наступної групи факторів, які чинять
вплив на вибір стратегії страхової компанії ПАТ «Просто страхування» - факторів
зовнішнього середовища, які впливають на розвиток ринку авто страхування КАСКО
в Україні.
Таблиця 3.2 Оцінка сили та характеру впливу зовнішніх
факторів на ПАТ «Просто страхування»
Фактори зовнішнього середовища
Оцінка складової, Fi
Вага, vi
Зважена оцінка, F
1. Відновлення економіки України після кризи
+1
0,15
0,15
2. Зменшення податкового тиску на бізнес
+0,5
0,1
0,05
3. Значний попит на КАСКО через розвиток авто кредитування
+2,5
0,25
0,63
4. Розгортання інфляційних процесів
-2
0,2
-0,40
5. Нестабільна політична ситуація в країні
-1,5
0,1
-0,15
6. Позитивні зміни у страховому законодавстві
+2
0,2
0,40
Зважена оцінка впливу зовнішнього середовища
0,68
До факторів, які характеризують зовнішні умови бізнесу
страхової компанії, нами були обрані наступні ключові: відновлення економіки
України після кризи; поступове зменшення податкового тиску на бізнес, додаткові
можливості для розвитку; наявність значного попиту на програми авто страхування
КАСКО через розвиток ринку авто кредитування; високі темпи інфляції в Україні,
що об’єктивно зменшує доходи потенційних клієнтів компанії, знижує рівень їх
платоспроможного попиту; нестабільна політична ситуація в Україні, невизначеність
державного курсу в економічній та фінансовій сферах; позитивні зміни в
страховому законодавстві.
Оцінки впливу зовнішнього середовища
показують, що в цілому його фактори впливають позитивно на ринок авто
страхування КАСКО в Україні, передусім це сприятлива загальна макроекономічна
кон’юнктура, поступове зменшення податкового тягаря та існування стабільного
попиту на КАСКО через динамічний розвиток авто кредитування. У той же час
можемо виділити і суттєві загрози із боку зовнішнього середовища, передусім -
це високий рівень інфляції, що у свою чергу зменшує коло платоспроможних
страхувальників.
Наступним кроком при обґрунтуванні
стратегії за допомогою матриці SPACE-аналізу є оцінка сили
конкурентної позиції та визначення конкурентних переваг ПАТ «Просто
страхування». Серед факторів, які можуть
свідчити про силу (слабкість) конкурентної позиції страхової компанії ми
обрали наступні:
1. Репутація страхової компанії на ринку (імідж надійності,
своєчасності виплат).
. Рівень ціни на страхові послуги (середній рівень страхових
тарифів за аналогічних умов страхування).
. Широта пропозиції послуг, диференціація пропозиції
(кількість діючих страхових програм, ступінь диференціації від конкурентів).
. Ступінь підтримки та сервісу для страхувальників (робота
експертів, аварійних комісарів, call - центру).
. Налагоджена робота із партнерами по каналам продаж послуг
(страхові агенти, автосалони, банки).
. Робота по формуванню програм лояльності для страхувальників
(накопичувальні знижки, додатковий сервіс для постійних клієнтів).
Ключовими конкурентами ПАТ «Просто страхування» на ринку
автострахування КАСКО є такі страховики як СК «ПРОВІДНА», ПЗУ Україна та СК
«Альфа-Страхування». В таблиці 3.3 представлено матрицю конкурентного профілю
для оцінюваних страхових компаній. Оцінки засвідчують, що за сукупністю
параметрів конкурентоспроможності позиція ПАТ «Просто страхування» є найбільш
потужною і дана компанія є лідером за показником конкурентоспроможності. До
найбільш вагомих конкурентних переваг ПАТ «Просто страхування» варто віднести
репутацію надійної компанії, широкий спектр пропозиції страхових програм КАСКО,
високий рівень підтримки і сервісу для страхувальників та реалізацію програм
формування лояльності і створення стабільної клієнтської бази.
Що стосується конкурентних слабостей ПАТ «Просто страхування»
у порівнянні із ключовими конкурентами, то до них варто віднести більш високий
рівень страхових тарифів та поки що недостатньо добре налагоджену роботу із
партнерами по каналам продаж послуг. Відносно страхових тарифів, то більш
високий їх рівень обумовлений високим ступенем диференціації пропозиції
страхових послуг та високим рівнем сервісу та підтримки страхувальників. Щодо
відносин із каналами продаж, то компанії в перспективі слід активізувати роботу
в цьому напрямку, передусім це стосується побудови взаємовідносин із
автосалонами.
Таблиця 3.3 Матриця конкурентного профілю для ПАТ
«ПРОСТО-страхування
Фактори конкурентоспр
Вага
ПАТ «Просто страхування»
ПРОВІДНА
ПЗУ Україна
Альфа-Страхування
Оцінка
Зважена
Оцінка
Зважена
Оцінка
Зважена
Оцінка
Зважена
1. Репутація компанії
0,14
3,5
0,49
4,5
0,63
2,5
0,35
3
0,42
2. Рівень страхових тарифів
0,22
-2,4
-0,528
-1,5
-0,33
1
0,22
1,6
0,35
3. Широта пропозиції послуг
0,11
4
0,44
-1
-0,11
0,5
0,055
-2
-0,22
4. Підтримка страхувальників
0,16
3,5
0,56
0,5
0,08
1
0,16
-0,5
-0,08
5. Канали продаж
0,17
1
0,17
3
0,51
-0,5
-0,085
0,5
0,09
6. Формування лояльності
0,2
4
0,8
2,5
0,5
4
0,8
4,5
0,90
Інтегральна оцінка
1
-
1,93
-
1,28
-
1,50
-
1,46
Останній крок при обґрунтуванні найбільш оптимального
варіанту стратегії розвитку страхової компанії за допомогою SPACE-аналізу -
оцінка рівня привабливості сфери авто страхування КАСКО, яка фактично
проводиться з урахуванням факторів безпосереднього конкурентного оточення.
До факторів, які в найбільшій мірі впливають на привабливість
сфери авто страхування КАСКО варто віднести наступні:
– стабільна тенденція зростання ринку в усіх його
продуктових сегментах за кілька останніх років з прогнозами збереження ситуації
на майбутнє;
– високий рівень прибутковості страхування КАСКО у
порівнянні із іншими видами авто страхування;
– тенденції щодо збільшення кількості автомобільного
парку в Україні, що збільшує число страхувальників;
– рівень користування послугами КАСКО в Україні
становить лише 7-10%, що свідчить про значний нереалізований потенціал ринку;
– негативний вплив на розвиток чинять фактори
конкуренції, зокрема - високий динамізм переслідувачів - ПЗУ Україна та СК
«Альфа-страхування», можливість виходу на ринок потужних іноземних страхових
груп;
– негативно на розвиток авто страхування КАСКО впливає
постійно-зростаюче число ДТП, що призводить до зростання страхових виплат.
Оцінки основних факторів, що визначають привабливість сфери
авто страхування КАСКО представлені в Таблиці 3.4
Таблиця 3.4 Оцінка привабливості ринку сфери авто страхування
КАСКО в Україні
Фактори привабливості ринку
Оцінка складової, Fi
Вага, vi
Зважена оцінка, F
1. Тенденція зростання ринку страхування КАСКО
+ 4,0
0,2
0,80
2. Високий рівень прибутковості операцій із КАСКО
+ 3,5
0,2
0,70
3. Нові можливості нарощування обсягів продажу
(збільшення автомобільного парку)
+ 2,5
0,17
0,43
4. Нереалізований потенціал ринку - до 90% від
автомобільного парку
+4,5
0,13
0,59
5. Інтенсивне зростання конкурентів, можлива поява
нових іноземних страховиків
- 4,0
0,17
-0,68
6. Зростаюче число ДТП, збільшення страхових виплат
- 3,0
0,13
-0,39
Оцінка привабливості ринку страхування КАСКО
1,44
Здійснені оцінки показують, що в цілому рівень привабливості
такого напрямку бізнесу як авто страхування КАСКО є досить високим, що головним
чином забезпечено стійкою динамікою зростання ринку та прогнозами щодо
збереження існуючих тенденцій в майбутньому.
Тепер, коли ми провели оцінку усіх чотирьох складових
компонентів, необхідних для обґрунтування оптимального типу стратегії розвитку
ПАТ «Просто страхування», здійснимо трактування отриманих значень показників і
визначимось з можливими альтернативними варіантами стратегій.
Таблиця 3.5 Можливі стратегії для ПАТ «Просто страхування»
Показники
Значення
1. Економічний потенціал страхової компанії (від -5
до +5)
3,19 (високий)
2. Вплив зовнішнього середовища на ринок КАСКО (від
-5 до +5)
0,68 (помірно позитивний)
3. Конкурентні переваги компанії (від -5 до +5)
1,93 (вагомі)
4. Привабливість ринку страхування КАСКО (від -5 до
+5)
1,44 (середня)
5. Оптимальний тип стратегії для страхової компанії
Наступальна стратегія лідера, орієнтована на
зростання
6. Можливі варіанти реалізації стратегії страхової
компанії
Реалізація стратегії територіального розширення
ринків, інтенсифікація роботи із діючими страхувальниками, залучення нових
клієнтів, поки що неохоплених програмами страхування КАСКО, розширення
спектру пропозиції страхових програм, диференціація пропозиції Таблиця 3.6 Матриця SWOT- аналізу для ПАТ «Просто
страхування»
Внутрішні фактори Зовнішні фактори
Сильні сторони 1. Високий професіоналізм
управлінської команди 2. Значні фінансові можливості 3. Гарна
матеріально-технічна база 4. Високий професіоналізм працівників 5. Широкий
асортимент послуг 6. Позитивний імідж 7. Програми лояльності для
страхувальників 7. Сервіс та підтримка страхувальників
Слабкі сторони 1. Недостатньо ефективно побудована
робота з каналами продаж (автосалонами) 2. Нерозвиненість ІТ - технологій та
експертних систем оцінки ризиків 3. Відсутність ефективної реклами 4. Більш
високі тарифи на послуги 5. Недостатньо розвинена регіональна мережа
Стратегічні можливості 1. Збільшення автомобільного
парку 2. Зростання економіки 3. Підвищення рівня доходів. 4. Зростання
необхідності страхування автомобілів 5. Позитивні зміни у законодавстві 6.
Значний нереалізований потенціал ринку 7. Висока прибутковість КАСКО
Стратегія, що витікає з перехресного аналізу сильних
сторін та зовнішніх можливостей Для розширення ринків страхова компанія
повинна максимально ефективно використовувати потенціал працівників та завойовувати
нові ринки, вдаючись, наприклад, до реклами. Шляхом сучасних маркетингових
прийомів впливати на свідомість автовласників, переконуючи їх у важливості
страхування КАСКО. Компанія повинна робити акцент на власній фінансовій
стабільності та надійності, гарантованості виплат
Стратегія, що витікає з перехресного аналізу слабких
сторін та зовнішніх можливостей Страхова компанія може залучати нових
клієнтів, оскільки ринок страхування КАСКО має тенденції до зростання, а його
нереалізований потенціал становить 90%. Разом з тим, компанія повинна
спрямовувати значну частину отриманих коштів на розширення маркетингового
відділу, що дасть змогу проводити маркетингові заходи та буде мати позитивний
вплив на процес планування. Акцент на стратегічному маркетинговому плануванні
допоможе уникнути багатьох перешкод у майбутньому і забезпечить присутність
компанії на нових ринках.
Стратегічні загрози 1. Інтенсивний розвиток
переслідувачів 2. Збільшення частоти ДТП, зростаючі страхові виплати 3.
Прихід нових західних гравців. 4. Нестабільна політична ситуація 5.
Нестійкість фінансової системи, зростання інфляції.
Стратегія, що витікає з перехресного аналізу сильних
сторін та зовнішніх загроз Вдаючись до стратегії диференціації, компанія може
уникнути загрози з боку конкурентів. Фірма має підвищувати імідж компанії для
збільшення довіри з боку клієнтів та тим самим, перекриваючи можливості для
розвитку західних гравців.
Стратегія, що витікає з перехресного аналізу слабких
сторін та зовнішніх загроз Компанія має посилити заходи стосовно визначення
оптимальних страхових тарифів в залежності від індивідуального ризику окремих
категорій страхувальників за допомогою впровадження інформаційних та
експертних систем. Це дасть змогу знизити середній рівень страхового тарифу та
надасть компанії додаткові цінові переваги в умовах посилення конкуренції.
Як показує дана матриця, компанія ПАТ «Просто страхування»
опинилася в ситуації із домінуванням сильних сторін над слабкими та
переважанням зовнішніх можливостей над загрозами. Компанія отримує конкурентні
переваги, які вона може зберегти і примножити за допомогою фінансового
потенціалу та вдалої маркетингової політики. Погрози незначні, необхідно
концентруватися на забезпеченні інтересів. В даній ситуації ПАТ «Просто
страхування» передусім необхідно реалізовувати дії, спрямовані на територіальне
розширення продаж, залучення нових страхувальників, подальшу диференціацію
свого страхового продукту у сфері авто страхування КАСКО, освоєння нових
секторів ринку та маркетингову підтримку та розвиток свого бренду.
На даний момент пріоритетним напрямком стратегічного розвитку
страхової компанії ПАТ «Просто страхування» є подальший регіональний розвиток
та відкриття нових регіональних центрів продажу. Зазначимо, що хоча
регіональний ринок м. Києва і продовжує домінувати в загальній структурі ринку,
проте поступово частка регіональних ринків починає збільшуватись, а тому саме
освоєння регіональних ринків у даний момент повинне створити страховій компанії
підґрунтя для зростання у майбутньому.
Відповідно до сформованої загально ринкової стратегії
страхової компанії можемо зазначити, що стратегічним напрямком розвитку мережі
збуту страхових послуг ПАТ «Просто страхування» є більш широке географічне
охоплення українського ринку з метою забезпечення динамічного розвитку компанії
у майбутньому. На даний момент основний внесок у динаміку розвитку ПАТ «Просто
страхування» вносить ринок м. Києва та ринки ще 3-х крупних обласних центрів на
Сході України - Дніпропетровська, Донецька та Харкова. Якщо говорити про
середньострокові та довгострокові перспективи розвитку ПАТ «Просто страхування»
на ринку страхування КАСКО України, то надалі основу динаміки повинні
забезпечувати інші регіональні ринки: у середньостроковій перспективі
(найближчі 2-3 роки) - це ринки достатньо крупних та економічно розвинутих
областей України - Запорізької, Одеської, Миколаївської, Львівської,
Луганської; у найбільш довгостроковій перспективі - це регіональні ринки поки
що мало розвинутих областей - переважно Центральні та Західні області України.
Тому цілком обґрунтовано можна стверджувати, що задля того, аби мати можливість
динамічно розвиватись у перспективі, ПАТ «Просто страхування» уже сьогодні
повинна здійснити вихід на найбільш перспективні регіональні ринки, відкривши
там свої центри продажу і розпочавши роботу з організації просування своїх
страхових послуг у цих регіонах. Основна задача виходу страхової компанії ПАТ
«Просто страхування» на регіональні ринки на даний момент - це закріпитись на
цьому ринку, зробити так, щоб потенційні страхувальники знали про існування ТМ
«Просто страхування», розпочати роботу з формування стійкого кола
індивідуальних та корпоративних клієнтів у цих регіонах.
Зазначимо, що в плани розвитку страхової компанії на
найближчі три роки входить відкриття своїх регіональних центрів продажу в м.
Одесі. При цьому розглядається 2 альтернативних варіанти регіонального розвитку
ПАТ «Просто страхування»:
· базовий варіант - це відкриття
регіонального центру продажу у м. Одеса власними силами;
· альтернативний варіант - це відкриття
регіонального центру продажу у м. Одеса через механізм франчайзингу.
Франчайзинг може стати ефективною формою співробітництва
гравців страхового ринку, що в результаті суттєво скоротить адміністративні
витрати по продукту для клієнта і забезпечить якість страхової послуги.
Сьогодні страхові компанії шукають нові методи завоювання ринків. Нарощування
власної регіональної мережі продажу, як правило, не вирішує завдання: мережа
вимагає чималих фінансових вливань, при цьому сам ринок не збільшується: на
ринку присутні більше 400 СК, і нові ризики практично не з'являються.
Система, по якій працював страховий ринок у минулому періоді,
а саме відкриття величезної кількості філій, виявилася вкрай неефективною, адже
по своїй витратній складовій філії збиткові. Більшість мереж були відкрита не з
метою розвитку бізнесу, а для перепродажу західним інвесторам. Зараз же багато
страховиків зіштовхнулися із ситуацією, коли необхідно або закривати збитковий
бізнес, або його реструктуризувати, змінюючи призначення повнофункціональних
філій. Тільки сьогодні, коли ринок перестав бути ажіотажним і переходить до
стабільної фази, ефективні технології поширення продуктів стають затребуваними.
Перспектива - за франчайзингом, новою формою співробітництва СК і страхових
посередників.
.2 Перспективи впровадження ефективних функціональних
стратегій ПАТ »Просто страхування»
Суттєвий вплив ризиків на всі елементи, цінності і сторони
діяльності комерційної організації приводить до необхідності формулювання
функції управління ризиками, виходячи з того, що по суті своїй процес
управління комерційною організацією являє собою послідовність економічних і
соціальних виборів, кожний з яких запускає визначені фінансові й організаційні
механізми, що мають істотний вплив для даного бізнесу, які знижують або
підвищують її ризикову позицію при досягненні тієї норми прибутку, що
виявляється доступною в умовах конкретної соціально-економічний ситуації.
Основна мета управління ризиками - їх мінімізація з метою уникнення або часткового
зменшення можливих фінансових втрат від дії ризиків.
Особливо важливо підкреслити, що до суттєвих переваг
франчайзингового проекту для ПАТ «Просто страхування» слід віднести мінімізацію
економічних ризиків, адже більшу частину операційних та інвестиційних витрат
бере на себе регіональний франчайзинг, а тому рівень можливих збитків
підприємства у разі реалізації найбільш несприятливого сценарію подій буде
набагато меншим (Таблиця 3.7).
Таблиця 3.7 Ризик максимальних збитків ПАТ «Просто
страхування» за умови реалізації найбільш несприятливого сценарію подій
Показники
Розвиток за рахунок власних коштів
Розвиток за допомогою франчайзингу
1. Рівень інвестицій, тис грн.
285,0
85,0
2. Величина чистого збитку
-287,4
-4,2
3. Збитковість інвестицій
-100,4%
-4,9%
Як засвідчують результати аналізу ризику максимальних збитків
ПАТ «Просто страхування», у разі відкриття регіонального центру продажу
підприємства за рахунок власних сил дисконтована величина збитків складе 287,4
тис грн., тобто збитковість інвестицій підприємства у даний проект становитиме
100,4%. У той же час при реалізації франчайзингового проекту дисконтована
величина збитків за умови реалізації найгіршого сценарію розвитку складе 4,2
тис грн., тобто рівень збитковості інвестицій ПАТ «Просто страхування» буде
тільки 4,9%. Таким чином ще раз можемо сказати, що франчайзинговий проект
володіє суттєвими перевагами із точки зору мінімізації ризиків можливих
збитків.
В ході реалізації проекту підвищення регіонального розвитку
ПАТ «Просто страхування» на українському ринку можуть виникнути наступні
потенційні ризики.
· ризик, пов'язаний із неправильною
оцінкою фахівцями ПАТ «Просто страхування» регіонального ринку та потенційного
попиту на страхові послуги. Даний ризик виникає у зв’язку із тим, що існує
імовірність неадекватної оцінки якісних характеристик ринку (як наслідок -
переоцінки кількості потенційних страхувальників та потенційного попиту на
страхування), невірного визначення конкурентних переваг та неправильного
позиціонування ПАТ «Просто страхування» на ринку. Даний ризик по суті - ризик
некоректної оцінки ринку. Результатом дії даного ризику може стати суттєве
відхилення фактичних обсягів продажу страхових послуг від запланованих по
проекту;
· ризик можливих активних дій
конкурентів на ринку, пов’язаними із просуванням аналогічних ПАТ «Просто
страхування» послуг. Якщо попередній ризик по суті - це ризик здійснення
суттєвих прорахунків у маркетинговому плануванні ПАТ «Просто страхування», то
даний ризик - це ризик несприятливого розвитку ситуації у конкурентному
середовищі, коли конкуренти також розпочнуть активно просувати на ринок
аналогічні послуги і будуть тиснути на ПАТ «Просто страхування»;
· ризик, пов'язаний із недостатнім
рівнем платоспроможності регіональних страхувальників та як наслідок - ризик
збитків, пов'язаний з неплатежами;
· останній вид ризику, який ми
розглядаємо в рамках даного проекту - це ризик несприятливої ситуації на
автомобільному ринку, а саме - подальше падіння обсягів первинних реєстрацій
авто, що зменшить і попит на послуги автострахування ПАТ «Просто страхування»
Першим етапом в процесі оцінки проектних ризиків є визначення
тих із них, які мають найбільш суттєвий вплив на даний проект із 2-х точок
зору: по-перше - із точки зору імовірності настання даного ризику; по-друге -
із точки зору міри його негативного впливу на реалізацію даного проекту.
Отже, спочатку здійснимо оцінку імовірності реалізації
окремих ризиків. Для оцінки імовірності реалізації окремих ризиків нами
використовувався експертний метод оцінювання шляхом опитування: трьом фахівцям
підприємства (генеральному директору, фінансовому директору та виконавчому
директору) запропоновано оцінити імовірність реалізації окремих ризиків. В
результаті була отримана очікувана імовірність реалізації окремих ризиків -
середнє арифметичне оцінок експертів. В таблиці 3.8 представлені експертні
оцінки імовірності реалізації окремих ризиків.
Таблиця 3.8 Оцінки імовірності реалізації ризиків
Ризики
Експерти
Середня імовірність
Генеральний директор
Фінансовий директор
Виконавчий директор
1. Ризик невірної оцінки попиту та нереальних
прогнозів продажу страхових полісів
0,3
0,2
0,4
0,3
2. Ризик загострення конкуренції на даному
бізнес-напрямку
0,1
0,1
0,1
0,1
3. Ризик низької платоспроможності страхувальників
0,2
0,1
0,15
0,15
4. Ризик продовження кризи на автомобільному ринку
0,2
0,3
0,1
0,2
Середня імовірність по кожному з ризиків визначається як
середньоарифметичне оцінок віх 3-х експертів.
Як свідчать оцінки експертів ПАТ «Просто страхування»,
найбільш імовірним за методом вагових коефіцієнтів ризиком за даним проектом є
ризик невірної оцінки попиту і як результат - визначення нереальних планів по
продажам страхових послуг (30% імовірності), як наслідок - невірна прогнозна
оцінка доходів та прибутків. Така висока імовірність настання даного ризику
пов’язана із тим, що регіональний ринок Одеси невідомий для ПАТ «Просто
страхування», підприємство ще не має тут такого значного досвіду, а тому не
може із 100% точністю оцінювати ринок та прогнозувати попит. Що стосується
інших ризиків, то в цілому їх імовірність експерти оцінюють як значно нижчу,
при цьому найбільшим з них є ризик продовження кризи на автомобільному ринку.
Наступним етапом в оцінці проектних ризиків є визначення сили
негативного впливу кожного з факторів ризиків на обраний для реалізації проект
регіонального розвитку ПАТ «Просто страхування». В таблиці 3.9 представлені
оцінки імовірності негативного впливу різних факторів ризику на реалізацію
проекту, одержані за допомогою опитування експертів (за 4-х бальною шкалою: «4
- критичний»; «3 - відчутний»; «2 - помірний»; «1 - слабкий»).
Здійснені експертами оцінки сили впливу ризиків на проект
показують, що в найбільшій мірі експерти занепокоєні можливим впливом на
результати проекту такого ризику як ризик невірної оцінки попиту та
встановлення недосяжних планів по продажам, який вони оцінюють в 3 бали
(відчутний). Також в достатній мірі експерти занепокоєні можливими негативними
впливами продовження кризи на автомобільному ринку (оцінка в 2,66 балів) -
даний ризик займає проміжне положення між «помірним» і «відчутним», будучи
ближче до останнього.
Таблиця 3.9 Оцінки сили негативного впливу ризиків на
реалізацію проекту регіонального розвитку ПАТ «Просто страхування» (оцінки
експертів)
Ризики
Оцінки експертів
Середня оцінка впливу, балів
Генеральний директор
Фінансовий директор
Виконавчий директор
1. Ризик невірної оцінки попиту та нереальних
прогнозів продажу страхових полісів
«4» - критичний
3- «відчутний»
3- «відчутний»
3,0
2. Ризик загострення конкуренції на даному
бізнес-напрямку
«3- відчутний»
«2 - помірний»
«2 - помірний»
2,33
3. Ризик низької платоспроможності страхувальників
«2- помірний»
«3- відчутний»
«2 - помірний»
2,33
4. Ризик продовження кризи на автомобільному ринку
«3 відчутний»
«3 відчутний»
«2 - помірний»
2,66
Далі ми побудуємо карту ризиків за розробленим нами проектом
посилення регіонального розвитку ПАТ «Просто страхування» на українському ринку
за двома координатами: імовірність виникнення ризиків та сила негативного впливу
ризиків на проект.
Рис 3.1. Карта ризиків по проекту регіонального розвитку ПАТ
«Просто страхування» (складено автором самостійно)
На підставі карти ризиків запропонованого проекту ми можемо
зазначити, що із урахуванням імовірності реалізації ризиків та їх негативного
впливу на реалізацію запропонованого проекту ПАТ «Просто страхування» найбільшу
увагу повинне приділити двом ризикам - ризику №1 (ризику некоректної оцінки
попиту та неправильного прогнозу продаж послуг) та ризику № 4 (ризику
продовження кризи на автомобільному ринку), оскільки ці ризики є найбільш
важливими з точки зору співвідношення їх імовірності та сили їх негативного
впливу на проект.
3.3 Оцінка ефективності стратегії розвитку ПАТ «Просто страхування»
Далі ми здійснимо оцінку економічної ефективності
альтернативних варіантів розвитку регіональної мережі ПАТ «Просто страхування»
та оберемо найбільш ефективний варіант.
. Розвиток регіональної мережі центрів продажу ПАТ «Просто
страхування» власними силами. На даний момент перед ПАТ «Просто страхування»
стоїть задача відкрити свій центр продажу у м. Одеса. Якщо реалізовувати цей
проект власними силами, то він потребуватиме інвестицій у таких сферах як
проведення маркетингового дослідження ринку у м. Одеса, здійснення необхідного
ремонту у обраному для центру продажу приміщенні та його оформленні у стилі
центрів продажу ПАТ «Просто страхування», витрат на забезпечення центру продажу
необхідною технікою та устаткуванням а також витрат, пов’язаних із набором та
навчанням персоналу регіонального центру продажу ПАТ «Просто страхування» у
Одесі. У таблиці 3.10 представлено суму стартових інвестицій у проект розвитку
регіонального центру продажу ПАТ «Просто страхування» власними силами.
Таблиця 3.10 Стартові інвестиції в проект відкриття центру
продажу ПАТ «Просто страхування» у Одесі
№ п/п
Статті інвестиційних витрат
Сума, тис. грн.
1
Маркетингове дослідження ринку
50,0
2
Ремонт у приміщенні та оформлення центру продажу
150,0
3
Витрати на устаткуванням
75,0
4
Витрати на підбір та навчання персоналу
10,0
Всього інвестицій
285,0
Загальна потреба в інвестиціях для реалізації даного проекту
власними силами становить 285,0 тис грн., при цьому основна частина
інвестиційних витрат припадає на проведення ремонту приміщення центру продажу
та його оформлення у стилі ПАТ «Просто страхування». Річна сума амортизації
стартових капіталовкладень при На = 20% річних складе 57 тис. грн.
Далі спрогнозуємо можливі доходи від реалізації страхових
полісів у філіалі ПАТ «Просто страхування» в Одесі, при цьому розглянемо три
можливих сценарії розвитку подій на ринку - оптимістичний, песимістичний та
найбільш імовірний. У якості бази для прогнозу використаємо такий показник як
75% обороту одного центру продажу ПАТ «Просто страхування» у м. Києві
(припускаючи, що оскільки рівень розвитку страхування в Одесі нижче ніж у
Києві, то і продажі страхових полісів тут будуть менші), який за даними 2010
року склав 3540 тис грн. В такому разі 75% від обороту центру продажу становитиме:
0,75*3540 = 2655. При цьому різні сценарії передбачають різні прогнози продаж
полісів страхування у філіалі 0,75*3540 в Одесі:
· згідно із оптимістичним сценарієм, в
2011 році можемо прогнозувати збільшення продаж полісів страхування у
порівнянні із базою на 5%, в 2012 році продажі збільшаться на 10%, а надалі
протягом періоду 2013-2015 років продажі щорічно зростатимуть на 15%.
· згідно із песимістичним сценарієм, в
2011 році можемо прогнозувати скорочення продаж полісів страхування у
порівнянні із базою на 10%, в 2012 році продажі скоротяться у порівнянні із
базовим рівнем ще на 5%, а надалі протягом періоду 2013-2015 років продажі
щорічно зростатимуть на 5%.
· згідно із найбільш імовірним
сценарієм, в 2011 році можемо прогнозувати скорочення продаж полісів
страхування у порівнянні із базою на 3%, в 2012 році продажі зростуть на 5%, а
надалі протягом періоду 2013-2015 років продажі щорічно зростатимуть на 10%.
В таблиці 3.11 представлений прогноз продаж страхових полісів
за трьома можливими сценаріями розвитку подій на ринку.
Таблиця 3.11 Прогноз продаж страхових полісів через
регіональний філіал ПАТ «Просто страхування» у м. Одесі, тис грн.
Показники
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Оптимістичний прогноз продаж, тис грн.
2787,8
3066,5
3419,2
3812,4
4250,8
Песимістичний прогноз продаж, тис грн.
2389,5
2270,0
2383,5
2502,7
2627,8
Найбільш імовірний прогноз продаж, тис грн.
2575,4
2704,1
2974,5
3272,0
3599,2
* тут і надалі представлено чистий прогноз продаж страхових
продуктів, тобто валові страхові премії за мінусом 3% податку із валового
доходу, який платять страхові компанії.
В таблиці 3.12 представлено прогноз операційних витрат по
проекту розвитку регіонального центру продажу ПАТ «Просто страхування» в Одесі.
Таблиця 3.12 Операційні витрати по проекту відкриття та
роботи центру продажу ПАТ «Просто страхування» у Одесі
Показники
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Заробітна плата персоналу
300,0
300,0
300,0
300,0
300,0
Витрати на рекламу та маркетингові заходи
250,0
250,0
250,0
250,0
250,0
Оренда приміщення
140,0
140,0
140,0
140,0
140,0
Витрати по навчанню, розвитку та стимулюванню
персоналу
80,0
80,0
80,0
80,0
80,0
Інші витрати
38,5
38,5
38,5
38,5
38,5
Всього операційних витрат
808,5
808,5
808,5
808,5
808,5
Оцінки показують, що в середньому за рік ПАТ «Просто
страхування» витрачатиме на забезпечення роботи свого центру продажу у Одесі
808,5 тис грн. на рік. Далі складемо прогнози по чистому прибутку ПАТ «Просто
страхування» від роботи регіонального центру продажу за різних сценаріїв
розвитку подій.
Таблиця 3.13 Прогнозування прибутку від роботи центру продажу
ПАТ «Просто страхування» у Одесі (оптимістичний сценарій)
Показники
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Оптимістичний прогноз продаж полісів страхування
(одержано страхових премій), тис грн..
2787,8
3066,5
3419,2
3812,4
4250,8
Середня частка виплати страхового відшкодування (67%
від одержаних страхових премій), тис грн..
1867,8
2054,6
2290,9
2554,3
2848,0
Валовий прибуток, тис грн..
920,0
1011,9
1128,3
1258,1
1402,8
Амортизація стартових інвестицій, тис грн.
57,0
57,0
57,0
57,0
57,0
Операційні витрати, тис грн.
808,5
808,5
808,5
808,5
808,5
Фінансовий результат операційної діяльності
54,5
146,4
262,8
392,6
537,3
Податок на прибуток, тис грн.
13,6
36,6
65,7
98,1
134,3
Чистий прибуток після оподаткування, тис грн.
40,9
109,8
197,1
294,4
402,9
Таблиця 3.14 Прогнозування прибутку від роботи центру продажу
ПАТ «Просто страхування» у Одесі (песимістичний сценарій)
Показники
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Песимістичний прогноз продаж полісів страхування
(одержано страхових премій), тис грн..
2389,5
2270
2383,5
2502,7
2627,8
Середня частка виплати страхового відшкодування (67%
від одержаних страхових премій), тис грн..
1601,0
1520,9
1596,9
1676,8
1760,6
Валовий прибуток, тис грн..
788,5
749,1
786,6
825,9
867,2
Амортизація стартових інвестицій, тис грн.
57,0
57,0
57,0
57,0
57,0
Операційні витрати, тис грн.
808,5
808,5
808,5
808,5
808,5
Фінансовий результат операційної діяльності
-77,0
-116,4
-78,9
-39,6
1,7
Податок на прибуток, тис грн.
0,0
-29,1
-19,7
-9,9
0,4
Чистий прибуток після оподаткування, тис грн.
-77,0
-87,3
-59,2
-29,7
1,3
Таблиця 3.15 Прогнозування прибутку від роботи центру продажу
ПАТ «Просто страхування» у Одесі (найбільш імовірний сценарій)
Показники
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Реалістичний прогноз продаж полісів страхування
(одержано страхових премій), тис грн..
2575,4
2704,1
2974,5
3272
3599,2
Середня частка виплати страхового відшкодування (67%
від одержаних страхових премій), тис грн..
1725,5
1811,7
1992,9
2192,2
2411,5
Валовий прибуток, тис грн..
849,9
892,4
981,6
1079,8
1187,7
Амортизація стартових інвестицій, тис грн.
57,0
57,0
57,0
57,0
57,0
Операційні витрати, тис грн.
808,5
808,5
808,5
808,5
808,5
Фінансовий результат операційної діяльності 26,9
116,1
214,3
322,2
Податок на прибуток, тис грн.
0,0
6,7
29,0
53,6
80,6
Чистий прибуток після оподаткування, тис грн.
-15,6
20,1
87,1
160,7
241,7
В таблиці 3.16 на підставі складених прогнозів по прибутку
визначимо грошові потоки даного проекту за різних сценаріїв розвитку подій на
ринку
Таблиця 3.16 Прогнозування грошових потоків від роботи центру
продажу ПАТ «Просто страхування» у Одесі за різних сценаріїв розвитку подій
Показники
2010 рік
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Оптимістичний сценарій розвитку подій
Чистий прибуток
40,9
109,8
197,1
294,4
402,9
Амортизація капітальних вкладень
57,0
57,0
57,0
57,0
57,0
Грошовий потік проекту
-285,0
97,9
166,8
254,1
351,4
459,9
Песимістичний сценарій розвитку подій
Чистий прибуток
-77,0
-87,3
-59,2
-29,7
1,3
Амортизація капітальних вкладень
57,0
57,0
57,0
57,0
57,0
Грошовий потік проекту
-285,0
-20
-30,3
-2,2
27,3
58,3
Найбільш реалістичний сценарій розвитку подій
Чистий прибуток
-15,6
20,1
87,1
160,7
241,7
Амортизація капітальних вкладень
57,0
57,0
57,0
57,0
57,0
Грошовий потік проекту
-285,0
41,4
77,1
144,1
217,7
298,7
В таблиці 3.17 ми представимо дисконтовані значення грошових
потоків по проекту (у якості ставки дисконту ми обрали ставку 20%), та на
підставі дисконтованих грошових потоків проекту розраховані основні показники
його економічної ефективності: чиста поточна вартість проекту (NPV),
прибутковість вкладень в проект (РІ) та строк окупності проекту.
Дисконтний множник для і-го року реалізації проекту
визначається за наступною формулою:
Dі - дисконтний множник в і-му році ; r - ставка
дисконтування (0,2); і - період, в якому проводиться дисконтування (від 0 до
5).
T - період дії інвестиційного проекту; і - ставка
дисконтування. Pt - чистий грошовий потік у момент часу t.
Індекс прибутковості проекту традиційно розраховується шляхом
відношення суми NPV проекту до суми стартових інвестицій в проект (в нашому
випадку саме стартових інвестицій, оскільки такі здійснюються одноразово).
Таблиця 3.17 Прогнозування дисконтованих грошових потоків від
роботи центру продажу ПАТ «Просто страхування» у Одесі за різних сценаріїв
розвитку подій
Показники
2010 рік
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Оптимістичний сценарій розвитку подій
Грошовий потік
-285,0
97,9
166,8
254,1
351,4
459,9
Дисконтний множник
1
0,833
0,694
0,579
0,482
0,402
Дисконтований потік
-285,0
81,6
115,8
147,1
169,4
184,9
Песимістичний сценарій розвитку подій
Грошовий потік
-285,0
-20
-30,3
-2,2
27,3
58,3
Дисконтний множник
1
0,833
0,694
0,579
0,482
0,402
Дисконтований потік
-285,0
-16,7
-21,0
-1,3
13,2
23,4
Найбільш реалістичний сценарій розвитку подій
Грошовий потік
-285,0
41,4
77,1
144,1
217,7
298,7
Дисконтний множник
1
0,833
0,694
0,579
0,482
0,402
Дисконтований потік
-285,0
34,5
53,5
83,4
104,9
120,1
В таблиці 3.18 представлено зведені показники, які
характеризують економічну ефективність представленого проекту за різних
сценаріїв
Таблиця 3.18 Основні показники економічної ефективності
проекту
Показники
Оптимістичний сценарій
Найбільш імовірний сценарій
Песимістичний сценарій
Зважені оцінки по проекту
Стартова потреба в інвестиціях, тис грн
285,0
285,0
285,0
285,0
Чиста поточна вартість проекту (NPV), тис грн.
413,8
111,4
-287,4
87,3
Індекс прибутковості (РІ) , %
145,2%
39,1%
-100,8%
30,7%
Термін окупності проекту, років
2,5
4,0
-
3,75
Зважені оцінки параметрів проекту з урахуванням різних
сценаріїв розраховані по формулі:
ЗО - зважена оцінка параметру проекту; П - песимістичний варіант; НІ -
найбільш імовірний варіант; О - оптимістичний варіант.
Альтернативним варіантом розвитку регіональної мережі центрів продажу
«Просто страхування» є використання механізмів франчайзингу. Як свідчить
моніторинг офіційної статистичної інформації про розвиток франчайзингу в
Україні, на даний момент цей ринок набув стрімкого розвитку - щороку оборот
діючих в Україні франчайзингових мереж зростає на 15-20%, що є достатньо
високим показником. На підставі проведеного аналізу ми можемо сказати, що на
сучасному етапі саме франчайзингова модель регіонального розвитку компанії ПАТ
“ПРОСТО-страхування” є одним з пріоритетних напрямків подальшого розвитку
бренду «Просто страхування» та його просування на страховий ринок в Україні.
Далі ми здійснимо економічне обґрунтування ефективності проекту з
відкриття одного нового центру продажу під брендом «Просто страхування» в м.
Одесі за франчайзинговою схемою. До важливих переваг даного проекту для ПАТ
«Просто страхування» відноситься значно менша сума стартових інвестицій. До
складу стартових витрат, які понесе ПАТ «Просто страхування», відносяться
витрати на забезпечення центру продажу необхідним устаткуванням (75 тис грн.)
та витрати на навчання персоналу франчайзингу (10 тис грн.). Загальна сума
інвестицій ПАТ «Просто страхування» у такому разі складе 85 тис грн., річна
сума амортизації - 85*0,2 = 16,0 тис грн. Згідно з даним проектом, ПАТ «Просто
страхування», виступаючи у якості франчайзера, продає франчайзинг, який бажає
відкрити філіал бренду «Просто страхування» франшизу на право використання
торгової марки «Просто страхування». Термін, на який укладається доходів
франчайзингу (з можливістю його пролонгації) - 5 років. Ціна франшизи, яку
франчайзер сплачує щорічно компанії «Просто страхування», становить 25 тис грн.
До складу доходів ПАТ «Просто страхування» в рамках даного проекту відноситься
сума роялті, які франчайзер сплачуватиме щорічно ПАТ «Просто страхування» в
розмірі 7% від річного обороту страхових премій.
В таблиці 3.19 представлено прогнози очікуваного обороту нового центру
продажу а також прогнози доходів, які отримуватиме ПАТ «Просто страхування» у
якості роялті.
При прогнозуванні обороту центру продажу за різних сценаріїв розвитку
ми виходили із того, що франчайзинг краще знає місцевий ринок в Одесі, а тому
оборот центру продажу за умови використання франчайзингу буде на 10% більше ніж
за умови відкриття центру продажу ПАТ «Просто страхування» власними силами.
Таблиця 3.19 Прогноз доходів ПАТ «Просто страхування» від реалізації
проекту за механізмом франчайзингу
Показники
2010 рік
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Оптимістичний сценарій розвитку подій
Оборот центру продажу, тис грн.
3066,5
3373,2
3761,1
4193,6
4675,9
Ставка роялті, %
7%
7%
7%
7%
7%
Доходи ПАТ «Просто страхування», тис грн.
214,7
236,1
263,3
293,6
327,3
Песимістичний сценарій розвитку подій
Оборот центру продажу, тис грн.
2628,5
2497,0
2621,9
2753,0
2890,6
Ставка роялті, %
7%
7%
7%
7%
7%
Доходи ПАТ «Просто страхування», тис грн.
184,0
174,8
183,5
192,7
202,3
Найбільш реалістичний сценарій розвитку подій
Оборот центру продажу, тис грн.
2832,9
2974,5
3272,0
3599,2
3959,1
Ставка роялті, %
7%
7%
7%
7%
7%
Доходи ПАТ «Просто страхування», тис грн.
198,3
208,2
229,0
251,9
277,1
Більшість операційних витрат по відкриттю нового центру
продажу під брендом «Просто страхування» (оренда приміщення центру продажу,
ремонт та оформлення в єдиному стилі усіх центрів продажу «Просто страхування»,
оплата праці персоналу і т.п.) бере на себе партнер «Просто страхування» -
франчайзинг. У свою чергу ПАТ «Просто страхування» забезпечує франчайзинг такі
можливості як:
· допомога в навчанні персоналу;
· забезпечення франчайзинг усіма
необхідними інформаційними матеріалами;
· рекламна підтримка бренду «Просто
страхування»;
В таблиці 3.20 представлений прогноз операційних витрат ПАТ
«Просто страхування» у випадку реалізації даного проекту за допомогою
франчайзингу
Таблиця 3.20 Операційні витрати по проекту відкриття та
роботи центру продажу ПАТ «Просто страхування» у Одесі на умовах франчайзингу
Показники
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Витрати на рекламу та маркетингові заходи
100,0
100,0
100,0
100,0
100,0
Витрати по навчанню, розвитку та стимулюванню
персоналу
80,0
80,0
80,0
80,0
80,0
Всього операційних витрат
180,0
180,0
180,0
180,0
180,0
В Додатку Г складено прогнози по чистому прибутку ПАТ «Просто
страхування» у випадку реалізації даного проекту за допомогою франчайзингу.
В таблиці 3.21 на підставі складених прогнозів по прибутку
визначимо грошові потоки альтернативного проекту за різних сценаріїв розвитку
подій на ринку
Таблиця 3.21 Прогнозування грошових потоків від роботи центру
продажу ПАТ «Просто страхування» у Одесі за різних сценаріїв розвитку подій
Показники
2010 рік
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Оптимістичний сценарій розвитку подій
Чистий прибуток
32,8
48,8
69,2
92,0
117,2
Амортизація капітальних вкладень
16,0
16,0
16,0
16,0
16,0
Грошовий потік проекту
-85,0
48,8
64,8
85,2
108
133,2
Песимістичний сценарій розвитку подій
Чистий прибуток
9,8
2,9
9,4
16,3
23,5
Амортизація капітальних вкладень
16,0
16,0
16,0
16,0
16,0
Грошовий потік проекту
-85,0
25,8
18,9
25,4
32,3
39,5
Найбільш реалістичний сценарій розвитку подій
Чистий прибуток
20,5
27,9
43,5 79,6
Амортизація капітальних вкладень
16,0
16,0
16,0
16,0
16,0
Грошовий потік проекту
-85,0
36,5
43,9
59,5
76,7
95,6
Таблиця 3.22 Прогнозування дисконтованих грошових потоків від
роботи центру продажу ПАТ «Просто страхування» у Одесі за різних сценаріїв
розвитку подій (альтернативний проект)
Показники
2010 рік
2011 рік
2012 рік
2013 рік
2014 рік
2015 рік
Оптимістичний сценарій розвитку подій
Грошовий потік
-85,0
48,8
64,8
85,2
108
133,2
Дисконтний множник
1
0,833
0,694
0,579
0,482
0,402
Дисконтований потік
-85,0
40,7
45,0
49,3
52,1
53,5
Песимістичний сценарій розвитку подій
Грошовий потік
-85,0
25,8
18,9
25,4
32,3
39,5
Дисконтний множник
1
0,833
0,694
0,579
0,482
0,402
Дисконтований потік
-85,0
21,5
13,1
14,7
15,6
15,9
Найбільш реалістичний сценарій розвитку подій
Грошовий потік
-85,0
36,5
43,9
59,5
76,7
95,6
Дисконтний множник
1
0,833
0,694
0,579
0,482
0,402
Дисконтований потік
-85,0
30,4
30,5
34,5
37,0
38,4
В таблиці 3.23 представлено зведені показники, які
характеризують економічну ефективність франчайзингового проекту за різних
сценаріїв
Таблиця 3.23 Основні показники економічної ефективності проекту
розвитку за механізмом франчайзингу
Показники
Оптимістичний сценарій
Найбільш імовірний сценарій
Песимістичний сценарій
Зважені оцінки по проекту
Стартова потреба в інвестиціях, тис грн
85
85
85
85,0
Чиста поточна вартість проекту (NPV), тис грн.
155,6
85,7
-4,2
80,7
Індекс прибутковості (РІ) , %
183,1%
100,8%
-4,9%
94,9%
Термін окупності проекту, років
2
2,6
5,5
3,2
Таким чином здійснені оцінки засвідчують, що проект розвитку
регіональної мережі центрів продажу ПАТ «Просто страхування» за допомогою
механізму франчайзингу більш привабливий для підприємства, аніж проект розвитку
центрів продажу у регіонах власними силами. До основних переваг
франчайзингового проекту слід віднести меншу потребу в інвестиціях (85 тис грн.
проти 285 тис грн.) при майже однаковій величині NPV проекту (80,7 тис грн.
проти 87,3 тис грн.), значно коротший термін окупності проекту та більш високий
рівень прибутковості інвестицій.
За результатами проведеної роботи були зроблені наступні
висновки.
Формування стратегії підприємства пов'язане з окресленням
його системних дій щодо реалізації місії; поведінки у непередбачуваних
ситуаціях, спричинених змінами потреб споживачів; визначальних тенденцій на
ринку; конкурентного середовища; розподілу ресурсів між структурними
підрозділами; вибору дій у певних ситуаціях задля отримання синергічного
ефекту. З огляду на це стратегія підприємства постає в реальному житті як
генеральний план дій, який передбачає стратегічні пріоритети (завдання),
необхідні для їх досягнення ресурси, послідовність діяльності щодо їх
використання і мінімізації загроз. Особливими її характеристиками є
цілеспрямованість, системність, гнучкість, глибина, врахування особливостей
місця і часу, можливостей підприємства. Головне в ній - здатність вдало використовувати
конкурентні переваги підприємства, потенціал галузі, національної
(регіональної) економіки, постійно нарощувати конкурентний потенціал.
Реалізація стратегії підприємства передбачає створення
необхідної організаційної структури; розроблення програм і їх бюджетів;
формування мотивацій системи і відповідної корпоративної культури; моделювання,
налагодження і забезпечення функціонування управлінського комплексу
(планування, організування, інформування, контролювання, оцінювання
результатів, стимулювання тощо). Усе це потребує вміння моделювати ситуацію і
спрямовувати зусилля задля перетворення моделі на реальні результати,
відстежувати зміни й адекватно реагувати на них, коригувати стратегічні
орієнтири і способи їх досягнення, послідовно і цілеспрямовано діяти в усіх
ситуаціях, виходячи із стрижневих, особливо значущих інтересів підприємства.
Аналіз внутрішнього середовища - вивчення чинників
організації як соціотехнічної системи, які визначають потенціал і
конкурентоспроможність підприємства. Його результати дають змогу побачити
можливості, насамперед потенціал, на який може розраховувати фірма в
конкурентній боротьбі в процесі досягнення своїх цілей; краще усвідомити цілі
організації; сформулювати місію. При цьому важливо пам'ятати, що підприємство
не лише виробляє продукцію для зовнішньої сфери (ринку), а й забезпечує
різноманітні умови для життєдіяльності і розвитку своїх працівників, надаючи їм
роботу, можливість участі у прибутках, забезпечуючи їх соціальними гарантіями
тощо.
Стратегічний аналіз - комплексне дослідження ресурсів і
засобів, завдяки використанню яких фірма досягатиме цілей в конкурентному
середовищі. Така робота потребує стратегічного мислення, уміння бачити
перспективу, критично оцінювати шанси, що є передумовою формування реалістичних
висновків про потенціал підприємства, доцільність і можливості його
оптимізації.
Розроблення стратегічних альтернатив - формування варіантів
стратегії на випадок відчутної зміни особливостей макро- і мікросередовищ
підприємства. Альтернативність відіграє неабияку роль у підприємницькій
практиці в процесі прийняття рішень, оскільки підприємство і його оточення є
динамічними системами, яким притаманні мінливість, непередбачуваність,
стихійність. Тому підприємство повинне не тільки дбати про стабільний прогрес,
але й бути гнучкою, здатною до маневру, зміни орієнтирів, напрямів своєї
діяльності структурою.
Вибір стратегії - надання переваги одному або одночасно
кільком варіантам стратегічного розвитку підприємства.
Фінансово-економічна криза 2008-2009 років суттєво
позначилась на розвитку ПАТ «Просто страхування», призвівши зокрема до значного
скорочення доходів страхової компанії. Під впливом негативних тенденцій в
українській економіці загалом, та на страховому ринку України зокрема, у ПАТ
«Просто страхування» відбулося суттєве скорочення валових доходів
Низка несприятливих зовнішніх факторів призвела до суттєвого
скорочення обсягів валових доходів страхової компанії ПАТ «Просто страхування»,
які знизились із 377,5 млн. грн. у 2008 році до 230,0 млн. грн.; загальне
зменшення валових доходів за період 2008-2010 років склало 147,5 млн. грн. або
39,1%.
На даний момент пріоритетним напрямком страхової діяльності
ПАТ «Просто страхування» є автомобільне страхування - КАСКО та ОСЦПВВНТЗ. Тому
далі ретельніше розглянемо стратегічні позиції страхової компанії на ринку
автомобільного страхування КАСКО та ОСЦПВВНТЗ.
Більш динамічне зростання компанії ПАТ «Просто страхування»
повинні забезпечити такі фактори, як територіальне розширення продаж, залучення
нових страхувальників, подальша диференціація страхового продукту,
диференціація та зниження страхових тарифів, освоєння нових секторів ринку,
маркетингова підтримка та розвиток свого бренду.
На підставі карти ризиків проаналізованого проекту ми можемо
зазначити, що із урахуванням імовірності реалізації ризиків та їх негативного
впливу на реалізацію запропонованого проекту ПАТ «Просто страхування» найбільшу
увагу повинне приділити двом ризикам - ризику некоректної оцінки попиту та
неправильного прогнозу продаж послуг та ризику продовження кризи на
автомобільному ринку, оскільки ці ризики є найбільш важливими з точки зору
співвідношення їх імовірності та сили їх негативного впливу на проект.
За оцінку економічної ефективності альтернативних варіантів
розвитку регіональної мережі ПАТ «Просто страхування» було обрано найбільш
ефективний варіант, а саме - розвиток регіональної мережі центрів продажу ПАТ
«Просто страхування» власними силами. На даний момент перед ПАТ «Просто
страхування» стоїть задача відкрити свій центр продажу у м. Одеса. Якщо
реалізовувати цей проект власними силами, то він потребуватиме інвестицій у
таких сферах як проведення маркетингового дослідження ринку у м. Одеса,
здійснення необхідного ремонту у обраному для центру продажу приміщенні та його
оформленні у стилі центрів продажу ПАТ «Просто страхування», витрат на
забезпечення центру продажу необхідною технікою та устаткуванням а також
витрат, пов’язаних із набором та навчанням персоналу регіонального центру
продажу ПАТ «Просто страхування» у Одесі.
Проте, загальні оцінки здійснені під час написання даної
роботи засвідчують, що проект розвитку регіональної мережі центрів продажу ПАТ
«Просто страхування» треба реалізовувати за допомогою механізму франчайзингу,
що є більш привабливий для підприємства, аніж проект розвитку центрів продажу у
регіонах власними силами.
Список використаних джерел
1. Закон
України „Про внесення змін до Закону України „Про страхування” від 07.10.2001
р. №2745-ІІІ // Урядовий кур’єр. - 2001. - 7 листопада.
2. Закон
України «Про фінансові послуги та державне регулювання ринків фінансових
послуг» №485-IV
із змінами від 6.02.2003 // Відомості Верховної Ради. - 2003. - №4
3. Закон України «Про
обов’язкове страхування цивільно-правової відповідальності власників наземних
транспортних засобів» від 01 липня 2004 р. (зі змінами) .
4. Положення «Про особливості укладання договорів
обов’язкового страхування цивільно-правової відповідальності власників наземних
транспортних засобів». Затверджено Держфінпослуг 11 квітня 2006 р.№ 5619 //
Нормативно-правова база.
5. Цивільний кодекс України. - К.: Парламентське
видання, 2003. - 252 с.
6. Положення «Про Державну комісію з регулювання
ринків фінансових послуг». Затверджено Указом Президента України № 292/2008 від
4 квітня 2003 року. // Україна-business. - 2003. - № 15-16, 15-22 квітня.
7. Азоев Г.Л., Челенков А.П. Конкурентные преимущества
фирмы. - М.: Новости, 2006. - 267 с.
8. Ансофф И. Стратегическое управление: Сокр. пер. с
англ. - М.: Экономика, 2005. - 519 с.
. Ассель Г. Маркетинг: принципы и стратегия: Учебник
для вузов. - М.: ИНФРА-М, 2005. - 804 с.
10. Базилевич В.Д. Сучасна парадигма страхування
сутність і протиріччя// Фінанси України. - 2007. - С. 42-50.
11. Василенко Л., Тринчук В. Історично-економічні
передумови виникнення страхового маркетингу. // Страхова справа. - 2003. - № 1.
- с.89-93.
12. Вигдорчик Е.А. и др. Трудный поиск конкурентных
стратегий // ЭКО. - 2009. - № 3. - С. 14-15.
. Винокуров В.А. Организация стратегического
управления на предприятии. - М.: Экономика, 2008. - 314 с.
. Виханский О.С. Стратегическое управление. - М.:
Гардарики, 2003. - 292 с.
15. Вовчак О.Д.
Страхування: Навчальний посібник. 2-ге видання виправлене. - Львів: “Новий
Світ-2000”, 2005. - 480 с.
16. Гавриш О.М. Стратегічне планування діяльності
підприємства: Автореф. дис... канд. екон. наук: 08.06.01 / Українська держ.
академія залізничного транспорту. - Х., 2005. - 20 с.
17. Гаманкова О. О. Фінанси страхових організацій/
Навч. посіб. - К.: КНЕУ, 2007. - 328 с.
18. Гапоненко А.Л., Панкрухин А.П. Стратегическое управление. - М.: Омега-Л, 2004. - 472
с.
19. Гінгстон П. Найкраща книга про збут і
маркетинг. Пер. з англ. - Л.: Світло, 2006. - 208 с.
. Гончаров В.В. В поисках совершенства управления: Руководство для
высшего управленческого персонала. - М.: МП “Сувенир”, 2003. - 208с
. Дикань В.Л. Обеспечение конкурентоустойчивости
предприятия. Монография. - Х.: Основа, 2005. - 187 с.
. Диксон Питер Р. Управление маркетингом. Пер. с англ. - М.: ЗАО «Издательство БИНОМ», 2009. - 560 с.
23. Залєтов О.М.
Страхування UA. Навчальний посібник. - К.: Міжнародна агенція „BeeZone”, 2003.
24. Клименко О. основні завдання розвитку вітчизняної
індустрії страхування// Страхова справа. - 2008. - № 3. - С. 7 - 17.
25. Кіндрацька Г.І. Стратегічний менеджмент: Навч.
посібник. - К.: Знання, 2006. - 366 с.
26. Кныш М.И. Конкурентные стратегии. Учебное пособие. - СПб.: Любавич, 2006. -
284 с.
. Маркова В., Кузнецова С. Разработка стратегий развития предприятия // ЭКО. - 2009. - №11. - С.
13-23.
. Міщенко А.П. Стратегічне управління: Навч.
посібник. - К.: “Центр навчальної літератури, 2004. - 366 с.
29. Обов’язкове страхування цивільної відповідальності
автовласників. Україна, Росія, ЄС. // Страхова справа. - 2005. - № 1 (17). - с.
46-50.
30. Питерс Т., Уотермен Р. В поисках эффективного управления
(опыт лучших компаний): Пер. с англ. - М.: Прогресс, 2006. - 418 с.
31. Ротова Т.А.,
Руденко Л.С. Страхування: Навч. посібник - К.: Київ.
нац. торг.-екон. ун-т, 2001. - 400 с.
32. Самойловський А.Л. Аналіз розвитку страхування в
Україні: етапність еволюційних змін// Формування ринкових відносин в Україні:
Зб. наук. праць. - 2010. - № 6. - С. 146-149.
33. Скібіцький О. М. Стратегічний менеджмент:
Навчальний посібник. - К.: Центр навчальної літератури, 2006. - 312 с.
34. Страхова справа / В.Д. Базилевич, К.С. Базилевич.
- 6-те вид., стер. - К.: Знання, 2006. - 352 с.
35. Страхові послуги: Підручник / С.С.Осадець, Т.М.
Артюх, О.О. Гаманкова та ін.; Кер. авт. кол. й наук. ред. проф. С.С.Осадець і
доц. Т.М.Артюх. - К.: КНЕУ, 2007. - 464 с.
36. Страхування: Підручник /Керівник авт. колективу
і наук. ред. С.С.Осадець. - Вид. 2-ге, перероб. і доп. - Київ: КНЕУ, 2002. -
599с.
37. Ткаченко Н.В. Ризики діяльності страхових
компаній: теоретичні аспекти// Фінанси України. - 2010. - № 7. - С. 84-92.
38. Хоминич И.П. Методика формирования национальной
страховой системы в контексте страхового анализа// Финансы. - 2008. - №3. - С. 44-48.
39. Шумелда Я. П. Страхування: навчальний посібник -
Тернопіль: Джура, 2004. - 280 с.
40. Фінансова звітність ПАТ «Просто страхування»
. Аналітичні та цифрові матеріали ПАТ «Просто
страхування»
42. Інтернет-ресурс - http://www.dfp.gov.ua/
43. Інтернет-ресурс - http://uainsur.com/
. Інтернет-ресурс - http://insurancetop.com/
45. Інтернет-ресурс
- http://forinsurer.com <http://forINSURER.com>/
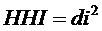


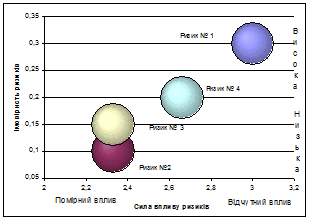

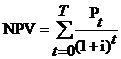
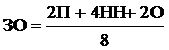
Висновки