Курсовая работа (т): Рынок факторинга в России
Рынок факторинга в России
КУРСОВАЯ РАБОТА
на тему
"Рынок
факторинга в России"
Содержание
Введение
ГЛАВА 1. Сущность и специфика факторинга
.1 Сущность факторинга, схема его работы и преимущества
.2 Виды факторинга. Дополнительные услуги по факторинговой сделке. Цена факторинга
.3 Правовое регулирование факторинга. Договор факторинга и документы для его заключения
ГЛАВА 2. Факторинг в российской практике
.1 Состояние факторинговой деятельности в России
.2 Анализ деятельности компании "ВТБ Факторинг"
ГЛАВА 3. Проблемы российского рынка факторинга и возможные пути их решения
Заключение
Список литературы
Введение
Факторинг - одна из новых и популярных операций на российском финансовом рынке. Это активно развивающийся сектор услуг, требующий изучения, систематизации и законодательного урегулирования. Поэтому актуально рассмотреть сущность и особенности факторинга, а также проследить тенденции его развития в России.
Объектом исследования является рынок факторинга в России.
Предметом исследования выступают состав и качество факторинговых операций в компании "ВТБ Факторинг".
Цель исследования - изучение факторинга с различных позиций, уделяя особое внимание показателям компании "ВТБ Факторинг".
В ходе исследования требовалось решить следующие задачи:
) изучить теоретические основы факторинговых операций;
) ознакомиться с этапами и схемой совершения факторинговой сделки;
) рассмотреть виды факторинга;
) изучить нормативно-правовую базу регулирования факторинга;
) описать современное состояние рынка факторинга в России;
) провести анализ факторинговых операций компании "ВТБ Факторинг".
Поскольку факторинг в России имеет короткую историю, степень его изученности и методической проработанности ещё не совершенна.
Информационную базу исследования составили специальные электронные порталы по факторингу, особенно сведения Ассоциации Факторинговых Компаний и обзоры рынка факторинга за разные периоды, Гражданский Кодекс РФ и обзоры судебной практики, а также учебная литература по факторингу.
Методологической базой исследования стали исторический, логический, системный методы, а также методы сравнения и анализа.
Указанные цель и задачи исследования предопределили содержание курсовой работы, которое включает введение, 3 главы и заключение.
Во введении обоснована актуальность темы исследования, обозначены предмет, объект, цель и задачи, описаны информационная и методологическая базы исследования.
В первой главе даётся теоретическое описание факторинговых операций, их этапы, виды, правовая база.
Вторая глава посвящена изучению рынка факторинга в России и анализу деятельности компании "ВТБ Факторинг".
В третьей главе сделан акцент на проблемах в области факторинга в России и предложены пути их решения.
В заключении суммированы основные выводы по
исследованию.
ГЛАВА 1. Сущность и специфика факторинга
.1 Сущность факторинга, схема его работы и преимущества
Факторинг (от англ. "factor" - агент, посредник) - это беззалоговое кредитование оборотного капитала клиента компанией-фактором в обмен на уступку прав требования по дебиторской задолженности перед этим клиентом его контрагентов.
К факторингу обычно прибегают те компании, которые продают товары (выполняют работы, оказывают услуги) на условиях отсрочки платежа, т.е. коммерческого кредита.
Основная цель факторингового обслуживания - обеспечить клиенту возможность заниматься его основной деятельностью и не отвлекаться на управление дебиторской задолженностью. При этом компания-фактор должна заботиться о своевременном получении денежных средств от покупателя.
Ключевой особенностью факторинга, отличающей его от кредита и микрофинансирования, является административное управление дебиторской задолженностью компании. Процесс управления включает в себя комплекс мер, способствующих улучшению качества задолженности и увеличения вероятности поступления оплаты в срок.
Современный факторинг подразумевает оказание целого комплекса услуг, таких как:
· страхование кредитных рисков поставщика;
· анализ и оценка финансового положения покупателей и прочих существенных характеристик;
· управление дебиторской задолженностью клиента-поставщика, включая учёт состояния дебиторской задолженности, работу с дебиторами по своевременной оплате и инкассацию задолженности;
· поручительство за покупателей в случае неоплаты ими полученных товаров (работ, услуг), когда компания-фактор по сути возмещает убытки поставщику;
· предоставления льготного периода для погашения денежных требований, если покупатель задерживает выплаты;
· складские, транспортные услуги;
· юридические услуги;
· консультирование по факторинговым операциям, рынкам сбыта, ценам реализации, организации расчётов, заключению договоров и т.п. вопросам.
Факторинг выполняет следующие функции
. Финансирование поставщика сразу после отгрузки продукции или в определённую договором факторинга дату. Вследствие этого:
· поставщик избавляется от проблемы дефицита оборотных средств;
· оплата факторингового кредита осуществляется только за срок от получения средств от компании-фактора до момента инкассации долга от покупателя;
· в отличие от обычного кредитования, доступно высокорисковым, информационно-непрозрачным предприятиям, поскольку риск невозврата долгов лежит не на них, а на их покупателях, и кредитоспособность поставщика становится менее важной, чем кредитоспособность его покупателей. С другой стороны, особое внимание уделяется платёжеспособности покупателей.
. Административное управление дебиторской задолженностью, поэтому:
· клиент избавляется от работы по мониторингу дебиторской задолженности и напоминанию дебиторам о задержках платежей;
· компания-фактор по первому требованию предоставляет клиенту отчёт о состоянии дебиторской задолженности, включающий в себя информацию обо всех поставках поставщика и платежах его покупателей;
· при безрегрессном факторинге фактор сам занимается взысканием долгов с дебиторов.
. Оценка платёжеспособности покупателей. Для выполнения данной функции компании-факторы:
· могут брать на себя часть функций бюро кредитных историй и рейтинговых агентств, собирая информацию о платёжной дисциплине тех или иных компаний;
· применяют различные методы оценки платёжеспособности дебиторов клиента.
. Страхование рисков поставщика, связанных с поставкой товаров на условиях отсрочки платежа, в том числе риска неполучения платежа в срок.
Участниками факторинга, как правило, являются три стороны:
) фактор: факторинговая компания или факторинговый отдел финансово-кредитного учреждения;
) поставщик, или кредитор: обычно он выступает клиентом компании-фактора;
) покупатель, или должник.
Процесс факторингового обслуживания можно разделить на три этапа.
. Предварительный этап.
· собеседование с клиентом;
· сбор информации о клиенте и ее анализ;
· анализ степени риска.
В ходе предварительного собеседования отбираются потенциальные клиенты для факторингового обслуживания. Предварительный отбор осуществляется на основе обшей информации о деятельности клиента, а именно: сферы деятельности, порядка осуществления платежей, качества производимой продукции и т.п. сведений. В свою очередь, потенциальные клиенты на этапе предварительного собеседования знакомятся с требованиями факторингового отдела банка, условиями и порядком факторингового обслуживания.
Затем производится анализ финансового состояния клиентов и их дебиторов и качества выполнения ими обязательств друг перед другом. Изучаются кредитоспособность клиента, динамика его прибыли, источники формирования оборотных средств. Тщательно оцениваются платёжеспособность дебиторов и другие показатели качества дебиторской задолженности клиента.
В процессе изучения клиента и его дебиторов принимают участие не только специалисты по факторингу, но и сотрудники юридической службы и службы безопасности, которые проверяют достоверность предоставляемой информации и юридическую правильность договоров.
На заключительной стадии анализируется степень риска по факторинговым операциям и принимаются решения по результатам предварительной работы. При положительном решении рассчитываются лимиты кредитования, стоимость факторинга и другие существенные условия.
. Оформление документов.
На данном этапе заключается договор факторинга между компанией-фактором и клиентом. В договоре указываются:
· предмет договора;
· условия и порядок финансирования клиента и передачи фактору прав денежных требований;
· права и обязанности сторон;
· ответственность сторон;
· форс-мажорные обстоятельства, цена факторинговой услуги и порядок расчётов, срок действия договора и иные условия.
В дополнениях к договору факторинга описывается предмет уступки прав:
· наименование должника;
· документы, подтверждающие действительность денежных требований;
· сумма требований;
· срок оплаты.
Определённые виды договоров факторинга требуют также выслать уведомление плательщику, сообщающее о смене кредитора и содержащее новые реквизиты для оплаты долга.
. Мониторинг факторинговой сделки.
Данный этап подразумевает контроль над выполнением клиентами и должниками их обязательств перед компанией-фактором. Мониторинг включает:
· оценку соответствия уступленных прав условиям и требованиям компании-фактора;
· оценку текущего финансового положения и платёжной дисциплины клиентов и должников.
Кроме того, клиент получает информационно-аналитическое сопровождение: компания-фактор ведёт учёт платёжных его операций, предоставляет ему отчёты о состоянии дебиторской задолженности и мероприятиях по её снижению и т.д.
Схема классической факторинговой сделки выглядит следующим образом (см. рис. 1) :
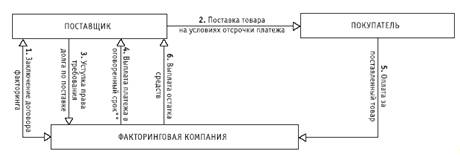
Рисунок 1.
Схема факторинговой сделки
После заключения договора факторинга клиент поставляет продукцию покупателю на условии отсрочки платежа и получает документы, подтверждающие права требования по сделке.
Затем клиент продаёт права требования компании-фактору и получает финансирование - факторинговый кредит - в размере 70-90% от суммы требований. Оставшиеся 10-20% депонируются компанией-фактором на специальном счёте. Это не только страхует компанию-фактор от неплатежа, но и может служить компенсацией, если у покупателя возникнут претензии к качеству, цене, комплектности и другим характеристикам продукции.
По истечении периода отсрочки платежа покупатель перечисляет средства на счёт компании-фактора. После этого компания оплачивает поставщику остаток суммы по требованиям за минусом платы за факторинг.
Факторинговая операция имеет ряд преимуществ перед другими финансовыми инструментами для всех сторон сделки.
Поставщику факторинг позволяет:
) получать финансирование без залогового обеспечения, что делает факторинг доступным широкому кругу малых и средних компаний, в том числе только начинающим свою деятельность;
) полностью использовать полученные от компании-фактора средства по своему усмотрению, в то время как при кредитовании компания должна депонировать неснижаемый остаток на счёте.
) экономить на налоге на прибыль: при отсрочке платежа налоговое обязательство возникает при отгрузке продукции и опережает поступление платежа, а факторинговый кредит обеспечивает данное обязательство реальными деньгами;
) увеличить объём продаж: за счёт своевременного финансирования оборотных средств возрастает возможность привлечь новых клиентов, расширить ассортимент продукции и, как следствие, увеличить оборот и прибыль;
) повышать свою конкурентоспособность, предоставляя покупателям большую отсрочку платежа;
) исключить кассовые разрывы: индивидуальный график финансирования даёт возможность получать деньги в нужный клиенту срок в необходимых ему объёмах;
) улучшить структуру баланса: факторинговый кредит не увеличивает размер кредиторской задолженности, поэтому финансовые показатели клиента улучшаются и он может привлекать дополнительное финансирования в виде кредитной линии или овердрафта;
) делегировать управление дебиторской задолженностью компании-фактору;
) застраховать себя от возможной неуплаты долга покупателем.
Покупателю факторинг даёт возможность:
) получить отсрочку платежа и возможность продлить период отсрочки;
) покупать продукцию на более выгодных условиях за счёт более быстрой оплаты;
) разнообразить ассортимент своей продукции и в итоге увеличить объём продаж и прибыль;
) поддерживать работу с ключевыми поставщиками.
Кроме того, оформление договора факторинга проще по сравнению с кредитным договором и требует меньшего количества документов.
1.2 Виды факторинга. Дополнительные
услуги по факторинговой сделке. Цена факторинга
Факторинговые сделки можно классифицировать по нескольким основаниям.
. В зависимости от состава участников и предмета сделки различают:
· факторинг поставщика: классическая факторинговая сделка, при которой поставщик уступает компании-фактору права требования к своему должнику и получает финансирование в нужные ему сроки;
· факторинг покупателя (реверсивный): компания-фактор обязуется оплатить точно в срок обязательства покупателя.
. В зависимости от степени риска, который берёт на себя компания-фактор:
· факторинг с регрессом: компания-фактор берёт на себя риск несвоевременного платежа, предоставляя покупателю льготный период для оплаты при просрочке платежа. По истечении льготного периода компания-фактор вправе предъявить регрессные требования к своему клиенту, потребовать возврата всей ранее выплаченной суммы и оплаты факторинговой услуги;
· факторинг без регресса: компания-фактор принимает на себя как риск несвоевременного платежа, так и кредитный риск. При нарушении покупателем сроков оплаты компания-фактор не вправе предъявлять требования к поставщику.
. В зависимости от информированности покупателя:
· открытый факторинг: покупатель получает уведомление о смене кредитора и реквизиты компании-фактора для оплаты долга;
· закрытый факторинг: поставщик вправе не информировать покупателя о наличии договора факторинга, он получает платежи от покупателя на свой счёт и самостоятельно перечисляет их на счёт компании-фактора.