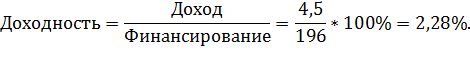Курсовая работа (т): Рынок факторинга в России
. В зависимости от страны регистрации поставщика и покупателя:
· внутренний факторинг: все участники факторинговой сделки зарегистрированы и находятся в пределах одного государства;
· внешний, или международный факторинг: поставщик и покупатель зарегистрированы и находятся в разных государствах.
. В зависимости от наличия финансирования поставщика:
· факторинг с финансированием: поставщик уступает компании-фактору право последующего получения платежей от покупателей, а компания-фактор предоставляет клиенту кредит в виде досрочной оплаты поставленной продукции;
· факторинг без финансирования: инкассирование компанией-фактором дебиторской задолженности клиента в определённые сроки, т.е. данная операция подобна коллекторской услуге.
. По сроку финансирования поставщика компанией-фактором:
· с немедленной оплатой;
· с оплатой к определённой дате, по истечении указанного периода или при наступлении какого-либо события.
Цена факторинговой услуги состоит из двух элементов:
· факторинговой комиссии: в России она может достигать 10-20% от суммы уступленных требований;
При расчёте стоимости факторинга компании
используют метод калькуляции с полным учётом всех затрат на свои услуги.
1.3 Правовое регулирование факторинга. Договор факторинга и документы для его заключения
факторинг договор финансирование сделка
Единственным законодательным аналогом факторинга можно назвать цессию. Поэтому правоотношения по факторингу регулируются главой 43 Гражданского кодекса Российской Федерации, статьями с 824 по 833.
Договор финансирования под уступку денежного требования (цессия) - это договор, по которому одна сторона (финансовый агент) передает или обязуется передать другой стороне (клиенту) денежные средства в счёт денежного требования клиента (кредитора) к третьему лицу (должнику), вытекающего из предоставления клиентом товаров, выполнения им работ или оказания услуг третьему лицу, а клиент уступает или обязуется уступить финансовому агенту это денежное требование.
Специалисты в области факторинга предлагают конкретизировать законодательство, касающееся данного вида операций, поскольку понятия "цессия" и "факторинг" не тождественны.
При факторинге так же, как при цессии, клиент факторинговой компании несёт ответственность за подлинность уступаемых денежных требований.
Однако если при цессии клиент отвечает за неисполнение должником его обязательств перед новым кредитором, то факторинговый договор может предусматривать невозможность регресса на клиента.
Цессия и факторинг различаются и по субъектам сделки. Так, в цессии могут участвовать любые физические и юридические лица. Факторинг же является услугой для предпринимателей. То есть логично будет ограничить субъектный состав факторинга лицами, действующими в целях извлечения прибыли.
Последнее значимое отличие заключается в том, что факторинг предусматривает не только финансирование под уступку денежного требования, но и показание ряда других финансовых услуг. Более того, он не всегда связан с финансированием поставщика.
Договор факторинга регулируется статьёй 826 ГК РФ. Согласно данной статье, предметом договора факторинга является денежное требование, которое уступается с целью получения финансирования.
Для заключения факторингового договора требуются следующие документы:
· анкета поставщика;
· копии паспортов собственников и руководителей;
· документы по текущей деятельности;
· контракты и договоры с дебиторами, передаваемыми на факторинговое финансирование;
· список дебиторов.
Помимо этих документов компания-фактор может запросить Бухгалтерский Баланс и Отчёт о Финансовых Результатах, а также другие документы в зависимости от суммы сделки и её условий.
Факторинговые компании предъявляют особые требования к своим клиентам и их покупателям, что обусловлено специфическим характером факторинговой операции. Не принимаются на факторинговое обслуживание следующие субъекты:
· компании с большим количеством дебиторов и несущественными суммами задолженности по каждому из них;
· производители нестандартной или узкоспециализированной продукции;
· строительные и иные компании, работающие с субподрядчиками;
· компании, работающие на условиях послепродажного и гарантийного обслуживания;
· компании, работающие по долгосрочным контрактам с покупателями и выставляющие счета после поставки очередного транша либо получающие авансовые платежи;
· компании, занятые спекулятивным бизнесом;
· компании, производящие бартерные сделки;
· поставщики мелкой продукции в розницу.
Также факторинговому обслуживанию не подлежат физические лица, филиалы или отделения предприятий.
Необходимо заметить, что несовершенства в нормативно-правовом регулировании факторинга являются источником большинства рисков в данной сфере. Необходимо разработать нормативные акты о факторинге, согласовав их с гражданским, валютным, бюджетным законодательством и законами, регулирующими закупки.
Участники рынка факторинга выработали единую
точку зрения по каждому из обозначенных пунктов и подготовили проекты законов,
стимулирующих развитие факторинга. Тем не менее, рассмотрение законопроектов
откладывается из года в год.
ГЛАВА 2. Факторинг в российской практике
.1 Состояние факторинговой
деятельности в России
В России факторинг появился в 1988 году и касался переуступки прав требования только по просроченной задолженности. В 1994 году банки начали практиковать международный факторинг. Впервые объём факторинга заметно возрос в 1998 году, когда в связи с кризисом появилось много проблемных задолженностей.
В течение 2010-2011 годов факторинг по своей стоимости был близок к коммерческим кредитам, поэтому стал достаточно популярным среди различных компаний-поставщиков. Наибольшим спросом он пользуется в компаниях строительной, химической, пищевой, лёгкой, фармацевтической, автомобильной и других отраслей промышленности. Годовой рост оборота по факторингу составил 70%.
И хотя в первой половине 2012 года факторинг стал дорожать быстрее, чем банковские кредиты, массового перехода на классическое кредитование не случилось. Это можно объяснить тем, что факторинг является очень удобным инструментом финансирования бизнеса и предполагает выполнение компанией-фактором ряда сопутствующих услуг. При этом полная стоимость факторинговой операции может оказаться даже ниже, чем стоимость кредита.
Для малых и средних предприятий факторинговая операция выгоднее и доступнее классического кредита, особенно в кризисное время, когда банки ужесточают требования к заёмщикам.
Нужно отметить, что в 2012 году усилилась специализация компаний-факторов. Одна их часть стала ориентироваться на крупные предприятия, а другая часть - на представителей малого и среднего бизнеса. Так, факторинговые услуги малым и средним предприятиям оказывают Группа Компаний "Национальная Факторинговая Компания" (ГК НФК), "Металлинвестбанк" и Факторинговая Компания "Лайф".
В 2013 году существенно возрос объём сделок по международному факторингу. Если по итогам первого квартала его оборот был равен 6,5 млрд. рублей, то по состоянию на 1 октября 2013 года он достиг 30 млрд. рублей.
Распределение объёма различных видов факторинга по итогам 9 месяцев 2013 года представлено на рисунке 2. Мы видим, что преобладает факторинг с правом регресса. Это отличает российский рынок факторинга от европейского, поскольку в большинстве европейских стран 80-90% оборота факторинга приходится на безрегрессный вид.
Отношение оборота по факторингу к ВВП России составляет
около 2,6%. В Европе среднее значение этого показателя примерно равно 6%, а в
Великобритании - лидере в области факторинга - 16%.
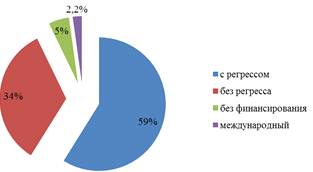
Рисунок 2.
Соотношение видов факторинга по объёмам
Факторинг в России быстро совершенствуется, увеличивается набор дополнительных сервисов и применяются высокие технологии для обеспечения факторингового процесса.
Один из последних трендов - автоматизация факторинговых операций, таких как оценка финансового состояния клиентов, определение условий обслуживания, регистрация операций, создание отчётов и другие важные функции.
Кроме того, активно развивается онлайн-факторинг. Он позволяет осуществлять электронный документооборот между участниками факторинговой сделки и тем самым ускорять получение финансирования по ней. Кроме того, клиент в режиме on-line может просматривать всю информацию по сделке, запрашивать отчёты о выплаченном финансировании, просматривать данные об изменении дебиторской задолженности и т.п. сведения.
Можно сделать вывод, что в России увеличивается спрос на факторинговые услуги и расширяется предложение таких услуг.
Лидирующими компаниями-факторами являются
"ВТБ Факторинг", "Промсвязьбанк" и "Альфа-Банк".
Принадлежащие им доли совокупного оборота факторинга в России составляют
соответственно 23%, 18% и 12% (см. рис.3). При этом "Промсвязьбанк"
является абсолютным лидером по международному факторингу. Его доля в данном
секторе превышает 50%.
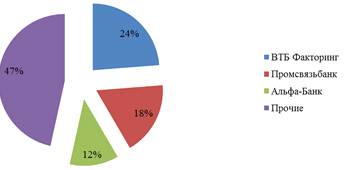
Рисунок 3.
Распределение долей рынка факторинга
Согласно экспертным прогнозам, по итогам 2013
года оборот факторинга в России достигнет 1,9 трлн. рублей, увеличившись
по сравнению с 2012 годом на 37%. При сохранении текущих тенденций по
завершении 2014 года ожидается увеличение оборота до 3 трлн. рублей.
2.2 Анализ деятельности компании
"ВТБ Факторинг"
В данном разделе мы подробно остановимся на деятельности лидера российского факторингового рынка - "ВТБ Факторинг". Это дочерняя компания ОАО "Банк ВТБ", которая входит в международную финансовую группу ВТБ. "ВТБ Факторинг" имеет 17 региональных офисов, а также предоставляет услуги по факторингу через филиальную сеть банка ВТБ.
Компания сотрудничает с крупнейшими торговыми и промышленными компаниями, в том числе с более чем сотней розничных торговых сетей федерального и регионального уровня.
Обороты факторинга данной компании занимают
первое место по России. На рисунке 4 показано соотношение объёмов уступленных
денежных требований в пользу трёх лидеров факторингового рынка.
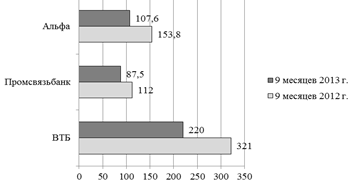
Рисунок 4.
Уступленные денежные требования, млрд. руб.
Мы видим, что "ВТБ Факторинг" обгоняет своих конкурентов не только по абсолютным значениям показателя, но и по темпам его прироста. Так, прирост уступленных требований составил 43% у "Альфа-Банка", 28% у "Промсвязьбанка" и 46% у "ВТБ Факторинг".
По объёму совокупного факторингового портфеля
ВТБ также превосходит конкурентов (см. рис.5).
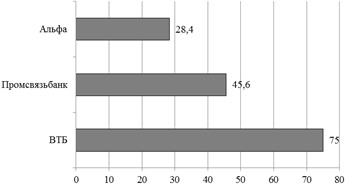
Рисунок 5.
Объёмы факторинговых портфелей, млрд. руб.
"ВТБ Факторинг" предлагает три основных вида продуктов, в то же время оставляя возможность для индивидуального подхода к каждому клиенту.
1. "Факторинг-Классик" - это открытый внутренний факторинг с правом регресса. Период отсрочки платежа для покупателей может достигать 150 дней.
. Программа финансирования для поставщиков торговых сетей предполагает:
· перечисление до 90% стоимости поставок в день отгрузки товара на банковский счёт клиента;
· более выгодную процентную ставку;
· быстрое финансирование в пиковые сезоны для увеличения поставок;
· оплата всех поставок клиента в различные торговые сети;
· онлайн-факторинг для контроля над оплатой поставок в режиме реального времени.
Преимуществом данного продукта является оперативное финансирование клиента. Сначала он передаёт представителю факторинговой компании счета-фактуры и товарно-транспортные документы, подтверждающие исполнение им обязательств перед торговой сетью. Затем клиент подписывает реестр уступаемых им требований и в течение 24 часов на его счёт зачисляются денежные средства.
. Программа финансирования для производителей и оптовиков выгодна тем, что компания-фактор:
· оплачивает до 90% задолженности покупателя;
· берёт на себя управление задолженностью покупателя и мониторинг финансового состояния его должников.
Воспользовавшись данным продуктом, клиент получает возможность закупать товары на условиях предоплаты и, соответственно, получать скидки и другие бонусы от своих поставщиков. По своей сути эта услуга эквивалентна реверсивному факторингу.
В октябре 2013 года компания "ВТБ Факторинг" запустила систему онлайн-факторинга "Client Office". В данной системе используется технология электронно-цифровой подписи (ЭЦП), подтверждающей денежные требования в электронной форме.
Внедрение системы позволило автоматизировать процесс проверки соответствия документов требованиям компании, увеличило скорость их обработки и снизило операционные издержки.
Использование системы "Client Office" позволяет клиентам-поставщикам получать факторинговые кредиты уже через несколько часов после отгрузки товара покупателю. Клиент может в режиме on-line контролировать все операции по поставкам и финансированию.
Среди факторинговых кредитов, предоставляемых
компанией "ВТБ Факторинг", преобладают кредиты с правом регресса. На
рисунке 6 представлены структуры факторингового портфеля компании за 9 месяцев
2012 и 2013 годов.
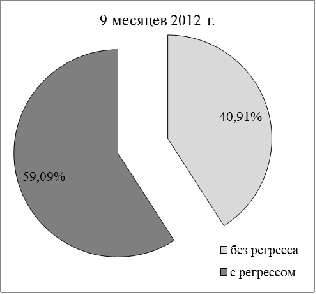
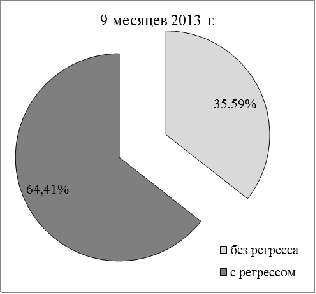
Рисунок 6.
Структура факторингового портфеля по степени риска
Можно заметить, что доля факторинга с правом регресса растёт быстрее, чем доля безрегрессного факторинга.
Абсолютные значения объёмов портфелей
представлены на рисунке 7.
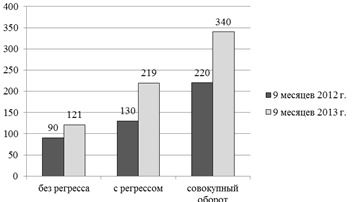
Рисунок 7.
Динамика объёмов факторинговых портфелей, млрд. рублей
Из рисунка видно, что и по абсолютному значению факторинг с правом регресса значительно увеличился за год. Данная тенденция характерна для российского рынка факторинга, что объясняется высокими рисками в текущем состоянии экономики и потребностями компаний-факторов обеспечивать своё развитие.
По итогам 9 месяцев 2013 года компания "ВТБ
Факторинг" получила доход, примерно равный 4,5 млрд. рублей. При этом
объём выплаченного финансирования за этот период составил чуть более 196 млрд.
рублей. Таким образом, средняя доходность операций компании составила: