Курсовая работа (т): Система аудиту фінансового стану підприємств
Для ефективної роботи аудитора необхідним є створення автоматизованого робочого місця, котре передбачає наявність: самого комп'ютера; програмного забезпечення організації та проведення аудиту; довідкової бази нормативних документів; набору автоматизованих прийомів та методів контролю.
Аудиторським фірмам, на сучасному етапі розвитку економіки, доцільно мати набір найбільш поширених систем комп'ютерної обробки даних та докладати зусилля до вивчення особливостей їх практичного застосування. В ході проведення аудиту можна використовувати довідкову нормативну базу в електронному варіанті, яка зберігається на комп'ютері або диску і містить всі діючі нормативні акти та роз'яснення.
Комп’ютерна обробка даних забезпечує автоматизоване збирання і обробку інформації, необхідної для оптимізації управління в різних сферах діяльності. Вдосконалення аудиторської роботи відповідно до вимог ринку певним чином залежить від комп’ютеризації облікових та аналітичних систем, автоматизованого видавання документів та їх збереження.
На сьогоднішній день програмне забезпечення в роботі аудиторів представлено двома основними групами:
- пакетами прикладних програм загального й проблемно-орієнтованого призначення;
- спеціальними інформаційними системами контролю.
Сьогодні деякі аудиторські фірми самостійно розробляють спеціальні інформаційні системи, орієнтовані на внутрішню регламентацію аудиторської діяльності із застосуванням внутрішньо-фірмових стандартів. Дані системи призначені для аудиторських фірм, аудиторів-практиків, а також підприємств, які намагаються підвищити ефективність роботи служб внутрішнього аудиту та фінансово-економічних відділів.
Використання цих систем дозволяє систематизувати роботу аудитора, починаючи з попереднього вивчення клієнта та закінчуючи оформленням аудиторського висновку; формувати групи робочих документів; здійснювати контроль якості аудиторських перевірок; забезпечити аудитора необхідним матеріалом.
Бази даних є набором прийомів та способів аудиту, оформлених у вигляді анкет, бланків, робочих карт, методик, довідкових таблиць. Інформаційні ресурси систем постійно поповнюються й оновлюються відповідно до змін у законодавчій та нормативній базі з аудиту та бухгалтерського обліку [24, с. 56].
Ведення бухгалтерського обліку вручну пов'язане з відображенням даних про об'єкти аудиту в первинних документах та облікових регістрах, які отримуються в результаті ручної обробки інформації. При наявності портативного комп'ютера та відповідного програмного забезпечення, котре містить вірні алгоритми розрахунку необхідних показників, аудитор має можливість вводити вхідну інформацію й отримувати результативні значення. Порівняння суми, отриманої аудитором, з сумою, що відображена в обліку суб'єкта господарювання, дозволяє визначити правильність розрахунків, які здійснюються бухгалтером.
Програмне забезпечення застосовується для перевірки правильності здійснення розрахунків і може мати місце в ході аудиту операцій з обліку амортизації основних засобів, формування первісної вартості запасів, списання сум транспортно-заготівельних витрат, розрахунків з оплати праці, визначення податків та обов'язкових платежів.
Перевірка формування показників фінансової, податкової та статистичної звітності вимагає значних затрат часу, полегшити і спростити роботу аудитора можна шляхом введення інформації в комп'ютер. Сформована таким чином звітність порівнюється зі звітністю, складеною бухгалтером підприємства, яка підлягає аудиту.
Застосування програм фінансового аналізу в процесі аудиту дозволяє в автоматичному режимі отримати всі можливі фінансові коефіцієнти та швидко здійснити повноцінний фінансовий аналіз підприємства-замовника з оцінкою структури його балансу, фінансової стійкості, ділової активності, визначенням рентабельності та інших показників.
Найпоширеніші програми серед провідних зарубіжних аудиторських фірм: «Vector», «My Client», «Audit Sistem/2».
У сучасних умовах в Україні
застосовують деякі російські комп'ютерні програми: «IT - audit: Аудитор»
(рис.3.1.), «Abacus Professional», «Экспрес-Аудит: ПРОФ», «AuditXP» (рис.3.2.).
Основними модулями цих програм є: «Облік клієнтів», «Зайнятість працівників»,
«Аудиторські процедури», «Потенційні порушення», «Розрахунок рівня
суттєвості», «Робочі документи аудитора», «План аудиту», «Програма аудиту» і
ін.
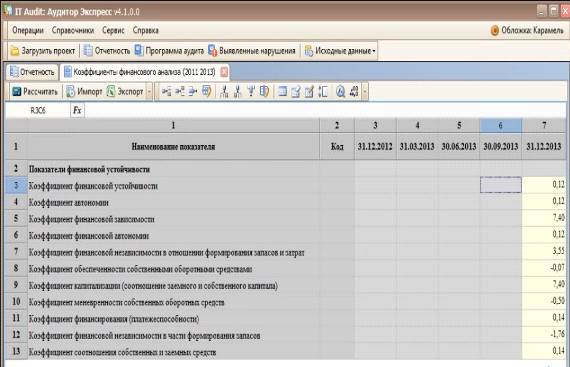
Рис. 3.1. Приклад розрахунку фінансової
стійкості підприємства в програмі IT Аудит: Аудитор
За допомогою комп'ютерної техніки проводяться складні розрахунки щодо прогнозування імовірності нераціонального використання матеріальних, трудових і фінансових ресурсів, недостач, розкрадань, зловживань, приписок невиконаних робіт. Це має можливість зосереджувати увагу аудиторів на тих ділянках, де можливі негативні явища, тому комп'ютери широко застосовуються для діагностики відхилень від нормального режиму роботи в діяльності підприємств, що підлягають аудиту.
Проведення аудиту на підприємстві де
уже введеться комп’ютеризований облік, значно полегшує роботу аудитора.
Обчислювальна техніка суттєво підвищує якість аналізу та обробки облікової
інформації.
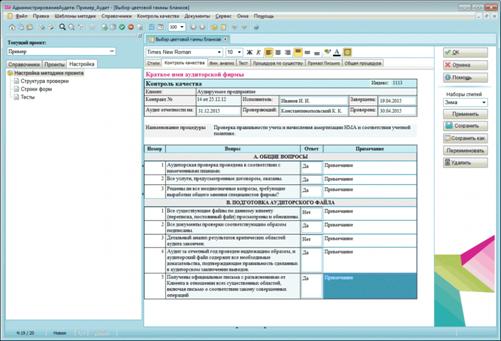
Рис. 3.2. Діалогове вікно
аудиторської програми «AuditXP»
При цьому застосування комп’ютерів змінює зміст та організацію праці облікового персоналу: зменшується кількість ручних операцій з обробки первинних документів, систематизації облікових показників, заповнення регістрів та звітних форм.
В свою чергу комп’ютеризація даних полегшує роботу аудиторів, адже завдяки уже зібраним, обробленим та згрупованим даним аудитор може швидше знайте те, що йому необхідно. А за допомогою певних програм навіть виявити помилки у документації [34].
Метою комп’ютеризації фінансового контролю на ПП «ДЕ ЛЮКС» є одержання точних даних про фінансово-господарську діяльність підприємства, а також полегшення та поліпшення виконання управлінських функцій і функцій аудиторського контролю.
ПП «ДЕ ЛЮКС» використовує такі комп’ютерні програми, як «1С: Бухгалтерія 7.7» та Microsoft Excel. Такі пакети прикладних програм загального призначення як MS Excel, MS Word використовуються при контролі лише для виконання простих аналітичних процедур, складання різних документів і поліпшення їхнього зовнішнього вигляду, формування тестів та інше.
Програма «1С: Бухгалтерія 8» автоматизована система ведення обліку на підприємстві дає можливість, використовуючи систему звітів, проводити загальний та детальний контроль за фінансово-матеріальними ресурсами, вказавши необхідні умови та критерії відбору.
Хоча комп'ютер
часто надає величезні переваги завдяки його здатності швидко опрацьовувати
великі обсяги числової інформації, усе ж виникають труднощі при обґрунтуванні
бухгалтерських рахунків та навіть можливі втрати активів. Основні проблеми,
пов'язані з використанням комп'ютерів для аудитора при оцінці системи,
зображенні на рис. 3.3.
Рис. 3.3. Проблеми пов’язанні з використанням комп’ютерних технологій при аудиті
На якість прийняття рішень в аудиторському процесі і підвищення інформаційного забезпечення впливають такі обставини:
- збільшення кількості факторів, які враховуються аудитором при дослідженні поставлених проблем;
поглиблення аналізу господарських операцій,що здійснюються аудитором при перевірці;
чітке і досконале формування висновків аудитора. Забезпечення цих вимог потребує комплексності технологій і впровадження електронної обробки даних, які впливають на перспективність аудиторської перевірки.
Комп'ютерні технології обробки інформації в аудиторському процесі сприяють удосконаленню інтелектуалізації аудиту та науковому обґрунтуванню його висновків.
Ці методи необхідно використовувати із залученням всіх відомих типів конфігурацій комп'ютерів. Необхідність використання даного методу виникає тоді, коли відсутні вхідні документи, неможливо повністю простежити здійснення всіх операцій і коли ефективність аудиту поліпшується за рахунок спеціальної комп'ютерної аудиторської програми.
Міжнародний стандарт аудиту 401 «Аудит в середовищі комп'ютерних інформаційних систем» розглядає два його методи:
програмне забезпечення контролю;
тестування.
Програмне забезпечення контролю складається з ряду комп'ютерних програм, які аудитор використовує як частину процедур перевірки, що обробляють контрольні тести системи обліку.
Таким чином, використання
комп'ютерної техніки в аудиті скорочує терміни аудиторського процесу, а
комп'ютерні технології обробки інформації в аудиторському процесі сприяють
удосконаленню інтелектуалізації аудиту та науковому обґрунтуванню його
висновків, що в кінцевому підсумку забезпечить безперебійну та ефективну
діяльність підприємства, а застосування наданих аудиторами пропозиції призведе
до зростання якості вироблених товарів, продукції та послуг.
ВИСНОВКИ І ПРОПОЗИЦІЇ
Фінансовий стан − одна з найважливіших характеристик виробничо-фінансової діяльності підприємств. Він може бути стійким або нестійким. Кожне підприємство намагається досягти стабільного фінансового стану, тобто створити достатній обсяг фінансових ресурсів, що є гарантом своєчасності розрахунків з постачальниками, бюджетом та іншими ланками фінансової системи, подальшого економічного та соціального розвитку підприємства.
Діяльність підприємства ПП «ДЕ ЛЮКС» основана на роздрібній торгівлі продовольчими і непродовольчими товарами та виробництві, заготівлі, зберіганні, переробці і реалізації сільськогосподарської продукції. Основним документом, що засвідчує законність діяльності підприємства є статут. Відповідно, до звітів про фінансові результати за 2013-2015рр. чистий прибуток підприємства порівняно збільшився, що досить позитивно відбивається на діяльності підприємства
В країнах з розвинутою ринковою економікою аудиторська перевірка підприємств вважається нормою, без якої неможливий цивілізований бізнес. Роль аудиторської перевірки є визначальною для будь-якого підприємства і в Україні, оскільки сприяє забезпеченню достовірності фінансової звітності підприємства та відповідно незалежності від суб’єкта перевірки і керівництва перевіряємого підприємства.
Завданнями аудиту фінансового стану підприємства є:
виявлення змін показників, які характеризують фінансовий стан;
визначення факторів, які впливають на фінансовий стан підприємства;
оцінка кількісних та якісних змін фінансового стану підприємства;
оцінка фінансового становища підприємства на певну дату;
визначення тенденцій змін фінансового стану підприємства.
Для того, щоб забезпечити виконання даних завдань, аудитору необхідно здійснити аналіз фінансового стану підприємства, адже він є основою і одним з видів аудиторських послуг. Головною метою аналізу є своєчасне виявлення й усунення недоліків у фінансовій діяльності і пошук резервів поліпшення фінансового стану підприємства та його платоспроможності.
Сьогодні аудит фінансового стану підприємства не обмежується виявленням недоліків у системі обліку та фінансовій звітності клієнта за минулий рік чи декілька років. Він включає також оцінку подій, які відбуваються після дати складання останнього балансу, висловлення думки про можливість безперервного функціонування підприємства, яке перевіряється протягом найближчого перспективного періоду, аналіз прогнозних фінансових показників.
Проведення незалежної аудиторської оцінки про фінансовий стан дозволить користувачам:
упевнитися у правдивості інформації про фінансовий стан;
проаналізувати показники фінансового стану та прийняти заходи щодо їх поліпшення;
проконтролювати правильність ведення бухгалтерського обліку та відповідності показників фінансової звітності;
уникнути фальсифікації документів фінансової звітності та шахрайства з боку працівників;
встановити відповідність діяльності підприємства і ведення бухгалтерського обліку чинному законодавству.
Отже, проведення аудиту фінансового стану є надзвичайно важливим та необхідним процесом в умовах сучасної економічної системи. Оцінка фінансового стану - невід’ємна частина економічного аналізу діяльності підприємства, без якого неможливе раціональне ведення будь-якого виду господарської діяльності. Аудиторська оцінка забезпечує достовірність аналізу фінансового стану підприємства та надає керівництву точну інформацію про його стан для прийняття ефективних управлінських рішень.
На наш погляд, доцільно рекомендувати з метою подолання як проблем, пов’язаних із застосуванням методичних підходів, прийомів аудиту та фінансового аналізу, так і покрашення організації його здійснення суб’єктами господарювання:
проводити декілька разів на рік оцінку найважливіших показників фінансового стану підприємства (індивідуальний підхід до визначення найголовніших показників);
розробляти нові методи оцінки фінансового стану, а також способи покращення фінансового стану, підвищення платоспроможності і ліквідності, зокрема комплексного характеру;
нормалізувати, стабілізувати, привести до міжнародних норм фінансове та податкове законодавство;
удосконалювати інформаційно-методичне забезпечення аналізу та уніфікувати методики форм фінансової звітності, що дозволить підвищити її аналітичні можливості та реальність оцінки майна;
адаптувати закордонні методики аналізу фінансового стану, що на сьогоднішній день виступають основними у процесі його здійснення, до соціально-економічних умов та практики господарювання суб’єктів національного господарства;
проводити методичні семінари для осіб, відповідальних за здійснення аналізу фінансового стану з метою формування мотиваційних аспектів його удосконалення та підвищення рівня кваліфікації тощо.
У сукупності надані рекомендації
становлять основу для пошуку більш ґрунтовних напрямів оптимізації вирішення
проблем здійснення комплексного аналізу фінансового стану вітчизняних
підприємств.
СПИСОК
ВИКОРИСТАНИХ
ДЖЕРЕЛ
1. Белоус О. А. Сущность, особенности и пути совершенствования аудита финансовой отчётности предприятия о финансовых результатах деятельности: финансовые рынки ценные бумаги / О. А. Белоус // Научно-популярный журнал. - 2009. - №6. - С. 10-13.
. Бодюк A. B. Методологічні та нормативно-правові аспекти аудиту підприємницької діяльності: монографія / А.В. Бодюк. - К.: Кондор, 2005. -356 с.
. Бралатан В. П. Застосування аналітичних процедур в аудиторській практиці / В. П. Бралатан, Л. І. Федоришина, О. Л. Пльонсак // «Економічні науки». - Серія «Облік і фінанси». - 2011. - Випуск 7 (25). Ч. 1.- С. 176-181.
. Бутинець Ф.Ф. Аудит: підручник / Ф. Ф. Бутинець. - Житомир: ПП «Рута», 2007. - 672 с.
. Бутинець Ф.Ф. Бухгалтерський фінансовий облік: підручник для студ. спец. «Облік і аудит» вищ. навч. закл. / Ф. Ф. Бутинець. - 8-ме вид., доп. і перероб. - Житомир: ПП «Рута», 2009. - 912 с.
. Генова О. С. Необхідність переходу українського аудиту на міжнародні стандарти / О. С. Генова, Л. А. Сахно // Економічні науки. Cер. : Облік і фінанси. - 2013. - Вип. 10(3). - С. 152-157. - Режим доступу: http://nbuv.gov.ua/j-pdf/ecnof_2013_10(3)__26.pdf
. Гордієнко Н.І. Аудит, методика і організація: навч. посіб. / Н. І. Гордієнко, О. В. Харламова, М. Ю. Карпенко. - Х.: ХНАМГ, 2014. - 452 с.
. Гордієнко Н.І. Аудит фінансового стану: конспект лекцій / Н. І. Гордієнко. - Х.: ХНАМГ, 2011. - 80 с.
9. Господарський кодекс України: затверджений ВРУ від 16.01.2003р. № 436-IV. − [Електронний ресурс]. − Режим доступу: http://zakon4.rada.gov.ua