Курсовая работа (т): Учет и методы контроля материальных затрат организации
Основные нормативные документы, регламентирующие учет материальных затрат:
- План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкция по его применению,
- ПБУ 10/99 «Расходы организации»,
- ПБУ 5/01 «Учет материально-производственных запасов»,
- Методические указания по бухгалтерскому учету материально - производственных запасов.
В настоящее время в обязанность предприятий входит формирование учетной политики в целях бухгалтерского учета. В данном документе необходимо изложить критерии способов оценки материальных затрат, распределение затрат на прямые и косвенные, метод распределения косвенных расходов, учет материалов по плановым или фактическим ценам. При формировании учетной политики правила учета материальных затрат не должны противоречить действующим Положениям о бухгалтерскому учету.
На основании п.7 ПБУ 10/99 материальные затраты соответствуют расходам на приобретение:
- товаров
- сырья,
- материалов,
- прочих МПЗ.
Перечень статей затрат на основании п.8 ПБУ 10/99 предприятия обязаны закрепить в учетной политике.
Материально-производственные затраты подразделяются на прямые и косвенные. К прямым относятся затраты, которые непосредственно направлены на производство определенного наименования продукции, остальные затраты являются косвенными. При этом основные сырье и материалы относятся к прямым затратам.
На основании п.17 ПБУ 10/99 прямые и косвенные расходы подлежат признанию в бухгалтерском учете в том периоде, когда они были фактически совершены, независимо от даты поступления выручки за реализованную продукцию или услуги.
Материальные затраты могут быть зарегистрированы следующими бухгалтерскими записями:
Дебет 20 Кредит 10 - материалы списаны в основное производство,
Дебет 23 Кредит 10 - материалы списаны во вспомогательное производство,
Дебет 25 Кредит 10 - материалы списаны на общепроизводственные нужды,
Дебет 26 Кредит 10 - материалы списаны на общехозяйственные нужды,
Дебет 29 Кредит 10 - материалы списаны на нужды обслуживающих производств и хозяйств,
Дебет 10 Кредит 20 - приняты к учету возвратные отходы,
Дебет 97 Кредит 10 - материальные затраты отнесены на расходы будущих периодов.
Материал считается отпущенным в производство в момент его выдачи со склада для производственных нужд. Отпуск материалов в подразделения организации или строительные площадки является внутренним перемещением и на состав затрат не влияет.
Материально-производственные запасы отпускаются в производство в соответствии с установленными технологическими нормами. При производственной необходимости получения материалов сверх установленных норм необходимо согласование с вышестоящими должностными лицами в соответствии с внутренним порядком предприятия.
При отпуске МПЗ обязательным является фиксирование количества отпущенного материала в соответствующей единице измерения:
- поштучной - шт., тыс.шт.,
- весовой - кг, г, т и т.п.,
- объемной - м3, тыс. м3,
- линейных - погонный метр, м2 и т.п.
К расходам будущих периодов обычно относят материальные затраты следующего назначения:
- горно-подготовительные работы,
- на освоение нового вида продукции или технологий,
- подготовительные работы в сезонных производствах,
- пусковые расходы (на освоение новых предприятий, цехов),
- рекультивация земель,
- иные случаи распределения затрат на
несколько отчетных периодов.
2.2 Организация и техника учета материальных затрат
На основании п.1 ст.9 Федерального закона №402-ФЗ «О бухгалтерском учете» регистрации в первичных учетных документах подлежат все факты хозяйственной жизни. Это правило относится, в том числе, к учету материально-производственных запасов и материальных затрат.
Предприятия вправе разрабатывать собственные формы первичных документов, закрепляя их использование в учетной политике; допускается также использование унифицированных форм.
Обязательные реквизиты первичных учетных документов (п.2 ст.9 Федерального закона №402-ФЗ «О бухгалтерском учете»):
1) наименование документа;
) дата составления документа;
) наименование экономического субъекта, составившего документ;
) содержание факта хозяйственной жизни;
) величина натурального и (или) денежного измерения факта хозяйственной жизни с указанием единиц измерения;
) наименование должности лица, совершившего сделку, операцию и ответственного за ее оформление, либо наименование должности лица, ответственного за оформление свершившегося события;
) подписи должностных лиц с указанием их фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц.
Руководителем предприятия назначаются должностные лица, ответственные за установление лимитов расходования материальных запасов в производстве. При установке лимитов учитываются:
- остаток материалов в производстве на начало периода,
- нормы расхода материалов,
- производственная программа.
Отпуск материалов со склада в производстве, в большинстве случаев, оформляется первичными документами:
- лимитно-заборная карта (типовая межотраслевая форма №М-8),
- требование - накладная (типовая межотраслевая форма №М-11).
Лимитно-заборная карта оформляется на материалы, которые употребляются в производстве систематически, выписывается в двух экземплярах.
Одна лимитно-заборная карта предназначена для отпуска одной номенклатурной позиции материалов, содержит информацию о размере утвержденного лимита на период, датах и количестве отпущенного в использование материала, возврате материалов из производства, остатке не израсходованного лимита.
Требование-накладная (рисунок 1) оформляется на неограниченное количество номенклатуры.
Основная информация, подлежащая отражению в данном первичном учетном документе:
- наименование организации,
- наименование структурных подразделений организации, отпускающих и получающих материалы,
- должностные лица, непосредственно отпускающие и получающие материалы,
- должностное лицо, разрешившее отпуск материала,
- синтетический счет, по дебету которого регистрируется хозяйственная операция по отпуску материалов,
- количество, цена и стоимость
отпущенных материалов.
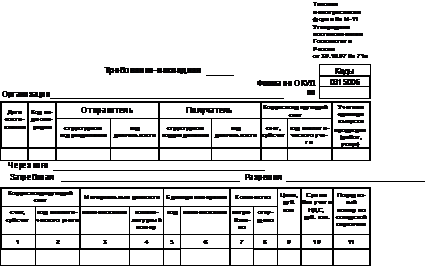
Рисунок 1 - Требование-накладная
При отпуске сверхлимитного количества материалов в первичных документах проставляется надпись «Сверх лимита».
Производственная структура предприятия, получившая материалы, составляет акт расхода материальных ценностей, в котором указываются:
- количество материалов,
- цена материалов,
- сумма по каждому наименованию,
- код или наименование изделия (заказа) на производство которого израсходованы материалы,
- лимитное количество и стоимость материалов,
- фактическое количество и стоимость материалов.
Также в акте расхода материальных ценностей могут быть указаны количество готовой продукции либо объем выполненных работ, услуг.
На основании данных первичных документов об экономии или перерасходе материалов вычисляются отклонения фактического расхода от планового методом документирования.
Если в производстве используются материалы, которые подлежат раскрою (текстиль, листовая сталь, кожа, профилированный лист и т.п.), оформляется первичный учетный документ «Раскройный лист», который заполняется на каждую партию раскраиваемого материала. Раскройный лист содержит следующую информацию:
- количество полученных заготовок,
- количество отходов,
- количество материала, возвращенного на склад.
При инвентарном методе контроля не реже одного раза в месяц производится инвентаризация остатков материалов, на основании которой составляется отчет о расходовании информации со следующими данными:
- остаток материалов на начало периода,
- остаток материалов на конец периода,
- количество полученных материалов,
- количество возвращенных материалов,
- количество произведенной готовой продукции, объем выполненных работ и услуг,
- нормы расхода материалов,
- экономия или перерасход материалов.
В целях распределения материальных затрат по видам
готовой продукции и статьям затрат на предприятиях применяется составление
сводной ведомости расходования материалов. Данные в ведомости содержатся в
разрезе цехов, подразделений, видов продукции и услуг.
3. УЧЕТ И МЕТОДЫ КОНТРОЛЯ МАТЕРИАЛЬНЫХ ЗАТРАТ В ОАО «ТРЕСТ
УРАЛТРАНССПЕЦСТРОЙ»
.1 Организационно-экономическая характеристика ОАО «Трест
Уралтрансспецстрой»
ОАО «Трест Уралтрансспецстрой» зарегистрировано 13 августа 1992 г. под регистрационным номером I - 2017 серия XII-КИ.
В Единый государственный реестр юридических лиц запись о регистрации ОАО «Трест Уралтрансспецстрой» внесена 16 июня 2002 г. ОГРН 1026604932914.
Полное наименование: Открытое акционерное общество «Трест Уралтрансспецстрой».
Сокращенное наименование: ОАО "Трест УТСС".
Адрес местонахождения: 620062, Российская Федерация, г. Екатеринбург, ул. Гагарина, 8.
Идентификационный номер налогоплательщика 6660001058.
Руководство деятельностью ОАО «Трест Уралтрансспецстрой» осуществляет совет директоров, избираемый решением общего собрания акционеров.
Единоличный исполнительный орган общества - Генеральный директор Головин Дмитрий Владимирович.
На отдельный баланс выделены следующие структурные подразделения: материальный затрата учет документальный
- Центральные ремонтно-механические мастерские (ЦРММ);
- Дорожно-строительное управление (ДСУ);
- Аппарат управления предприятием (АУП).
Основные виды деятельности ОАО «Трест Уралтрансспецстрой»:
- организация и строительство автомобильных дорог общего пользования;
- ремонт, содержание и реконструкция автомобильных дорог;
- благоустройство территорий.
Основные заказчики:
- ГКУСО «Управление автомобильных дорог»
- МКУ "Управление капитального строительства города Екатеринбурга"
- ООО "Городское управление дорожно-строительных работ",
- ООО "УТСС Дорожная инфраструктура".
Среднесписочная численность сотрудников по состоянию на 01.01.2017 года составляет 725 человек.
При организации бухгалтерского учета ОАО «Трест Уралтрансспецстрой» руководствуется следующими нормативными документами:
- Федеральный закон № 402-ФЗ от 06.12.2011 «О бухгалтерском учете»,
- Положение по ведению бухгалтерского учета и отчетности в Российской Федерации, утвержденное приказом Министерства финансов РФ № 34н от 29.07.1998,
- действующие Положения по бухгалтерскому учету (ПБУ).
Основные положения учетной политики ОАО «Трест Уралтрансспецстрой» на 2017 год:
- учет ведется с использованием программного продукта 1С.8 «Управление производственным предприятием»,
- нематериальные активы признаются в учете по стоимости их приобретения,
- способ начисления амортизации нематериальных активов - линейный,
- поисковые затраты относятся к нематериальным активам,
- основные средства стоимость менее 40000 руб. учитываются в составе материально-производственных запасов,
- переоценка основных средств учетной политикой не предусмотрена;
- материалы и товары учитываются по фактической стоимости приобретения,
- при отпуске в производство материалы оцениваются по средней себестоимости,
- незавершенное производство и готовая продукция оцениваются по сокращенной производственной себестоимости,
- запасы отражаются в отчетности за вычетом резерва под снижение стоимости материальных ценностей,
- финансовые вложения учитываются по себестоимости каждой единицы,
- расходы признаются методом начисления,
- в производстве применяется пообъектный метод учета затрат,
- общепроизводственные расходы распределяются пропорционально выручке от реализации,
- общехозяйственные расходы на себестоимость не распределяются, их сумма полностью списывается по итогам каждого месяца в дебет счета 90.
- степень завершенности работ определяется по доле выполненного на отчетную дату объема работ по договору путем экспертной оценки.
- в составе оценочных обязательств отображаются резервы предстоящих расходов на оплату отпусков, на рекультивацию земель, гарантийные ремонты и гарантийное обслуживание.
Динамика финансовых результатов ОАО «Трест
Уралтрансспецстрой» приведена в таблице 1.
Таблица 1 - Основные показатели финансово-хозяйственной деятельности
|
№ п/п |
Показатели |
2016 год |
2015 год |
Изменение показателя, % |
|
|
|
тыс. руб |
тыс. руб |
|
|
1 |
Выручка от продажи продукции, товаров и услуг (без НДС) |
4 585 350 |
3 959 946 |
15,79 |
|
|
В том числе: |
|
|
|
|
|
Реализация строительно-монтажных работ (СМР) привлеченными субподрядчиками |
2 036 203 |
1 811 037 |
12,43 |
|
|
Реализация СМР, товаров, работ, услуг собственными силами, всего |
2 549 147 |
2 148 909 |
18,63 |
|
|
в т.ч.: СМР |
2 001 792 |
1 596 554 |
25,38 |
|
|
Снабженческо-сбытовая деятельность |
317 250 |
315 401 |
0,59 |
|
|
Производство асфальта, бетона, ЖБИ и т.п. |
101 797 |
99 733 |
2,07 |
|
|
Услуги генподряда |
63 517 |
42 797 |
48,41 |
|
|
Добыча полезных ископаемых |
22 224 |
56 741 |
-60,83 |
|
|
Предоставление имущества в аренду |
25 642 |
23 126 |
10,88 |
|
|
Прочая деятельность |
16 925 |
14 557 |
16,27 |
|
2 |
Себестоимость продаж |
3 470 510 |
3 041 592 |
14,10 |
|
3 |
Валовая прибыль |
1 114 840 |
918 354 |
21,40 |
|
4 |
Управленческие расходы |
293 501 |
260 554 |
12,64 |
|
5 |
Прибыль от продаж |
821 339 |
657 800 |
24,86 |
|
6 |
Проценты к получению |
2 111 |
12 147 |
-82,62 |
|
7 |
Проценты к уплате |
11 225 |
58 986 |
-80,97 |
|
8 |
65 920 |
23 172 |
184,48 |
|
|
|
в т.ч.: Реализация МПЗ |
8 369 |
6 570 |
27,38 |
|
|
Реализация основных средств |
6 190 |
13 750 |
-54,98 |
|
|
Прочие доходы |
51 361 |
2 852 |
1700,88 |
|
9 |
Прочие расходы |
182 072 |
215 958 |
-15,69 |
|
|
в т.ч.: Реализация МПЗ |
7 401 |
7 024 |
5,37 |
|
|
Реализация основных средств |
1 597 |
7 685 |
-79,22 |
|
|
Прочие расходы |
173 074 |
201 249 |
-14,00 |
|
10 |
Прибыль до налогообложения |
696 073 |
418 175 |
66,45 |
|
11 |
Текущий налог на прибыль |
161 985 |
114 041 |
42,04 |
|
12 |
Чистая прибыль |
532 482 |
304 549 |
74,84 |