Материал: 1356
устаревших товаров и освоением новых;
-единство процесса ценообразования и контроля за соблюдением цен. Принцип единства процесса ценообразования и контроля за соблюдением цен заключается в государственном установлении общих принципов и правил ценообразования, формировании, регулировании и контроле за ценами продукции и услуг отраслей национальной экономики и предприятиймонополистов и в первую очередь в сфере энергетики, нефтяной и газовой промышленности, транспорта, связи, коммунального хозяйства и др.
В каждой отрасли национальной экономики имеются свои особенности формирования цен и тарифов; применения к ценам налога на добавленную стоимость, акцизов, надбавок, наценок, скидок; соблюдения уровня рентабельности и себестоимости продукции; формирования себестоимости с учетом утвержденных нормативов, налогов, сборов, платежей и отчислений. В связи с этим выполнение всех общих принципов, правил, рекомендаций, положений по ценообразованию, предусмотренных в законодательном и правовом порядке, является обязательным условием государственной дисциплины цен. Государственный контроль за ценами осуществляется и по товарам, в отношении которых действует режим свободных (договорных) цен.
Таким образом, цель контроля за соблюдением государственной дисциплины цен − это проверка правильности применения установленных законодательством и нормативными документами общих принципов, положений, рекомендаций и правил ценообразования в министерствах, ведомствах, органах управления республик, краев, областей, на предприятиях, в организациях, объединениях, компаниях, фирмах, ассоциациях, концернах.
В случае нарушения дисциплины цен на предприятия налагаются административные и экономические санкции (штрафы и др.).
Различают:
-государственный контроль, осуществляемый государственными органами ценообразования − федеральными и региональными (контроль возложен также на инспекции по качеству товаров и торговле);
-общественный контроль, осуществляемый профсоюзами и потребителями. Право общественных организаций и потребителей контролировать цены предусмотрено законом РФ.
1.2. Система цен и их классификация. Факторы рыночного ценообразования
Действующие в экономике цены образуют единую систему и находятся во взаимосвязи и взаимодействии (рис.1).
Оптовые цены |
|
|
|
|
|
Закупочные цены |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Розничные цены |
|
|
Взаимодействие |
|
|
Цены на строительную |
|
|
|
|
|
|
продукцию |
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Тарифы на услуги |
|
|
|
|
|
|
|
|
|
|
|
Тарифы на услуги, |
|
транспорта |
|
|
|
|
|
|
|
|
|
|
оказываемые населению |
||
|
|
|
|
|
||
|
|
|
|
|
|
|
Рис. 1. Блоки системы цен
Система цен состоит из ряда блоков, которые в свою очередь делятся на подблоки. В основе взаимодействия всех блоков лежит принцип сообщающихся сосудов: изменение цен в одном из блоков приводит к обязательному их изменению в других блоках. Так, изменение цен на топливно-энергетические ресурсы, например на горючесмазочные материалы, отражается на тарифах автотранспортных предприятий и в конечном счёте на всех потребителях транспортных услуг, вынуждая и их изменять свои цены.
Взаимозависимость и взаимодействие цен обусловлены двумя факторами:
1)формирование цен всех блоков базируется на единых законах
–законах стоимости предложения и спроса;
2)хозяйственная деятельность всех предприятий взаимосвязана, они используют продукцию друг друга. Например, изменение тарифов на грузовые перевозки, электроэнергию находит быстрое отражение в ценах практически на любую продукцию.
По ряду экономических признаков цены классифицируются по следующим видам и подвидам.
1.По отраслям и сферам экономики различают: - оптовые цены; - розничные цены;
-тарифы грузового и пассажирского транспорта;
-закупочные цены;
-цены, обслуживающие внешнеторговый оборот;
-скидки, надбавки, наценки в сфере обращения. Рассмотрим некоторые подвиды цен:
Оптовая цена предприятия − цена, с которой товар выходит с
предприятия (рис. 2).
|
ОПТОВАЯ ЦЕНА |
|
|
|
Себестоимость |
ПРЕДПРИЯТИЯ |
|
Надбавки, |
|
|
|
|
||
|
|
|
|
скидки |
+ |
Прибыль |
+ |
НДС |
+ |
Рис. 2. Структура и состав оптовой цены предприятия
Реализуя свою продукцию по этой цене, предприятие должно возместить все издержки производства и реализации и получить размер прибыли, позволяющей предприятию выжить.
Розничные цены – это цены, по которым товар приходит к конечному потребителю, т.е. реализуется в розничной торговой сети населению предприятиями, организациями.
2. В зависимости от территории действия различают:
-единые цены по стране или поясные;
-региональные цены.
Единые или поясные цены могут устанавливаться только на базовые виды продуктов, работ, услуг, регулируемые государством.
Региональные или местные цены устанавливаются предприятиями-изготовителями, органами ценообразования, региональных органов власти и могут быть оптовыми, розничными, закупочными.
3. По степени свободы цен от воздействия государства при их определении различают: цены свободные, регулируемые, фиксируемые.
Свободные цены складываются на рынке под влиянием конъюнктуры рынка и не зависят от влияния государственных органов.
Регулируемые цены складываются под влиянием спроса и предложения на рынке, но госорганы могут воздействовать на них путём регламентации уровня рентабельности.
Фиксируемые цены устанавливаются государственными органами власти и управления.
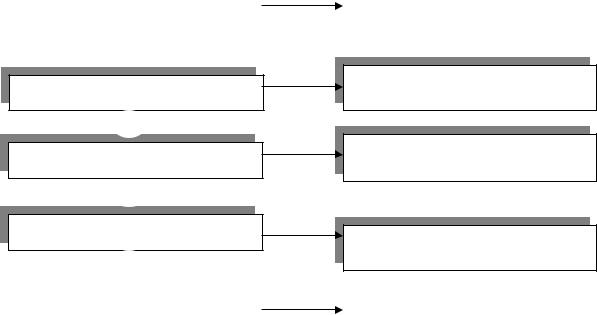
Цена на любой товар состоит из определенных элементов, перечень которых меняется в зависимости от вида цены. Соотношение отдельных элементов цены, выраженное в долях или процентах, представляет собой структуру цены (рис. 3).
|
|
СТРУКТУРА ЦЕНЫ |
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Себестоимость продукции |
|
|
|
|
Оптовая цена предприятия без |
|
|
Прибыль предприятия |
|
|
|
|
НДС |
|
|
|
|
|
|
|
|
|
+ |
|
|
|
|
|
|
|
Акциз по подакцизным товарам
+
НДС
Отпускная цена предприятия без НДС
Отпускная цена предприятия с НДС
+
Снабженческо-сбытовая надбавка
Продажная цена оптового
посредника
+
|
|
|
|
|
|
|
|
Торговая надбавка |
|
|
|
Розничная цена |
|
|
|
|
|
|
|
|
Рис. 3. Структура и состав цен в зависимости от обслуживаемого оборота
Определение структуры цены позволяет понять, какую долю в цене составляют себестоимость, прибыль и налоги. На основе этой информации можно принимать решения о возможных резервах и направлениях снижения цен, издержек, об увеличении прибыли, т.е. разрабатывать стратегию и тактику ценообразования на предприятии. Если в структуре цены наибольшую долю занимает себестоимость, то это можно воспринимать как сигнал к снижению конкурентоспособности, поскольку предприятие не может принимать полноценное участие в ценовой конкуренции. Большая доля прибыли
и низкая доля себестоимости свидетельствуют об обратной ситуации − предприятие конкурентоспособно и может в конкурентной борьбе использовать фактор снижения цен более свободно.
Когда известна структура цены, можно легко представить себе, как на ней сказывается двойное налогообложение (в случае, если товар облагается акцизом), а также влияние большого числа посредников на формирование структуры розничной цены (чем шире круг посредников, тем большее число раз будут повторяться такие элементы, как покупная и розничная цена оптового посредника, что приведет к возрастанию доли снабженческо-сбытовых надбавок в розничной цене). Необходимо отметить, что доля себестоимости в составе цены нуждается в дополнительном тщательном анализе. Это связано с тем, что все издержки производства продукции и оказания услуг делятся на условно-переменные, доля которых в составе себестоимости может быть разной, и условно-постоянные. Если предприятие намечает снизить долю издержек в цене продукции, то оно должно провести дополнительный анализ в этой области.
Факторы, способствующие снижению цен
-рост производства;
-технический прогресс;
-снижение издержек производства;
-конкуренция;
-снижение налогов;
-расширение прямых связей
Факторы, способствующие повышению цен
-спад производства;
-нестабильность экономической ситуации;
-монополия предприятия;
-ажиотажный спрос;
-увеличение массы денег в производстве;
-рост налогов;
-увеличение прибыли предприятием;
-улучшение качества товаров;
-соответствие моде;
-рост цены рабочей силы;
-низкая эффективность использования капитала
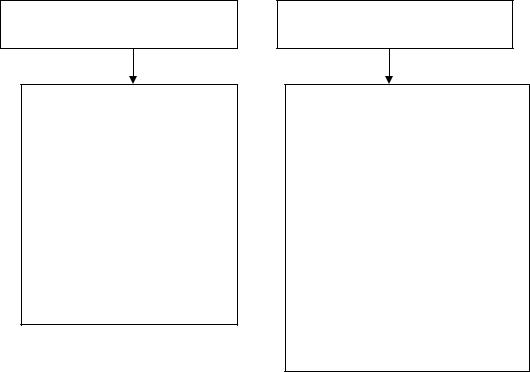
Рис. 4. Факторы, влияющие на уровень и динамику цен
При выборе ценовой стратегии фирма должна выявить и проанализировать все факторы, которые могут оказать влияние на