Дипломная работа: Акцизы по алкогольной и спиртосодержащей продукции на примере ПАО "Левиз"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
22
этилового спирта более 0,5. Алкогольная и табачная продукция практически
во всех странах мира являются объектом обложения акцизами и имеют
исключительный характер. С точки зрения потребления они не являются
обязательными для всех потребителей и одновременно с этим необходимы
исключительно для отдельных добровольных категорий потребителей. С
фискальной точки зрения указанные товары, имея достаточно низкие
издержки производства и высокую акцизную ставку, представляют собой
крупный источник доходов бюджета. Собственно, современная история
мирового акцизного обложения началась именно с этих двух видов товаров.
Для снижения возможностей укрывательства недобросовестных
налогоплательщиков от налогообложения к подакцизной продукции
отнесены отдельные виды продукции, содержащей спирт. Эта продукция
называется спиртосодержащей продукцией.
Организации и физические лица становятся налогоплательщиками в
том случае, если они совершают операции, подлежащие налогообложению
акцизами.
В частности к ним относятся российские организации, а также
иностранные юридические лица, международные организации, созданные на
территории РФ. Плательщиками налога по подакцизным товарам,
производимым на территории РФ, являются также иностранные организации,
не имеющие статуса юридического лица, простые товарищества, а также
индивидуальные предприниматели.
Плательщиками акцизов являются также лица, признаваемые
налогоплательщиками в связи с перемещением товаров через таможенную
территорию РФ, определяемые в соответствии с ТК РФ
21
.
В отличие от НДС акцизный налог уплачивается не на каждой стадии
производства и реализации товаров, а только один раз, на одной стадии всей
цепочки движения подакцизного товара от производителя до конечного
21
Таможенный кодекс Таможенного союза (ред. от 08.05.2015) (приложение к Договору о Таможенном
кодексе Таможенного союза, принятому Решением Межгосударственного Совета ЕврАзЭС на уровне глав
государств от 27.11.2014 N 17)// "Собрание законодательства РФ", 13.12.2015, N 50, ст. 6615
23
потребителя. В Российской Федерации плательщиком акциза является, как
правило, производитель подакцизного товара. Но в отдельных случаях, как
например, при импорте подакцизных товаров, акциз уплачивается лицом,
перемещающим товар через российскую таможенную территорию.
Анализ динамики производства алкогольной продукции за период
2012-2015 гг. направлен на выявление общих тенденций производства на
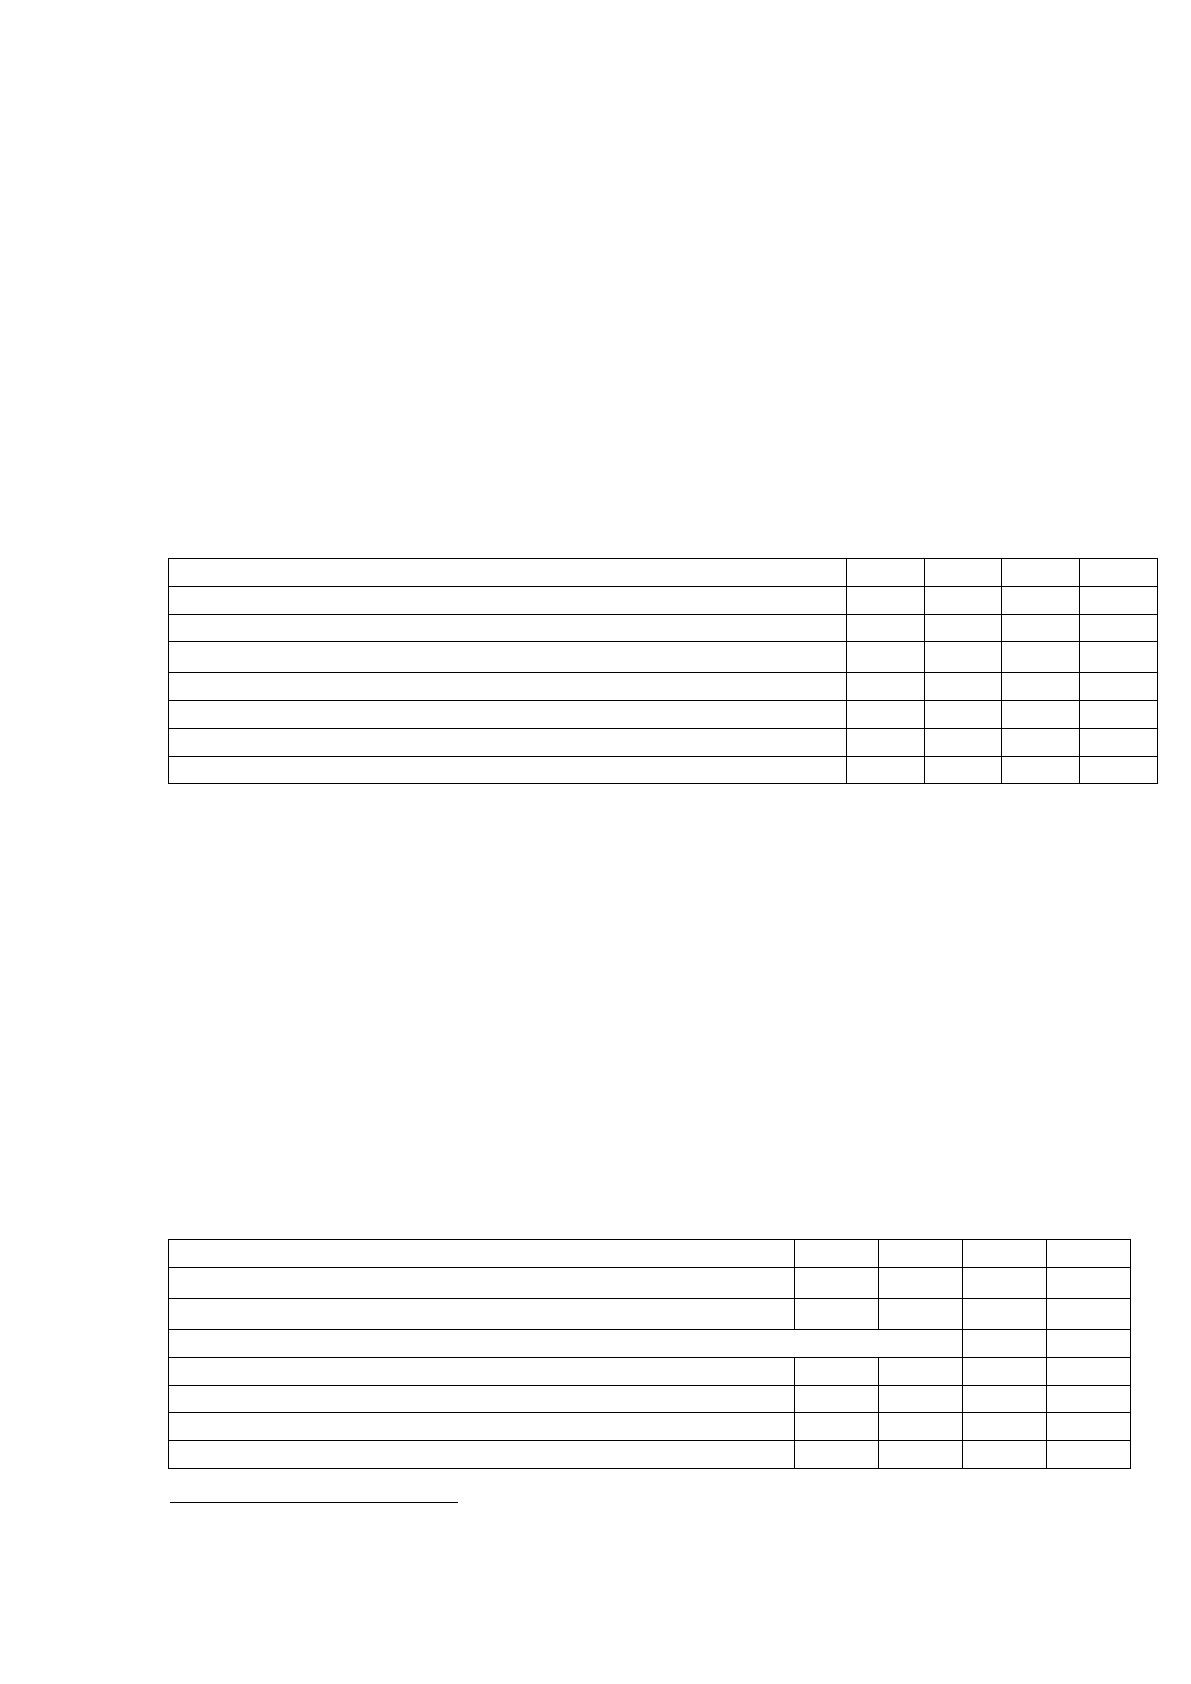
рынке и изменения спроса населения. В табл. 1 представлены данные о
производстве и продаже алкогольной продукции за эти годы.
Таблица 1
Производство алкогольной продукции за период 2012-2015 гг.
Показатель
2012
2013
2014
2015
Алкогольная продукция, млн. дал
223
216
200
203
Спиртные напитки, всего
152
138
128
136
В том числе
Водка
93.7
95.1
86.3
97.8
Коньяк
12.6
9
8.1
9.8
Вино
49.5
54.1
47.5
41.8
Пиво
1083
984
994
976
Данные табл. 1 показывают, что в 2012-2015 гг. происходит
постепенное снижение производства и продажи алкогольной продукции
(кроме коньяка). Официальный объем потребления алкоголя с 2013 г.
повысился со значения 8,9 до 9,2 л на душу населения. Кроме того, заметим,
что производство водки в 2015 г. составило 97,8 млн. декалитров (дал), а
продажа – 153 млн. дал (по водке 1,907 млн. дал составил импорт, а 2,596
млн. дал составил экспорт)
22
.
Таблица 2
Продажа алкогольной продукции за период 2012-2015 гг.
Показатель
2012
2013
2014
2015
В абсолютном алкоголе, всего, млн. дал
130
128
127
131
На душу населения, л
9.1
8.9
8.9
9.2
В натуральном выражении, млн. дал
Водка
166
158
156
153
Коньяк
10.6
11.1
11.6
12.4
Вино
103
103
97.1
93.6
Пиво
1025
1004
1012
1018
22
Зозуля, В.В. Налогообложение производства и природопользования: Учебник и практикум. Бакалавр.
Прикладной курс / В.В. Зозуля. - Люберцы: Юрайт, 2016. – с.115
25
производства и увеличению конкуренции на рынке алкогольной продукции
среди отечественных производителей и стран Таможенного союза.
Для того чтобы определить налоговую базу и сумму причитающегося
к уплате акцизного налога, важно четко представлять, что является объектом
налогообложения. Объектом налогообложения акцизами законодательство
признает в первую очередь реализацию на территории РФ произведенных
налогоплательщиками подакцизных товаров.
Объектом обложения акцизами является передача прав собственности
на подакцизные товары одним лицом другому лицу на возмездной или
безвозмездной основе. Использование подакцизных товаров при натуральной
оплате труда также подлежит обложению акцизом.
Передача произведенных подакцизных товаров на переработку на
давальческой основе также является объектом обложения акцизами.
Ввоз подакцизных товаров на таможенную территорию РФ, как уже
отмечалось, также представляет собой объект обложения
23
.
Является объектом налогообложения также передача одним
структурным подразделением, не являющимся самостоятельным
налогоплательщиком, другому такому же структурному подразделению
организации произведенного этилового или коньячного спирта для
дальнейшего производства алкогольной или спиртосодержащей подакцизной
продукции.
Вместе с тем имеется ряд операций, которые не являются объектом
налогообложения. В частности, освобожден от уплаты акцизов ввоз на
территорию РФ подакцизных товаров, от которых произошел отказ в пользу
государства и которые подлежат обращению в государственную или
муниципальную собственность.
Реализация подакцизных товаров на экспорт также не является
объектом обложения акцизами. При этом непременным условием
23
Касьянова, Г.Ю. ГСМ: нормы расхода, бухгалтерский учет и налогообложение / Г.Ю. Касьянова. - М.:
АБАК, 2016. – с.89
26
освобождения от уплаты акциза является представление
налогоплательщиком в налоговый орган поручительства или гарантии банка.
Подобные поручительство или гарантия должны предусматривать
обязанность банка уплатить акциз в случаях непредставления
налогоплательщиком документов, подтверждающих факт экспорта
подакцизных товаров. При отсутствии поручительства или гарантии
налогоплательщик уплачивает налог, который ему возвращается после
подтверждения факта экспорта.
Освобождена от обложения акцизами передача подакцизных товаров
из одного структурного подразделения (например цех) организации в другое
подразделение для производства других подакцизных товаров. Но для
применения этого правила передающее структурное подразделение не
должно быть самостоятельным налогоплательщиком
24
.
Налогообложение подакцизных товаров производится по единым на
всей территории РФ налоговым ставкам. В настоящее время в налоговой
системе РФ применяются только два вида ставок: твердые (или
специфические) и смешанные (или комбинированные). Адвалорные, т.е.
процентные, ставки не используются. Акцизные налоговые ставки
устанавливаются на ближайшие три года и ежегодно уточняются.
Комбинированные налоговые ставки состоят из двух частей: из твердой и из
адвалорной налоговых ставок. Перечень налоговых ставок, как и перечень
подакцизных товаров, достаточно велик. Потому приведем примеры
налоговых ставок по наиболее типичным видам товаров.
По алкогольной продукции установлены твердые ставки налогов в
зависимости от доли содержания в ней спирта. В частности, ставка акциза по
алкогольной продукции с объемной долей этилового спирта более 9%
установлена в размере 400 руб. за 1 л безводного этилового спирта. В то же
время ставка акциза по алкогольной продукции с объемной долей этилового
спирта менее 9%, несколько ниже. Она составляет 320 руб. за 1 л безводного
24
Кибанова, А.Я. Налоги и налогообложение / А.Я. Кибанова. - М.: КноРус, 2012. – с.311
27
этилового спирта. Налоговые ставки на автомобили зависят от мощности
двигателя. Например, реализация автомобилей легковых с мощностью
двигателя свыше 112,5 кВт, т.е. свыше 150 л.с., облагается по ставке акциза в
размере 302 руб. за 0,75 кВт (1 л.с.). Реализация же автомобилей легковых с
мощностью двигателя менее 112,5 кВт (150 л.с.), но более 67,5 кВт (90 л.с.),
облагается по ставке акциза в размере 31 руб. за 0,75 кВт (1 л.с.)
25
.
Смешанные, или комбинированные ставки акциза установлены в
налоговой системе РФ только по сигаретам и папиросам. В частности, но
сигаретам и папиросам твердая ставка составляет 550 руб. за 1 тыс. штук.
Адвалорная ставка установлена в размере 8% от расчетной стоимости,
исчисляемой исходя из максимальной розничной цены, установленной
производителем сигарет. При этом общая ставка должна составлять не менее
730 руб. за 1 тыс. шт.
Для определения подлежащей уплате суммы акцизного налога следует
знать, как определяется налоговая база по этому налогу. По подакцизным
товарам, по которым установлены твердые (специфические) налоговые
ставки, налоговая база представляет собой объем реализованных или
переданных подакцизных товаров в натуральном выражении.
По подакцизным товарам, в отношении которых установлены
адвалорные (процентные) налоговые ставки, налоговая база определяется как
стоимость реализованных или переданных подакцизных товаров,
исчисленная исходя из цеп реализации без учета акциза и НДС.
При определении налоговой базы выручка налогоплательщика в
иностранной валюте пересчитывается в рубли по курсу Банка России
26
.
В целях устранения возможностей уклонения недобросовестных
налогоплательщиков от уплаты акциза законодательством предусмотрено
увеличение налоговой базы по подакцизным товарам, в отношении которых
25
Майбуров, И.А. Теория и история налогообложения: Учебник для студентов вузов, обучающихся по
специальности "Налоги и налогообложение" / И.А. Майбуров. - М.: ЮНИТИ-ДАНА, 2013. – с.284
26
Крамаренко, Л.А. Налоги и налогообложение: Учебное пособие / Л.А. Крамаренко, М.Е. Косов. - М.:
ЮНИТИ, 2013. – с.411
Источник: https://baza.diplomsite.ru/previewfile/2651