Дипломная работа: Анализ бухгалтерской отчетности организации ООО "ВЕСТА"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
38
зультатах эту сумму записывают в круглых скобках.
В строке 2400 «Чистая прибыль (убыток)» Отчета указывают финансовый
результат, полученный за отчетный период.
Числовые показатели, приведенные в Отчете о финансовых результатах
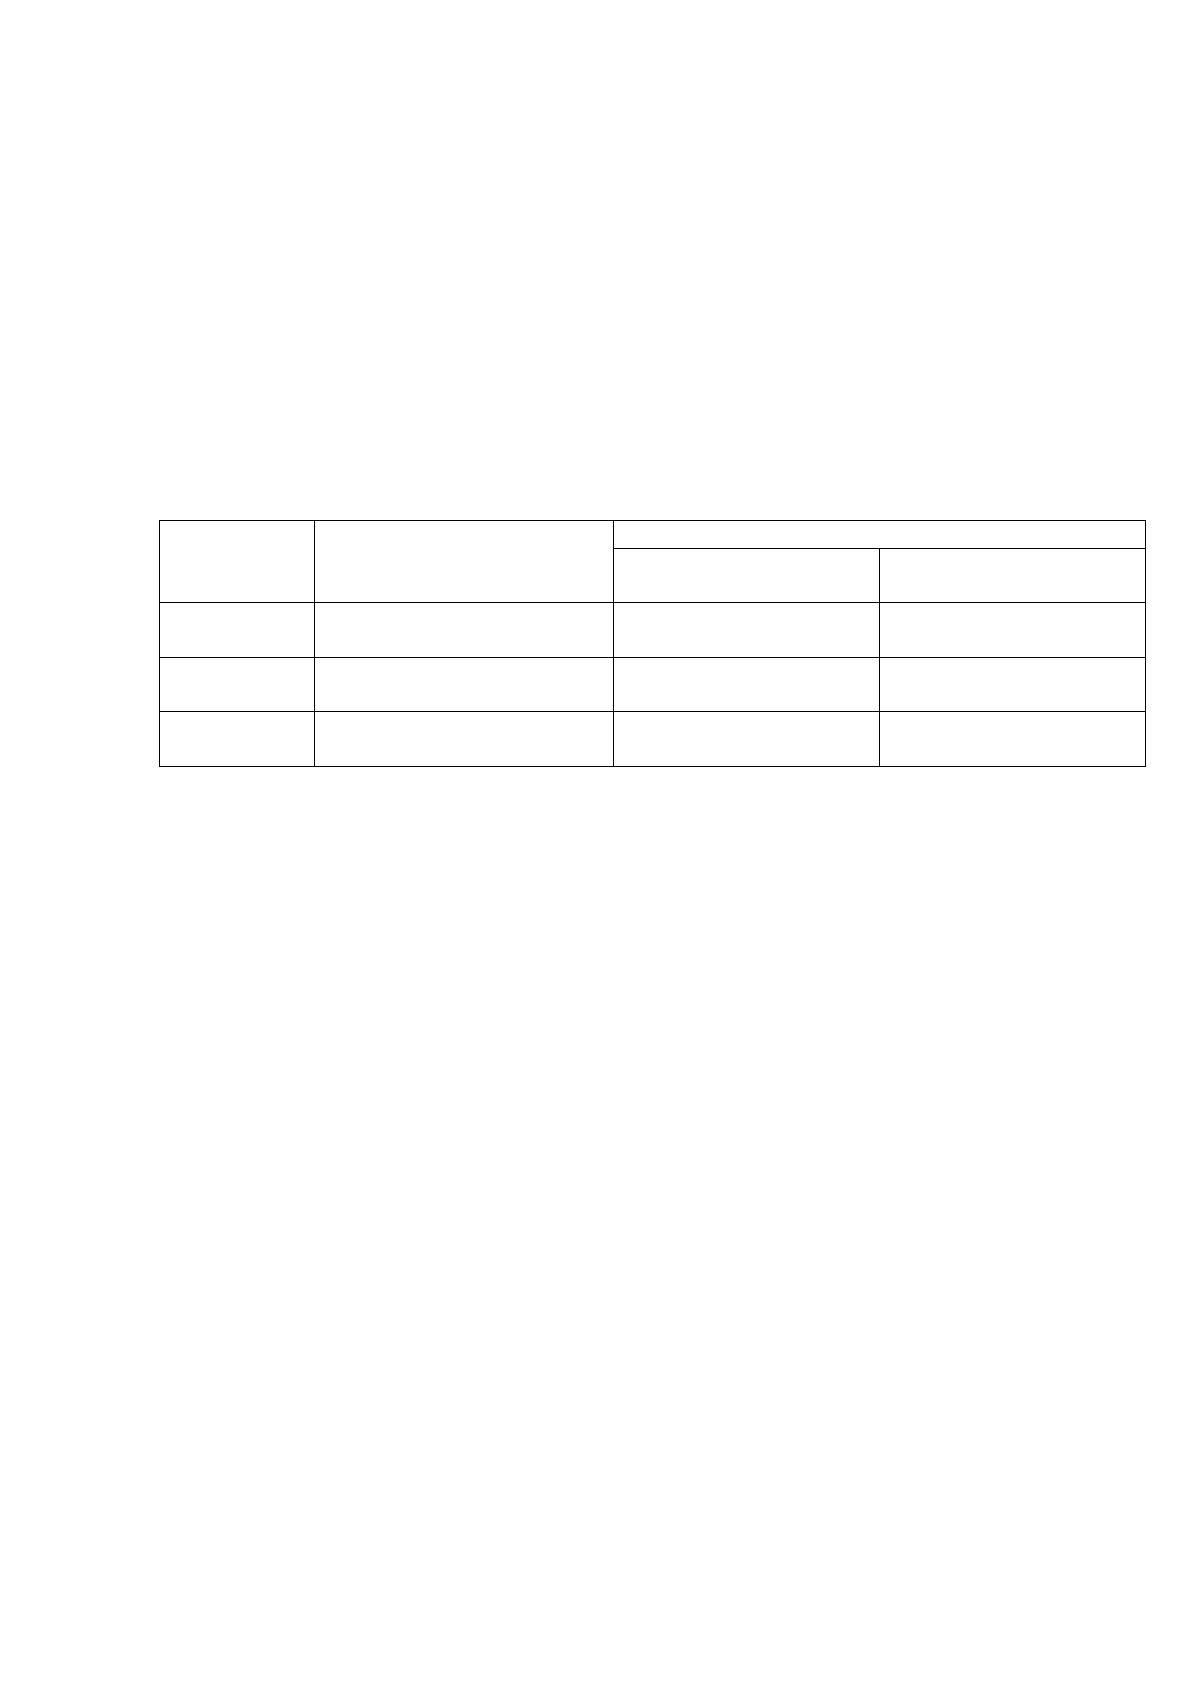
ООО «Веста» за 2015 год, характеризующие чистую прибыль представлены в
таблице 13.
Таблица 13
Числовые показатели, приведенные в Отчете о финансовых ре-
зультатах ООО «Веста» за 2015 год, характеризующие чистую при-
быль
Код стро-
ки
Наименование стро-
ки
Сумма, тыс. руб.
На 31 декабря
2015 г
На 31 декабря
2014 г
2300
Прибыль (убыток) до
налогообложения
15698
-27
2410
Текущий налог на
прибыль
-3768
-7
2400
Чистая прибыль
(убыток)
11930
-34
Подписывается бухгалтерская отчетность руководителем и главным бух-
галтером ООО «Веста».
Утверждается годовая бухгалтерская отчетность в ООО «Веста» общим
собранием учредителей.
Предоставляется годовая отчетность ООО «Веста» всем учредителям и в
налоговую инспекцию по месту регистрации лично главным бухгалтером на
бумажных носителях информации в течении первого квартала следующего за
отчетным (в течение 90 дней по окончании года).
Таким образом, порядок составления отчетности в ООО «Веста» соответ-
ствует требованиям действующего законодательства. Нарушений выявлено не
было.
2.3 Анализ показателей бухгалтерской отчетности организации
Первым этапом анализа финансового состояния предприятия является
39
изучение состава и структуру имущества и источников его формирования на
основании данных бухгалтерского баланса.
Актив баланса – наличие на определенную отчетную дату финансовых
средств (ресурсов), использование которых в производственно-торговой дея-
тельности должно приносить организации прибыль. Оценка актива баланса
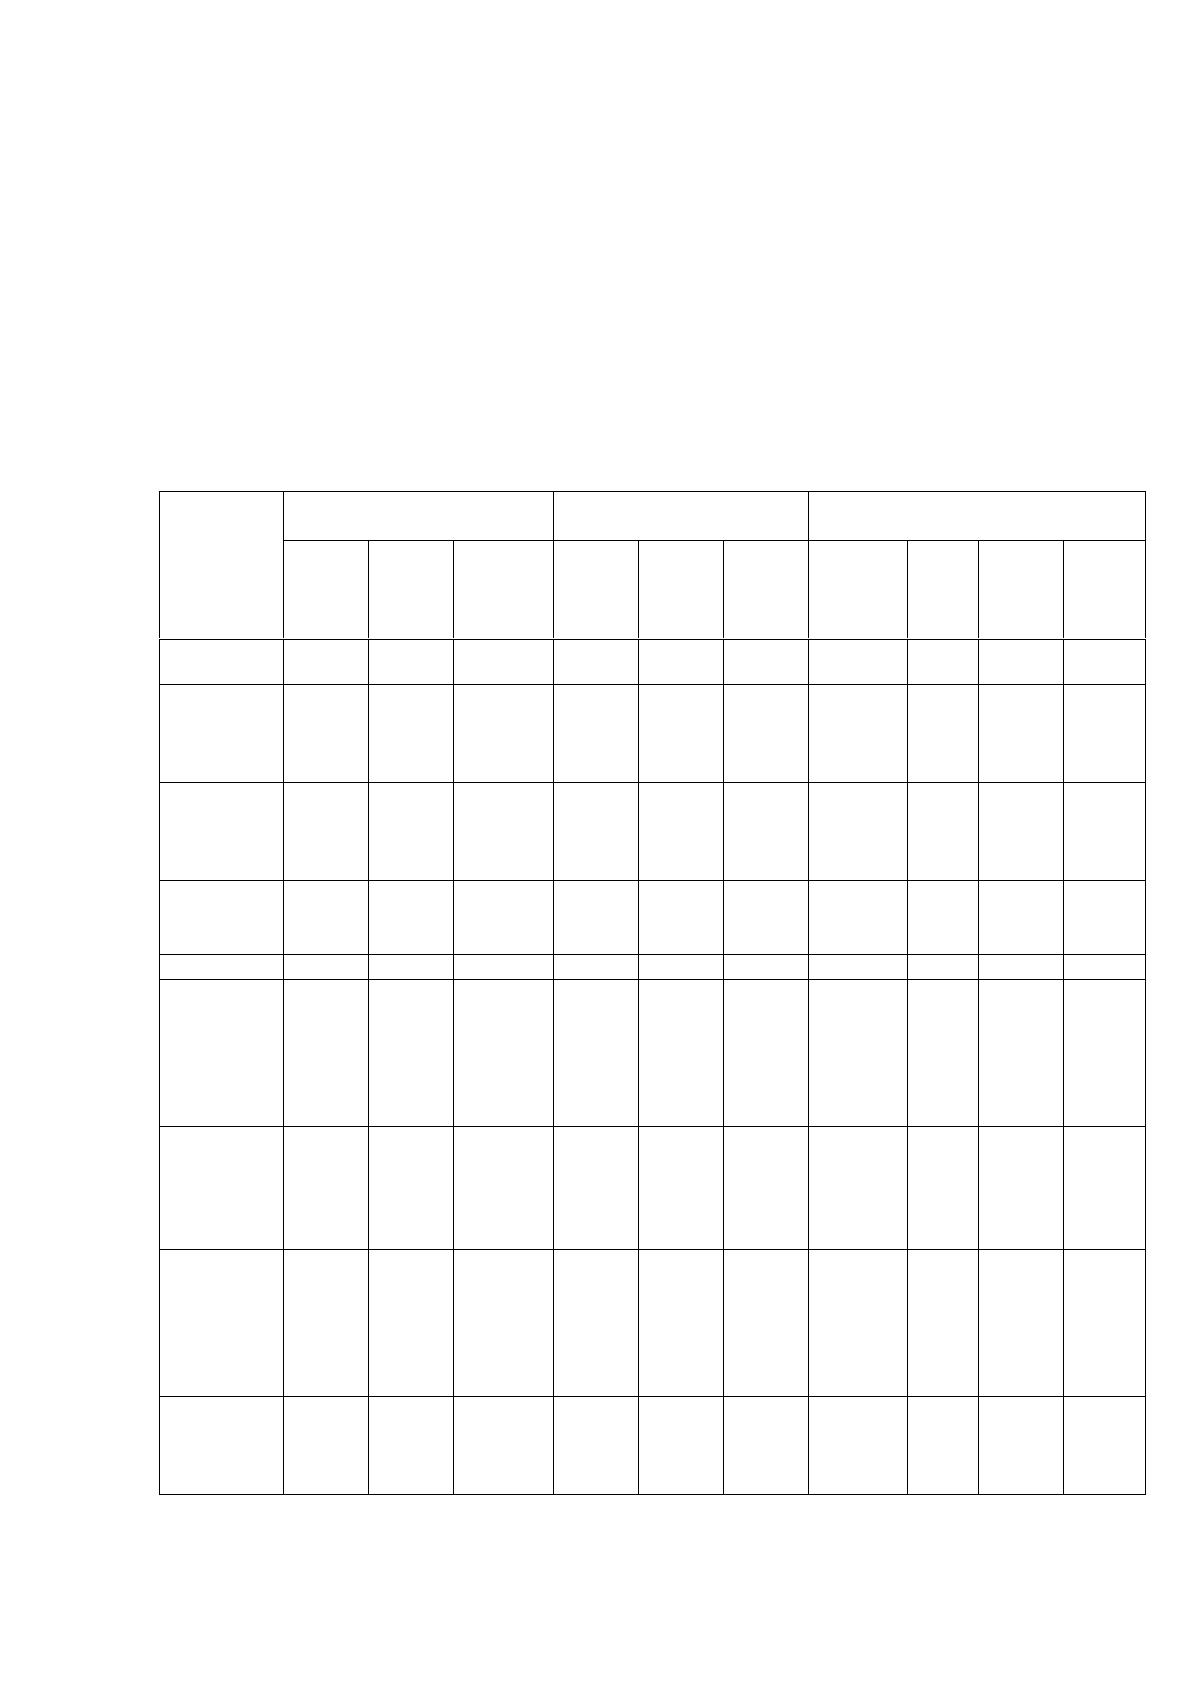
приведена в таблице 14.
Таблица 14
Анализ величины и структуры активов ООО «Веста» за 2013-2015
гг.
Наиме-
нование
статей
Абсолютные вели-
чины, тыс. руб.
Удельный вес, %
Отклонения (+,-)
2013
г
2014
г
2015 г
2013
г
2014
г
2015
г
В абс.
вел.
В
уд.
в.
В %
к
нача
лу
В %
к
ито-
гам
1
2
3
4
5
6
7
8=4-2
9=
7-5
10=
8/2
11=8/
8
1. Вне-
оборот-
ные ак-
тивы:
20570
19850
40150
26,1
20,3
34,4
+19580
+8,3
95,2
51,36
Основ-
ные
сред-
ства
20570
19850
40150
26,1
20,3
34,4
+19580
+8,3
95,2
51,36
2. Обо-
ротные
активы:
58115
78120
76655
73,9
79,7
65,6
+18540
-8,3
31,9
48,64
Запасы
48000
64000
53000
61,0
65,3
45,4
+5000
-15,6
10,4
13,12
НДС по
приоб-
ретен-
ным
ценно-
стям
448
718
384
0,6
0,7
0,3
-64
-0,3
-14,3
-0,17
Деби-
торская
задол-
жен-
ность
2005
2050
1725
2,6
2,1
1,5
-280
-1,1
-40,9
-0,73
Кратко-
срочные
финан-
совые
вложе-
ния
5477
8457
13500
7,0
8,6
11,6
+8023
+4,6
146,5
21,05
Денеж-
ные
сред-
ства
1589
2783
5132
2,0
2,8
4,4
+543
+2,4
34,2
1,42
40
Продолжение таблицы 14
1
2
3
4
5
6
7
8
9
10
11
Прочие
оборот-
ные ак-
тивы
596
112
2914
0,8
0,1
2,4
+2318
+1,6
-100,0
6,08
Баланс
78685
97970
116805
100,0
100,0
100,0
+38120
0,0
48,4
100,0
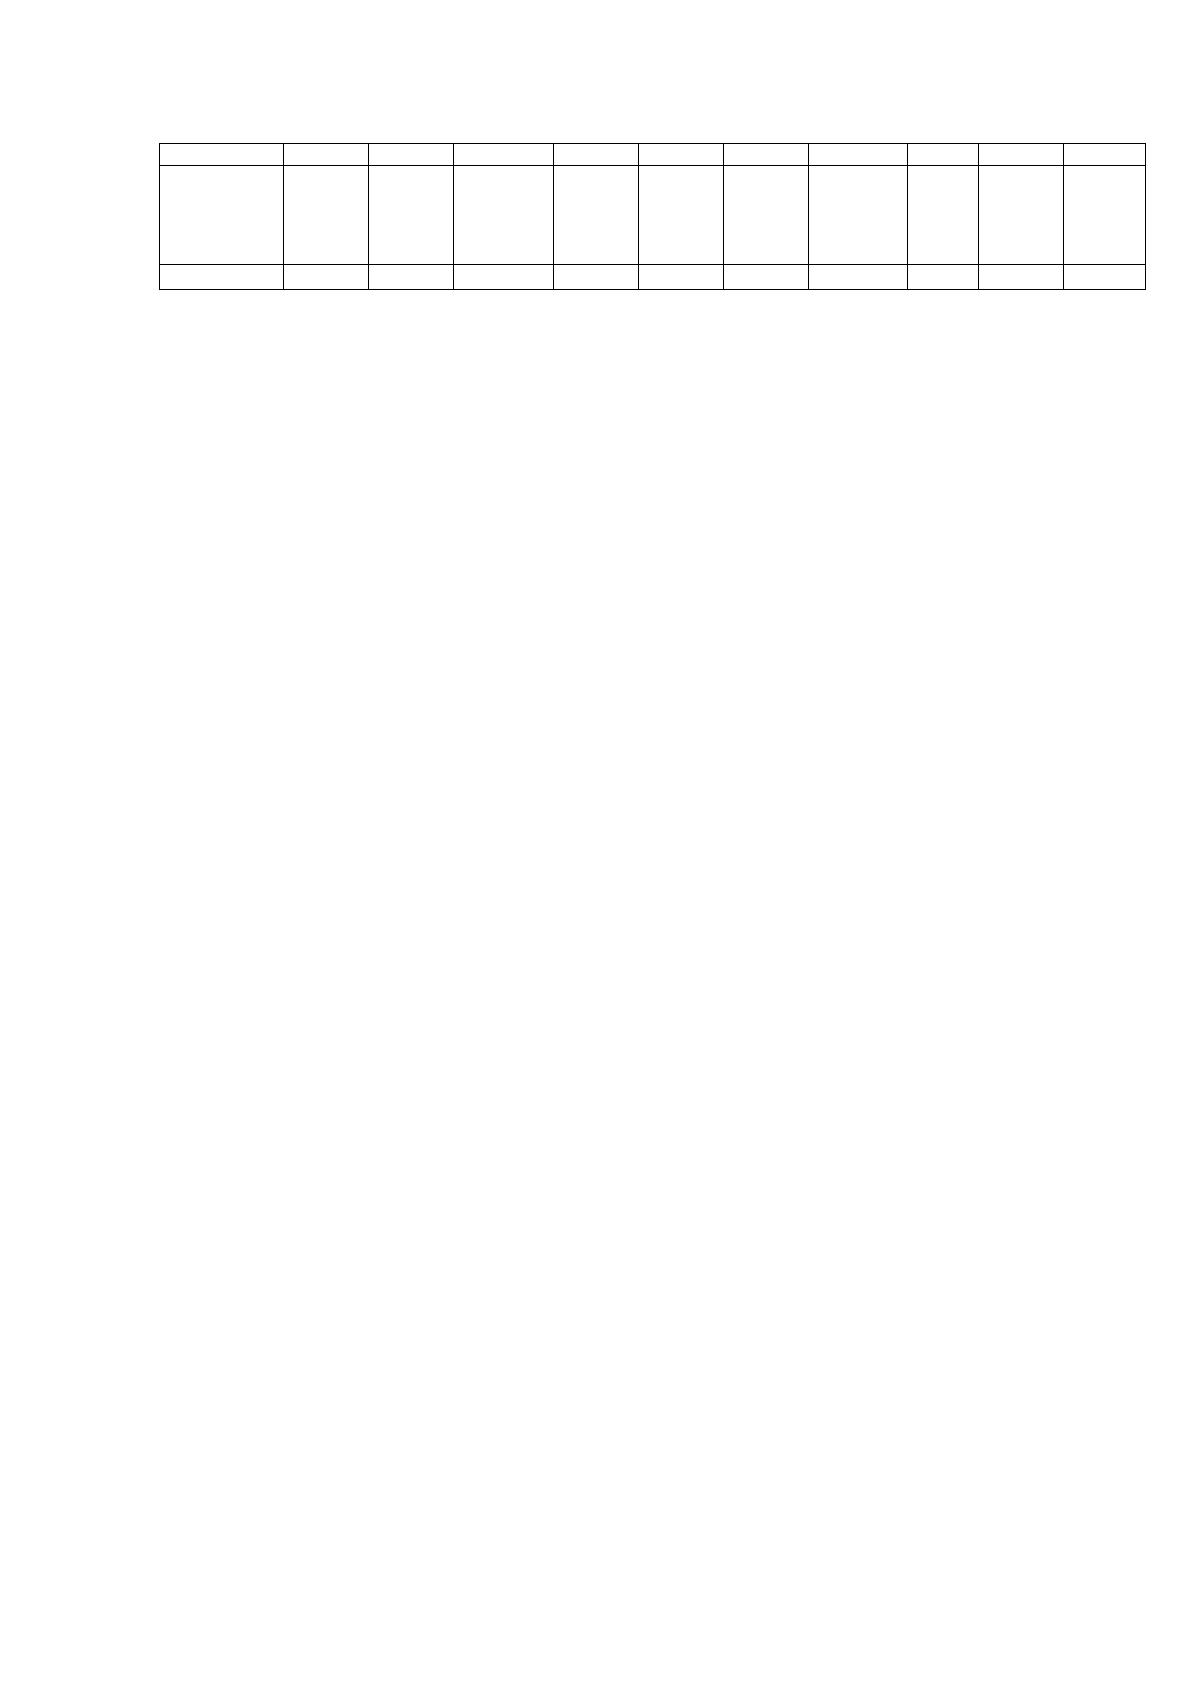
Данные таблицы 14 позволяют сделать вывод о том, что имущество ООО
«Веста» за 2013-2015 гг. возросло на 38120 тыс.руб. или на 48,4%. В основном
данный рост был обусловлен увеличением стоимости внеоборотных активов
(основных средств) – на 19580 тыс.руб. или на 95,2%, тогда как стоимость обо-
ротных активов за последние 3 года увеличилась на 18540 тыс.руб. иди на
31,9%.
Структура активов ООО «Веста» за 2013-2015 гг. существенно не изме-
нилась.
Наибольший удельный вес в структуре активов организации составляют
оборотные активы: 73,9% в 2013 г., 79,7% в 2014 г. и 65,6% в 2015 г., т.е. их
удельный вес за последние 3 года сократился на 8,3%.
В составе оборотных средств наибольший удельный вес занимают запа-
сы. В качестве положительного момента в деятельности ООО «Веста» можно
отметить рост в составе активов денежных средств и краткосрочных финансо-
вых вложений на 543 тыс.руб. и 8023 тыс.руб. соответственно.
В пассиве баланса отражены на конкретную дату источники формирова-
ния финансовых средств, указанных в активе. Данные для анализа пассивов
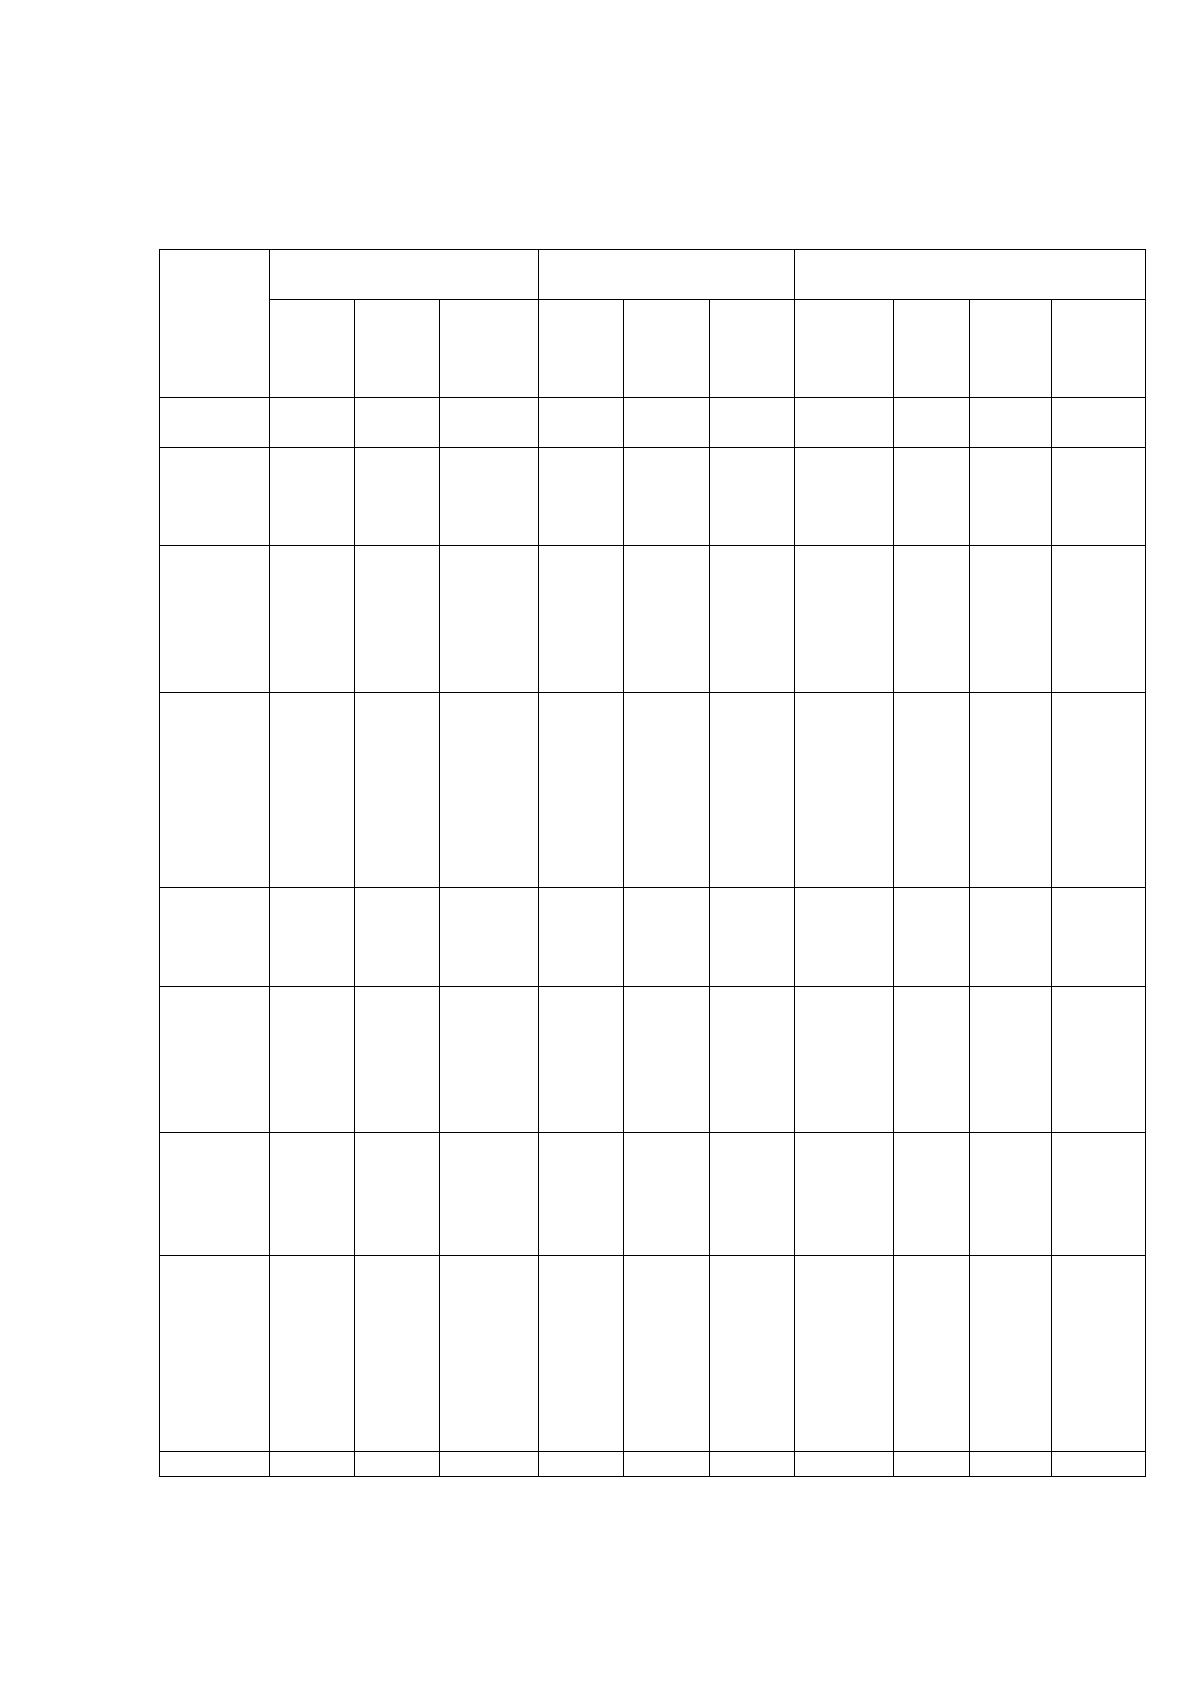
ООО «Веста» за 2013-2015 гг. представлены в таблице 15.
На основании данных таблицы 15 можно сделать вывод о том, что рост
собственных средств организации за 2013-2015 гг. составил 8500 тыс.руб. или
69,7%.
Собственные средства занимают незначительный удельный вес в составе
источников формирования имущества ООО «Веста»: 4,7% в 2013 г., 0,2% в
2014 г. и 10,4% в 2015 г.
ООО «Веста» располагает также долгосрочными и краткосрочными заем-
41
ными средствами.
Таблица 15
Анализ величины и структуры пассивов ООО «Веста» за 2013-2015
гг.
Наиме
нова-
ние
статей
Абсолютные вели-
чины, тыс. руб.
Удельный вес, %
Отклонения (+,-)
2013
г
2014
г
2015 г
2013
г
2014
г
2015
г
В абс.
вел.
В
уд.
в.
В %
к
нача
лу
В % к
ито-
гам
1
2
3
4
5
6
7
8=4-2
9=
7-5
10=
8/2
11=
8/8
Капи-
тал и
резер-
вы
3693
229
12193
4,7
0,2
10,4
+8500
+5,7
230,2
69,7
Долго-
сроч-
ные
обяза-
тель-
ства
1245
1597
1869
1,6
1,7
1,6
+624
0,0
50,1
33,4
Крат-
ко-
сроч-
ные
обяза-
тель-
ства, в
т.ч.:
73747
96144
102743
93,7
98,1
88,0
+28996
-5,7
39,3
28,2
заем-
ные
сред-
ства
41500
55000
65000
52,7
56,1
55,6
+23500
+2,9
56,6
36,1
креди-
тор-
ская
задол-
жен-
ность
31743
40466
36726
40,3
41,3
31,4
+4983
-8,9
15,7
13,6
доходы
буду-
щих
перио-
дов
145
178
259
0,2
0,2
0,2
+114
0,0
78,6
44,0
прочие
крат-
ко-
сроч-
ные
обяза-
тель-
ства
359
500
758
0,5
0,5
0,7
+399
+0,2
122,3
55,0
Баланс
78685
97970
116805
100,0
100,0
100,0
+38120
0,0
48,4
100,0
Величина долгосрочных обязательств увеличилась менее значительно –
42
на 624 тыс.руб. или на 33,4%. Их удельный вес за последние 3 года не изменил-
ся – 1,6%.
Краткосрочные обязательства организации за исследуемый период пред-
ставлены краткосрочными кредитами, кредиторской задолженностью и прочи-
ми видами краткосрочных обязательств.
Объем краткосрочных кредитов за последние 3 года возрос на 23500
тыс.руб. или на 36,1%, а кредиторской задолженности – на 4983 тыс.руб. или на
13,6%. Краткосрочные кредиты и займы на протяжении последних 3 лет явля-
ются основной составляющей источников формирования имущества организа-
ции: 52,% в 2013 г., 56,1% в 2014 г. и 55,6% в 2015 г.
Таким образом, общий рост источников формирования имущества ООО
«Веста» за 2013-2015 гг. составил 38120 тыс.руб. или в 38,9%.
Следующим этапом финансового анализа является оценка ликвидности.
Ликвидность баланса – это степень покрытия текущих обязательств орга-
низации ее активами, превращение которых в деньги соответствует их сроку
погашения.
По скорости превращения активов в деньги они распределяются на сле-
дующие группы:
1. Наиболее ликвидные активы – денежные средства, краткосрочные фи-
нансовые вложения (ценные бумаги):
А
1
= ДС + КФВ = стр. 1250 + стр. 1240 баланса (тыс. руб.) (1)
где А
1
– наиболее ликвидные активы;
ДС – денежные средства;
КФВ – краткосрочные финансовые вложения.
А
1 2013
= 1589 + 5477 = 7066 тыс. руб.
А
1 2014
= 2783 + 8457 = 11240 тыс. руб.
А
1 2015
= 5132 + 13500 = 18632 тыс. руб.
2. Быстрореализуемые активы – краткосрочная дебиторская задолжен-
ность и готовая продукция:
А
2
= КДЗ + ГП = стр.1231 + стр.1212 баланса (тыс. руб.) (2)
Источник: https://baza.diplomsite.ru/previewfile/2822