Дипломная работа: Анализ бухгалтерской отчетности организации ООО "ВЕСТА"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
28
ростом цен на материальные и энергетические ресурсы в целом по стране.
В 2013 и 2014 г производственная деятельность предприятия была убы-
точна, однако как положительный факт следует отметить снижение уровня
убыточности производства в 2014 году против 2013 года и получение прибыли
в 2015 году в размере 13624 тыс. руб. Таким образом, прибыль предприятия
возросла на 103,5%.
Увеличение объемов производства и реализации продукции более быст-
рыми темпами, чем себестоимости продукции привело к росту уровня рента-
бельности продаж на 13,13 процентных пункта.
В связи с тем, что увеличение себестоимости продукции происходило
меньшими темпами, чем рост выручки от реализации (20,3% против 37,4% со-
ответственно) величина затрат на 1 рубль реализованной продукции сократи-
лась на 13 коп или 12,4%.
Внедрение в эксплуатацию новой технологической линии по производ-
ству шкафов-купе вызвало увеличение стоимости основных производственных
фондов ООО «Веста» почти в два раза (95,2%) или на 19580 тыс. руб.
Значительный темп роста стоимости основных производственных фондов
в ООО «Веста» против темпа роста объемов производства и реализации повлек
за собой снижение фондоотдачи на 1,82 руб. или 29,6%
Внедрение новой технологической линии повлекло за собой снижение
численности промышленно-производственного персонала, занятого в произ-
водстве продукции на 6 человек или 7,4%. Этим, а также ростом объемов про-
изводства и реализации продукции на предприятии обусловлено и увеличение
годовой производительности труда одного рабочего ООО «Веста» на 47,8% или
711,7 тыс. руб.
Рост среднегодовой стоимости основных производственных фондов на
95,2% и снижение численности промышленно-производственного персонала на
7,4% значительно увеличили фондовооруженность труда: рост составил 110,0%
или 266,2 тыс. руб.
Таким образом, анализ технико-экономических показателей производства
29
мебели свидетельствует о целесообразности расширения данного вида деятель-
ности в ООО «Веста», так как производимая продукция пользуется спросом на
региональном рынке сбыта. В настоящее время предприятие вышло из кризис-
ной ситуации и постепенно наращивает выпуск продукции.
2.2 Порядок формирования бухгалтерской отчетности в организации
Завершающей стадией учетного процесса на предприятии является со-
ставление бухгалтерской отчетности.
Перед составлением бухгалтерской отчетности в ООО «Веста» проводят
инвентаризацию имущества и финансовых обязательств.
Для проведения инвентаризации в ООО «Веста» издается приказ (Прило-
жение 4), который подписывается генеральным директором. В приказе указы-
вается состав инвентаризационной комиссии, сроки проведения инвентариза-
ции.
Результаты проверки (сведения о фактическом наличии имущества и ре-
альности учтенных финансовых обязательств) записываются в инвентаризаци-
онные описи или акты:
- инвентаризационная опись основных средств (Приложение 5);
- инвентаризационная опись товарно-материальных ценностей (При-
ложение 6);
- акт инвентаризации наличных денежных средств (Приложение 7);
- акт инвентаризации расчетов с покупателями, поставщиками и про-
чими дебиторами и кредиторами (Приложение 8).
Инвентаризационные описи и акты подписывают все члены инвентариза-
ционной комиссии и работники, ответственные за сохранность имущества. В
бухгалтерии ООО «Веста» проверяют правильность всех расчетов, указанных в
документах и подписывают последний лист.
В процессе проведения инвентаризации в декабре 2015 года в ООО «Ве-
30
ста» расхождений фактического наличия имущества и финансовых обяза-
тельств с данными бухгалтерского учета не выявлено.
В конце отчетного периода сотрудниками бухгалтерии ООО «Веста»
осуществляется процедура закрытие счетов учета производственных затрат:
- Счет 25 «Общепроизводственные расходы» закрывается списанием
учтенных сумм в дебет счета 20 «Основное производство»;
- Счет 26 «Общехозяйственные расходы» закрывается списанием
учтенных сумм в дебет счета 20 «Основное производство»;
- Счет 44 «Расходы на продажу» закрывается списанием учтенных
сумм в дебет счета 90 «Продажи».
Далее проводят реформацию баланса - обнуление счетов 90 «Продажи»,
91 «Прочие доходы и расходы» и 99 «Прибыли и убытки»:
- Счет 90 «Продажи» закрывается списание учтенных сумм в кредит
счета 99 «Прибыли и убытки» (при наличии прибыли) или в дебет счета 99
«Прибыли и убытки» (при выявлении убытка);
- Счет 91 «Прочие доходы и расходы» закрывается списание учтен-
ных сумм в кредит счета 99 «Прибыли и убытки» (при наличии прибыли) или в
дебет счета 99 «Прибыли и убытки» (при выявлении убытка)
- Счет 99 «Прибыли и убытки» закрывается списание учтенных сумм
в кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)» (при
наличии прибыли) и в дебет счета 84 «Нераспределенная прибыль (непокрытый
убыток)» (при выявлении убытка).
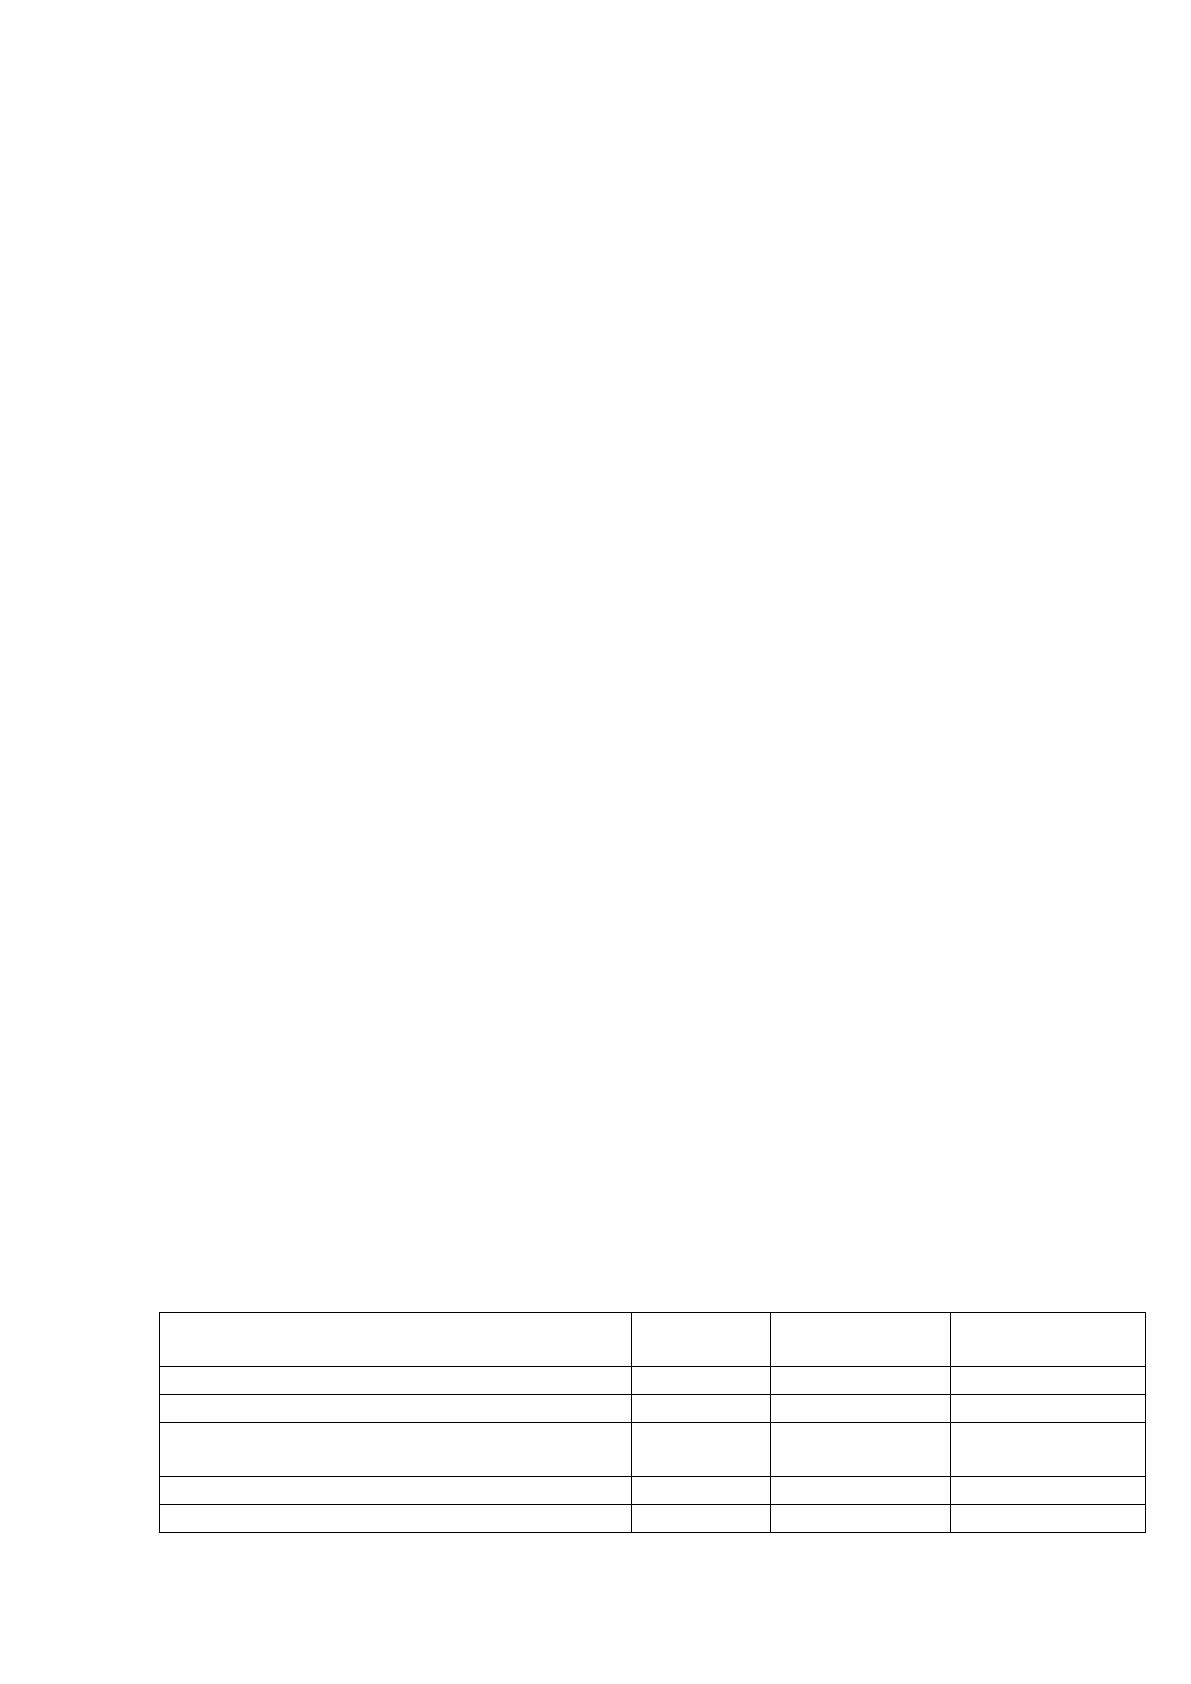
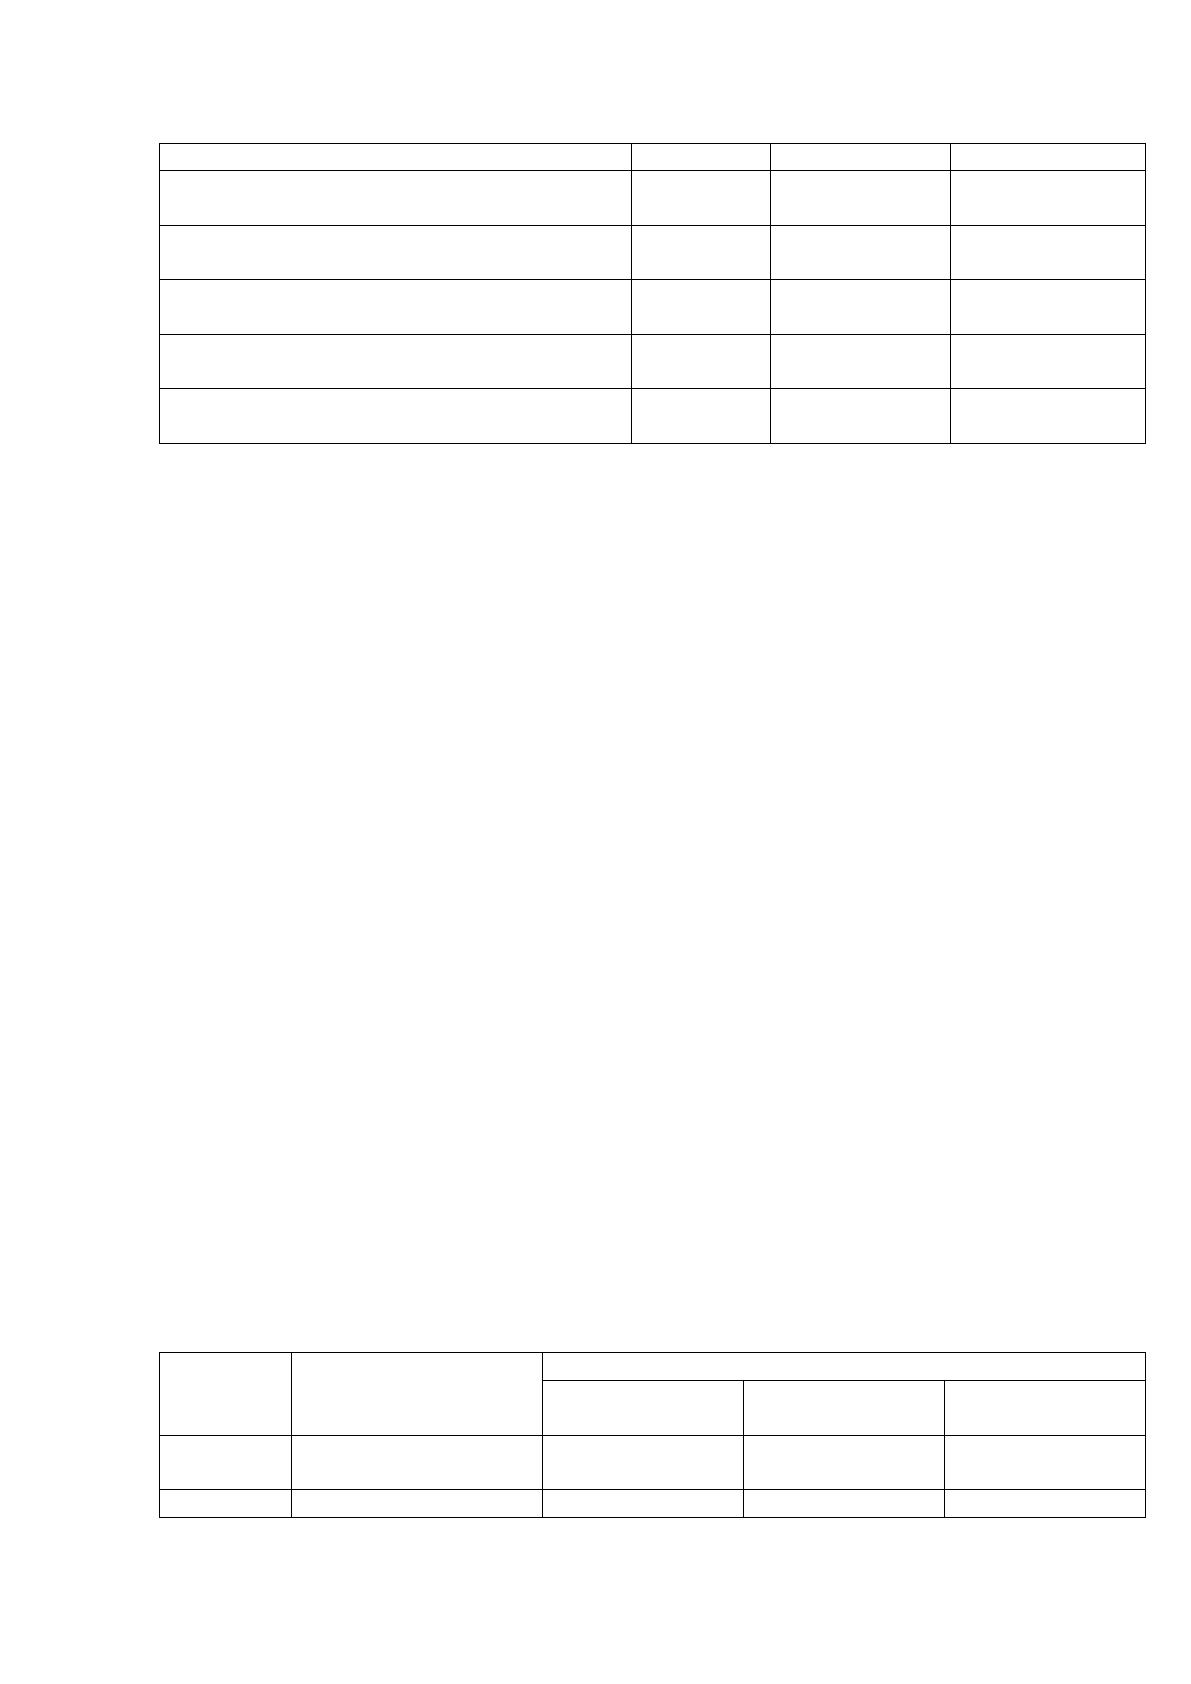
Бухгалтерские записи по реформации баланса представлены в таблице 5.
Таблица 5
Бухгалтерские записи по реформации баланса в ООО «Веста» за
2015 г.
Содержание операции
Дебет
Кредит
Сумма, тыс.
руб.
1
2
3
4
Списание годовой выручки
90-1
90-9
205064
Списание годовой себестоимости
продаж
90-9
90-2
160159
Списание годовой суммы НДС
90-9
90-3
31281
Списание прибыли от продаж
90-9
99-9
13624
31
Продолжение таблицы 5
1
2
3
4
Списание годовой суммы прочих
доходов
91-1
91-9
23504
Списание годовой суммы прочих
расходов
91-9
91-2
21330
Списание годовой суммы бухгал-
терской прибыли
99-1
99-9
15698
Списание годовой суммы условно-
го расхода по налогу на прибыль
99-9
99-2
3768
Списание чистой прибыли отчет-
ного года
99-9
84
11930
Затем сотрудниками бухгалтерии ООО «Веста» заполняют формы годо-
вой бухгалтерской отчетности, а именно бухгалтерский баланс и отчет о фи-
нансовых результатах. Другие формы отчетности на предприятии не составля-
ются, так как ООО «Веста» относится к субъектам малого предприниматель-
ства и имеет право на составление бухгалтерской отчетности по упрощенной
форме.
Бухгалтерский баланс состоит из двух частей: актива и пассива.
Актив баланса состоит из двух разделов: внеоборотые и оборотные акти-
вы.
В ООО «Веста» раздел «Внеоборотные активы» представлен основными
средствами в строке 1130. По этой строке баланса указана остаточная стои-
мость основных средств ООО «Веста», которая определяется как разница меж-
ду дебетовым сальдо по счету 01 «Основные средства» и кредитовым сальдо по
счету 02 «Амортизация основных средств».
Числовые показатели, приведенные в разделе «Внеоборотные активы»
ООО «Веста» за 2015 год представлены в таблице 6.
Таблица 6
Числовые показатели, приведенные в разделе «Внеоборотные ак-
тивы» ООО «Веста» за 2015 год
Код
строки
Наименование
строки
Сумма, тыс. руб.
На 31 декаб-
ря 2015 г
На 31 декаб-
ря 2014 г
На 31 декаб-
ря 2013 г
1130
Основные сред-
ства
40150
19850
20570
1100
ИТОГО
40150
19850
20570
32
Раздел «Оборотные активы» содержит информацию о наличии оборотных
средств на предприятии.
По строке 1210 «Запасы» баланса отражают стоимость всех запасов и за-
трат предприятия (материалов, готовой продукции, товаров, незавершенного
производства, расходов будущих периодов и т.д.): Дебет счета 10 + Дебет счета
15 +(-)Счет 16 + Дебет счета 11 + Дебет счетов 20, 21, 23, 29, 44, 46 – Кредит
счета 14 + Дебет счета 41 - Кредит счета 42 + Дебет счета 43 + Дебет счета 45 +
Дебет счета 97.
По строке 1220 «Налог на добавленную стоимость по приобретенным
ценностям» показывают НДС по полученным от поставщиков товарам, не при-
нятый к вычету - дебетовое сальдо по счету 19 «Налог на добавленную стои-
мость по приобретенным ценностям», не списанное по состоянию на отчетную
дату.
По строке 1230 «Дебиторская задолженность» отражают задолженность,
не погашенную на отчетную дату. В этой строке баланса указывают дебетовые
сальдо по счетам 60, 62, 68, 69, 71, 73, 75 и 76 за вычетом кредитового сальдо
по счету 63 «Резервы по сомнительным долгам».
В строке 1240 «Финансовые вложения (за исключением денежных экви-
валентов)» отражается информация о стоимости финансовых вложений со сро-
ком обращения, не превышающем 12 месяцев. Итоговое значение данной стро-
ки включает в себя дебетовое сальдо по счетам 58, 55 (в части сумм на депо-
зитных счетах, относящихся к краткосрочным вложениям), 73 (в части расчетов
по предоставленным займам, относящихся к краткосрочным вложениям) за вы-
четом кредитового сальдо по счету 59 (в части сумм, относящихся к кратко-
срочным вложениям).
По строке 1250 «Денежные средства и денежные эквиваленты» баланса
указывают денежные средства, которыми располагает фирма по состоянию на
конец отчетного периода, а также денежные эквиваленты.
По строке 1260 «Прочие оборотные активы» отражают остатки оборот-
ных активов, не нашедших своего отражения по другим статьям раздела II
Источник: https://baza.diplomsite.ru/previewfile/2822