Дипломная работа: Анализ дебиторской и кредитной задолженности (на примере ООО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
83
погашать свои обязательства. Для этого необходимо проанализировать
тенденции изменения задолженности, соотношение краткосрочных долгов и
поступивших доходов.
Наличие кредиторской задолженности не является благоприятным
фактором для организации и существенно снижает показатели при оценке
финансового состояния предприятия, платежеспособности и ликвидности.
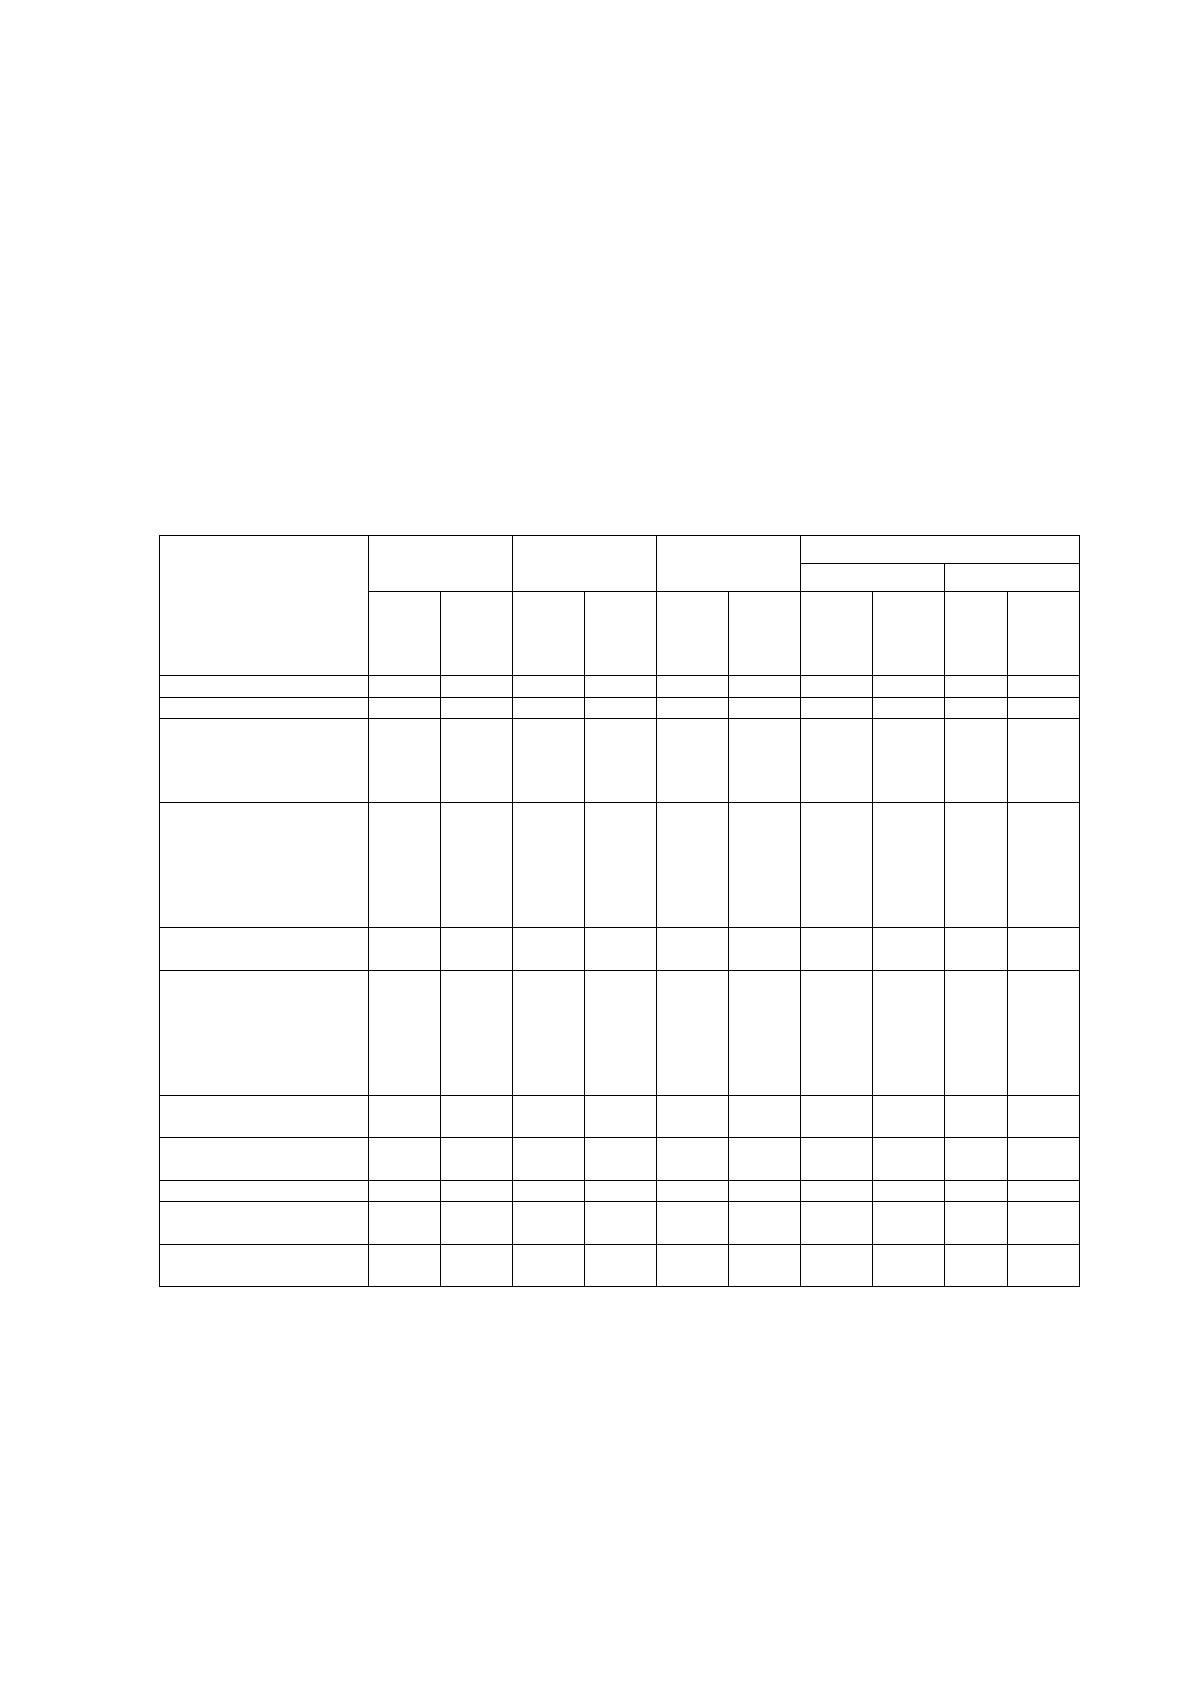
Таблица 12
Анализ состава и структуры оборотных средств ООО «Колос» за
2013-2015 годы, тыс. руб.
Показатели
2013 г.
2014 г.
2015 г.
Отклонение (+;-)
тыс. руб.
%
тыс.
руб.
%
тыс.
руб.
%
тыс.
руб.
%
2014г.
/
2013г.
2015г.
/
2014г.
2014
г./
2013
г.
2015г.
/
2014г.
1
2
3
4
5
6
7
8
9
10
11
Запасы
38194
62,59
44532
60,14
51743
60,15
6338
7211
-2,45
0,01
Налог на добавленную
стоимость по
приобретенным
ценностям
3741
6,13
972
1,31
472
0,55
-2769
-500
-4,82
-0,76
Дебиторская
задолженность
(платежи по которой
ожидаются более чем
через 12 месяцев после
отчетной даты)
889
1,46
882
1,19
1273
1,48
-7
391
-0,27
0,29
в том числе покупатели
и заказчики
419
0,69
413
0,56
804
0,93
-6
391
-0,13
0,38
Дебиторская
задолженность
(платежи по которой
ожидаются в течение 12
месяцев после отчетной
даты)
17907
29,34
26386
35,63
30776
35,78
8479
4390
6,29
0,15
в том числе покупатели
и заказчики
15770
25,84
22786
30,77
29813
34,66
7016
7027
4,93
3,89
Краткосрочные
финансовые вложения
0
0,00
0
0,00
0
0,00
0
0
0,00
0,00
Денежные средства
293
0,48
1281
1,73
1760
2,05
988
479
1,25
0,32
Прочие оборотные
активы
0
0,00
0
0,00
0
0,00
0
0
0,00
0,00
Итого оборотных
средств
61024
100,00
74053
100,00
86023
100,00
13029
11970
0,00
0,00
Так запасы в 2015 году по сравнению с 2014 годом увеличились на
7211 тыс. руб. В 2014 по сравнению с 2013 годом увеличились на 6338 тыс.
руб. Кроме того, на предприятии с 2014 по 2015 гг. увеличилась
краткосрочная дебиторская задолженность от покупателей и заказчиков с
83
22786 до 29813 тыс. руб., то есть на 130,84%. А сама краткосрочная
дебиторская задолженность увеличилась до 30776 тыс. руб., то есть на 4390
тыс. руб. Сумма денежных средств в ООО «Колос» с 2014 по 2015 гг.
возросла с 1281 до 1760 тыс. руб.
Налог на добавленную стоимость по приобретенным ценностям на
фирме сократился с 2014 по 2015 гг. с 972 до 472 тыс. руб.
Увеличение запасов обосновано тем, что в период 2013-2015 годы
происходило изменение цен на товары для перепродажи, необходимые для
деятельности предприятия.
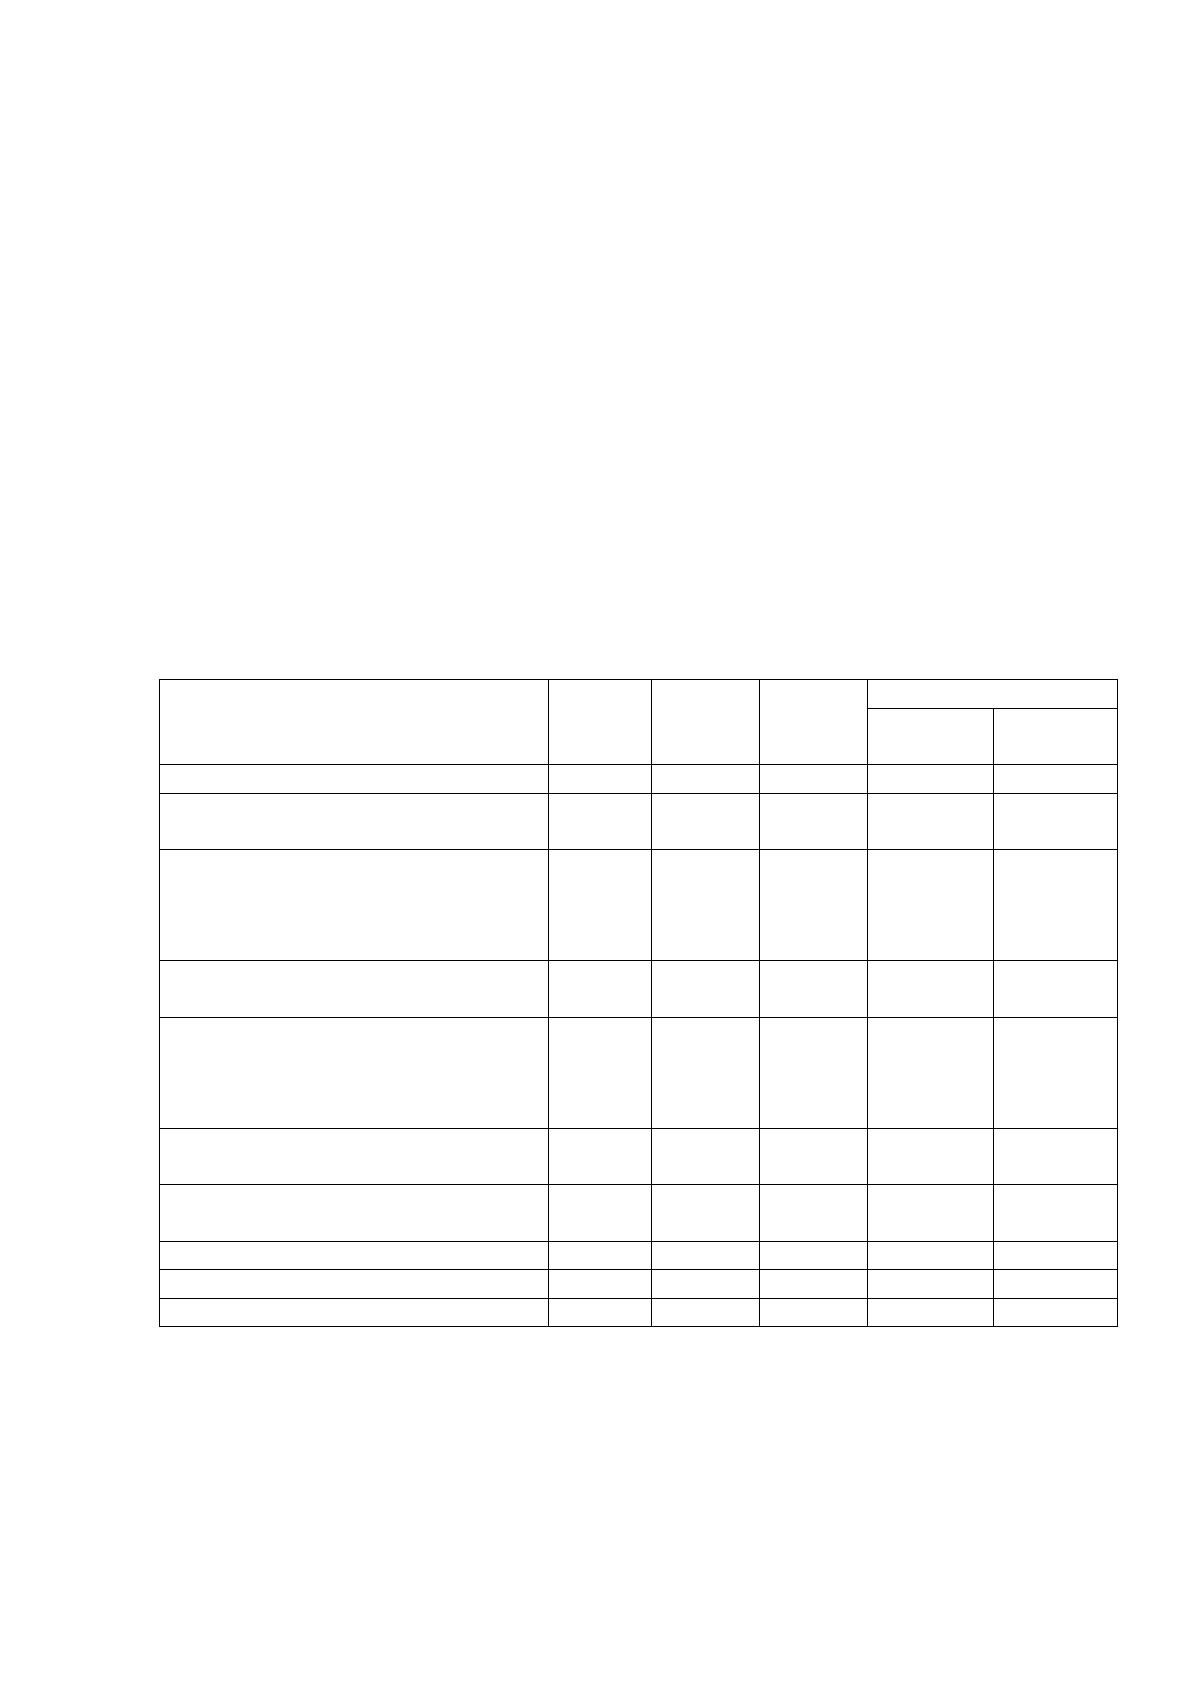
Таблица 13
Анализ оборачиваемости оборотных средств ООО «Колос» за
2013-2015 годы, в оборотах
Показатели
2013 г.
2014 г.
2015 г.
Отклонение (+;-)
2014г./
2013г.
2015г./
2014г.
Запасы
3,14
2,97
2,95
-0,17
-0,01
Налог на добавленную стоимость
по приобретенным ценностям
32,08
135,96
323,94
103,88
187,98
Дебиторская задолженность
(платежи по которой ожидаются
более чем через 12 месяцев после
отчетной даты)
134,98
149,83
120,11
14,85
-29,72
в том числе покупатели и
заказчики
286,40
319,98
190,17
33,58
-129,80
Дебиторская задолженность
(платежи по которой ожидаются в
течение 12 месяцев после отчетной
даты)
6,70
5,01
4,97
-1,69
-0,04
в том числе покупатели и
заказчики
7,61
5,80
5,13
-1,81
-0,67
Краткосрочные финансовые
вложения
0,00
0,00
0,00
0,00
0,00
Денежные средства
409,56
103,16
86,88
-306,39
-16,29
Прочие оборотные активы
0,00
0,00
0,00
0,00
0,00
Итого оборотных средств
1,97
1,78
1,77
-0,18
-0,01
Данные таблицы 13 показывают, что больше всего оборотов в 2015 г.
проходит налог на добавленную стоимость, который совершает 323,94
оборота, что на 187,98 оборота больше, чем в 2014 г. краткосрочная
задолженность покупателей и заказчиков совершает в 2015 г. 190,17
83
оборотов, что на 129,8 оборота меньше, чем в 2014 г. Меньше всего оборотов
совершают запасы, их оборачиваемость составляет всего 2,95 оборота в год,
что на 0,01 меньше, чем в 2014 г.
В таблице 14 отражена продолжительность оборачиваемости
оборотных активов.
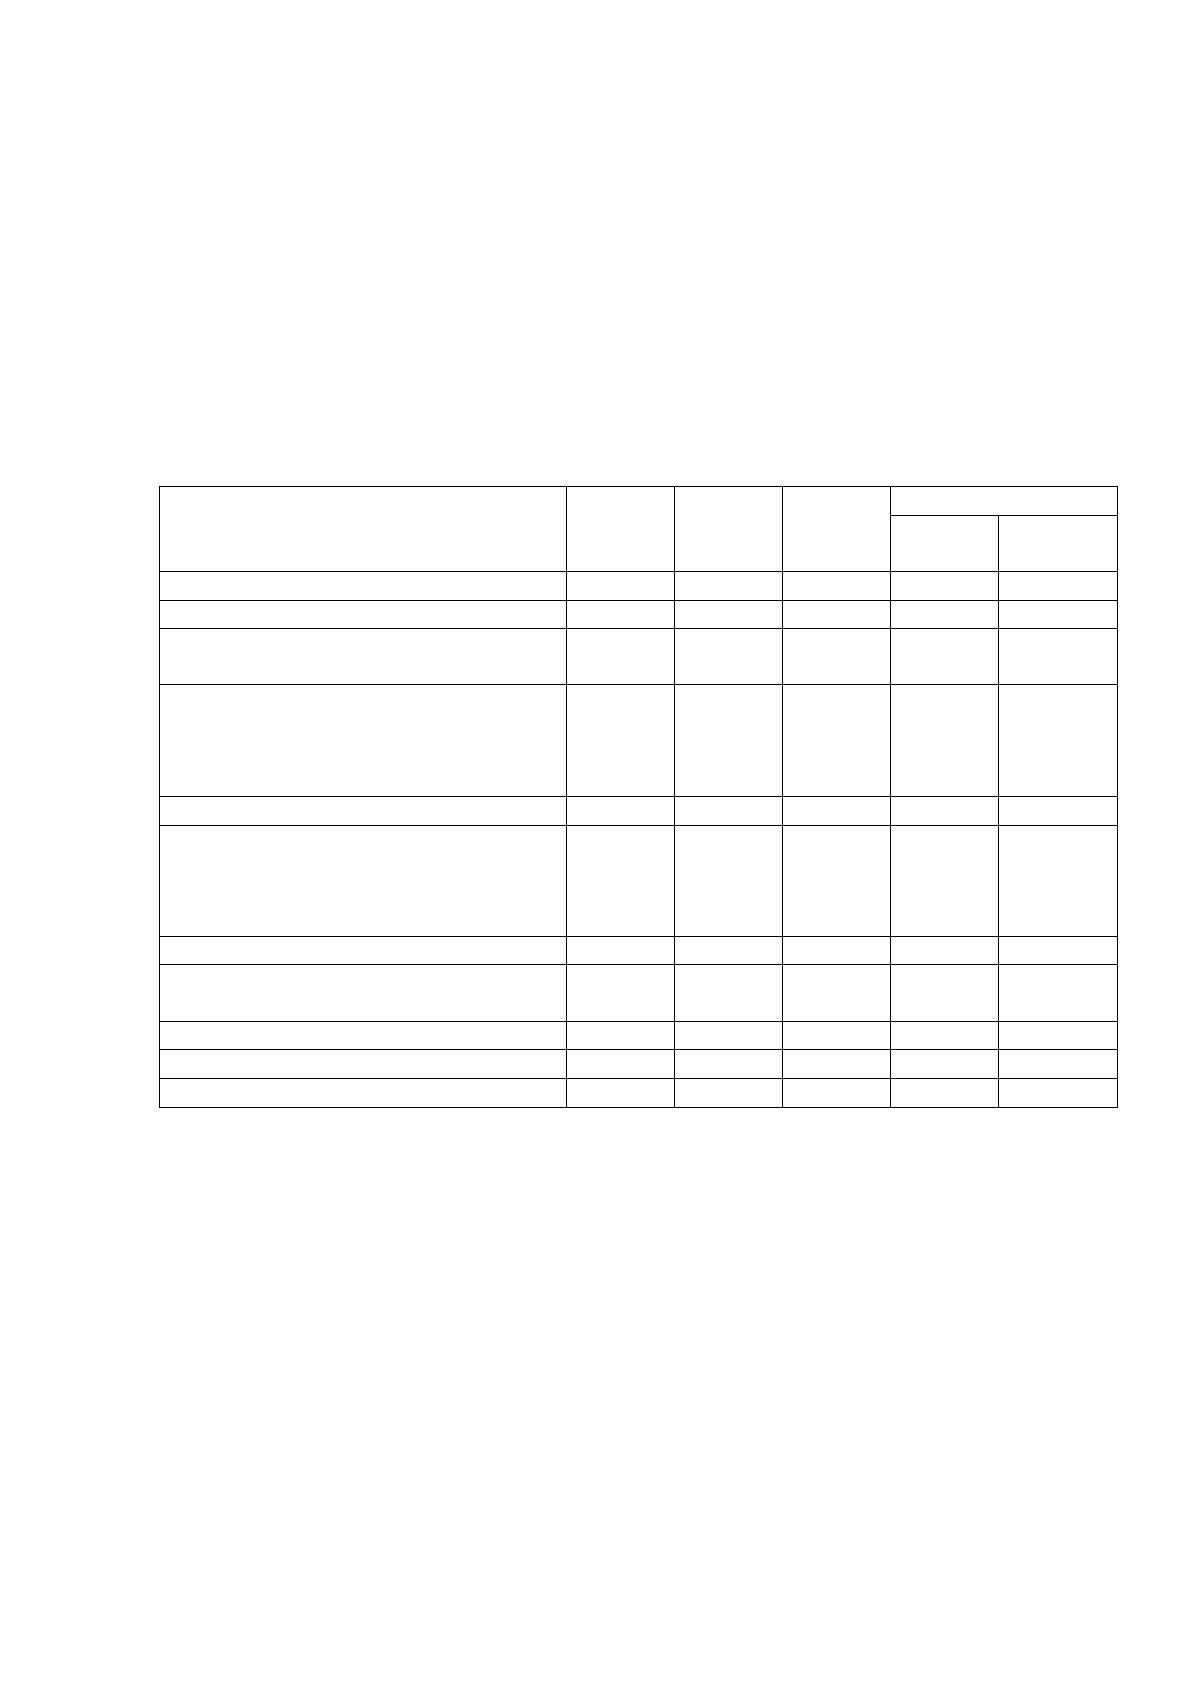
Таблица 14
Анализ оборачиваемости оборотных средств ООО «Колос» за
2013-2015 годы, в днях
Показатели
2013 г.
2014 г.
2015 г.
Отклонение (+;-)
2014г./
2013г.
2015г./
2014г.
1
2
3
4
5
6
Запасы
114,58
121,31
121,83
6,73
0,51
Налог на добавленную стоимость по
приобретенным ценностям
11,22
2,65
1,11
-8,58
-1,54
Дебиторская задолженность
(платежи по которой ожидаются
более чем через 12 месяцев после
отчетной даты)
2,67
2,40
3,00
-0,26
0,59
в том числе покупатели и заказчики
1,26
1,13
1,89
-0,13
0,77
Дебиторская задолженность
(платежи по которой ожидаются в
течение 12 месяцев после отчетной
даты)
53,72
71,88
72,46
18,16
0,58
в том числе покупатели и заказчики
47,31
62,07
70,19
14,76
8,12
Краткосрочные финансовые
вложения
0,00
0,00
0,00
0,00
0,00
Денежные средства
0,88
3,49
4,14
2,61
0,65
Прочие оборотные активы
0,00
0,00
0,00
0,00
0,00
Итого оборотных средств
183,07
201,73
202,54
18,66
0,81
Данные табл. 14 показывают на каких стадиях кругооборота произошло
ускорение оборачиваемости капитала, а на каких замедление.
Продолжительность оборота как всех текущих активов, так и
отдельных видов (Поб) может измениться за счет суммы выручки (В) и
средних остатков оборотных средств (Ост). Для расчета влияния данных
факторов используется способ цепной подстановки:
Продолжительность одного оборота запасов замедлилась с 2014 по
2015 г. с 121,31 до 121,83 дня, при этом значительно сократилась
83
оборачиваемость по краткосрочной дебиторской задолженности по
покупателям и заказчикам до 70,19 дней, что на 8,12 дня медленнее, чем в
2014 г. А ускорилась оборачиваемость налога на добавленную стоимость по
приобретенным ценностям на 1,54 дня, то есть до 1,11 дня.
Экономический эффект в результате замедления оборачиваемости
оборотного капитала выражается в дополнительном привлечении средств из
оборота, а также в увеличении суммы выручки и суммы прибыли.
Сумма высвобожденных средств из оборота (-Э) или дополнительно
привлеченных средств в оборот (+Э) при замедлении оборачиваемости
капитала определяется умножением однодневного оборота по реализации на
изменение продолжительности оборота:
344,0381,072,424)73,20154,202(
360
152900
Э
тыс. руб.
В связи с замедлением оборачиваемости оборотного капитала на 0,81
день произошло дополнительное привлечение средств в оборот на сумму
344,03 тыс. руб.
Формирование финансовых ресурсов осуществляется за счет
собственных и приравненных к ним средств. На действующем предприятии
финансовые ресурсы формируются в процессе воспроизводства и выступают
в виде выручки от продажи продукции, которые в процессе распределения
принимают форму денежных доходов и накоплений.
Рассмотрим состав заемного ООО «Колос» за 2013-2015 годы в
динамике.
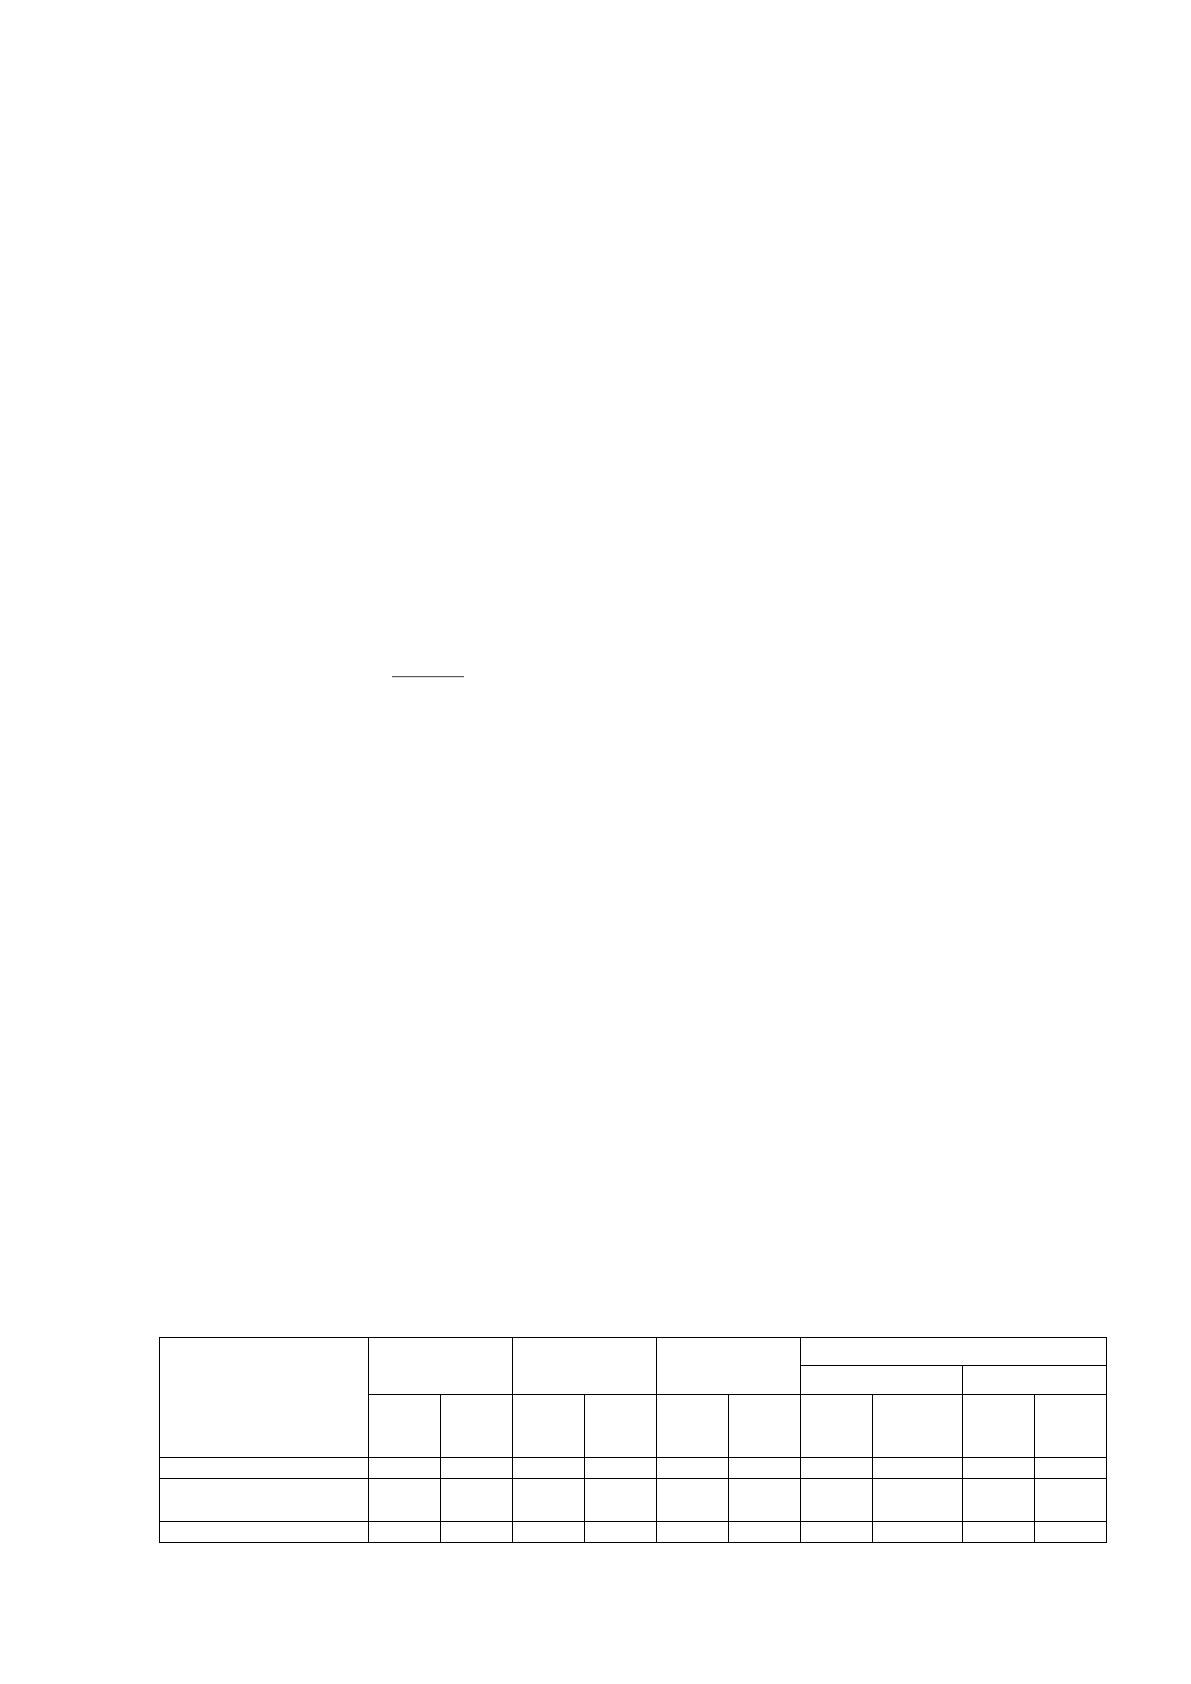
Таблица 15
Анализ состава и структуры заемного капитала ООО «Колос» за
2013-2015 годы, тыс. руб.
Показатели
2013 г.
2014 г.
2015 г.
Отклонение (+;-)
тыс. руб.
%
тыс.
руб.
%
тыс.
руб.
%
тыс.
руб.
%
2014г.
/
2013г.
2015г./
2014г.
2014г.
/
2013г.
2015г.
/
2014г.
1
2
3
4
5
6
7
8
9
10
11
Долгосрочные
обязательства
0
0,00
0
0,00
0
0,00
0
0
0,00
0,00
Краткосрочные
19140
39,31
15161
27,71
3357
5,50
-3979
-11804
-11,60
-22,21
83
кредиты и займы
Кредиторская
задолженность
29544
60,69
39550
72,29
57658
94,50
10006
18108
11,60
22,21
Итого заемный капитал
48684
100,00
54712
100,00
61015
100,00
6028
6303
0,00
0,00
Из данных табл. 15 видно, что кредиторская задолженность
динамично растет в структуре заемного капитала. В 2013 году составляет
29544 тыс. руб., в 2014 году 39550 тыс. руб. или 133,87%, а в 2015 уже 57658
тыс. руб. или 145,79%.
Стабильное увеличение отмечено в строках задолженность перед
поставщиками и подрядчиками и задолженность перед персоналом, а также
задолженность перед государственными внебюджетными фондами. То есть
это говорит о том, что предприятие не своевременно отчисляет денежные
средства по данным строкам. Что в конечном итоге приводит к штрафам,
пеням.
В таблице 16 рассмотрим состав кредиторской задолженности.
Таблица 16
Анализ состава кредиторской задолженности ООО «Колос» за
2013-2015 годы, тыс. руб.
Показатели
2013 г.
2014 г.
2015 г.
Отклонение (+;-)
Темп роста, %
2014г./
2013г.
2015г./
2014г.
2014г.
/
2013г.
2015г./
2014г.
Кредиторская
задолженность
29544
39550
57658
10006
18108
133,87
145,79
в том числе:
поставщики и
подрядчики
25570
37132
56252
11562
19120
145,22
151,49
задолженность перед
персоналом
организации
193
289
388
96
99
149,74
134,26
задолженность перед
государственными
внебюджетными
фондами
79
100
165
21
65
126,58
165,00
задолженность по
налогам и сборам
703
1517
514
814
-1003
215,79
33,88
прочие кредиторы
2999
512
341
-2487
-171
17,07
66,60
Источник: https://baza.diplomsite.ru/previewfile/2891