Дипломная работа: Анализ дебиторской и кредитной задолженности (на примере ООО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
83
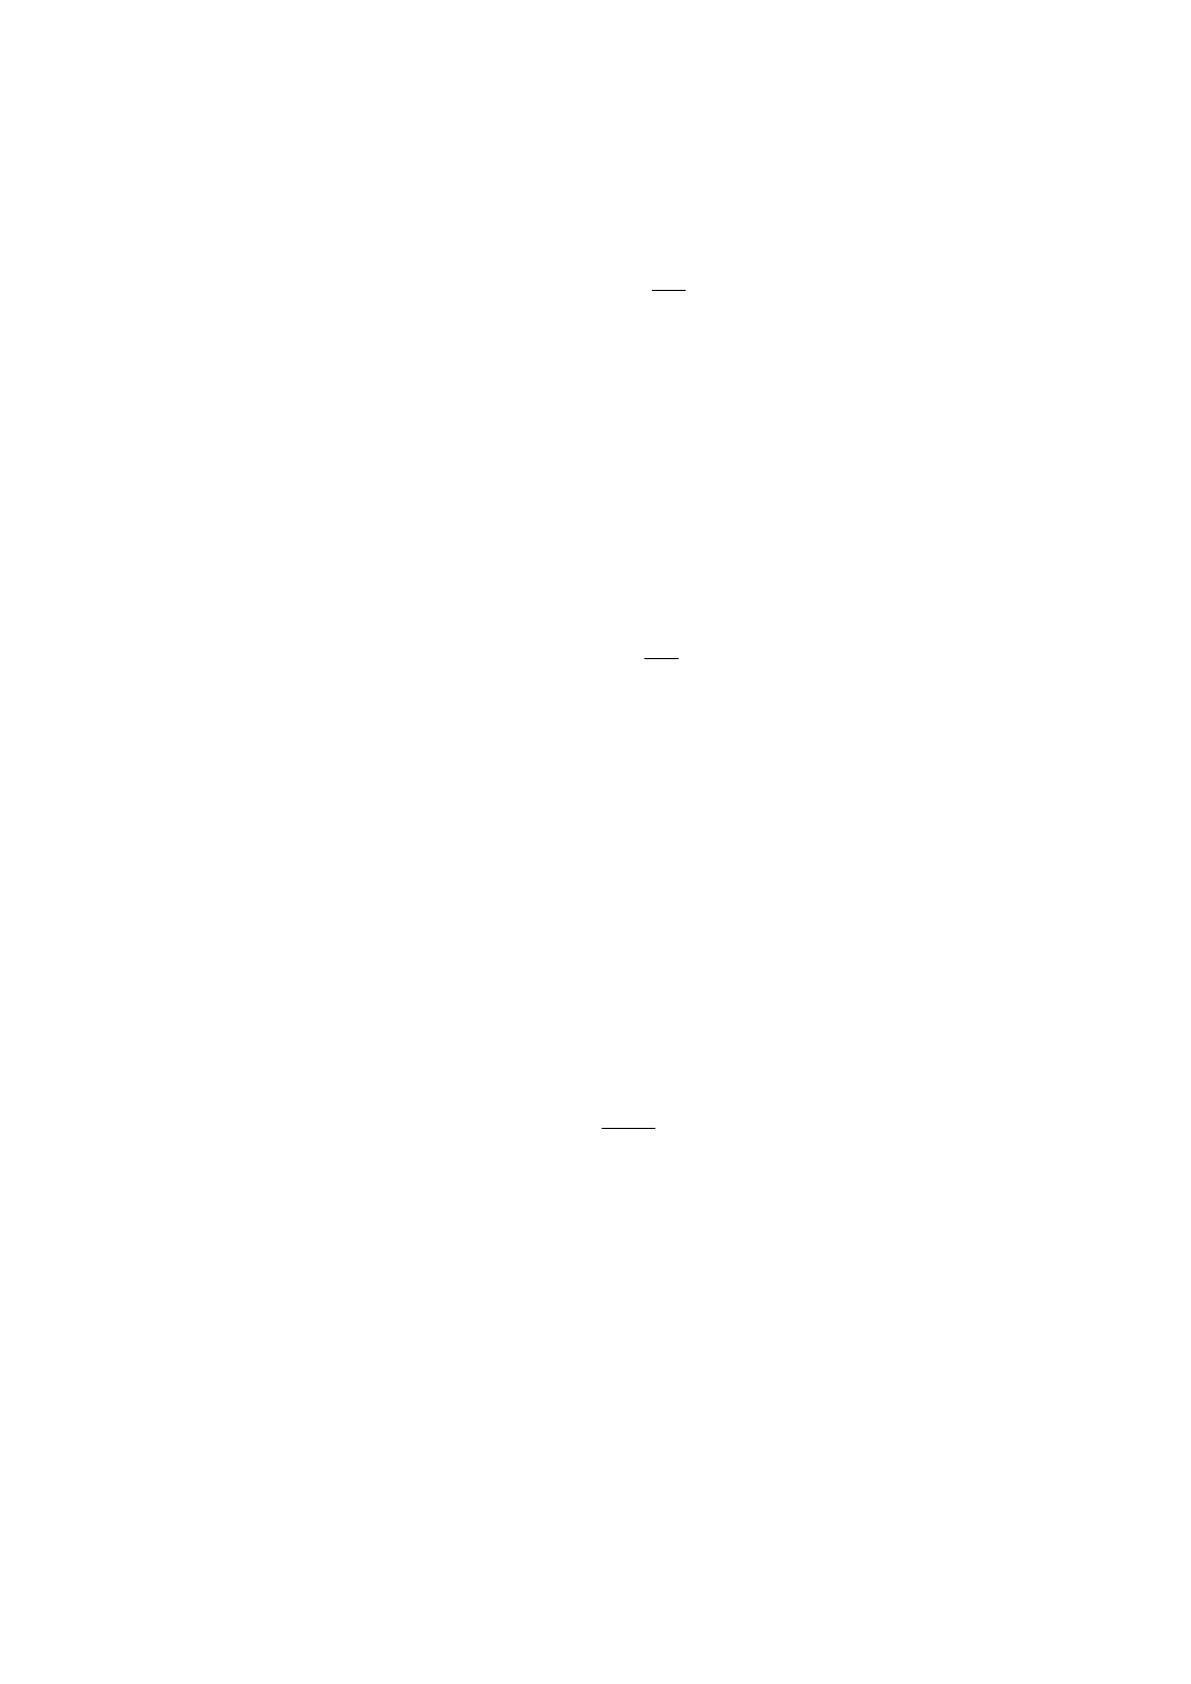
Коэффициент финансовой напряженности дает представление о том,
насколько активы компании сформированы за счет кредиторов и
рассчитывается по формуле:
ВБ
КЗ
К
ФН
, (16)
где Кфн — коэффициент финансовой напряженности;
КЗ — остаток кредиторской задолженности в рассматриваемом
периоде;
ВБ — валюта баланса компании [11, с.79-81].
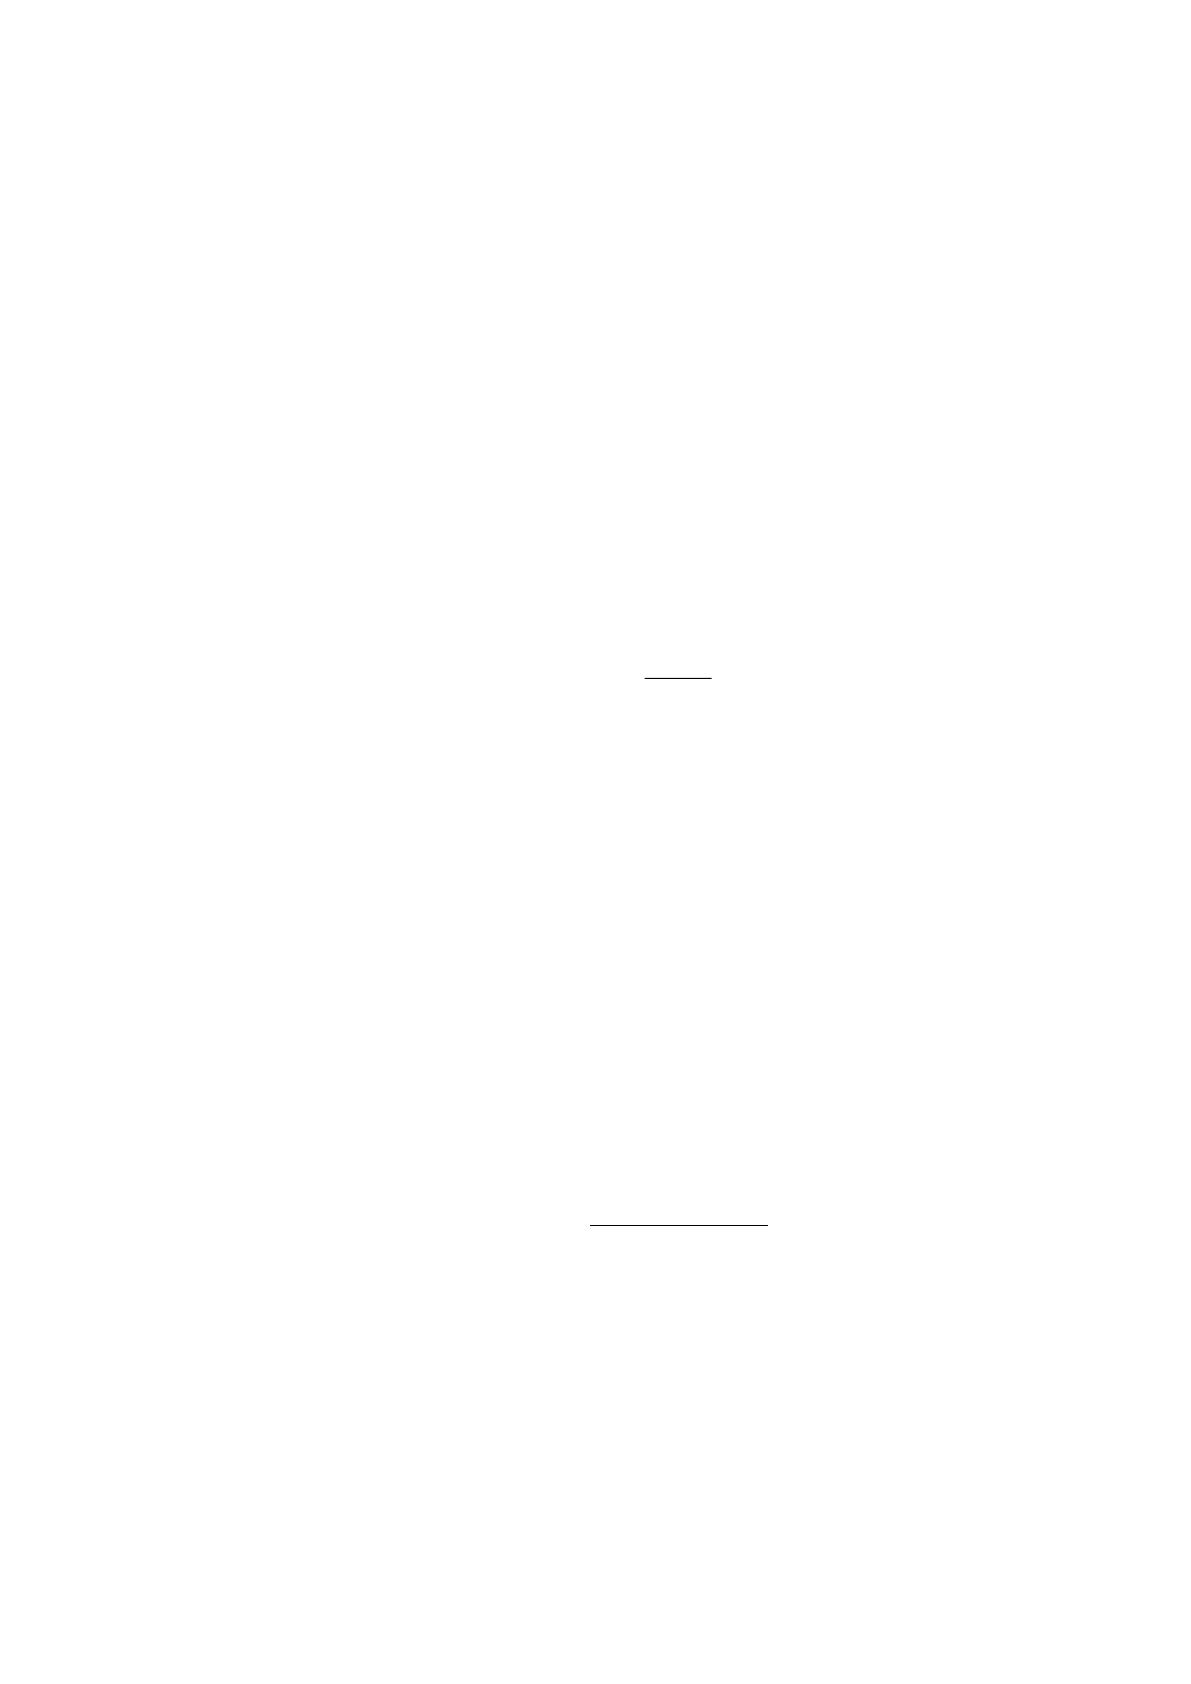
Баланс задолженностей определяется по следующей формуле:
ДЗ
КЗ
БЗ
, (17)
где БЗ — баланс задолженностей;
ДЗ — остаток дебиторской задолженности в рассматриваемом периоде.
Рассмотренные экономические показатели дают количественную
оценку кредиторской задолженности. Для более полного анализа состояния
кредиторской задолженности следует дать и качественую характеристику
данных пассивов. К таким показателям, например, относится коэффициент
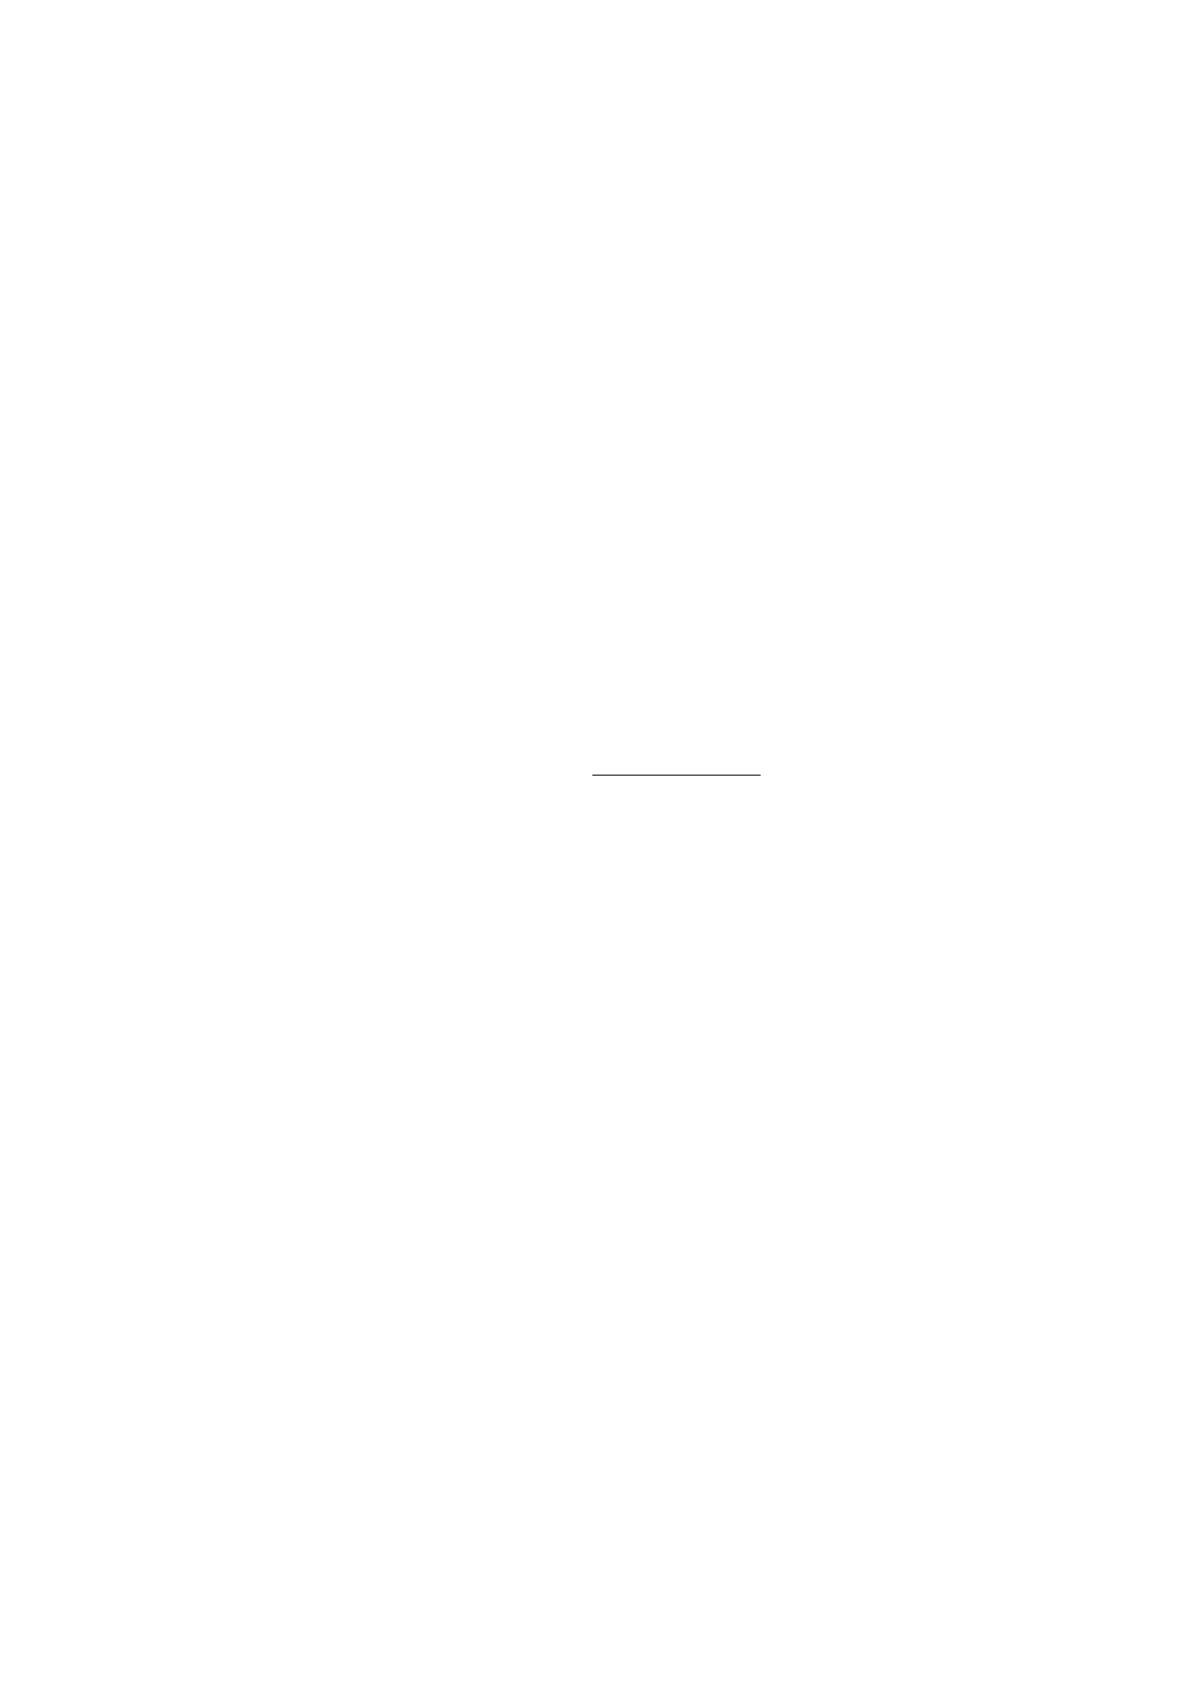
рентабельности кредиторской задолженности, рассчитываемый по формуле:
%100
СР
Р
КЗ
КЗ
П
Р
, (18)
где Ркз — рентабельность кредиторской задолженности;
Пр — прибыль от реализации продукции;
КЗСР — средний остаток кредиторской задолженности в
рассматриваемом периоде.
Данный показатель характеризует эффективность привлечения
компанией кредиторской задолженности, и его особенно целесообразно
анализировать по периодам. При этом должна быть определена зависимость
83
динамики изменений этого коэффициента от тех основных факторов,
которые повлияли на его рост или снижение (изменение сроков возврата,
структуры кредиторов, средних размеров и стоимости кредиторской
задолженности и т.д.) [39, с.123-126].
Прогнозирование средней суммы начисляемых платежей по отдельным
видам кредиторской задолженности осуществляется двумя основными
методами — методом прямого расчета и статистическим методом на основе
коэффициентов эластичности. Метод прямого расчета используется в тех
случаях, когда по отдельным видам кредиторской задолженности заранее
известны сроки и суммы выплат. В этом случае расчет осуществляется по
следующей формуле [22, с.339-342]:
2КВН
П
КЗ
НМ
ПСО
, (19)
где КЗПСО — прогнозируемый средний остаток кредиторской
задолженности конкретного вида;
Пнм — месячная сумма платежей по конкретному виду начислений;
КВН — предусмотренное количество выплат по конкретному виду
начислений в течение месяца.
Статистический метод на основе коэффициентов эластичности
используется в тех случаях, когда сумма выплат по конкретному виду
кредиторской задолженности заранее четко не определена. В этом случае
расчет осуществляется по следующей формуле:
100
СРКЗ
ПСО
КЗКЭВ
КЗ
, (20)
где ΔВ — прогнозируемый темп прироста выручки от продаж продукции в
предстоящем периоде, %;
КЭКЗ — коэффициент эластичности конкретного вида кредиторской
задолженности от выручки от продаж продукции, %;
КЗср — средний остаток кредиторской задолженности конкретного
вида в предшествующем периоде.
83
При установлении периодичности выплат по отдельным видам
кредиторской задолженности по каждому виду кредиторской задолженности
устанавливается средний период начисления средств от момента начала этих
начислений до осуществления их выплат. В этих целях рассматриваются
конкретные сроки уплаты отдельных налогов, сборов и отчислений в
бюджет, периодичность выплат страховых взносов в соответствии с
заключенными договорами страхования, сроки выплаты заработной платы в
соответствии с заключенными коллективными трудовым договором и
индивидуальными трудовыми контрактами и т.п [29, с.309-311].
Оценка эффекта прироста кредиторской задолженности компании в
предстоящем периоде заключается в сокращении потребности компании в
привлечении кредита и расходов, связанных с его обслуживанием. Для
расчета этого эффекта применяется следующая формула:
100
БПСО
СР
ПККЗК
Экз
, (21)
где Экзср — эффект от прироста среднего остатка кредиторской
задолженности компании в предстоящем периоде;
ΔКЗКПСО — прогнозируемый прирост среднего остатка кредиторской
задолженности по компании в целом;
ПК6 — среднегодовая ставка процента за краткосрочный кредит,
привлекаемый компанией.
Обеспечение контроля за своевременностью начисления и выплаты
средств в разрезе отдельных видов кредиторской задолженности. Начисление
средств контролирует бухгалтерия по результатам осуществления отдельных
хозяйственных операций компании. Выплата средств включается в
разрабатываемый платежный календарь и контролируется в процессе
мониторинга текущей финансовой деятельности компании.
С учетом прогнозируемого прироста кредиторской задолженности в
компании формируется общая структура заемных средств, привлекаемых из
различных источников [9, с.221-226].
83
Глава 2. Анализ дебиторской и кредиторской задолженности в
ООО «Колос»
2.1. Характеристика деятельности предприятия
ООО «Колос» зарегистрирована 19 августа 2008 года по адресу 129110,
г Москва, ул Большая Екатерининская, д 27, корп 5. Компании был присвоен
ОГРН 1085658025970 и выдан ИНН 5609069255. Основным видом
деятельности является оптовая торговля прочими пищевыми продуктами.
Компанию возглавляет Морозов Андрей Евгеньевич.
Общество с ограниченной ответственностью «Колос», именуемое в
дальнейшем «ОБЩЕСТВО», создано в соответствии с Гражданским
кодексом Российской Федерации и Федеральным законом от 08.02.1998 N
14-ФЗ (ред. от 29.12.2015) «Об обществах с ограниченной
ответственностью».
Общество является юридическим лицом и строит свою деятельность на
основании настоящего Устава и действующего законодательства Российской
Федерации.
Полное фирменное наименование Общества на русском языке:
Общество с ограниченной ответственностью «Колос», сокращенное
наименование: ООО «Колос».
Общество является коммерческой организацией.
Общество вправе в установленном порядке открывать банковские счета
на территории Российской Федерации и за ее пределами. Общество имеет
круглую печать, содержащую его полное фирменное наименование на
русском языке и указание на его место нахождения. Общество имеет штампы
и бланки со своим наименованием, собственную эмблему и другие средства
визуальной идентификации.
Общество является собственником принадлежащего ему имущества и
денежных средств и отвечает по своим обязательствам собственным
83
имуществом. Участники имеют предусмотренные законом и учредительными
документами Общества обязательственные права по отношению к Обществу.
Участники общества не отвечают по обязательствам Общества и несут
риск убытков, связанных с деятельностью Общества в пределах
стоимости, принадлежащих им долей в уставном капитале Общества.
Российская Федерация, субъекты РФ и муниципальные образования не
несут ответственности по обязательствам Общества, равно как и Общество
не несёт ответственности по обязательствам РФ, субъектов РФ и
муниципальных образований.
Принятие новых участников в состав Общества осуществляется
по решению общего собрания участников.
Целями деятельности Общества являются расширение рынка товаров и
услуг, а также извлечение прибыли.
Общество вправе осуществлять любые виды деятельности, не
запрещенные законом. Предметом деятельности Общества являются:
Оптовая торговля прочими пищевыми продуктами;
Растениеводство;
Животноводство;
Разведение крупного рогатого скота;
Разборка и снос зданий, производство земляных работ;
Производство общестроительных работ;
Устройство покрытий зданий и сооружений;
Строительство дорог, аэродромов и спортивных сооружений;
Производство прочих строительных работ;
Монтаж инженерного оборудования зданий и сооружений;
Производство отделочных работ;
Аренда строительных машин и оборудования с оператором;
Оптовая торговля сельскохозяйственным сырьем и живыми
животными.
Источник: https://baza.diplomsite.ru/previewfile/2891