Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
69
рублей. Размер прибыли от продаж составит 115497 тыс. рублей, увеличившись
на 2254 тыс. рублей.
Рассмотрим экономическую эффективность от предложенного
мероприятия по оптимизации размера дебиторской задолженность с помощью
системы скидок.
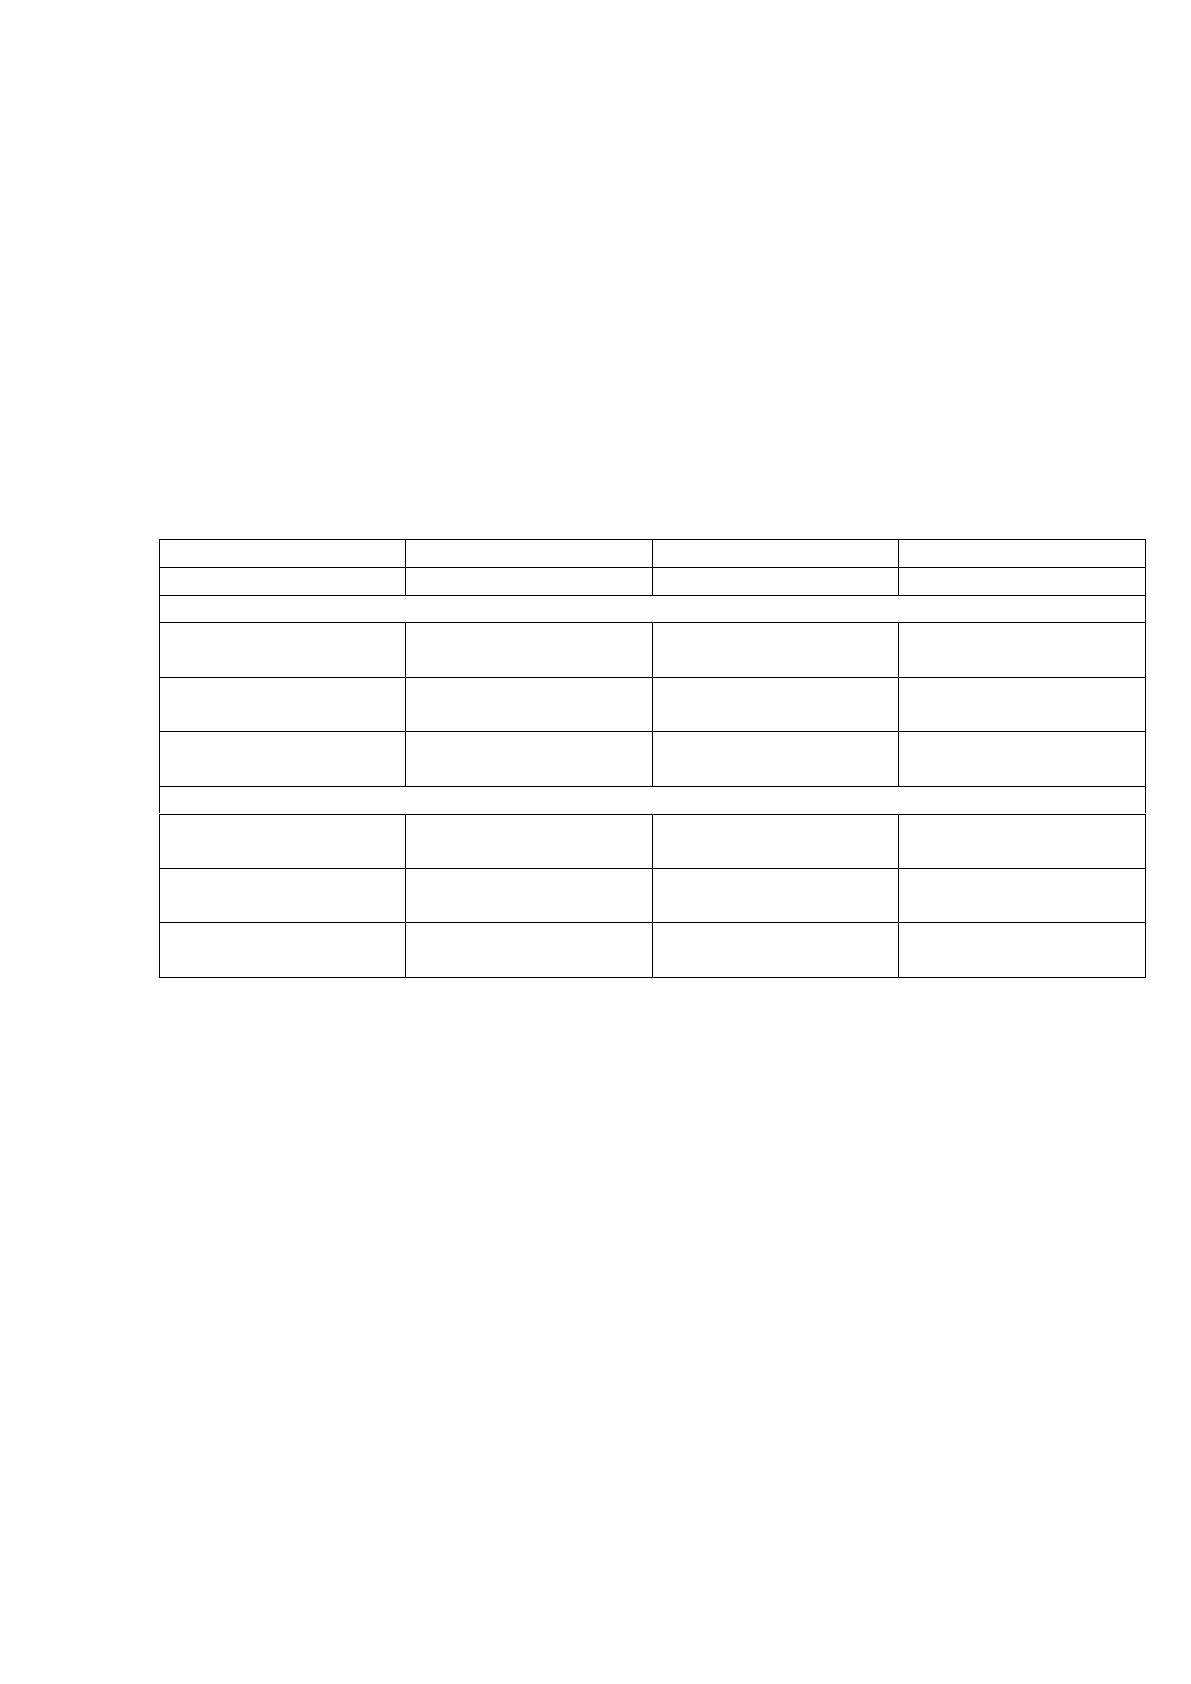
В таблице 19 представлены основные показатели, на которых отразится
введение подобной политики управления расчетами.
Таблица 19
Экономическая эффективность ОАО «Завод бурового
оборудования» от использования системы скидок, тыс. руб.
Показатель
Без скидки
Со скидкой
Отклонение
1
2
3
4
Предоставляется скидка в размере 3 % при полной предоплате
Дебиторская
задолженность
93233
0
- 93233
Коэффициент
оборачиваемости
5,9
-
-
Период
погашения
61
-
-
Предоставляется скидка в размере 2 % при предоплате 50 %
Дебиторская
задолженность
93233
46616,5
46616,5
Коэффициент
оборачиваемости
5,9
10,8
4,9
Период
погашения
61
33,3
27,7
На основании проведенных расчетов можно сделать следующие выводы,
в случае осуществления полной предоплаты с трехпроцентной скидкой сумма
дебиторской задолженности сократится вовсе и составит 0 рублей, при
предоплате 50 % сумма дебиторской задолженности уменьшится в 2 раза и
составит 46616,5 тыс. рублей. Данная динамика приведет к увеличению
коэффициента оборачиваемости на 4,9, а период погашения дебиторской
задолженности уменьшится на 28 дней и составит 33 дня. Подобная ситуация
будет иметь положительную оценку, так как позволит уменьшить размер
дебиторской задолженности и улучшить финансовое положения завода в
целом.
70
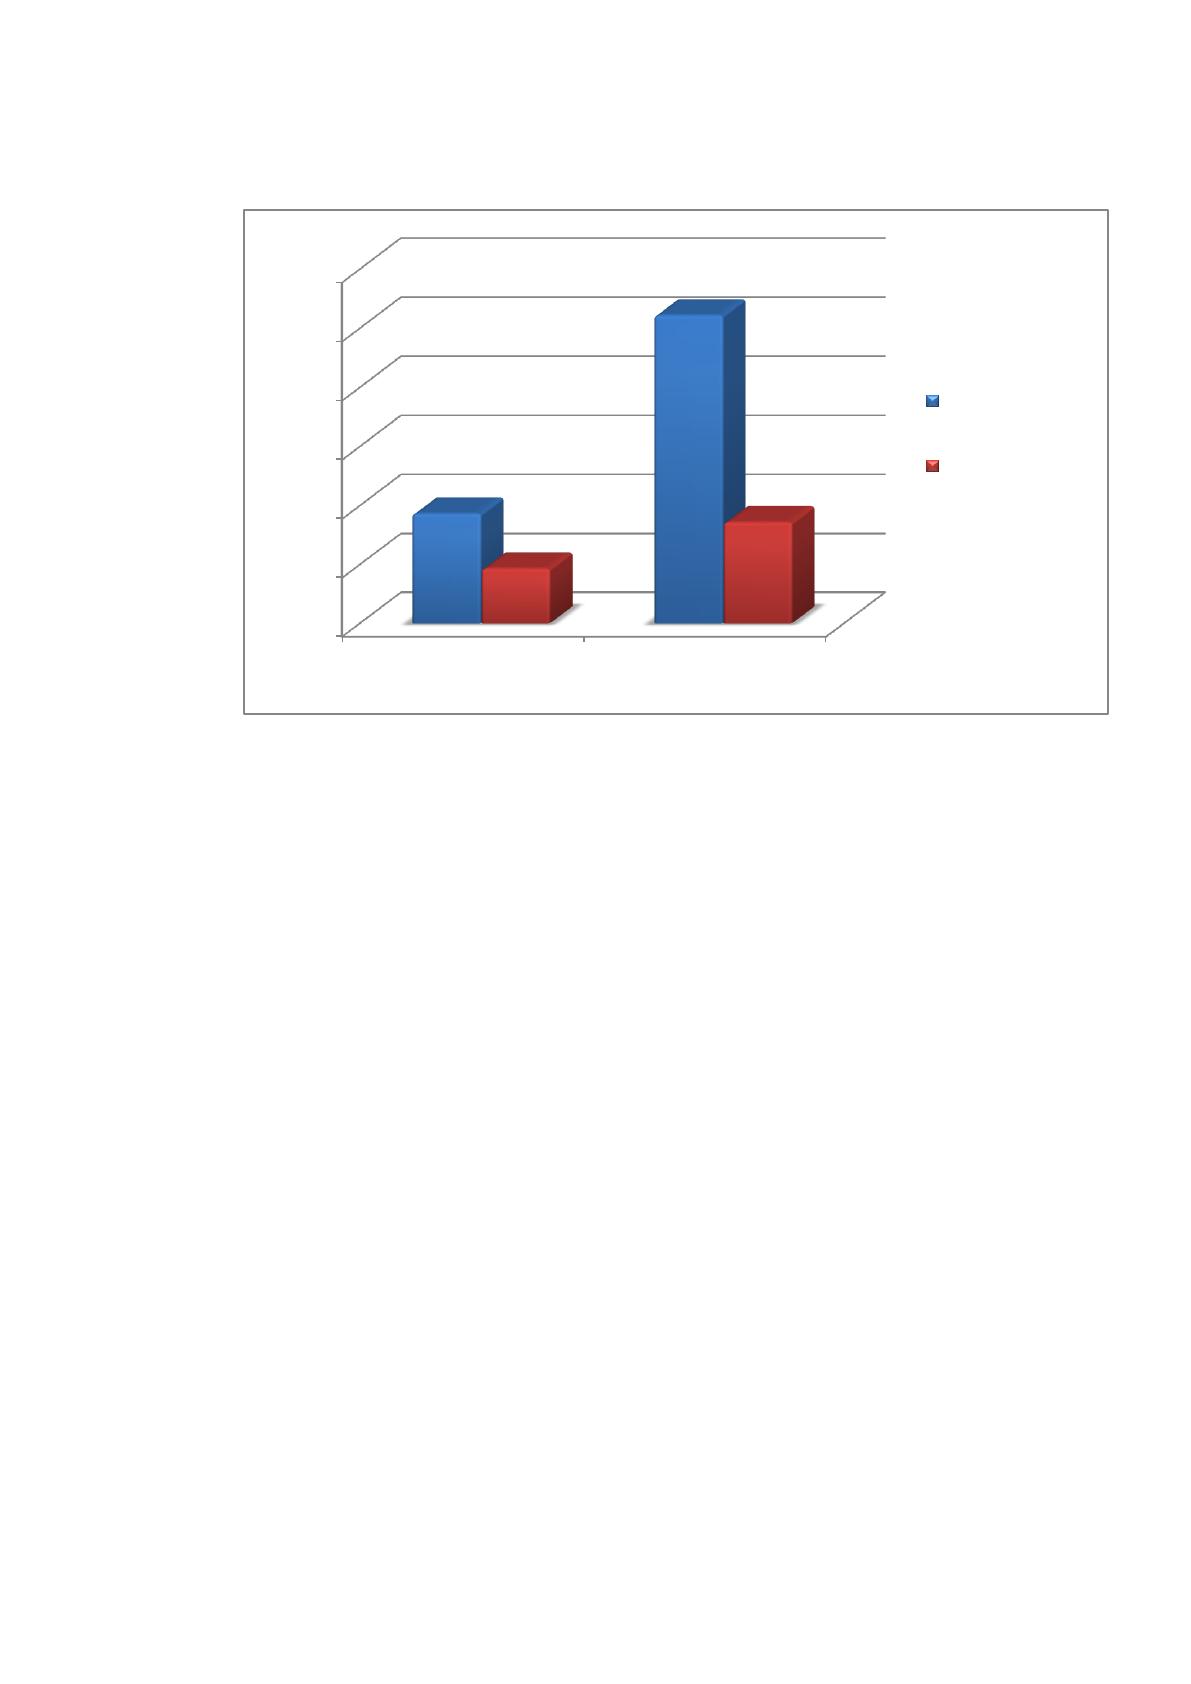
Для наглядности отразим изменения дебиторской и кредиторской
задолженностей после внедрения рекомендаций на рисунке 19.
Рисунок 19 – Эффективность внедрения мероприятий по
сокращению дебиторской и кредиторской задолженностей
Таким образом, подводя итоги данного параграфа, необходимо отметить,
что рекомендованные меры по оптимизации дебиторской и кредиторской
задолженностей при их грамотном применении будут иметь экономическую
выгоду для исследуемого объекта и докажут эффективность их практического
применения.
0
50000
100000
150000
200000
250000
300000
дебиторская
задолженность
кредиторская
задолженность
до внедрения
после внедрения
71
ЗАКЛЮЧЕНИЕ
В результате проделанной работы, а именно исследования дебиторской и
кредиторской задолженностей ОАО «Завод бурового оборудования», следует
отметить следующие выводы.
Дебиторская задолженность представляет собой финансовые средства,
причитающиеся организации от физического или юридического лица, которое
выступает в роли должника. Дебиторскую задолженность важно
классифицировать на виды – в зависимости от контрагента, по срокам, по типу
возникновения, по порядку погашения, по правилу отражения в учетной
документации.
Термин кредиторская задолженность обозначает сумму долгов
предприятия другому юридическому или физическому лицу, которые
образовались в результате расчетов за приобретенные производственные и
материальные запасы, предоставленные работы и оказанные услуги, при
расчетах с бюджетом, а также при расчетах по оплате труда.
Кредиторская задолженность – это наиболее доступный источник оценки
текущей деятельности организации. Используя экономический анализ, можно
найти определенный порог допустимой задолженности, который позволит
воспользоваться ее преимуществами, но не даст перейти черту, за которой
могут следовать потеря делового имиджа и связанные с этим негативные
последствия. В отдельных случаях организации необходимо уменьшить
кредиторскую задолженность для того, чтобы сократить расходы по
обслуживанию долга.
Анализ состояния расчетов предприятия с дебиторами и кредиторами
играет важную роль, так как огромное воздействие на оборачиваемость
капитала, который был вложен в текущие активы, а, как следствие, и на
финансовое положение предприятия оказывает увеличение или уменьшение
задолженности.
72
В ходе проведенного анализа финансового состояния исследуемого
объекта, можно отметить, что ОАО «Завод бурового оборудования»
осуществляя свою деятельность на протяжении 23 лет, занимается
производством инструмента, а также работает еще по 19 направлениям.
Проведенный анализ финансово-экономической деятельности предприятия,
показал, что ОАО «Завод бурового оборудования» является финансово
устойчивым, платежеспособным предприятием, способным вовремя погасить
свои обязательства перед контрагентами.
Изучив структуру, состав и динамику дебиторской задолженности
предприятия, было выявлено, что удельный вес дебиторской задолженности в
составе оборотных активов АОА «Завод бурового оборудования» составляет
28, 1 %. Количество оборотов, совершаемых в год равно 5,9 %, за
анализируемый период наблюдается замедление оборачиваемости и увеличение
периода возврата долгов. В общей сумме дебиторской задолженности доля
просроченной задолженности составила 2 %. Данные показатели носят
отрицательную оценку, так как чем больше срок образования и погашения
дебиторской задолженности, тем меньше маневренности приобретают
оборотные средства. Но вместе с тем, необходимо не забывать о наличии
просроченной дебиторской задолженности, так как она может негативно
сказаться на финансовом состоянии предприятия.
Размер кредиторской задолженности предприятия в отчетном периоде
увеличился в 2 раза. Кредиторская задолженность состоит на 49 % из
краткосрочной задолженности и на 51 % из долгосрочной задолженности.
Количество оборотов кредиторской задолженности за отчетный период
составило 2,6 %, что ниже, чем за другие аналогичные периоды, это привело к
увеличению сроков погашения кредиторской задолженности до 139 дней.
Данные показатели отражают отрицательную динамику и влекут за собой
возникновение проблем при финансовых расчетах. Однако стоит отметить факт
отсутствия просроченной кредиторской задолженности, это является важным в
деятельности и репутации организации.
73
На основании полученных результатов исследования дебиторской и
кредиторской задолженностей завода, были предложены следующие
мероприятия по совершенствованию управления задолженностями.
Уменьшить размер кредиторской задолженности можно за счет
следующих предполагаемых мер:
- с помощью сдачи в аренду нерентабельных пустующих площадей;
- путем реализации излишних производственных запасов;
- используя реструктуризацию долга.
Сократить размер дебиторской задолженности можно при внедрении
таких мероприятий, как:
- непрерывный контроль над состоянием расчетов с контрагентами;
- внедрение системы скидок;
- предоставление отсрочки платежа;
- факторинг.
Данные меры способствуют ускорению оборачиваемости дебиторской и
кредиторской задолженностей, а также способствуют уменьшению периода
погашения. А также снижение размера задолженностей, как кредиторской, так
и дебиторской, окажет благоприятное воздействие на финансово-
экономическое положение завода в целом.
Таким образом, состояние дебиторской и кредиторской задолженности
предприятия оказывает существенное влияние на финансовое состояние
организации. Анализ и управление дебиторской задолженностью имеет важную
значимость в период инфляции, когда подобная иммобилизация собственных
оборотных средств становится особенно невыгодной. Сокращая размер
кредиторской и дебиторской задолженностей, организация сможет получить
большую прибыль, и, как следствие, повысить показатели рентабельности.
Произойдет улучшение структуры баланса, ускорится оборачиваемость
денежных средств, как наиболее ликвидных активов.
Источник: https://baza.diplomsite.ru/previewfile/2881