Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
59
3 РАЗРАБОТКА МЕРОПРИЯТИЙ ПО СОВЕРШЕНСТВОВАНИЮ
УПРАВЛЕНИЯ ДЕБИТОРСКОЙ И КРЕДИТОРСКОЙ
ЗАДОЛЖЕННОСТИ ОАО «ЗАВОД БУРОВОГО ОБОРУДОВАНИЯ»
3.1 Предложения по оптимизации дебиторской задолженности
В ходе проведенного анализа дебиторской задолженности ОАО «Завод
бурового оборудования» было выявлено увеличение размера дебиторской
задолженности в период с 2014 г. по 2016 г. на 50553 тыс. рублей. Основную
долю в структуре дебиторской задолженности занимают расчеты с
поставщиками и подрядчиками. При этом вся дебиторская задолженность
относится к краткосрочной – сроком до 12 месяцев.
Большой размер дебиторской задолженности вместе с просроченными
долгами может оказать негативное влияние на финансовое положение
организации. Для совершенствования политики управления и контроля над
дебиторской задолженностью можно предложить ряд определенных мер,
например:
- непрерывное осуществление контроля над состоянием счетов с
контрагентами, уделяя особое внимание отсроченным задолженностям;
- разработка определенных выгодных условий кредитования дебиторов;
- диверсификация рисков, а именно ориентир на большое количество
покупателей, с целью уменьшения риска неоплаты одним или несколькими
покупателями;
- отслеживание соотношения дебиторской и кредиторской
задолженности;
- осуществление регулярного анализа финансовой отчетности клиентов в
сравнении с показателями предыдущих периодов;
- формирование своеобразных досье на существующих и потенциальных
покупателей;
- разработка эффективной дифференцированной политики работы с
покупателями. Допустим, все число покупателей можно условно разделить на
60
различные группы по разным показателям, это могут быть: надежность,
финансовое состояние и другие показатели, наиболее важные с точки зрения
возможности своевременной оплаты за приобретаемые товары и услуги. Для
отдельной группы покупателей можно внедрить определенные программы
получения скидок и отсрочек;
- проведение мероприятий, направленных на взыскание просроченной
дебиторской задолженности.
Для того чтобы улучшить платежную дисциплину, а также количество
покупателей, в качестве одного из методов оптимизации дебиторской
задолженности можно предложить внедрить систему скидок.
Скидка при полной предоплате будет предоставляться в размере трёх
процентов от стоимости товара или услуги, скидка в размере двух процентов
будет предоставляться при частичном внесении предоплаты (например, более
50 % от стоимости товара или услуги), и один процент, оплачивая при
фактическом предоставлении товара или услуги. Если предоставляется
рассрочка платежа, то в данном случае скидка не будет предусмотрена.
В 2016 году завод имеет 2 % простроченной задолженности от общей
суммы дебиторской задолженности. В динамике с 2014 г. сумма данной
задолженности снижается, однако наличие такого вида долга может оказать
отрицательное влияние на деловую активность организации. Предприятию
необходимо не допустить, чтобы данный долг увеличился, а также число
подобных дебиторов.
Основная просроченная задолженность складывается из расчетов с
покупателями и заказчиками. В 2016 г. размер дебиторской задолженности по
расчетам с покупателями и заказчиками составил 50313 тыс. рублей, из них на
просроченную задолженность пришлось 1691 тыс. рублей.
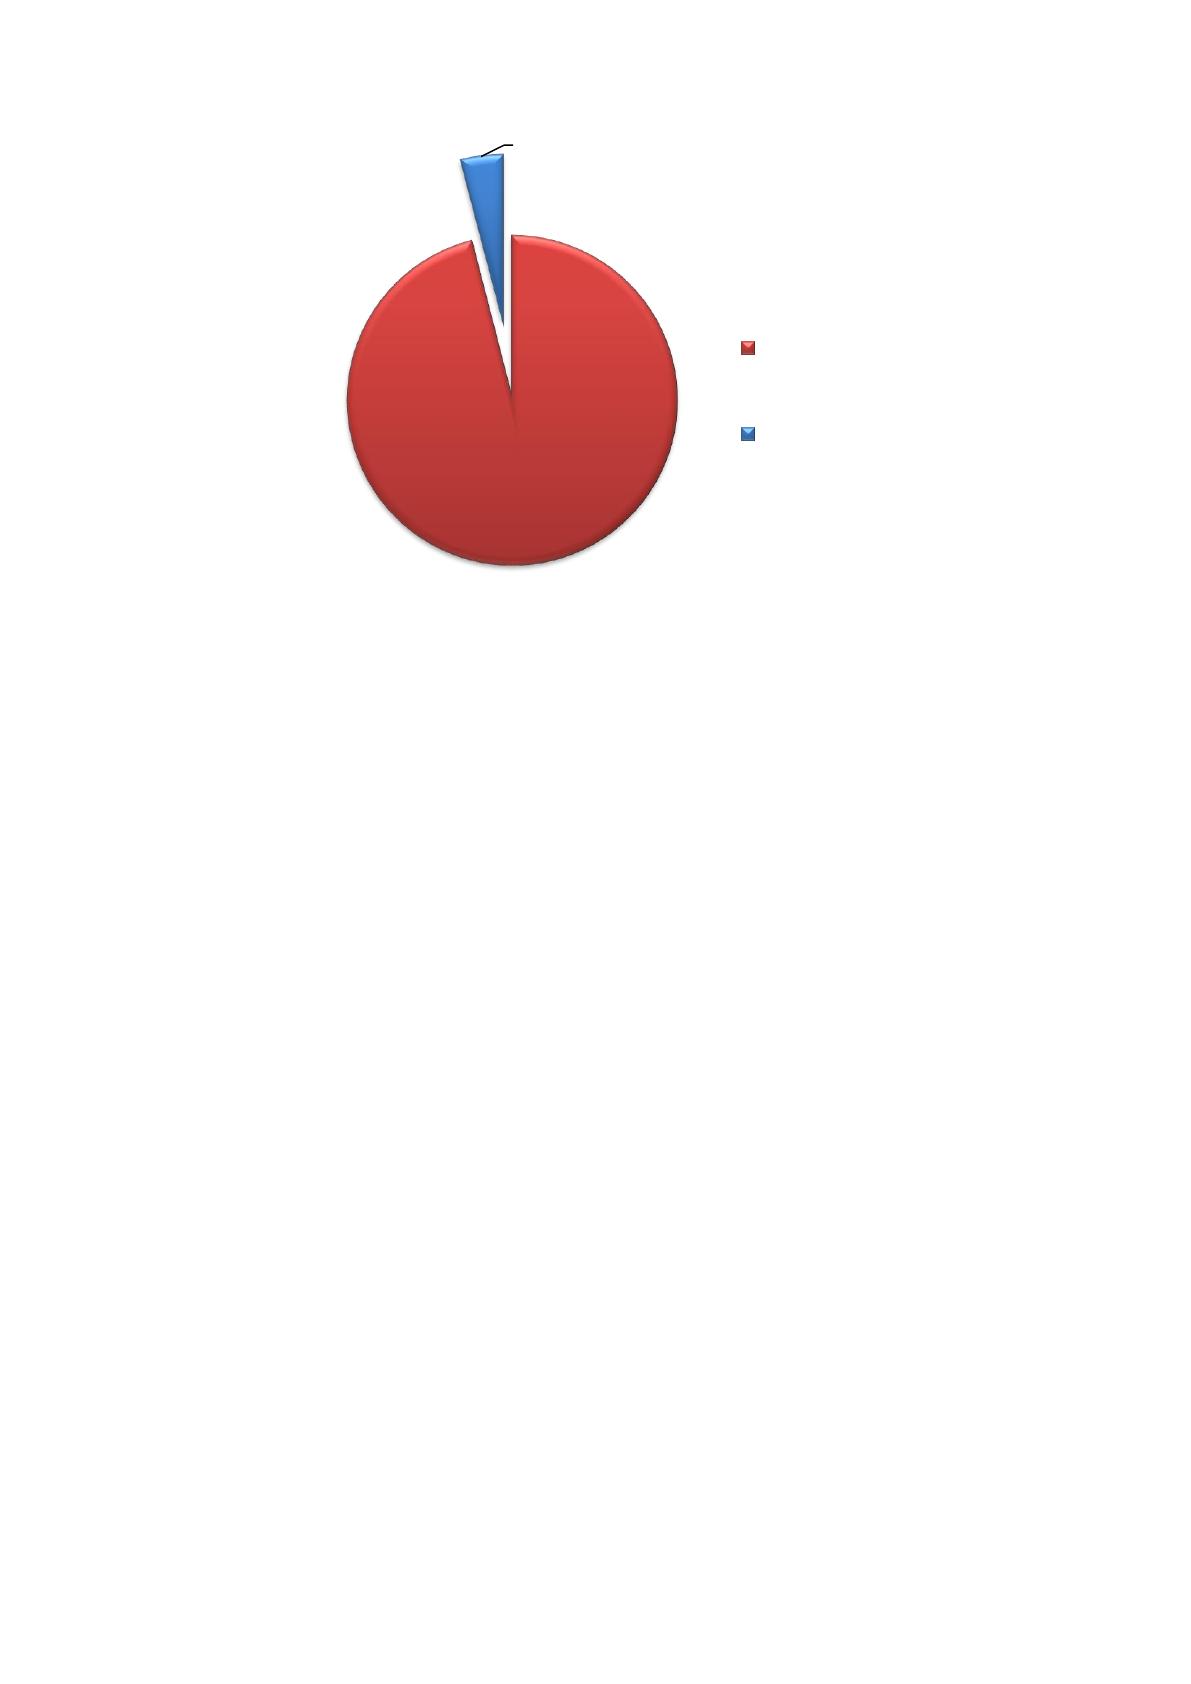
Для наглядности представим удельный вес просроченной дебиторской
задолженности на рисунке 18.
61
Рисунок 18 – удельный вес просроченной дебиторской
задолженности в общей сумме расчетов с покупателями и
заказчиками
Как видно из рисунка удельный вес просроченных долгов составил 4 % от
общего числа долгов с покупателями и заказчиками.
Данная группа дебиторов, а именно покупатели и заказчики, превосходит
остальные. Именно покупатели и заказчики приобретают наибольший объем
продукции и создают наибольшую задолженность перед организацией. Для
того чтобы стимулировать постоянные партнерские отношения, необходимо
внести изменения в существующие условия продажи методом внедрения
скидок.
Разделим условно задолженность покупателей и заказчиков на три
группы:
- 40 % производят полную предоплату за товары и услуги и получают
скидку в размере 3 % от стоимости;
- 35 % вносят не полную предоплату и получают скидку в размере 2 % от
стоимости;
- 25 % вносят оплату при фактическом получении и получают скидку в
размере 1 %.
96%
4%
расчеты с покупателями и заказчика
просроченная задолженность
62
Учитывая, что размер задолженности покупателей и заказчиков
составляет 50313 тыс. рублей, рассчитаем потери, которые понесет завод от
предоставления скидок в случае внедрения данного мероприятия:
50313:100х40х0,03 = 603,8 тыс. рублей
Данную сумму организация заплатит при предоставлении
трехпроцентной скидки.
Рассчитаем потери, при предоставлении скидок второй группе:
50313:100х35х0,02 = 352,2 тыс. рублей
Эту сумму предприятие заплатит при предоставлении двухпроцентной
скидки.
Рассчитаем потери, при предоставлении скидок третьей группе:
50313:100х25х0,01 = 125,8 тыс. рублей
Остаток дебиторской задолженности составит:
50313 – 603,8 – 352,2 – 125,8 = 49231, 2 тыс. рублей
Таким образом, денежные средства завода увеличатся на 49231,2 тыс.
рублей, а общая сумма дебиторской задолженности сократится на
1081,8 тыс. рублей.
Итогом внедрения новой политики должно стать увеличение объема
реализации, привлечение новых покупателей, а также сведение к минимуму
просроченной дебиторской задолженности.
Для снижения размера дебиторской задолженности и роста денежных
потоков необходимо использовать факторинг.
Факторинг является достаточно новым видом предоставления услуг в
области финансирования. Основной принцип факторинга заключается в том,
что фактор-фирма осуществляет покупку у своих клиентов их требования к
своим клиентам, в течение двух-трех дней производит частичную оплату
требований в виде аванса, а остальную часть оплаты клиент получает после
того, как к нему придет счет от клиента. Преимуществом данной услуги
является быстрый рост предприятия.
63
Система скидок является привлекательной для клиентов, оказывает
стимулирующее действие к своевременной оплате, а также приводит к
снижению размера дебиторской задолженности. Помимо этого, данный путь
приводит к росту прибыли. Чем раньше будет произведена оплата со скидкой в
условиях инфляции, тем больше возможностей будет иметь предприятие
вкладывать денежные средства в другой бизнес, не допуская при этом
снижения стоимости неполученных денег.
В настоящий момент для того чтобы привлечь новых выгодных клиентов,
а также увеличить реализацию продукции, широкое применение приобретает
рассрочка долгов на определенных условиях. Эффективность отсрочки
платежей при продаже в кредит оценивается по показателю стоимости одного
дня отсрочки платежа:
Д
оп
= П
к
/ Д, где
Д
оп
– стоимость одного дня отсрочки платежа;
П
к
– объем продаж в кредит (с отсрочкой платежа) за год по
себестоимости;
Д – количество дней в году.
При отсрочке платежа следует возмещать отвлекаемые в расчеты
средства с использованием кредита, если доход от финансовых вложений
превышает проценты за кредит. Если ситуация противоположная, тогда
использовать кредит с целью покрытия отсрочки не следует, а покрывать
отвлекаемые в расчеты средства нужно с помощью собственных денежных
средств.
Таким образом, для того чтобы снизить размер дебиторской
задолженности, ОАО «Завод бурового оборудования» необходимо
осуществлять постоянный контроль над состоянием счетов с контрагентами.
Для того чтобы ускорить процесс возврата дебиторской задолженности и
избавиться от просроченной задолженности, предприятию рекомендовано
внедрить систему скидок при оплате с покупателями и заказчиками,
Источник: https://baza.diplomsite.ru/previewfile/2881