Дипломная работа: Анализ дебиторской и кредитной задолженности организации (на примере ОАО "Завод бурового оборудования")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
64
предоставлять отсрочку платежа, а также осуществлять факторинговые
операции.
3.2 Меры по снижению кредиторской задолженности
В ходе проведенного анализа состава, динамики и структуры
кредиторской задолженности, были выявлены следующие факторы, которые
оказывают негативное влияние на деятельность исследуемого объекта:
- увеличение общей суммы кредиторской задолженности в динамике;
- снижение оборачиваемости кредиторской задолженности;
- увеличение сроков погашения кредиторской задолженности.
Уменьшить размер кредиторской задолженности можно за счет
следующих предполагаемых мер:
- с помощью сдачи в аренду нерентабельных пустующих площадей;
- путем реализации излишних производственных запасов;
- используя реструктуризацию долга.
Завод имеет более чем 17000 кв.м. производственных площадей. Из них
только 12000 кв. м. используется для основной деятельности. Остальные
производственные площади в размере 5000 кв. м. не используются, т.к.
являются нерентабельными, но организация вынуждена выделять денежные
средства на их содержание.
Затраты на содержание 17000 кв.м. составляют 29474 тыс. рублей в год,
то есть 2456 тыс. рублей в месяц. Цена за содержание 1 кв.м. составляет 144,5
рублей. Таким образом, затраты на содержание нерентабельных площадей
составляют:
(5000 кв.м. х 144,5 рублей)х12 месяцев = 8670 тыс. рублей
В результате сдачи неиспользованных площадей по средней ставке 600
рублей за 1 кв.м., получим выручку в размере 3000 тыс. рублей в месяц или
36000 тыс. рублей.
65
При условии затрат на содержание 5000 кв.м. производственных
площадей получим прибыль в размере:
36000 – 8670 = 27330 тыс. рублей.
Таким образом, расходы на содержание 17000 кв.м. производственных
площадей практически полностью будут перекрываться арендной платой.
Соответственно себестоимость продукции снизится на 27330 тыс. рублей.
Кроме того, арендная плата не только сможет погасить кредиторскую
задолженность, но и сможет способствовать снижению ее, в общем, на сумму
36000 тыс. рублей.
Следующей мерой снижения кредиторской задолженности была
предложена реализация излишних производственных запасов.
В 2016 году для покрытия долгосрочных обязательств были необходимы
запасы в размере 132830 тыс. рублей. Фактический размер запасов в отчетном
периоде составил 159682 тыс. рублей. Разница между необходимым размером и
размеров по факту составила 26852 тыс. рублей. Исходя из этих данных, будет
целесообразно сократить запасы на 26852 тыс. рублей с помощью продажи
товаров по рыночной стоимости. Следствием этого произойдет увеличение
выручки от продажи и размер чистой прибыли.
С экономической точки зрения кредиторская задолженность выгодна для
предприятия, как источник финансирования. Но с другой стороны она может
привести к снижению рейтинга предприятия среди конкурентов, потери
имиджа на рынке, штрафным санкциям, процентам и неустойкам. Поэтому к
данному виду задолженности необходимо найти правильный подход.
Для исследуемого предприятия можно предложить в качестве
мероприятия по снижению кредиторской задолженности реструктуризацию
задолженности, а именно проведение взаимозачетов между организациями.
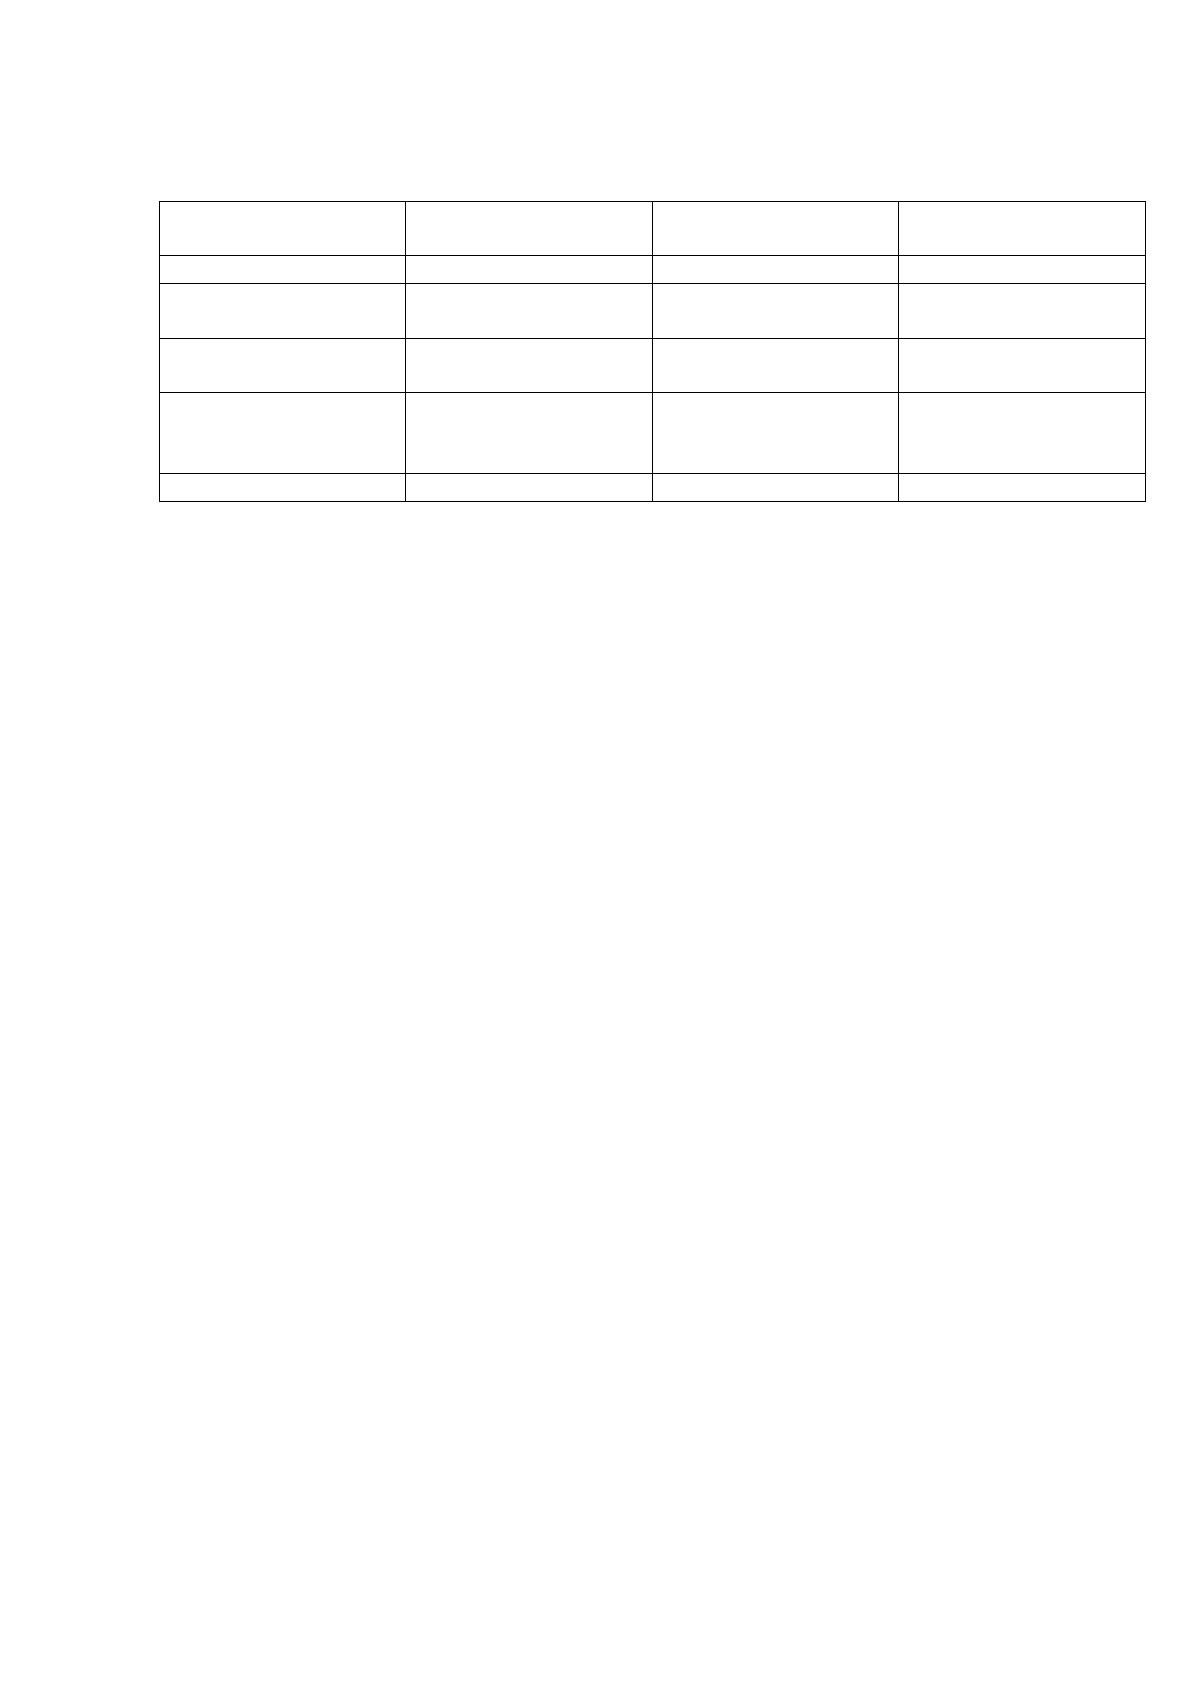
В таблице 15 представлены сводные данные предприятий, по которым
возможно произвести взаимозачеты.
66
Таблица 15
Сводные данные кредиторской и дебиторской задолженности ОАО
«Завод бурового оборудования» за 2016 г., тыс. руб.
Наименование
покупателя
Дебиторская
задолженность
Кредиторская
задолженность
Разница
1
2
3
4
ПАО «Торговый
дом «ТМК»
29,1
50,9
21,8
ООО «Альянс
2008»
18,3
42,6
24,3
ЗАО ТД ВМЗ
«Красный
Октябрь»
145,6
180
34,4
Итого
193
273,5
80,5
Как видно из данных приведенных в таблице, общий размер дебиторской
задолженности по рассматриваемым предприятиям составил 193 тыс. рублей, а
кредиторской – 273,5 тыс. рублей, превысив дебиторскую на 80,5 тыс. рублей.
Если данные предприятия погасят свою дебиторскую задолженность, то
кредиторская задолженность уменьшится на эту же сумму. Оставшуюся сумму
кредиторской задолженности можно снизить частично за счет реализации
продукции, выполнения работ и оказания услуг следующим организациям:
- ПАО «Торговый дом «ТМК» - 21,8 тыс. рублей;
- ООО «Альянс 2008» - 24,3 тыс. рублей;
- ЗАО ТД ВМЗ «Красный Октябрь» - 34,4 тыс. рублей.
В итоге сумма оставшейся кредиторской задолженности будет равна
80,5 тыс. рублей.
Таким образом, подводя итоги данного параграфа, необходимо отметить,
что основными мероприятиями по снижению размера кредиторской
задолженности в ОАО «Завод бурового оборудования» послужат сдача в
аренду нерентабельных площадей, реализация излишних производственных
запасов, а также взаимозачеты с покупателями.
67
3.3 Влияние предлагаемых мероприятий на снижение дебиторской и
кредиторской задолженности организации
В данном параграфе проведем расчет экономической эффективности от
предложенных мероприятий по оптимизации кредиторской и дебиторской
задолженностей.
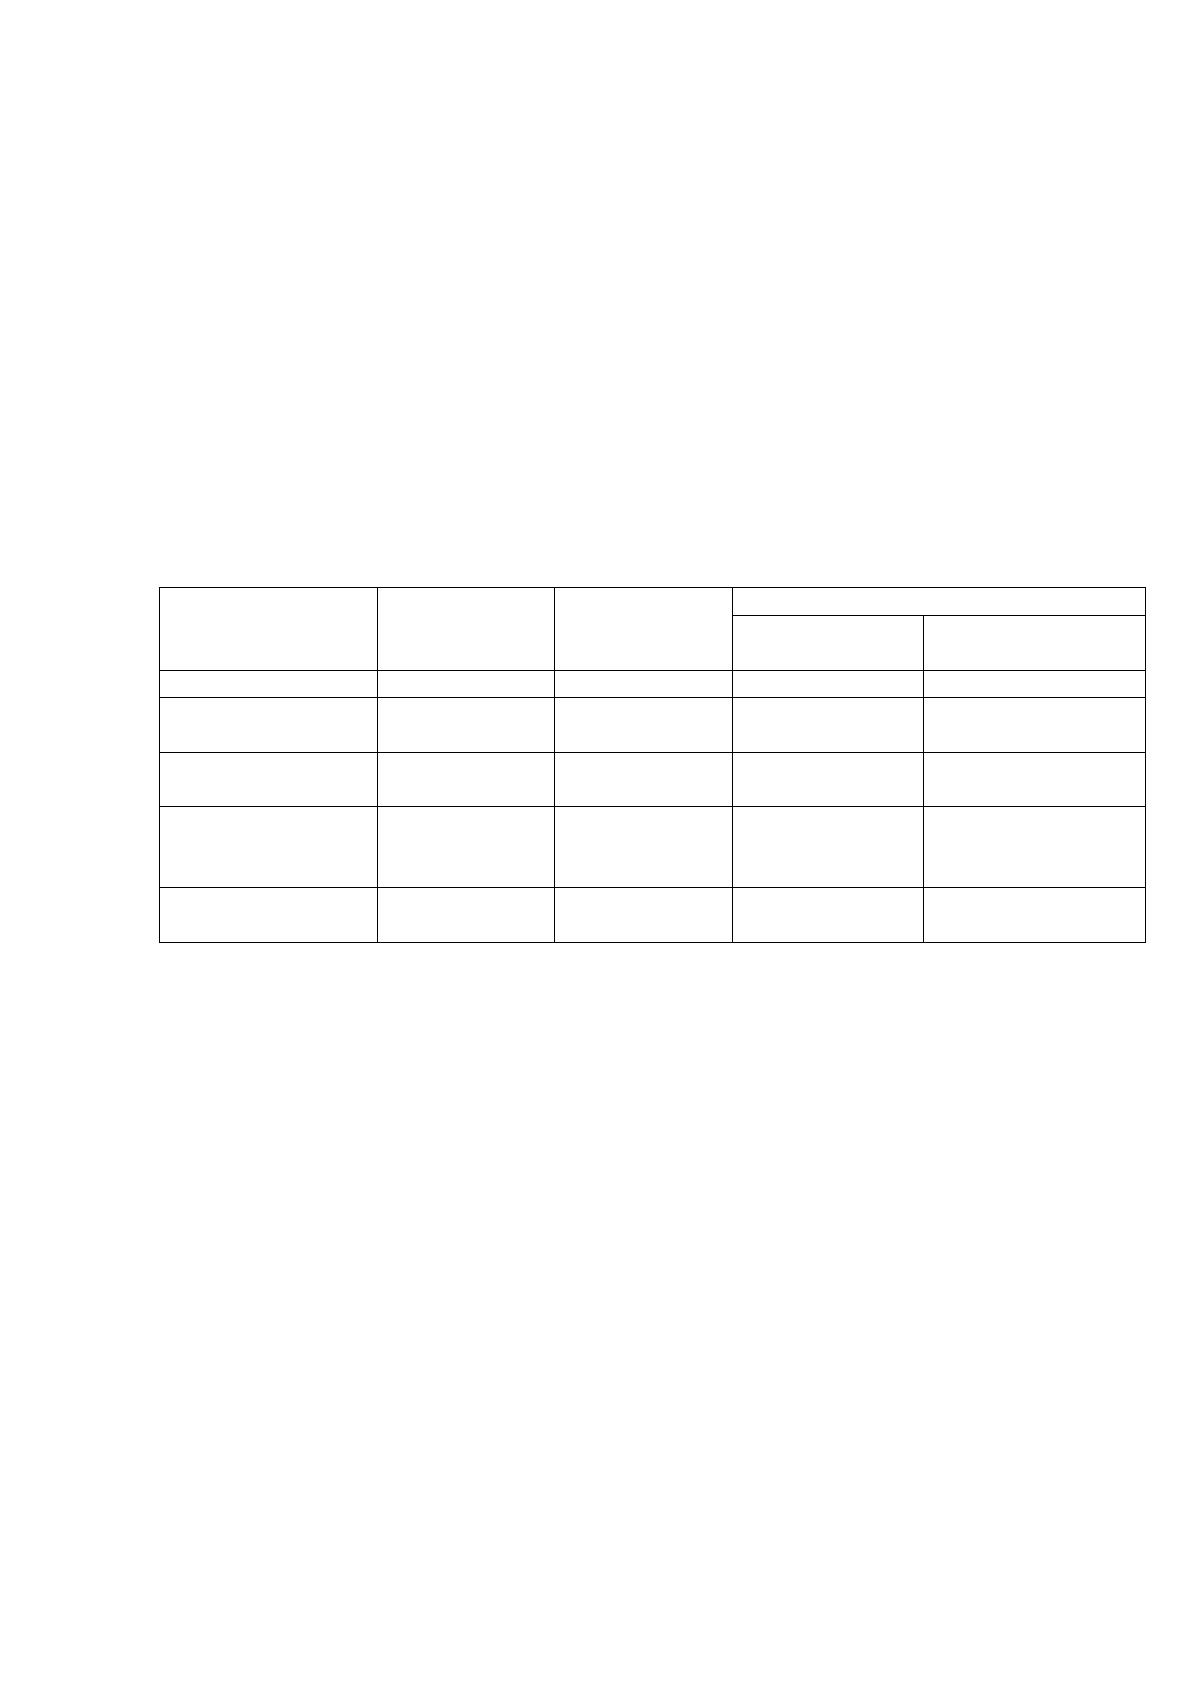
Рассчитаем выгоду от сдачи нерентабельных производственных
площадей в аренду и представим данные с помощью таблицы 16.
Таблица 16
Расчет экономической эффективности от сдачи имущества в
аренду, тыс. руб.
Показатели
До
внедрения
После
внедрения
Отклонение
Абсолютное,
тыс. руб.
Относительное,
%
1
2
3
5
6
Объем
реализации
515231
551231
+ 36000
106,9
Себестоимость
продукции
321392
294062
- 27330
91,5
Прибыль от
реализации
площадей
193839
257139
+ 63300
131,1
Кредиторская
задолженность
260979
224979
- 36000
86,2
По данным таблицы можно сделать следующие выводы:
- объем реализации увеличится на 36000 тыс. руб. или на 6,9 %;
- себестоимость продукции уменьшится на 27330 тыс. руб. или на 8,5 %;
- прибыль от реализации площадей увеличится на 63330 тыс. рублей или
на 31,1 %;
- кредиторская задолженность уменьшится на 36000 или на 13,8 %.
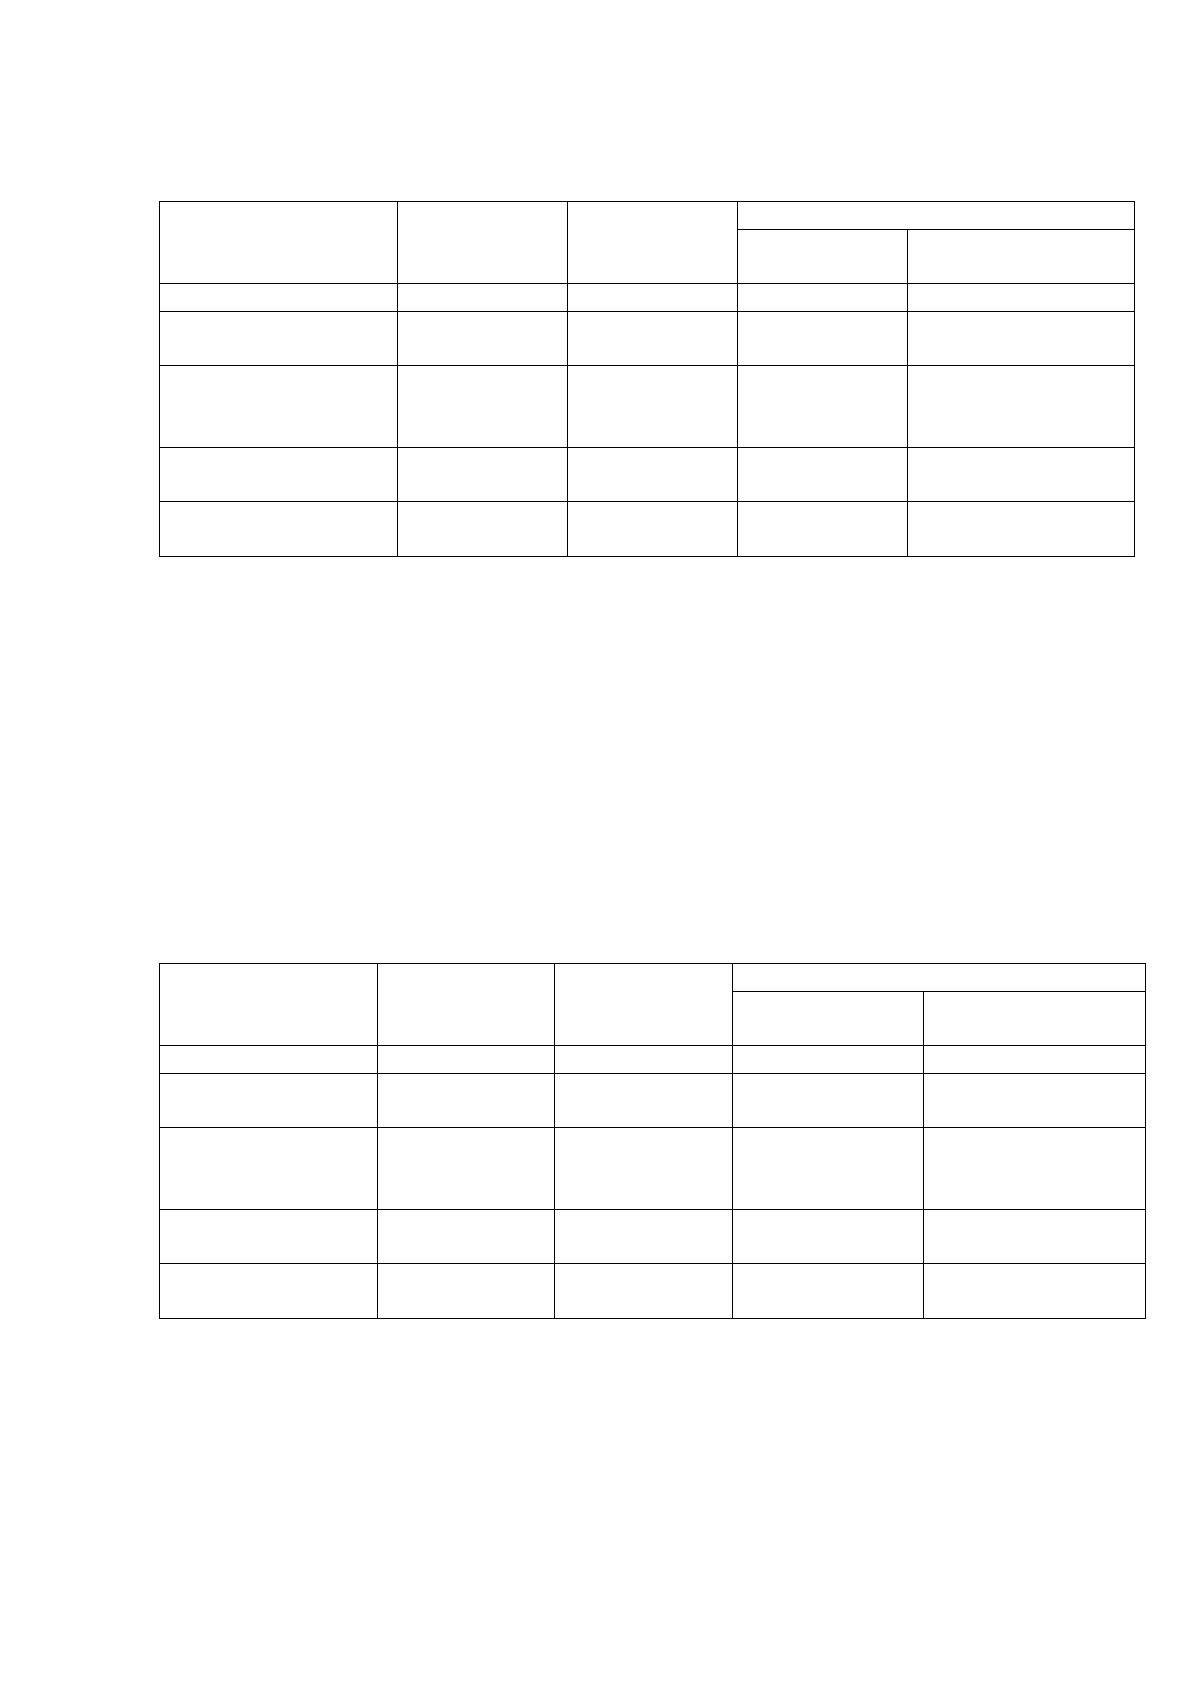
Произведем расчет дополнительной выгоды при реализации излишних
производственных запасов. Данные расчета отразим в таблице 17.
Таким образом, данные таблицы подтверждают, что после внедрения
данного мероприятия объем реализации увеличится на 53704 тыс. рублей,
68
Таблица 17
Расчет экономической эффективности от реализации излишних
производственных запасов, тыс. руб.
Показатели
До
внедрения
После
внедрения
Отклонение
Абсолютное,
тыс. руб.
Относительное,
%
1
2
3
5
6
Объем
реализации
26852
80556
+ 53704
300
Себестоимость
производствен-
ных запасов
26852
26852
-
-
Прибыль от
реализации
-
53704
+ 53704
300
Кредиторская
задолженность
260979
209275
- 53704
80,2
прибыль от реализации увеличится на 53704 тыс. рублей, а кредиторская
задолженность уменьшится на 53704 тыс. рублей и составит 209275 тыс.
рублей.
Также произведем расчет экономической эффективности при проведении
взаимозачетов с организациями.
Отразим данные расчета в таблице 18.
Таблица 18
Экономическая эффективность от применения взаимозачетов на
ОАО «Завод бурового оборудования», тыс. руб.
Показатель
До
внедрения
После
внедрения
Отклонение
Абсолютное,
тыс. руб.
Относительное,
%
1
2
3
4
5
Выручка от
реализации
125603
149707
+ 24104
119,2
Себестоимость
реализованной
продукции
112360
134210
+ 21850
119,4
Прибыль от
продаж
13243
15497
+ 2254
117
Кредиторская
задолженность
260979
185685,3
- 75293,7
30
На основании данных таблицы можно отметить, что после введения
мероприятия сумма кредиторской задолженности уменьшится на 30 % и
составит 185685,3 тыс. рублей. Выручка от реализации увеличится на 24104
тыс. рублей, себестоимость реализованной продукции увеличится на 21850 тыс.
Источник: https://baza.diplomsite.ru/previewfile/2881