Дипломная работа: Анализ дебиторской и кредиторской задолженности и разработка мероприятия по оптимизации финансового цикла компании на примере ГМС ЕКТ ДМТО РЖДС ОАО "РЖД"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
8
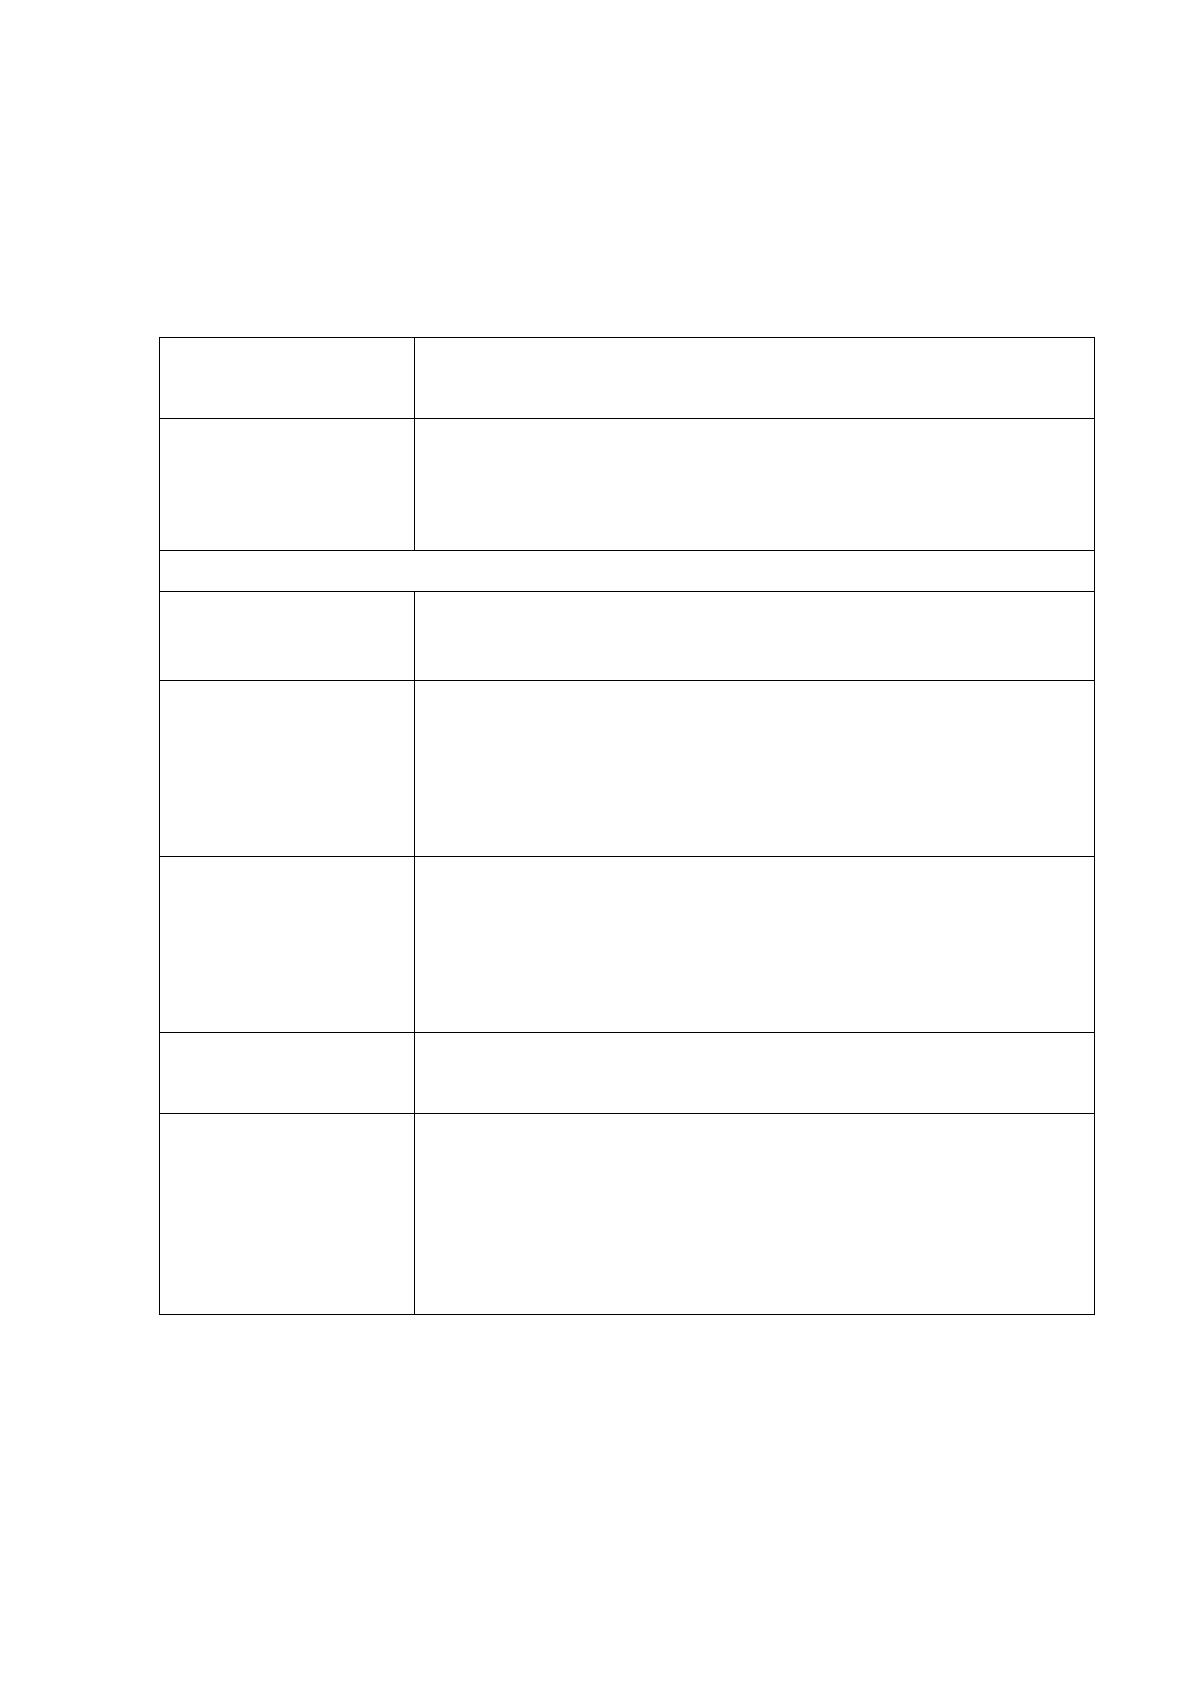
Таблица 1
Классификация дебиторской задолженности по критерию
«причина возникновения»
Вид дебиторской
задолженности
Причина возникновения
1. Задолженность
покупателей и
заказчиков
Предоставление покупателям (заказчикам) отсрочки
платежа за товары, работы услуги (коммерческого
кредита)
2. Прочая дебиторская задолженность, в том числе
Векселя к
получению
Полученные обеспечения в счет предоставленного
коммерческого кредита
Задолженность
дочерних и
зависимых
обществ
Совершение хозяйственных операций с
аффилированными лицами
Задолженность
участников по
вкладам в
уставный капитал
Формирование собственного капитала компании
Авансы выданные
Предоплата за товары, работы, услуги, поставляемые
поставщиками
Прочие дебиторы
1. Совершение хозяйственных операций с физическими
лицами
2. Переплата (суммы к возмещению) по налогам и
сборам
3. Прочие расчеты с юридическими лицами
Далее дебиторскую задолженность подразделяют по срокам
задолженности на:
9
Краткосрочную (погашение которой ожидается в течении года после
отчетной даты);
Долгосрочную (погашение которой ожидается не ранее чем через год
после отчетной даты).
Качество дебиторской задолженности - это соотношение финансового
состояния дебитора (юридическое или физическое лицо, имеющее долг перед
поставщиком за поставленные товары, работы, услуги) и полнота,
правильность составление пакета документов, подтверждающих факт
образования и неоплаты долга этого дебитора на конкурентную дату 10.
Если дебитор не может погасить долг или у предприятия нет
документов, подтверждающих наличие дебиторской задолженности, то
говорить о наличии запаса потенциально положительного денежного потока
невозможно – его нет. Поэтому наиболее важной является классификация
дебиторской задолженности по качеству задолженности. В таком случае она
делится на:
Текущую (сроки погашения которой в соответствии с условиями
договора еще не наступили);
Просроченную (долг дебитора остается неоплаченным после
наступления срока, установленного договором).
Просроченная дебиторская задолженность, в свою очередь,
подразделяется на сомнительную (не обеспеченную залогом,
поручительством, банковской гарантией) и безнадежную (нереальную к
взысканию задолженность в связи с истечением срока исковой давности (три
года) или наступления какого – либо другого события, установленного
гражданским законодательством Российской Федерации)8.
Цель анализа дебиторской задолженности состоит в выявлении суммы,
причины и давности образования дебиторской задолженности, определении
ее структуры, установлении правомерности величины резерва по
10
сомнительным долгам, оценки динамики показателей во времени, выявлении
влияния изменения величины ДЗ на финансовое состояние предприятия, а
также в разработке мероприятий по снижению/возврату задолженности
дебиторов. Анализ и контроль изменения дебиторской задолженности можно
производить с помощью абсолютных и относительных показателей, таких
как:
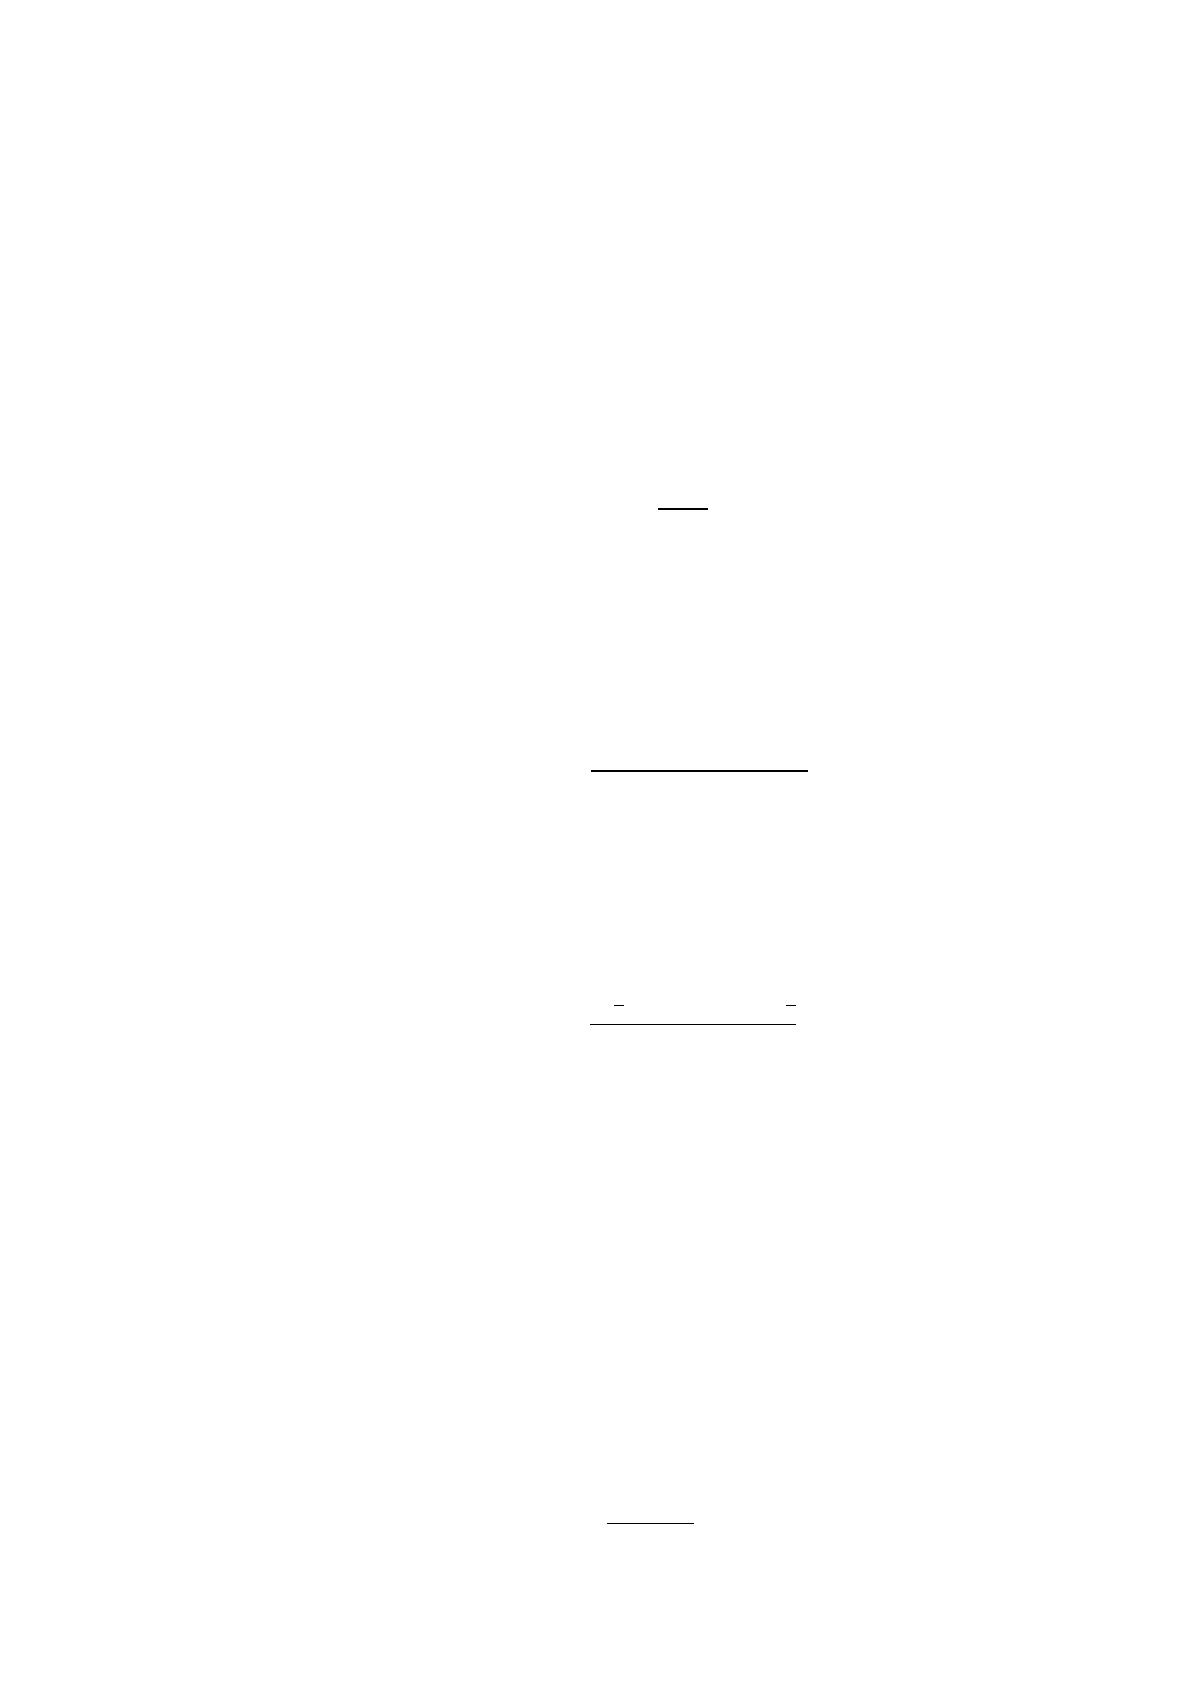
1. Оборачиваемость дебиторской задолженности (ОДЗ) в оборотах:
(1)
где ВР - выручка от реализации (полученная на условиях последующей
выплаты);
Ср.ДЗ - средняя величина дебиторской задолженности.
(2)
Если в течение года величина выручки от реализации значительно
изменялась по месяцам, то применяется способ расчета средней величины
дебиторской задолженности, основанный на ежемесячных данных:
(3)
Оборачиваемость служит основным критерием оценки дебиторской
задолженности. Показатель характеризует число оборотов, совершенных
дебиторской задолженностью, за анализируемый период. С помощью него
можно рассчитать, во сколько раз объем реализованной продукции
превышает дебиторскую задолженность. При ускорении оборачиваемости
происходит снижение значения показателя, что свидетельствует об
улучшении расчетов с дебиторами.
2. Период погашения дебиторской задолженности (ППДЗ) в днях:
(4)
11
где ДП - длительность анализируемого периода.
Важно знать, что чем больше период просрочки задолженности, тем
выше риск ее непогашения. Рост среднего срока погашения дебиторской
задолженности говорит о либерализации кредитной политики предприятия,
которая в свою очередь может послужить увеличению объемов продаж,
однако, потери, понесенные от роста безнадежных долгов, возрастают. И,
наоборот, снижение срока погашения дебиторской задолженности позволяет
судить об ужесточении кредитной политики предприятия, сопровождаемое
сокращением объемов продаж, а также снижением потерь по безнадежным
долгам. При этом срок погашения дебиторской задолженности не должен
превышать срок погашения кредиторской задолженности 21.
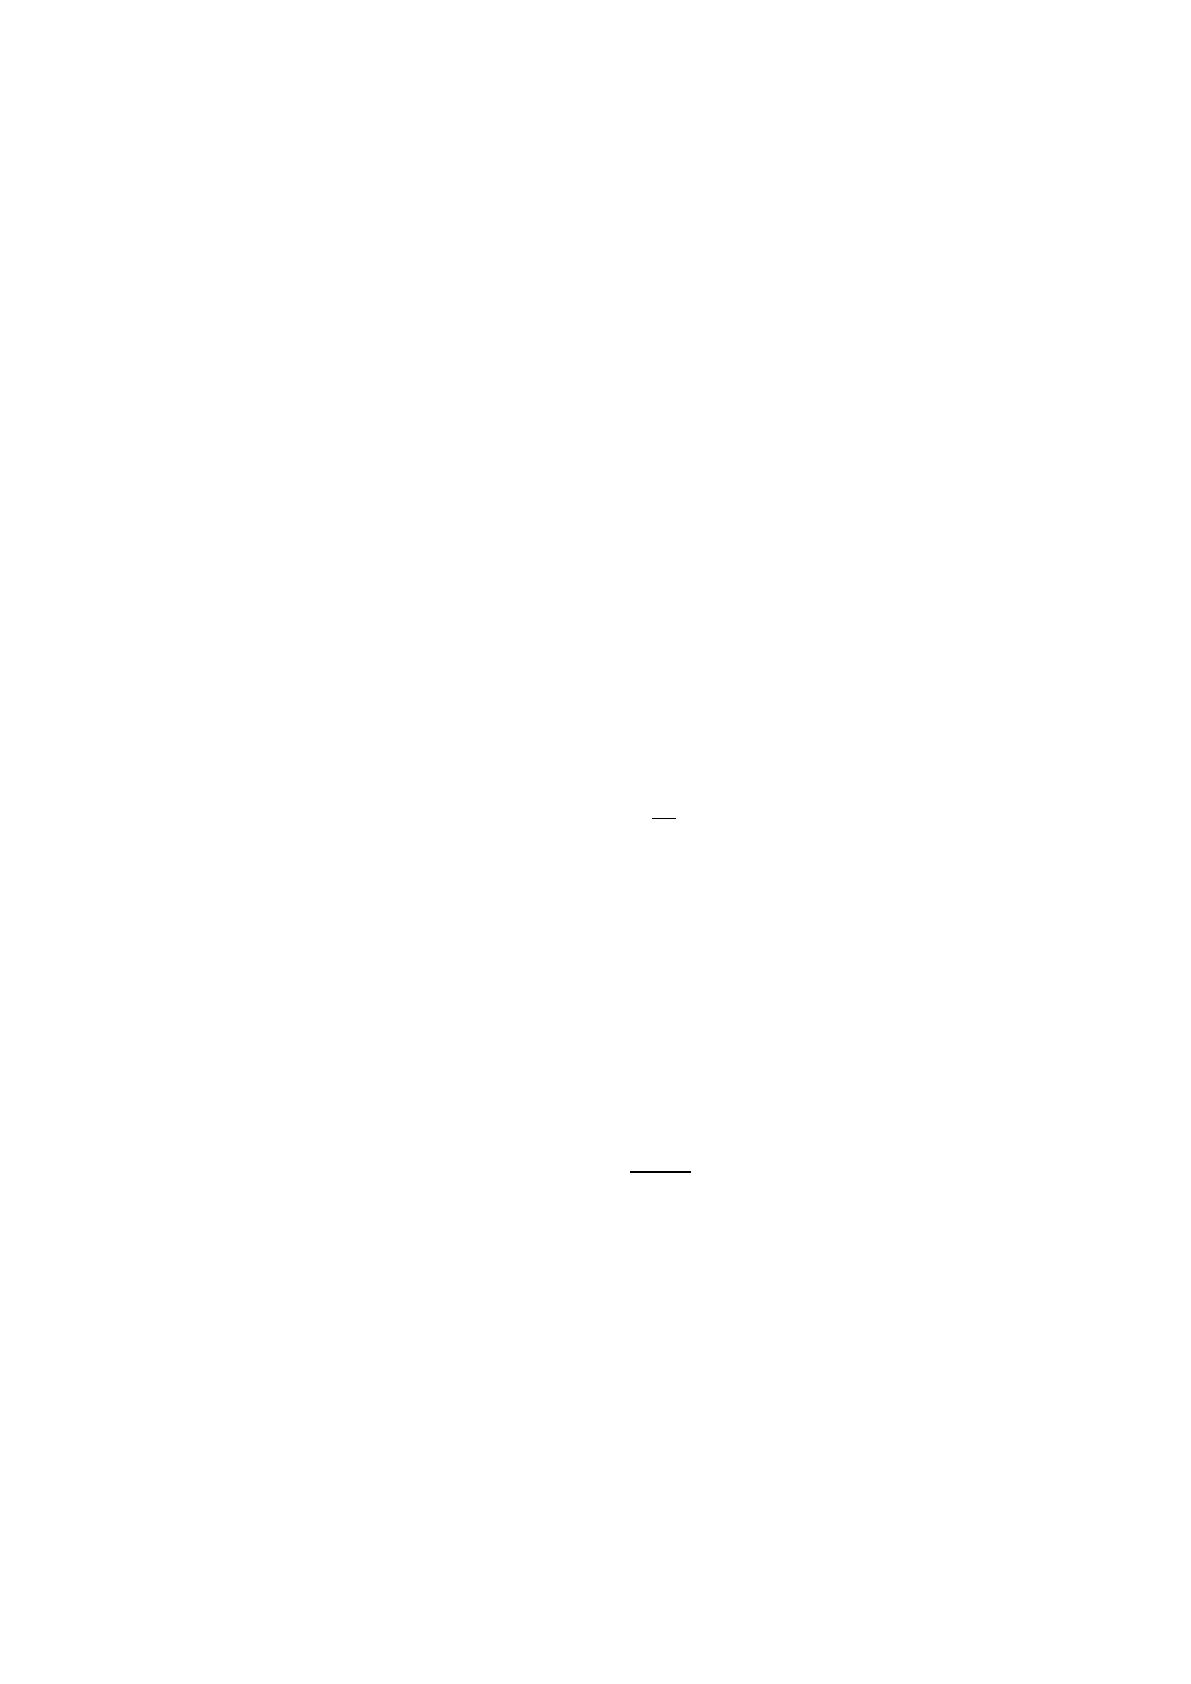
3. Доля дебиторской задолженности в общем объеме текущих активов (ДЗ в
ТА) в процентах:
(5)
Данный показатель позволяет оценить влияние отвлеченных из оборота
денежных средств (или иных активов) на процесс производства и величину
ликвидных активов.
4. Доля сомнительной дебиторской задолженности в составе дебиторской
задолженности (ДСДЗДЗ) в процентах:
(6)
Сомнительная дебиторская задолженность - это задолженность, по
которой у организации нет уверенности в погашении ее должником. Данный
показатель характеризует «качество» дебиторской задолженности. Тенденция
к его росту свидетельствует о снижении платежеспособности.
Списание дебиторской задолженности с истекшим сроком давности
можно осуществить двумя методами. Первый – использовать для этой цели
12
резерв сомнительных долгов, если для данного долга резерв не был
предусмотрен, то списать на финансовые результаты. Проводки списания
дебиторской задолженности нужно проводить исключительно по каждому
обязательству отдельно. Причиной для этого могут служить результаты
инвентаризации, письменные подтверждения или распоряжение
руководителя предприятия.
Списание безнадежной ДЗ не является фактический аннулированием
долга, поэтому в течение пяти лет после списания дебиторская
задолженность отражается в балансе. И на протяжении всего периода нужно
следить за финансовым состоянием должника, не появилась ли у него
возможность погасить долг.
Компания может списать дебиторскую задолженность с баланса в двух
случаях. Первый – после того, как должник выплатит всю сумму. И второй –
в тот момент, когда задолженность будет признана безнадежной. С первой
категорией все понятно, давайте разберемся, когда долги можно признать
нереальными к взысканию. Одно из оснований: если по закону обязательство
дебитора прекращено из-за того, что его невозможно выполнить. Например,
если компания – должник обанкротилась (п. 2 ст. 266 НК РФ).
Еще одна причина – у долга истек срок исковой давности. Он
составляет три года. Однако важно правильно выбрать момент, с которого
нужно отсчитывать трехлетний срок.
Учтите, что срок исковой давности может прерываться. Это
произойдет, если кредитор предъявит иск или должник признает долг.
Таким образом, срок исковой давности прерывается в день, когда суд
принял заявление от истца. Или в момент, когда дебитор признал долг и
прислал письмо или акт сверки (ст. 203 ГК РФ).
Источник: https://baza.diplomsite.ru/previewfile/2986