Дипломная работа: Анализ дебиторской и кредиторской задолженности и разработка мероприятия по оптимизации финансового цикла компании на примере ГМС ЕКТ ДМТО РЖДС ОАО "РЖД"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
13
Распределение дебиторской задолженности по критериям является
одним из важнейших этапов алгоритма создания системы эффективного
управления дебиторской задолженностью.
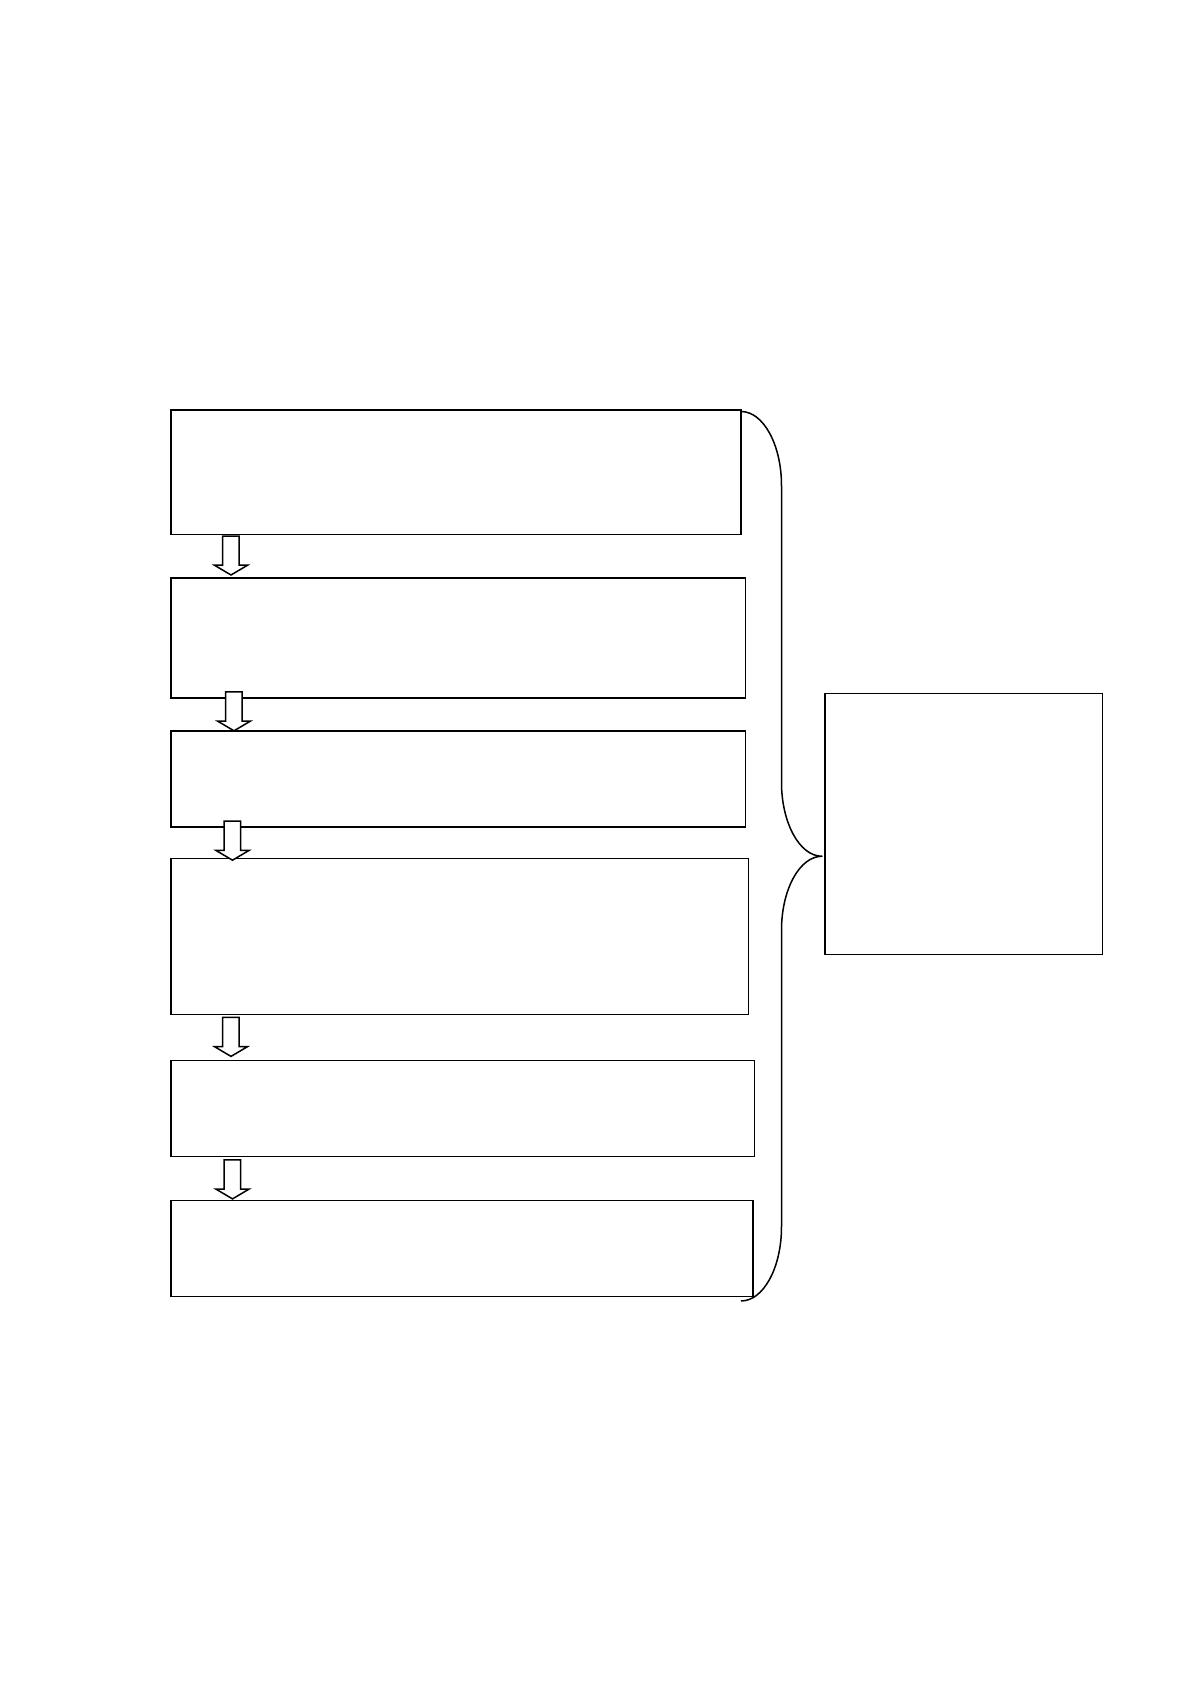
На рисунке 2 представлен универсальный алгоритм создания этой
системы.
Рисунок 2 – алгоритм эффективного управления дебиторской
задолженностью.
Для успешной реализации этого алгоритма необходимо опираться на
ряд принципов:
Формирование целей и задач управления
дебиторской задолженностью,
соответствующих финансовой и
маркетинговой политике предприятия.
Анализ информационной базы, содержания
отчетности и определение степени
соответствия программного обеспечения
поставленным целям.
Выявление доступных компании ресурсов
(финансовых, трудовых и т. д.)
Выбор методов и инструментов управления
дебиторской задолженностью, позволяющих
при сложившихся возможностях компании
реализовать цели и задачи, экономическое
обоснование этого выбора.
Регламентация использования выбранных
методов и инструментов, определение
параметров кредитной политики.
Контроль над точностью исполнения
утвержденных регламентов.
Систематический
внутренний аудит
управления
дебиторской
задолженностью
14
1. Принцип единства и взаимодействия: инструментарий управления
дебиторской задолженностью должен соответствовать маркетинговой и
финансовой политике предприятия, а принимаемые решения относительно
управления дебиторской задолженностью должны исключить возникновения
противоречий в управлении предприятием в целом и обеспечить его
наиболее эффективное функционирование.
2. принцип непрерывности и последовательности: управление
дебиторской задолженностью должно осуществляться на регулярной основе,
при этом его этапы должны находиться в логически указанной
последовательности.
3. принцип гибкости: при управлении дебиторской задолженностью
необходимо использовать только те методы и инструменты, которые в
большей степени соответствуют поставленным перед предприятием целям и
задачам в конкретный период.
4. принцип информационной доступности: учет дебиторской
задолженности должен быть организован таким образом, чтобы можно было
легко получить информацию о каждом контрагенте и каждом договоре на
любую дату.
Рассмотрим основные показатели, используемое при этом алгоритме,
их назначение и методики их расчета.
Доля оборотного капитала, авансированного в дебиторскую
задолженность, позволяет оценить уровень дебиторской задолженности и ее
динамику. Он рассчитывается по следующей формуле:
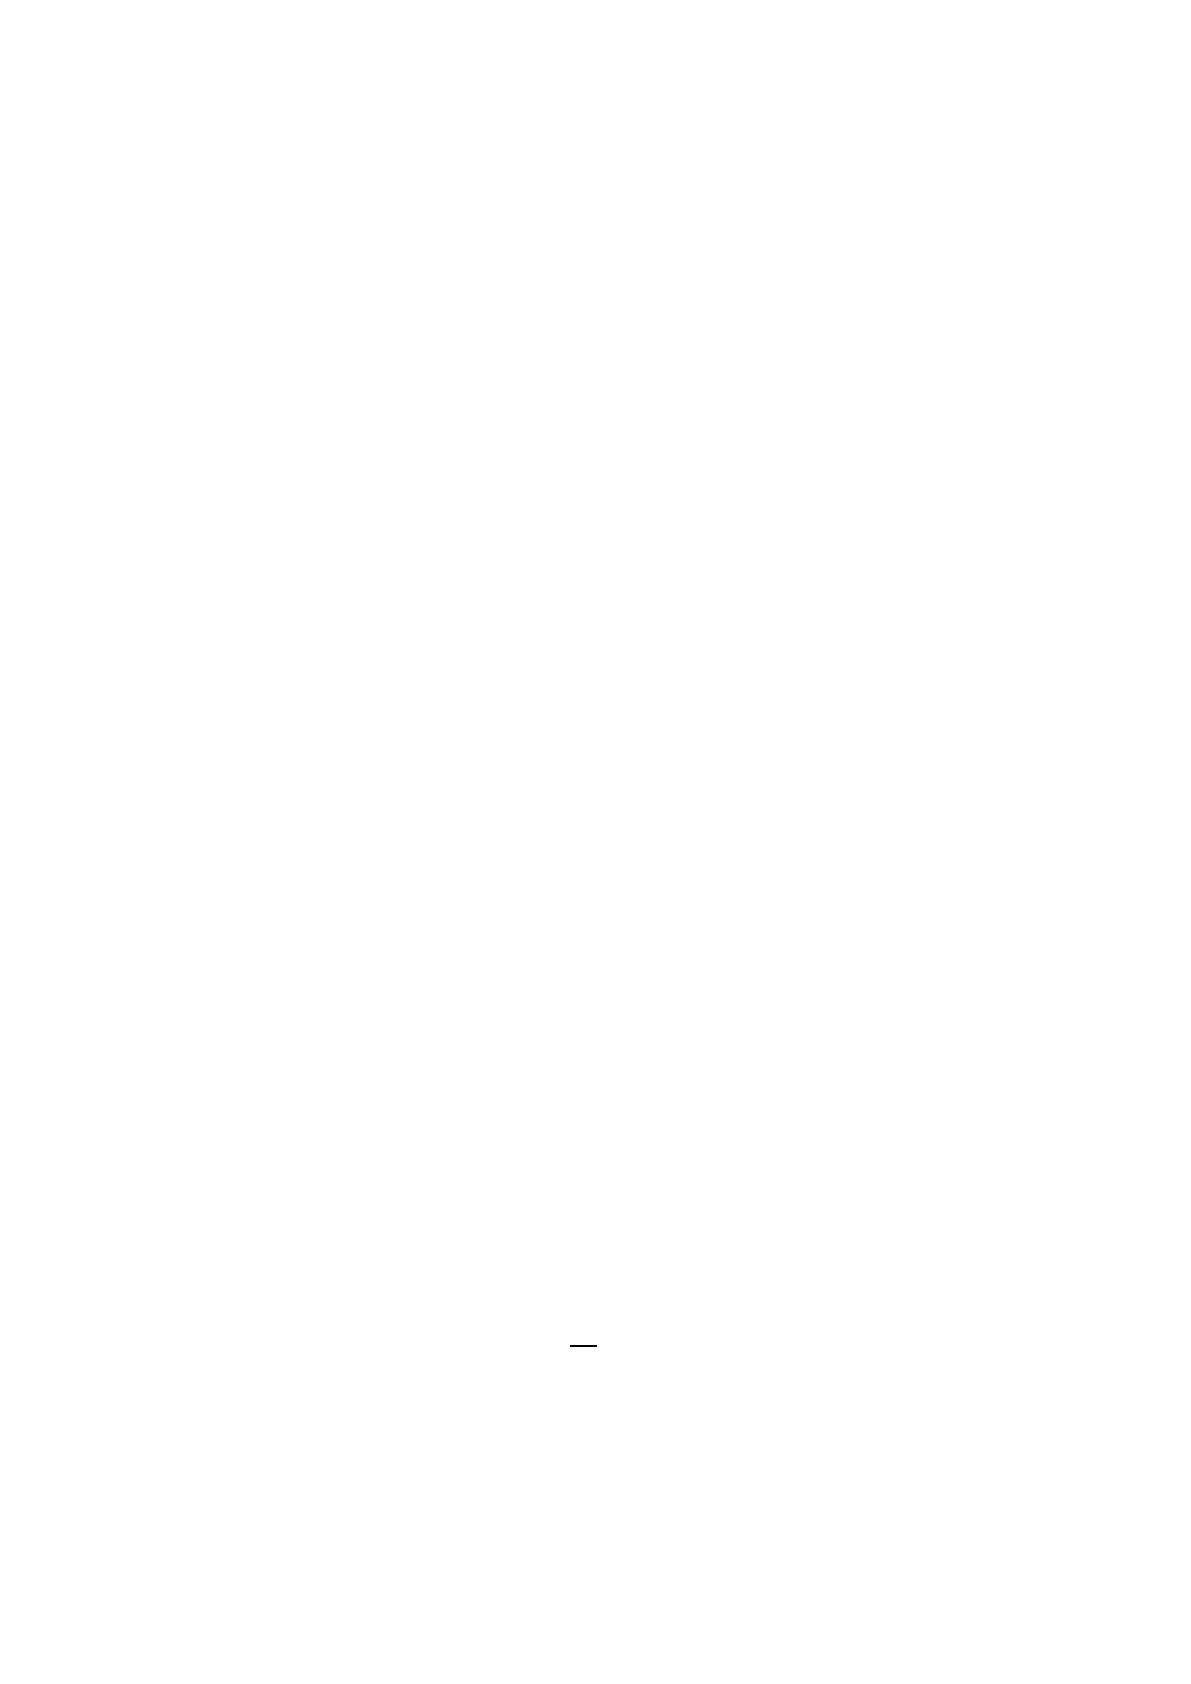
(7)
Где К1 – доля оборотного капитала, авансированного в дебиторскую
задолженность, %; RA – средняя сумма дебиторской задолженности в
периоде; СС – средняя сумма оборотных активов предприятия в периоде.
15
Показатель периода обращения дебиторской задолженности (период
инкассации дебиторской задолженности) характеризует влияние дебиторской
задолженности на финансовый цикл предприятия:
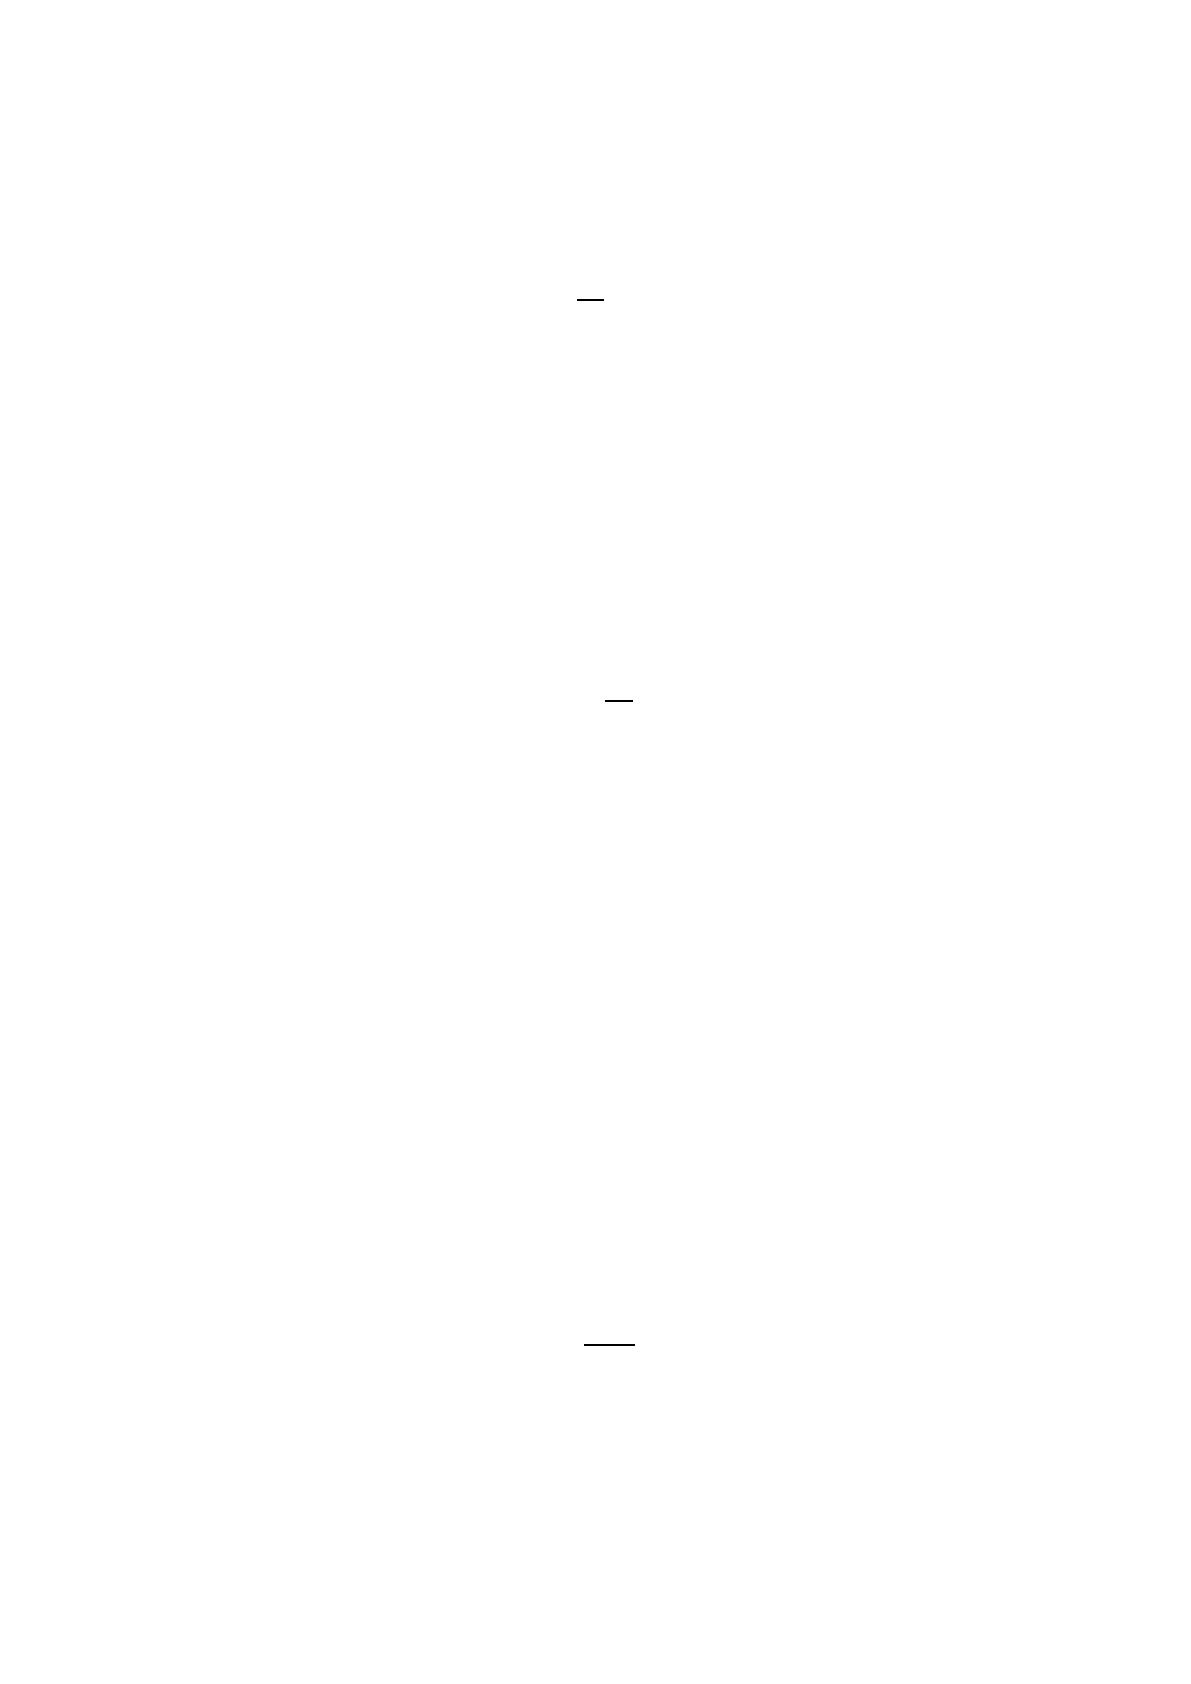
(8)
Где К2 – период обращения дебиторской задолженности, дней; S –
объем продаж предприятия за период; Т – продолжительность периода.
Скорость обращения дебиторской задолженности показывает, сколько
оборотов совершает оборотный капитал, авансированный в дебиторскую
задолженность, в течении определенного периода. Рассчитывается этот
показатель по формуле:
(9)
Где К3 – скорость обращения в дебиторской задолженности,
количество раз в период.
Коэффициенты доли видов дебиторской задолженности в общей сумме
дебиторской задолженности и срока их возникновения («возраста»)
позволяют оценить качество дебиторской задолженности. Для расчета этих
коэффициентов необходимо предварительно определить суммы дебиторской
задолженности, относящиеся к просроченной задолженности, а из них –
соответственно суммы безнадежных и сомнительных долгов. Получение этих
данных является наиболее сложными при расчете рассматриваемых
коэффициентов, так как требуют развернутого, систематически
осуществляемого, аналитического учета со стороны предприятия:
(10)
Где К4 – коэффициент доли вида дебиторской задолженности в общей
сумме дебиторской задолженности, %; RAop – средняя сумма просроченной,
безнадежной или сомнительной задолженности в периоде.
16
Средний срок просроченной, сомнительной или безнадежной
задолженности определяется по методике, аналогичной той, что применяется
для определения периода обращения дебиторской задолженности:
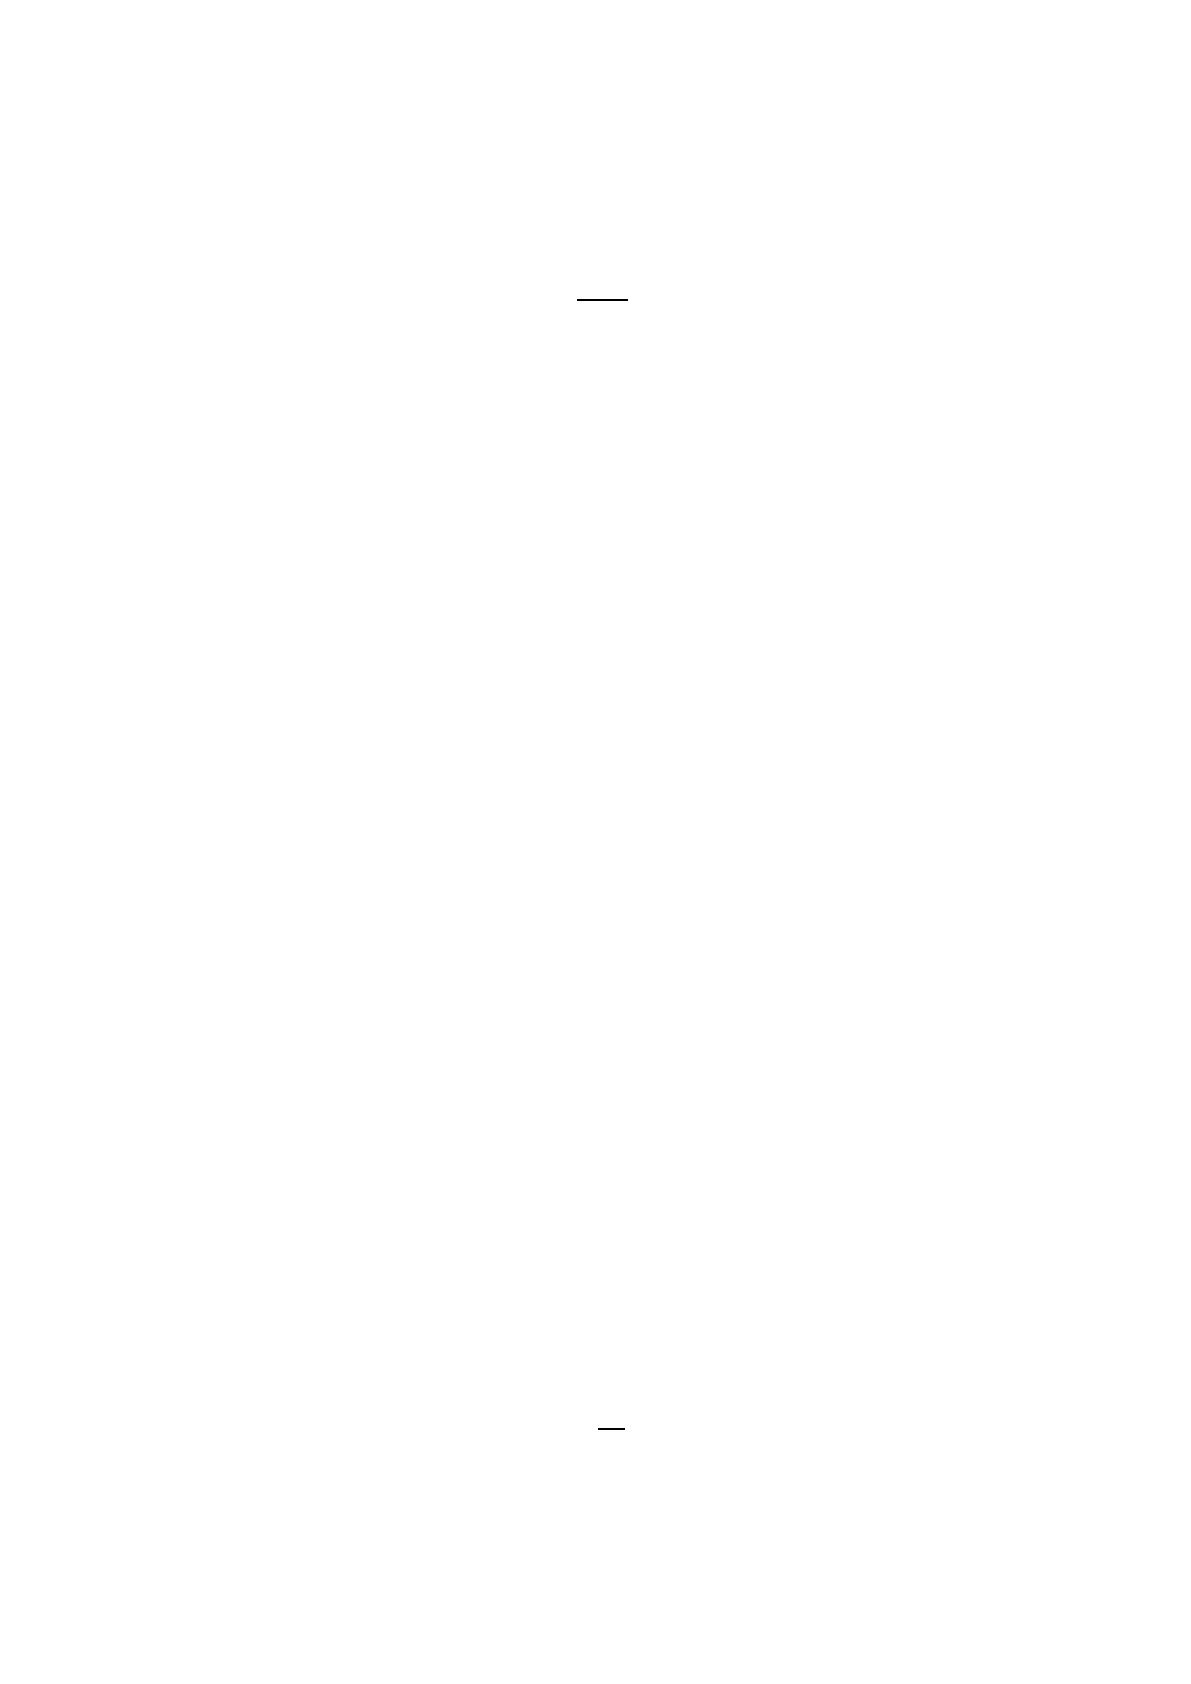
(11)
Где К5 – период обращения (средний «возраст») просроченной
сомнительной или безнадежной задолженности, дней.
Также на этом этапе реализации алгоритма управления дебиторской
задолженностью целесообразно определить абсолютный и относительный
эффект от авансирования капитала в дебиторскую задолженность. Для этого
составляют сумму дополнительной прибыли, полученной предприятием за
счет увеличения объема продаж путем отсрочки платежа, с
дополнительными расходами на авансирование капитала и обслуживание
прироста дебиторской задолженности и величиной безнадежных долгов.
Абсолютный эффект рассчитывается по формуле:
(12)
Где К6 – абсолютный эффект от авансирования капитала в
дебиторскую задолженность;
– изменение прибыли, полученной
предприятием за счет увеличения объема продаж путем предоставления
отсрочки платежа за период;
– дополнительные расходы на
авансирование капитала и обслуживание прироста дебиторской
задолженности за период.
Относительный эффект от авансирования капитала в дебиторскую
задолженность позволяет оценить эффективность управления дебиторской
задолженностью:
(13)
17
Где К7 – относительный эффект от авансирования капитала в
дебиторскую задолженность (рентабельность вложения капитала в
дебиторскую задолженность), %.
1.2 Сущность и виды кредиторской задолженности предприятия,
методики анализа
Кредиторская задолженность - это задолженность организации другим
организациям или физическим лицам, в том числе собственным работникам,
образовавшаяся при расчетах за приобретаемые материально-
производственные запасы, работы и услуги, при расчетах с бюджетом, а
также при расчетах по оплате труда33.
Рассмотрим основные виды кредиторской задолженности. Принято выделять
задолженность по:
Подрядчикам и поставщикам.
Перечислениям взносов в соответствии со страхованием имущества
структуры.
Перечисление взносов в соответствии с личным страхованием
сотрудников.
Векселям к уплате.
Учредителям в соответствии с выплатой доходов и так далее.
Итак, в зависимости от правовой природы и юридического режима
рассматриваемая категория сводится к трем группам:
Перед социальными фондами и бюджетом.
Перед сотрудниками (например, долги по заработной плате).
Перед контрагентами и партнерами.
По критерию, связанному с фактом наступления платежа, задолженность
бывает:
Источник: https://baza.diplomsite.ru/previewfile/2986