Дипломная работа: Анализ финансового состояния организации и разработка мероприятий по улучшению ее финансового состояния на примере ПАО "Вымпелком"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
Рассматривая динамику основных показателей ПАО «ВымпелКом»
видно, что в целом за анализируемый период ее можно назвать в подавляющей
части негативной.
2.2 Информационная база для проведения анализа финансового
состояния организации
Источники информации для проведения финансового анализа:
1) Бухгалтерский баланс (Форма №1) – это единая система данных.
Баланс составляется на основе данных финансового учета, с целью
предоставления внешним и внутренним пользователям обобщенной
информации о финансовом положении предприятия.
Бухгалтерский баланс составляется за год с поквартальной разбивкой, в
случае необходимости бухгалтерский баланс может составляться ежемесячно.
В бухгалтерском балансе должны быть представлены данные, необходимые для
достоверного и полного представления о финансовом положении предприятия,
финансовых результатах и изменениях в его финансовом положении, при этом
должна быть обеспечена нейтральность информации, содержащейся в
финансовой отчетности. Предприятие при составлении бухгалтерского баланса
обязано придерживаться в обязательном порядке норм и правил, определенных
в положении «О бухгалтерском учете».
Бухгалтерский баланс состоит из пяти разделов:
1. Внеоборотные активы – стоимость основных фондов, долгосрочные
финансовые вложения, нематериальные активы, незавершенное строительство.
2. Оборотные активы – запасы сырья и материалов (готовая продукция,
незавершенное производство), дебиторская задолженность до 1 года и свыше
12 месяцев, налог на добавленную стоимость (НДС), денежные средства,
краткосрочные финансовые вложения, прочие оборотные активы.
3. Капитал и резервы – уставный капитал, добавочный капитал,
резервный капитал, нераспределенная прибыль (непокрытый убыток).
4. Долгосрочные займы и кредиты – займы и кредиты.
5. Краткосрочные займы – кредиторская задолженность (бюджеты всех
уровней, задолженность перед внебюджетными фондами, задолженность
поставщикам, задолженность персоналу и прочая кредиторская
задолженность). При анализе бухгалтерского баланса необходимо обратить
внимание на дебиторскую и кредиторскую задолженность.
Внутренними пользователями бухгалтерской отчетности являются:
высшее руководство предприятия, аналитический персонал, финансовые
работники, начальники структурных подразделений, которые по данным
отчетности определяют правильность принятых инвестиционных решений и
эффективность структуры капитала.
Внешние пользователи – это государство, лица налоговых органов,
которые должны проверять правильность составления отчетных документов,
расчета налогов и определяют налоговую политику [43].
Кредиторы (банки) – используют отчетность для целесообразности
предоставления кредита, определения условий кредитования, условий гарантий
возврата кредита и для оценки доверия предприятия.
Поставщики и покупатели – внешние служащие, интересующиеся
деятельностью предприятия при принятии на работу и перспективы работы на
данном предприятии.
2) Отчет о финансовых результатах (Форма «№2) – состоит из следующих
составляющих: Выручка – Себестоимость = Валовая прибыль –
Управленческие расходы – Коммерческие расходы = Прибыль от реализации –
(Прочие расходы + Прочие доходы) = Прибыль до налогообложения – Налог
на прибыль = Чистая прибыль
3) Отчет о движении денежных средств (Форма №4) – в этой форме
отчетности учитывается приход и расход денежных потоков, позволяет оценить
эффективность вложенных денежных средств.
4) Структура отчета об изменениях капитала (Форма №3) – ведется учет
имеющегося капитала на предприятии, учитывается новая эмиссия акций,
переоценка основного капитала и нераспределенная прибыль.
5) Приложение к бухгалтерскому балансу – учитывается стоимость
основных фондов, сумма прибывшего и выбывшего имущества и амортизация.
Здесь учитываются затраты по каждому элементу: материальные затраты;
затраты на оплату труда; отчисления во внебюджетные фонды; амортизация;
прочие затраты.
2.3Анализ финансового состояния ПАО «Вымпелком»
Структура имущества ПАО «ВымпелКом» представлена в таблице 11.
Таблица 11 – Структура имущества ПАО «ВымпелКом» за 2016 – 2018 гг.
Источник: составлено автором на основании данных бухгалтерской отчетности предприятия
Показатель
Значение показателя
Изменение за
анализируемый
период
в тыс. руб.
в % к валюте
баланса
тыс. руб.
± %
2016 г.
2017 г.
2018 г.
2016 г.
2018 г.
Актив
1. Внеоборотные
активы
337529142
281392452
266758209
81,5
77,1
-70770933
-21
в том числе:
основные средства
158873436
152373030
153811980
38,4
44,4
-5061456
-3,2
нематериальные активы
512 283
546 276
594 813
0,1
0,2
+82530
+16,
1
2. Оборотные, всего
76470849
109438953
79305196
18,5
22,9
+2834347
+3,7
в том числе:
запасы
6 679 302
3 564 629
9 083 295
1,6
2,6
+2403993
+36
дебиторская
задолженность
40169052
42250835
27465660
9,7
7,9
-12703392
-31,6
денежные средства и
краткосрочные
финансовые вложения
26628832
59468589
34677296
6,4
10
+8048464
+30,
2
Пассив
1. Собственный
капитал
108232579
93246780
55128518
26,1
15,9
-53104061
-49,1
2. Долгосрочные
обязательства, всего
160255633
218320765
205786042
38,7
59,5
+45530409
+28,
4
в том числе:
заемные средства
140620909
198483139
186825316
34
54
+46204407
+32,
9
3. Краткосрочные
обязательства, всего
145511779
79263860
85148845
35,1
24,6
-60362934
-41,5
в том числе:
заемные средства
102 688 069
31 429 996
14 231 942
24,8
4,1
-88456127
-86,1
Валюта баланса
413999991
390831405
346063405
100
100
-67936586
-16,4
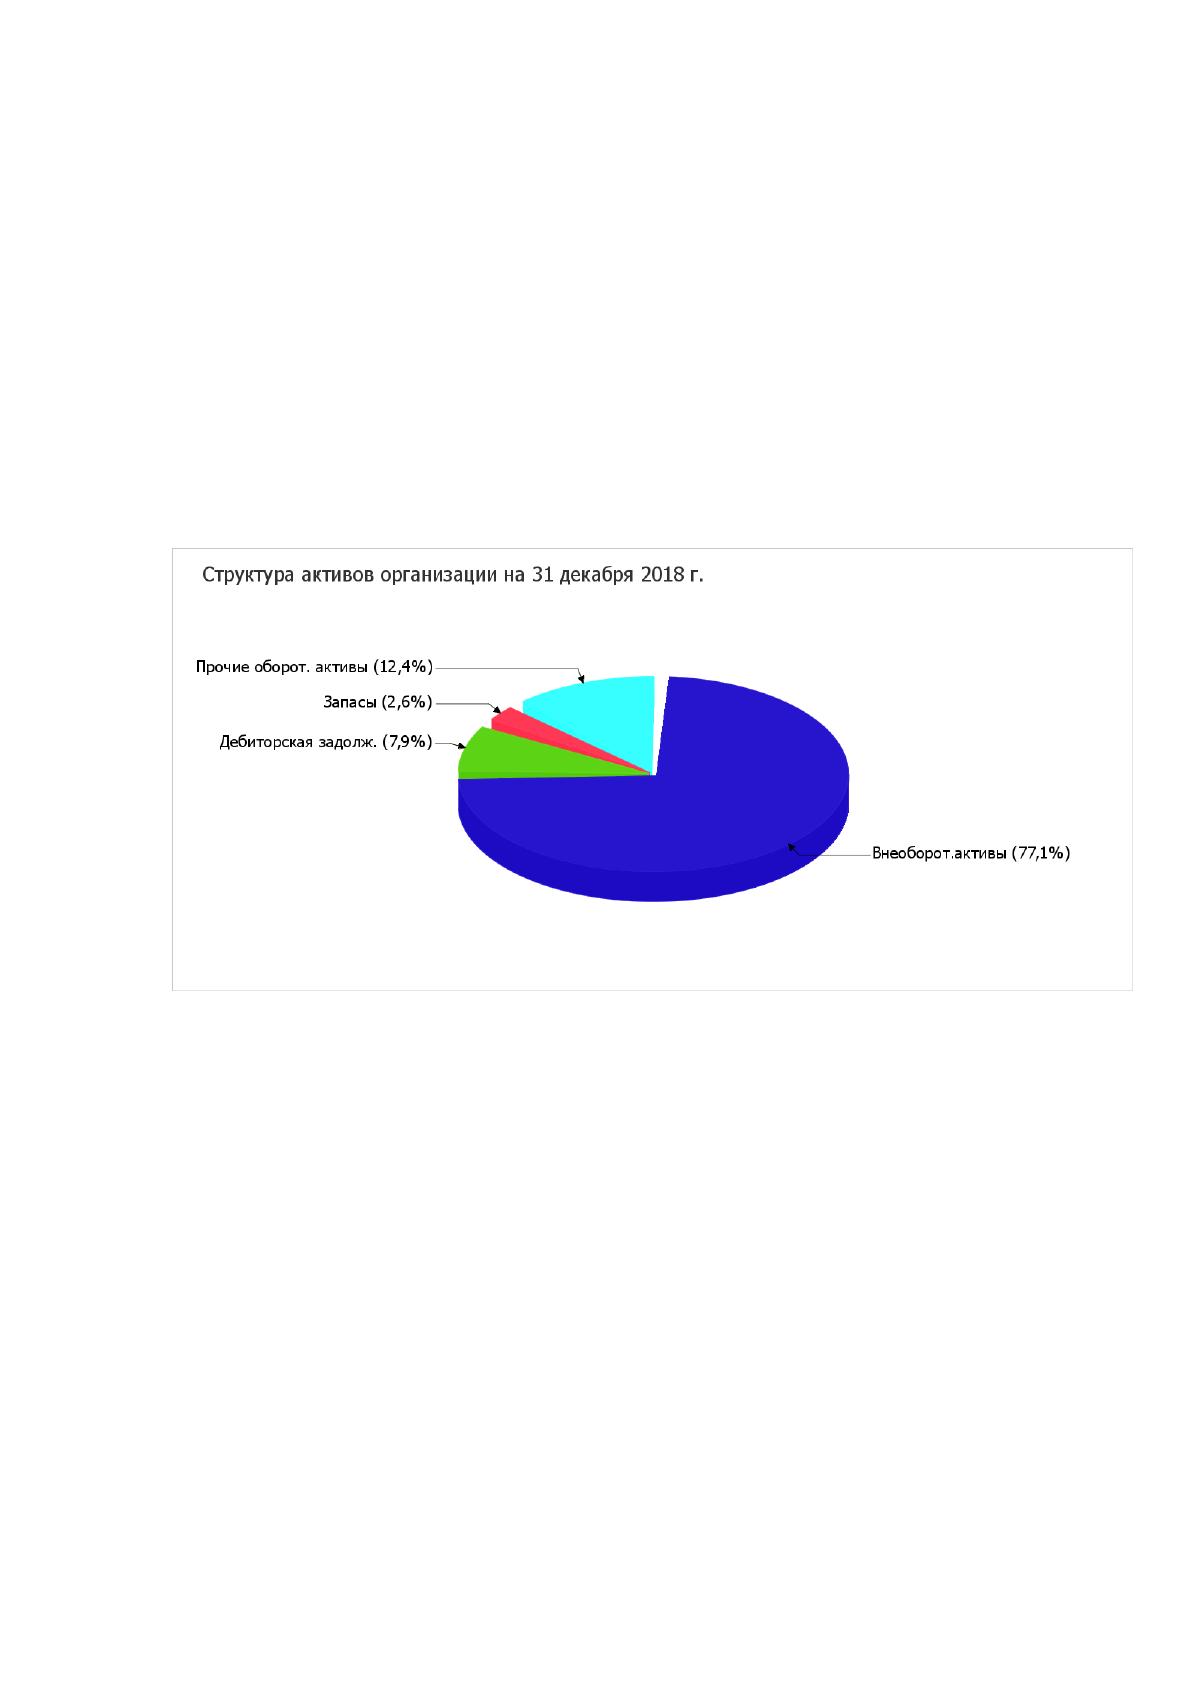
Активы в 2018 г. характеризуются соотношением: 77,1% внеоборотных
активов и 22,9% текущих. Активы организации за весь анализируемый период
уменьшились на 67 936 586 тыс. руб. (на 16,4%). Учитывая уменьшение
активов, необходимо отметить, что собственный капитал уменьшился еще в
большей степени – на 49,1%. Опережающее снижение собственного капитала
относительно общего изменения активов следует рассматривать как
негативный фактор.
Наглядно соотношение основных групп активов организации
представлено ниже на рисунке 3.
Рисунок 3 – Структура активов ПАО «ВымпелКом» в 2018 г.
Источник: составлено автором на основании данных бухгалтерской отчетности предприятия
Снижение величины активов организации связано, в первую очередь, со
снижением следующих позиций актива бухгалтерского баланса:
- долгосрочные финансовые вложения – 77 716 324 тыс. руб. (76,4%);
- дебиторская задолженность – 12 703 392 тыс. руб. (12,5%).
Одновременно, в пассиве баланса наибольшее снижение наблюдается по
строкам:
- краткосрочные заемные средства – 88 456 127 тыс. руб. (61,7%);
- нераспределенная прибыль (непокрытый убыток) – 53 084 466 тыс. руб.
(37%).
Среди положительно изменившихся статей баланса можно выделить
«отложенные налоговые активы» в активе и «долгосрочные заемные средства»
в пассиве (+13 521 671 тыс. руб. и +46 204 407 тыс. руб. соответственно).
Собственный капитал организации по состоянию на 2018 г. равнялся 55
128 518,0 тыс. руб. Собственный капитал организации снизился за два
последних года на 53 104 061,0 тыс. руб., или на 49,1%.
Оценка стоимости чистых активов ПАО «ВымпелКом» представлена в
таблице 12.
Таблица 12 – Оценка стоимости чистых активов ПАО «ВымпелКом»
Источник: составлено автором на основании данных бухгалтерской отчетности предприятия
На следующем рисунке 4 наглядно представлена динамика чистых
активов и уставного капитал организации.
Чистые активы организации в 2018 г. намного (в 190 756,1 раза)
превышают уставный капитал. Это положительно характеризует финансовое
положение, полностью удовлетворяя требованиям нормативных актов к
величине чистых активов организации.
При этом, определив текущее состояние показателя, следует отметить
снижение чистых активов на 49,1% в течение анализируемого периода (с 2016
г. по 2018 г.). Несмотря на нормальную относительно уставного капитала
величину чистых активов, их дальнейшее снижение может привести к
ухудшению данного соотношения.
Показатель
Значение показателя
Изменение
в тыс. руб.
в % к валюте
баланса
тыс. руб.
± %
2016 г.
2017 г.
2018 г.
2016 г.
2018 г.
1. Чистые активы
108 232 579
93 246 780
55 128 518
26,1
15,9
-53104061
-49,1
2. Уставный капитал
289
289
289
<0,1
<0,1
–
–
3. Превышение чистых
активов над уставным
капиталом
108 232 290
93 246 491
55 128 229
26,1
15,9
-53104061
-49,1
Источник: https://baza.diplomsite.ru/previewfile/4755