Материал: Анализ финансового состояния предприятия и разработка мероприятий по его улучшению (на примере АО "Тандер")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
9
во многом определяется сферой экономических интересов пользователей.
В зависимости от заданных направлений анализ финансового состояния
может проводиться в следующих формах:
1. Ретроспективный анализ (предназначен для анализа сложившихся
тенденций и проблем финансового состояния компании, при этом считается,
что достаточно квартальной отчетности за последний отчетный год и отчетный
период текущего года).
2. Перспективный анализ (необходим для экспертизы финансовых
планов, их обоснованности и достоверности с позиций текущего состояния и
имеющегося потенциала).
3. План – фактный анализ (требуется для оценки и выявления причин
отклонений отчетных показателей от плановых).[27]
Финансовый анализ, используя специфические методы и приемы,
позволяет определить параметры, дающие возможность объективно оценивать
финансовое состояние предприятия. Результаты анализа позволяют
заинтересованным лицам и предприятиям принимать управленческие решения
на основе оценки текущего финансового положения, деятельности предприятия
за предшествующие годы и проекции финансового состояния на перспективу,
то есть ожидаемые параметры финансового положения.
Финансовый анализ является прерогативой высшего звена
управленческих структур предприятия, способных влиять на формирование
финансовых результатов и потоки денежных средств. Эффективность или
неэффективность частных управленческих решений, связанных с определением
цены продукта, размера партии закупок сырья или поставок, замены
оборудования или технологии, и другие решения должны пройти оценку с
точки зрения общего успеха фирмы, характера её экономического роста и роста
общей экономической эффективности. Финансовый анализ как метод познания
экономических процессов и явлений занимает важное место в системе
управления предприятием.
Основными функциями финансового анализа являются:
10
1) объективная оценка финансового состояния объекта финансового
анализа;
2) выявление факторов и причин достигнутого состояния;
3) подготовка и обоснование принимаемых управленческих решений в
области финансов; выявление и мобилизация резервов улучшения финансового
состояния и повышения эффективности всей хозяйственной деятельности.[32]
Результаты финансового анализа способствуют росту
информированности администрации предприятия и других пользователей
экономической информации (субъектов анализа) о состоянии интересующих
объектов. При этом управляющему (менеджеру) становится ясно не только
текущее финансовое состояние предприятия, но и проекты на ближайшую или
более далёкую перспективу, т.е. ожидаемые параметры финансового состояния.
Исходной базой финансового анализа являются данные бухгалтерского
учёта и отчётности, аналитический просмотр которых должен восстановить все
аспекты хозяйственной деятельности и совершенных операций в их
естественной форме, то есть в форме движения капиталов. Практика
финансового анализа уже выработала основные правила чтения (методику
анализа) финансовых отчётов.
Финансовое состояние, как правило, определяет потенциал организации:
положение как в конкурентной (внешней) среде, так и определяет уровень
гарантии экономических интересов, что играет огромную роль в вопросах
делового сотрудничества. Таким образом можно отметить, что состояние
определяется эффективностью управления организациям своими финансовыми
ресурсами. Финансовое состояние может быть устойчивым, неустойчивым
и кризисным.
Устойчивое состояние достигается непрерывно, в процессе всей
деятельности организации и характеризуется способностью организации
своевременно производить платежи и в случае чего, переносить наступление
непредвиденных обстоятельств. И, конечно же, финансово устойчивая
организация не вступает в конфликт с обществом и своевременно уплачивает
11
различные отчисления, такие как налоги, пошлины, сборы, взносы в фонды, и
др.
Неустойчивое финансовое состояние характеризуется обеспечением
запасов и затрат за счет собственных оборотных средств, долгосрочных
заемных источников и краткосрочных кредитов и займов, т. е. за счет всех
основных источников формирования запасов. При неустойчивом финансовом
состоянии различают допустимо неустойчивое финансовое состояние и
недопустимо неустойчивое финансовое состояние. Допустимо неустойчивым
считается состояние, при котором оборотные средства организации,
находящиеся в процессе производства, и товары отгруженные погашаются за
счет перманентного оборотного капитала, а остальные запасы - за счет
краткосрочных заемных средств, т. е. выполняется неравенство.
Кризисное финансовое состояние организации - положение, когда
организация не может выполнить свои обязательства перед кредиторами,
поставщиками ресурсов, производственным персоналом. Такое положение
характеризуется задержками в оплате труда, наличием регулярных неплатежей
поставщиками за товары, просроченных ссуд банкам, недоимок в бюджеты.
Продолжительное кризисное финансовое состояние может привести к
банкротству организации.[22]
Рассмотрим один подход российского автора к анализу финансового
состояния организации, различающихся по структуре и последовательности
проведения анализа.
По мнениюТ. Д. Бердниковой, целью анализа финансового состояния
является изучение финансового положения организации и основных конечных
результатов его деятельности для удовлетворения информационных
потребностей не только работников организации, но и его партнеров по
экономической деятельности, государственных, финансовых и налоговых
органов. Анализ финансового состояния организации целесообразно выполнять
по этапам. Он включает последовательное проведение анализа: анализ
12
платежеспособности, ликвидности, финансовой устойчивости, деловой
активности, кредитоспособности организации. [9]
Финансовое состояние организации, её устойчивость и стабильность
зависят от результатов её производственной, коммерческой и финансовой
деятельности. Если поставленные задачи в перечисленных видах деятельности
успешно реализуются, это положительно влияет на её финансовое положение, и
наоборот, вследствие спада производства и реализации продукции происходит,
как правило, уменьшение объема выручки и суммы прибыли и как результат
ухудшение финансового состояния организации.
Таким образом, устойчивое финансовое состояние является результатом
грамотного и рационального управления всем комплексом факторов,
определяющих результаты финансово-хозяйственной деятельности
организации.
Основная цель анализа финансового состояния - получение небольшого
числа ключевых, то есть наиболее информативных, показателей, дающих
объективную и точную картину финансового состояния организации, его
прибылей и убытков, изменений в структуре активов и пассивов, в расчетах с
дебиторами и кредиторами.
1.2 Классификация методов и приемов финансового анализа
Достижение цели финансового анализа осуществляется с помощью
различных его методов.
Л. С. Богданова, Е. Ф. Ляшко, В. П. Махитько определяют метод
финансового анализа, как систему категорий (понятий), инструментария и
принципов исследования процессов или явлений. Более полное определение
дает В. В. Ковалев, утверждая, что метод финансового анализа — это система
теоретико-познавательных категорий, научного инструмента и регулятивных
принципов исследования финансовой деятельности предприятия, т. е. триада:
М=(K,I,P)
13
где К — система категорий;
I — научный инструментарий;
Р — система регулятивных принципов. [22]
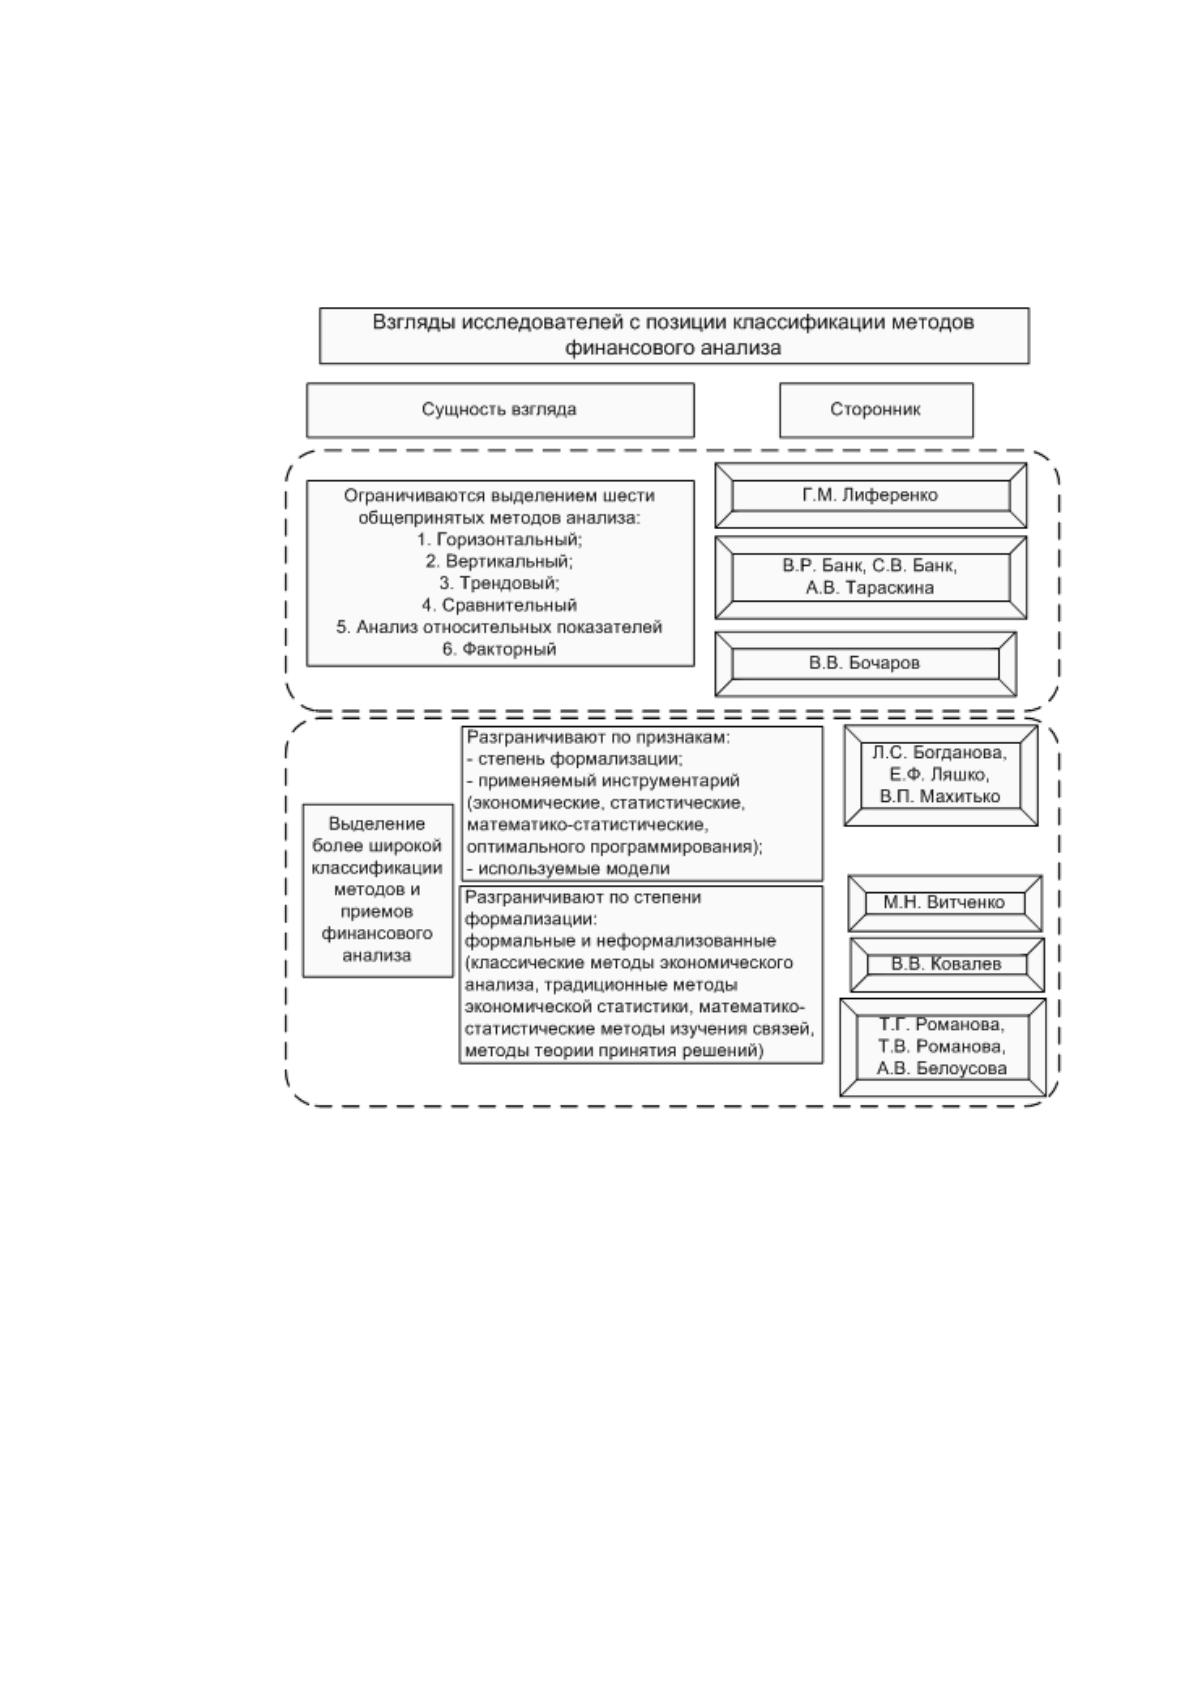
Рисунок 1 - Взгляды исследователей с позиции классификации
методов финансового анализа
Под категориями финансового анализа подразумевают наиболее общие,
ключевые понятия данной науки. Совокупность общенаучных и конкретно-
научных способов исследования финансовой деятельности предприятия
образует научный инструмент (аппарат) финансового анализа. Регулируют
процедурную сторону его методологии и методики такие принципы
финансового анализа, как: системность, комплексность, регулярность,
преемственность, объективность и др.
Источник: https://baza.diplomsite.ru/previewfile/4858