Материал: Анализ финансового состояния предприятия и разработка мероприятий по его улучшению (на примере АО "Тандер")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
14
Многообразие задач, возникающих в процессе финансового анализа,
требует использования разнообразных методов для их решения. До настоящего
времени не выработана единая классификация применяемых методов, способов
и приемов. Основные взгляды исследователей на классификацию методов
финансового анализа представлены на рисунке 1. [9]
В. Р. Банк, В. В. Бочаров, Г.М Лиференко и многие другие исследователи
отмечают, что практикой выработаны основные методы финансового анализа,
среди которых выделяют:
а) горизонтальный анализ;
б) вертикальный анализ;
в) трендовый анализ;
г) сравнительный (пространственный) анализ;
д) анализ относительных показателей (коэффициентов);
е) факторный анализ.
Стоит отметить, что перечисленные методы анализа способствуют
аналитическому прочтению финансовых отчетов, исходной базой которых,
прежде всего, являются данные бухгалтерского учета и отчетности. Однако
существуют и другие методы финансового анализа. Представляет интерес
классификация методов финансового анализа, предлагаемая Л. С. Богдановой,
Е. Ф. Ляшко, В. П. Махитько. В ней разграничены методы по степени
формализации, применяемому инструментарию и используемым моделям.
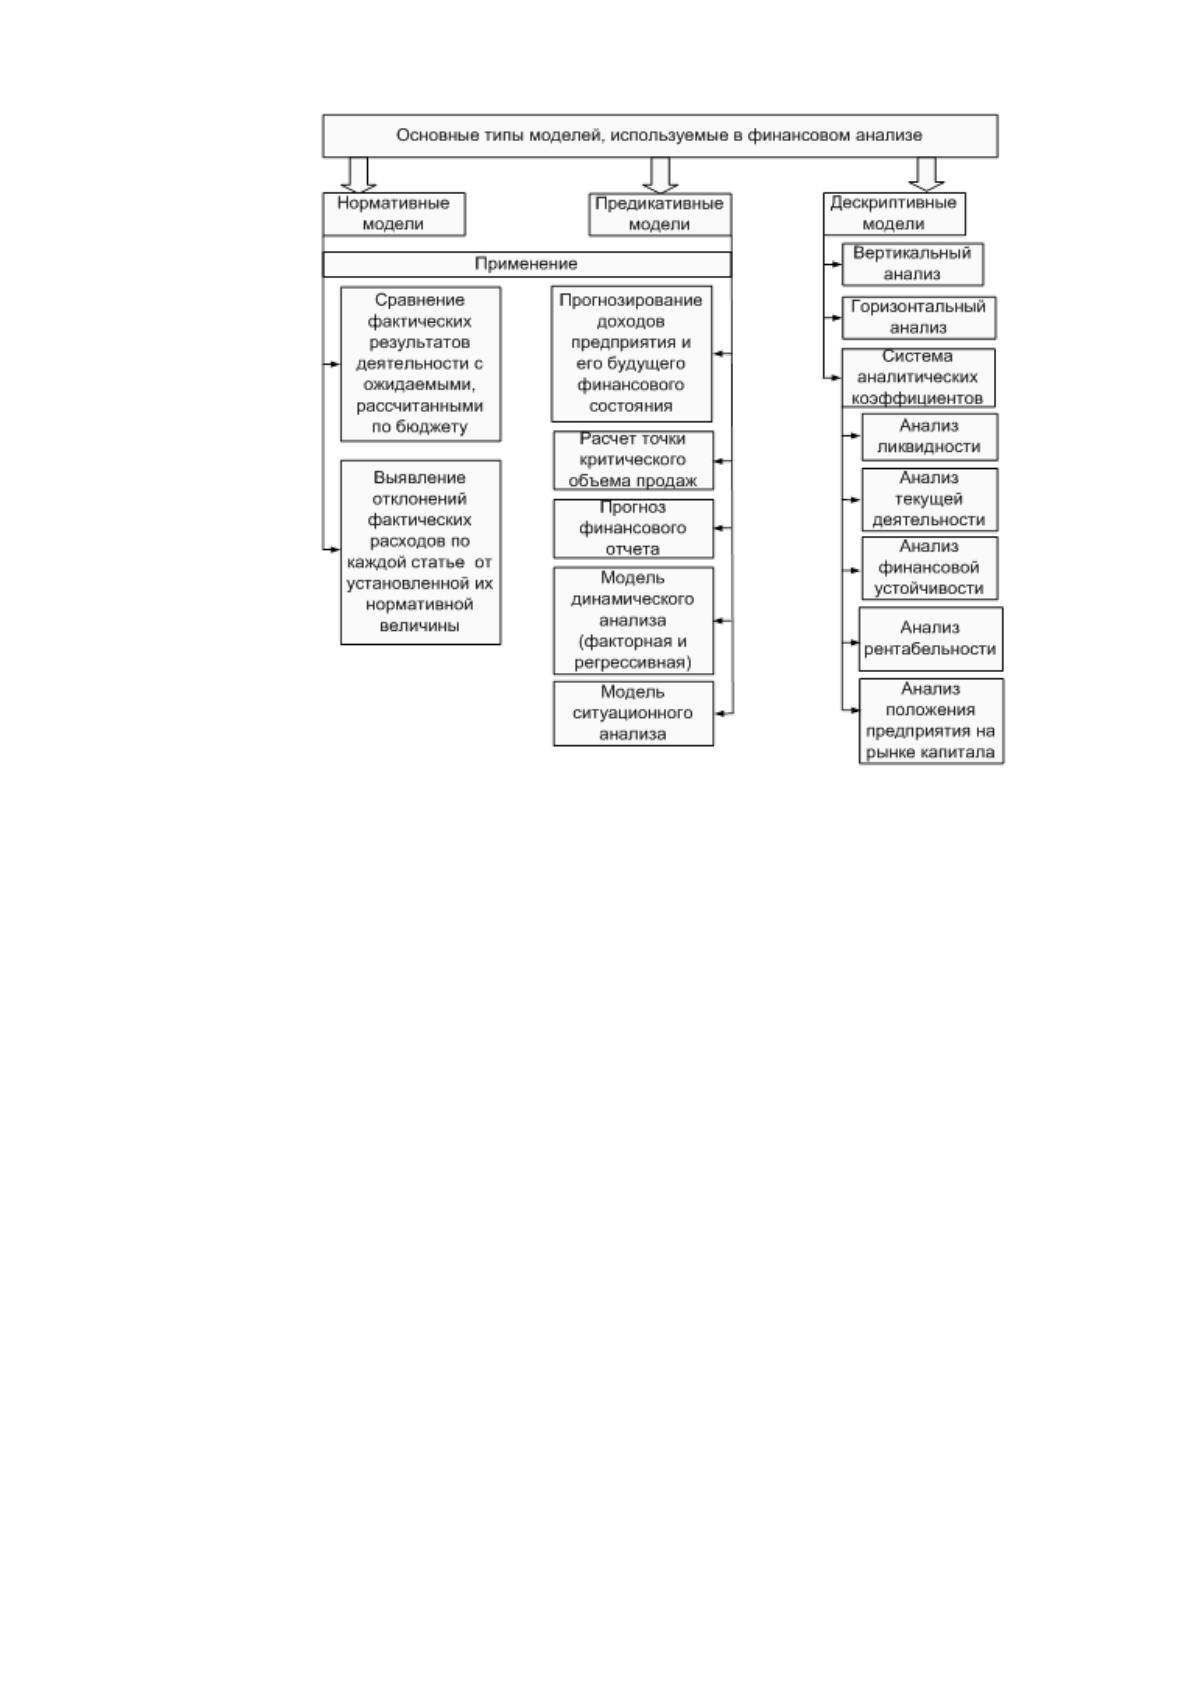
Основываясь на мнении авторов выделим такой признак, как используемые в
анализе модели на рисунке 2. [9]
Отметим, данные различного типа модели, используемые в финансовом
анализе, позволяют выявить связи между основными показателями с целью: а)
выявления финансового положения предприятия в текущий момент времени; б)
определения изменений в финансовом состоянии в динамике и выявления
основных факторов, вызвавших эти изменения; в) прогнозирования основных
тенденций изменения финансового состояния предприятия.
15
Рисунок 2 - Основные типы моделей, используемые в
финансовом анализе
Наиболее полной, с точки зрения описания инструментария формальных
и неформализованных методов финансового анализа, на наш взгляд,
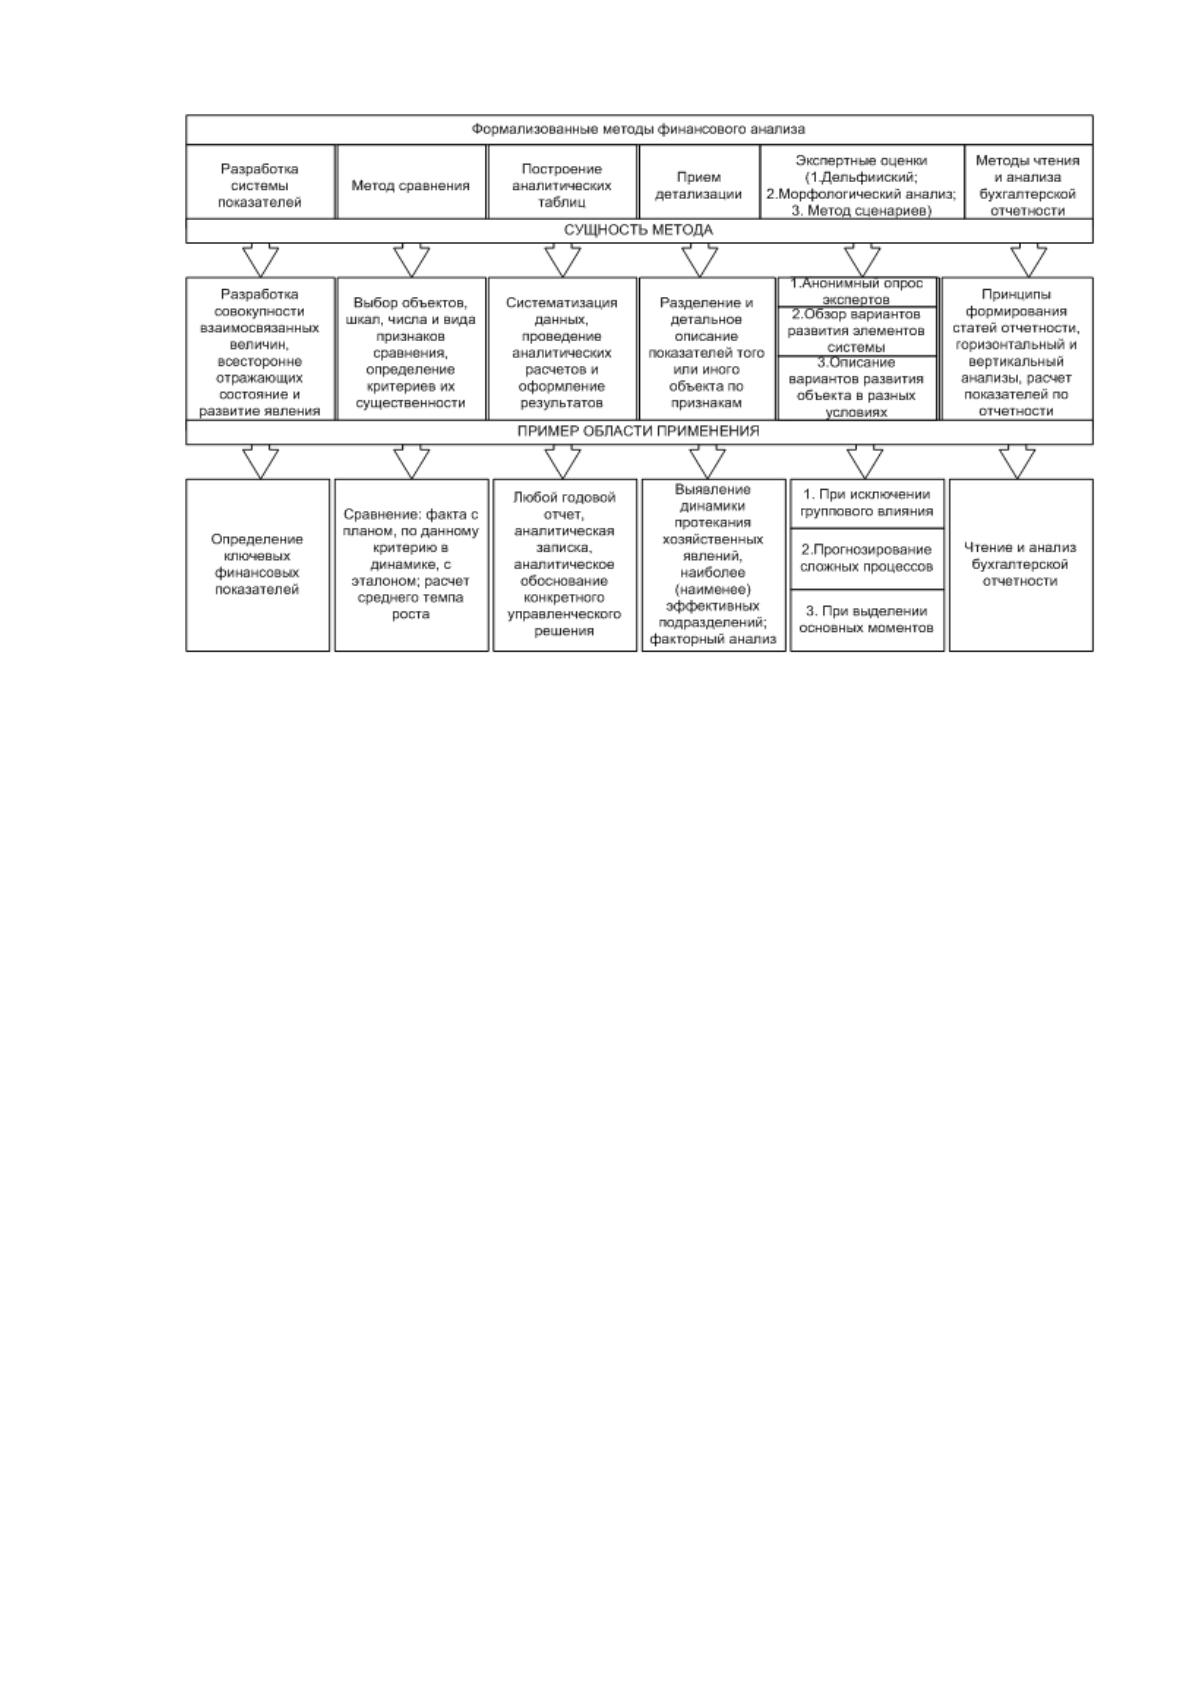
представляется классификация В. В. Ковалева, который методы и приемы,
используемые в финансовом анализе делит на жестко неформализованные и
формализованные. В свою очередь, автор к жестко неформализованным
относит:
- разработку системы показателей;
- метод сравнения;
- построение аналитических таблиц;
- прием детализации;
- метод экспертных оценок (дельфийский метод, морфологический
анализ, метод сценариев);
- методы чтения и анализа финансовой отчетности.
16
Рисунок 3 - Характеристика формализованных методов
финансового анализа
В. В. Ковалев среди формализованных методов выделяет:
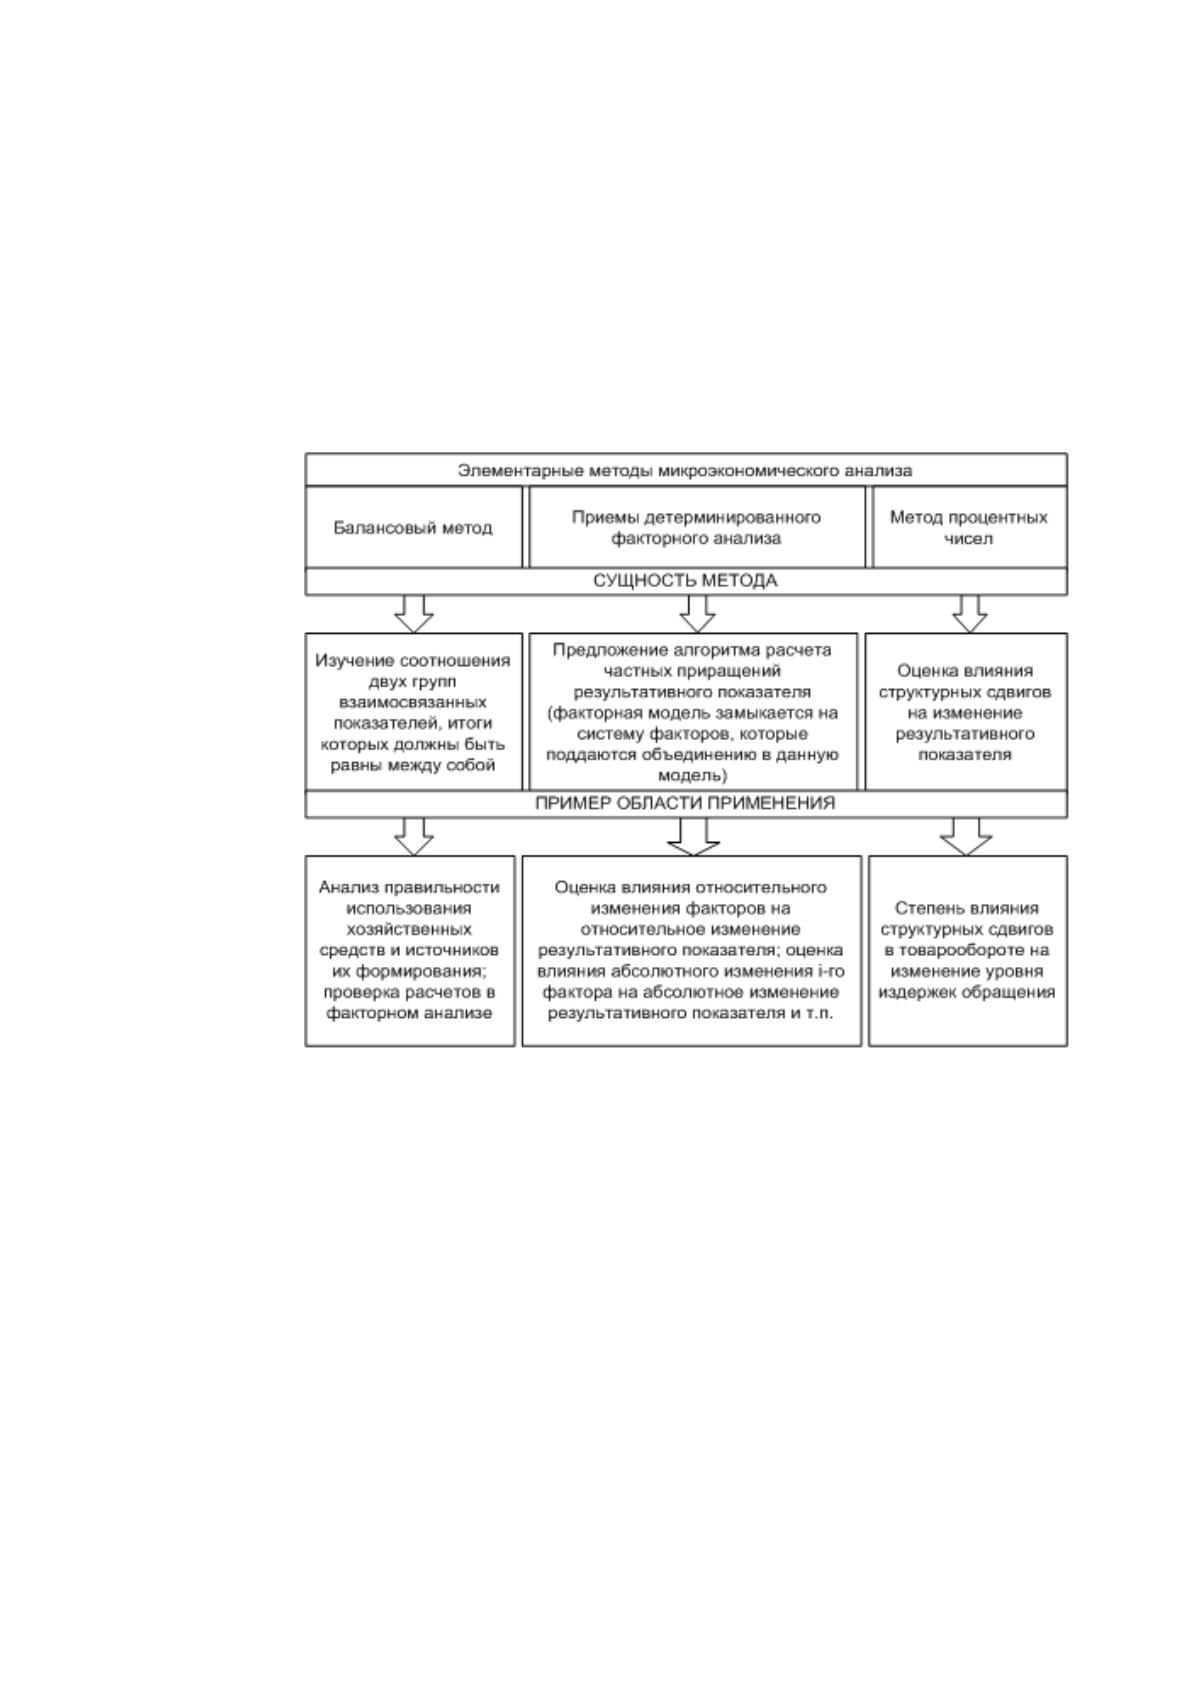
- элементарные методы микроэкономического анализа (балансовый
метод, приемы цепных подстановок и арифметических разниц, метод
выявления изолированного влияния факторов, дифференциальный метод,
интегральный метод, логарифмический метод, метод процентных чисел);
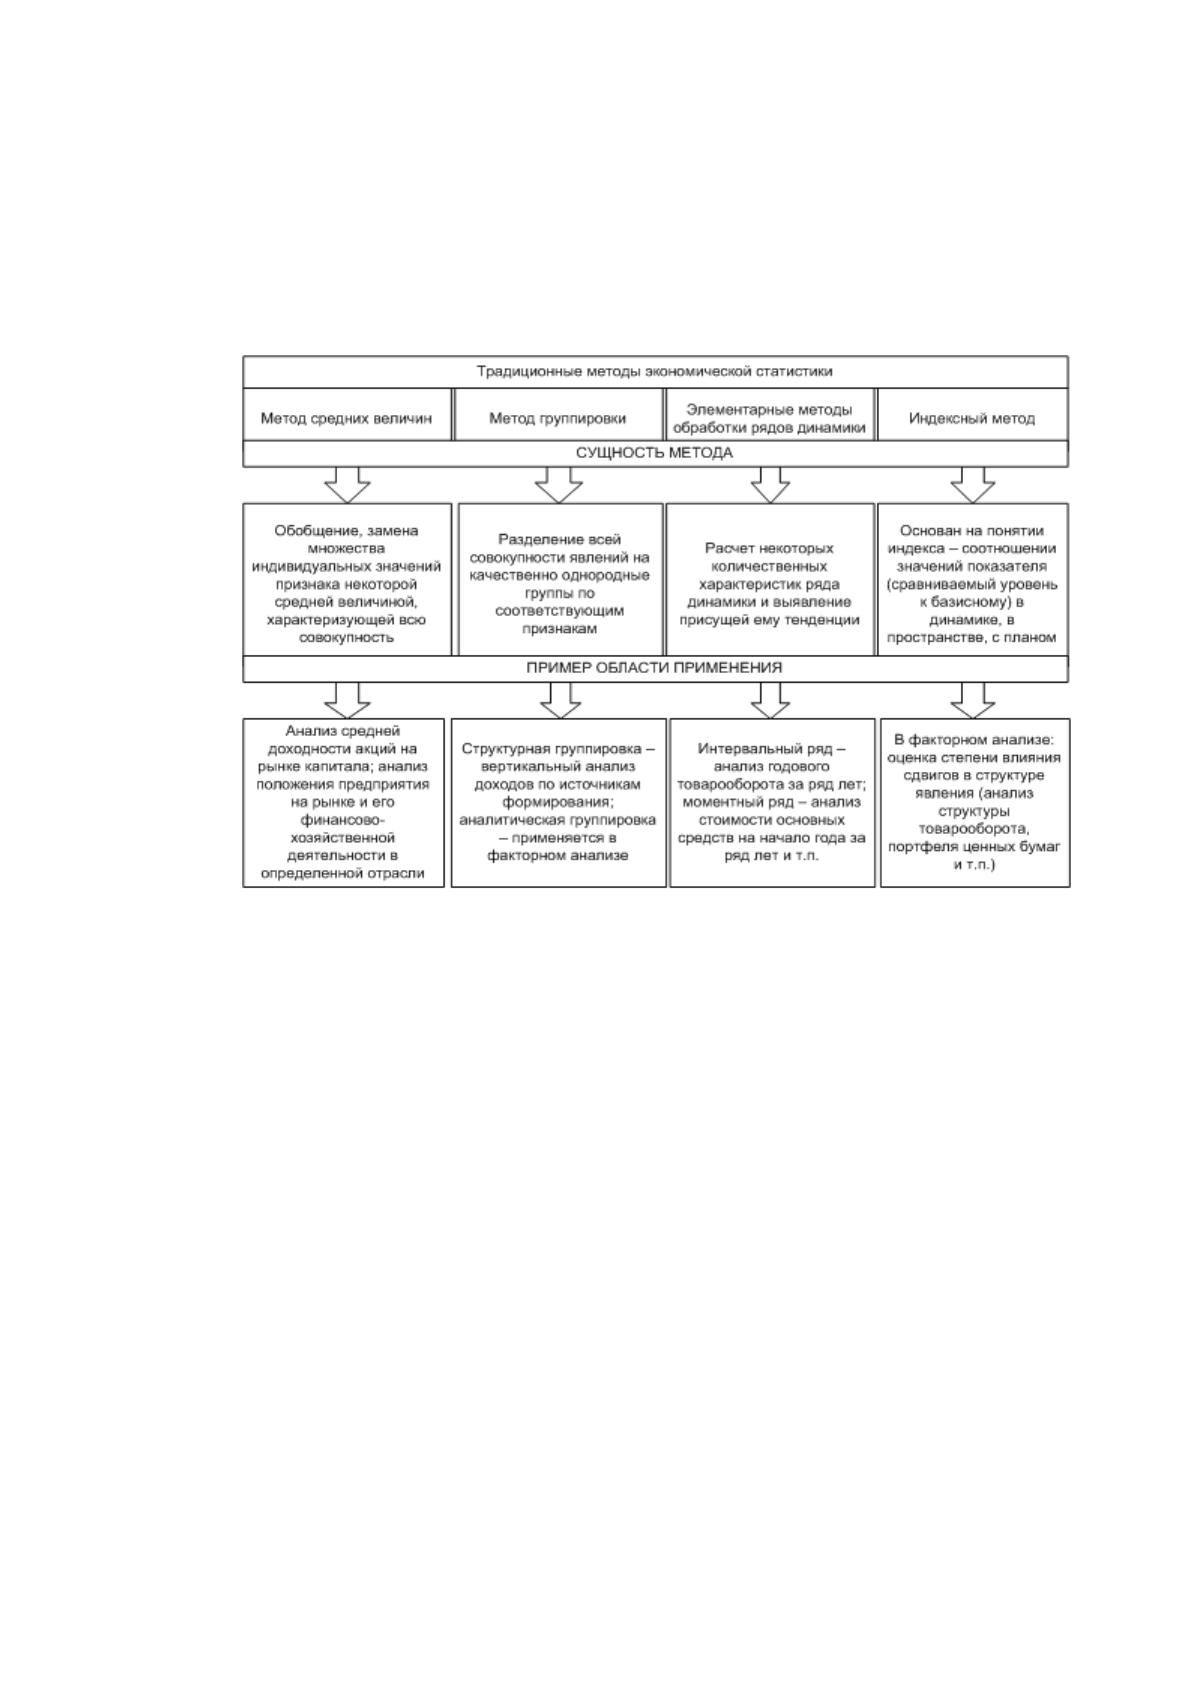
- традиционные методы экономической статистики (метод средних
величин, метод группировки, элементарные методы обработки рядов динамики,
индексный метод);
- математико-статистические методы изучения связей (корреляционный
анализ, регрессионный анализ, дисперсионный анализ, кластерный анализ,
методы современного факторного анализа, методы обработки пространственно-
временных совокупностей);
- методы теории принятия решений (методы ситуационного анализа и
прогнозирования, имитационное моделирование, метод построения дерева
решений, линейное программирование, анализ чувствительности);
- методы финансовых вычислений (дисконтирование и наращение,
17
методы оценки денежных потоков). [22]
Так, первый уровень классификации В. В. Ковалева выделяет
неформализованные и формализованные методы анализа. Большинство
исследователей, таких как Л. С. Богданова, В. В. Ковалев, Т. Г. Романова,
считают, что формализованные методы при проведении финансового анализа
являются основными и носят объективный характер, поскольку в их основе
лежат строгие аналитические зависимости (рисунок 3).[9]
Рисунок 4 - Характеристика элементарных методов
микроэкономического анализа
К неформализованным же методам относят методы, основанные на
логическом описании аналитических приемов. Существуют десятки таких
методов, поэтому многие исследователи их разбивают на группы. Первая
группа включает методы процентных чисел, балансовый метод, приемы
детерминированного анализа (рисунок 4). [9]
В. В. Ковалев объединяет данные методы в группу элементарных методов
микроэкономического анализа, Л. С. Богданова, Е. Ф. Ляшко, В. П. Махитько
именуют их как классические методы анализа хозяйственной деятельности и
18
финансового анализа, М. Н. Витченко и Т. Г. Романова называют их
классическими методами экономического анализа. Однако вне зависимости от
различий в именовании данной группы разными авторами, все они сходятся в
том, что целевой установкой данных методов является анализ эффективности
работы предприятия и поиска резервов её повышения.
Рисунок 5 - Характеристика традиционных методов
экономической статистики
Вторую группу согласно классификации методов финансового анализа
как по В. В. Ковалеву, так и у других исследователей, выделяющих широкую
классификацию по инструментарию методов и приемов анализа, составляют
традиционные методы экономической статистики (рисунок 5). [9]
Большинство данных методов было разработано в рамках экономической
статистики. Они посвящены количественной оценке явлений и процессов.
Исследователи называют их традиционными методами, ввиду историчности
разработки, простоте и широкой распространенности. Отметим, что
подтверждает их широкое применение в микроэкономическом анализе тесная
взаимосвязь с первой группой методов: так приемы аналитической
группировки применяются в факторном анализе, прием процентных чисел
Источник: https://baza.diplomsite.ru/previewfile/4858