Материал: Анализ финансового состояния предприятия и разработка мероприятий по его улучшению (на примере АО "Тандер")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
19
основан на индексном методе.
Третью группу в классификациях методов финансового анализа по В. В.
Ковалеву, Л. С. Богдановой, М. Н. Витченко, Т. Г. Романовой и многим другим
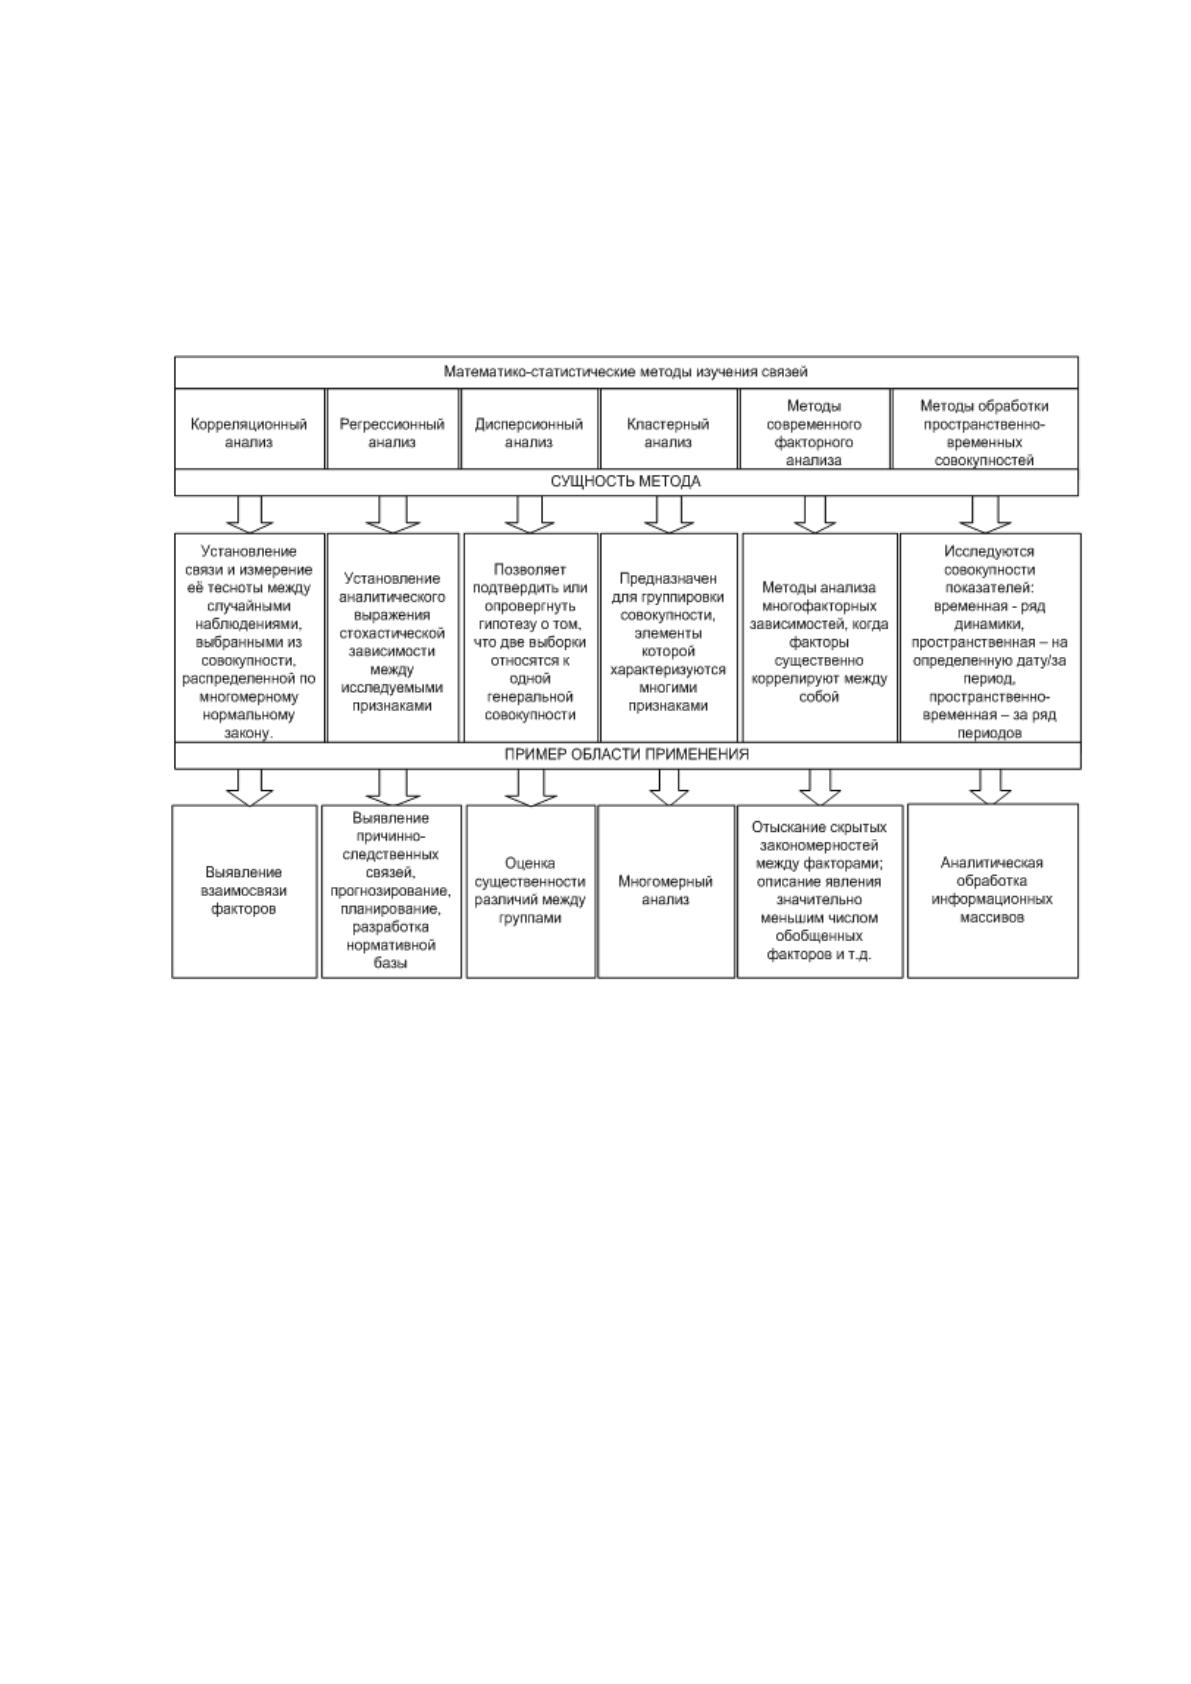
исследователям, образуют математико-статистические методы изучения связей
(рисунок 6). [9]
Рисунок 6 - Характеристика математико-статистических
методов изучения связей
Данные методы также определяют как стохастическое моделирование. В
противоположность методам детерминированного факторного анализа,
упоминаемым в рамках группы элементарных методов микроэкономического
анализа, методы стохастического моделирования используются, когда
подвергаются исследованию стохастические (вероятностные) связи между
анализируемыми явлениями, т. е. каждому значению факторного признака
соответствует множество значений результативного признака — определенное
статистическое распределение. Отметим, что приведенные выше методы
взаимосвязаны со второй группой методов, поскольку пришли из
20
экономической статистики, которая заимствовала их из статистики
математической. Это прослеживается в том, что дисперсионный анализ часто
используется совместно с методами группировки, а методы обработки
пространственно-временных совокупностей взаимосвязаны с элементарными
методами обработки рядов динамики [16]. Как уже было сказано выше,
современный финансовый анализ предназначен формировать основу для
принятия управленческих решений.
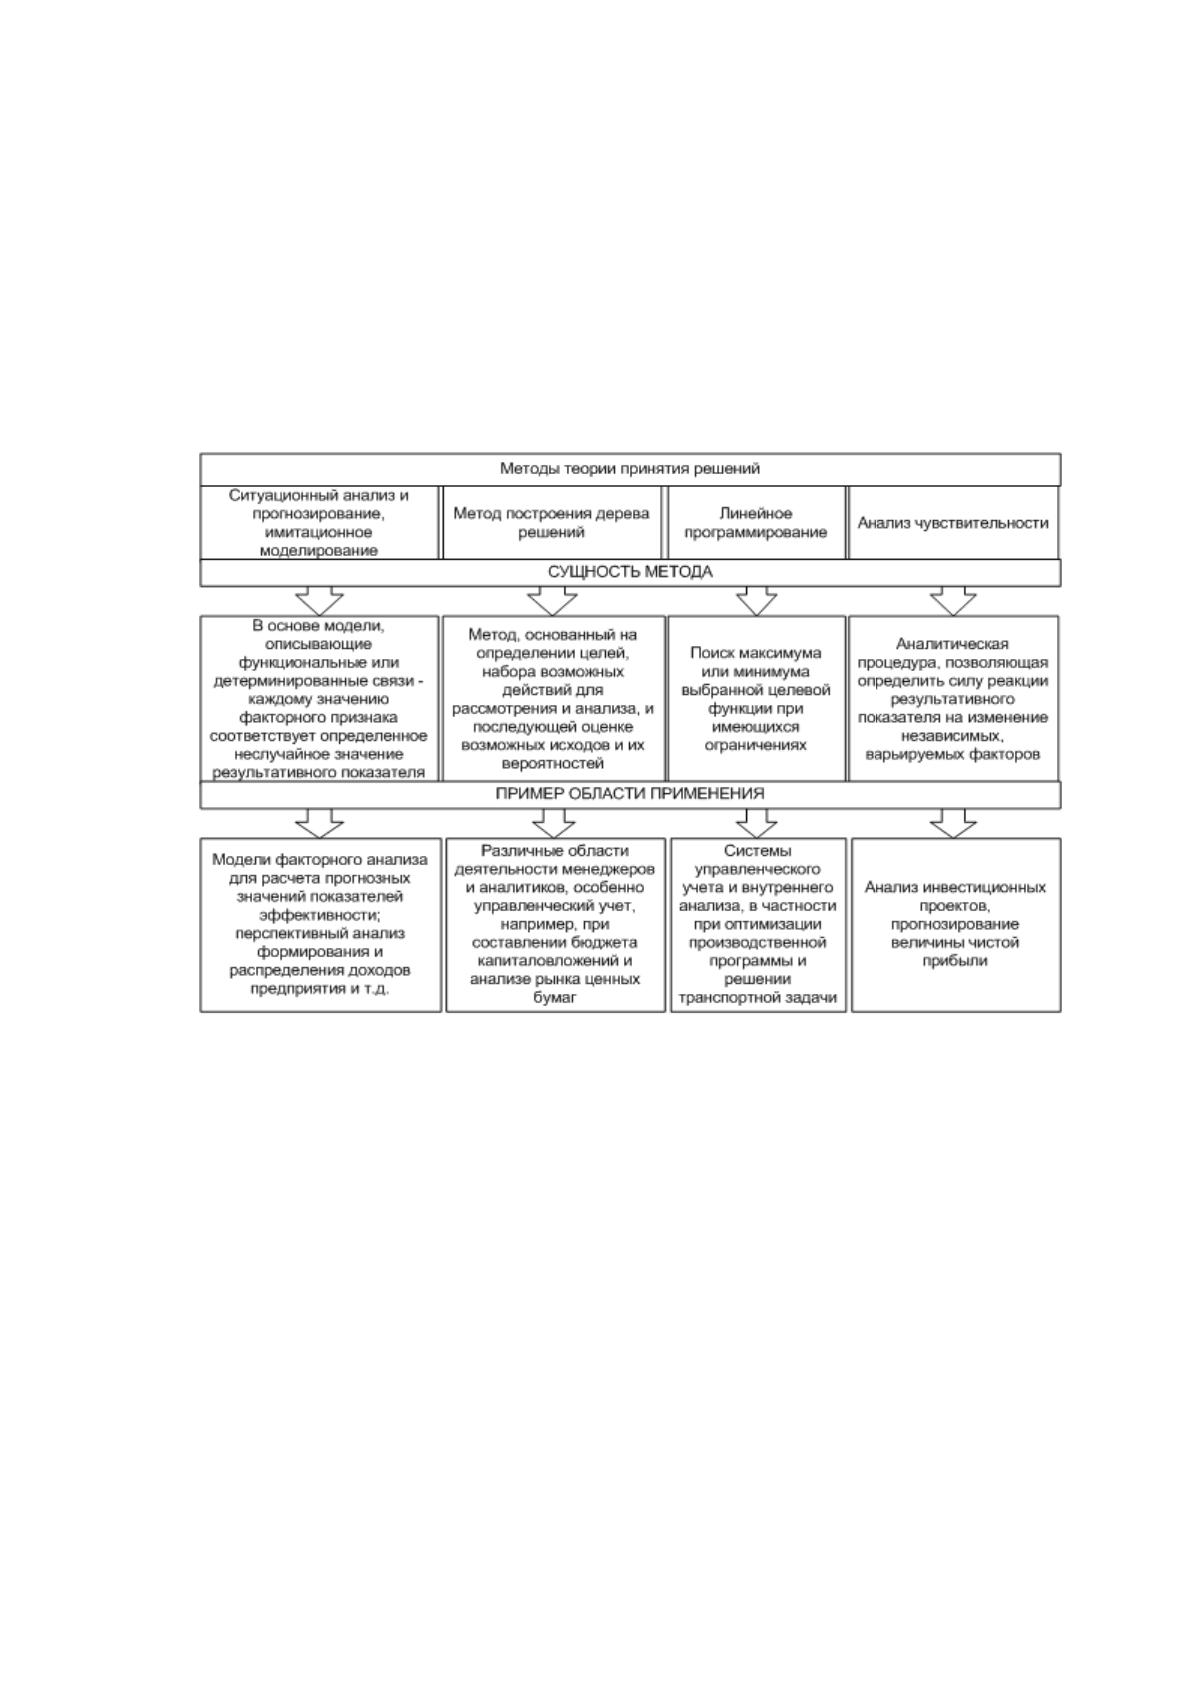
Рисунок 7 - Характеристика методов теории принятия решений
В этой связи вполне логично, что в классификациях методов финансового
анализа у В. В. Ковалева, Т. Г. Романовой, А. Г. Белоусовой и многих других
исследователей, отдельную группу образуют методы теории принятия решений
(рисунок 7). Стоит отметить, что Л. С. Богданова, Е. Ф. Ляшко, В. П. Махитько
также выделяют некоторые из этих методов, объединяя их в группу методов
оптимального программирования. М. Н. Витченко вообще отдельно не
выделяет такую группу, но такой метод как ситуационный анализ и
прогнозирование в противоположность В. В. Ковалеву, относит к
неформализованным методам.
21
Т. Г. Романова, А. Г. Белоусова, несмотря на то, что отдельно выделяют
методы теории принятия решений среди формализованных методов,
ситуационный анализ и прогнозирование не включают в данную группу, а
напротив также как и М. Н. Витченко, относят к неформализованным методам.
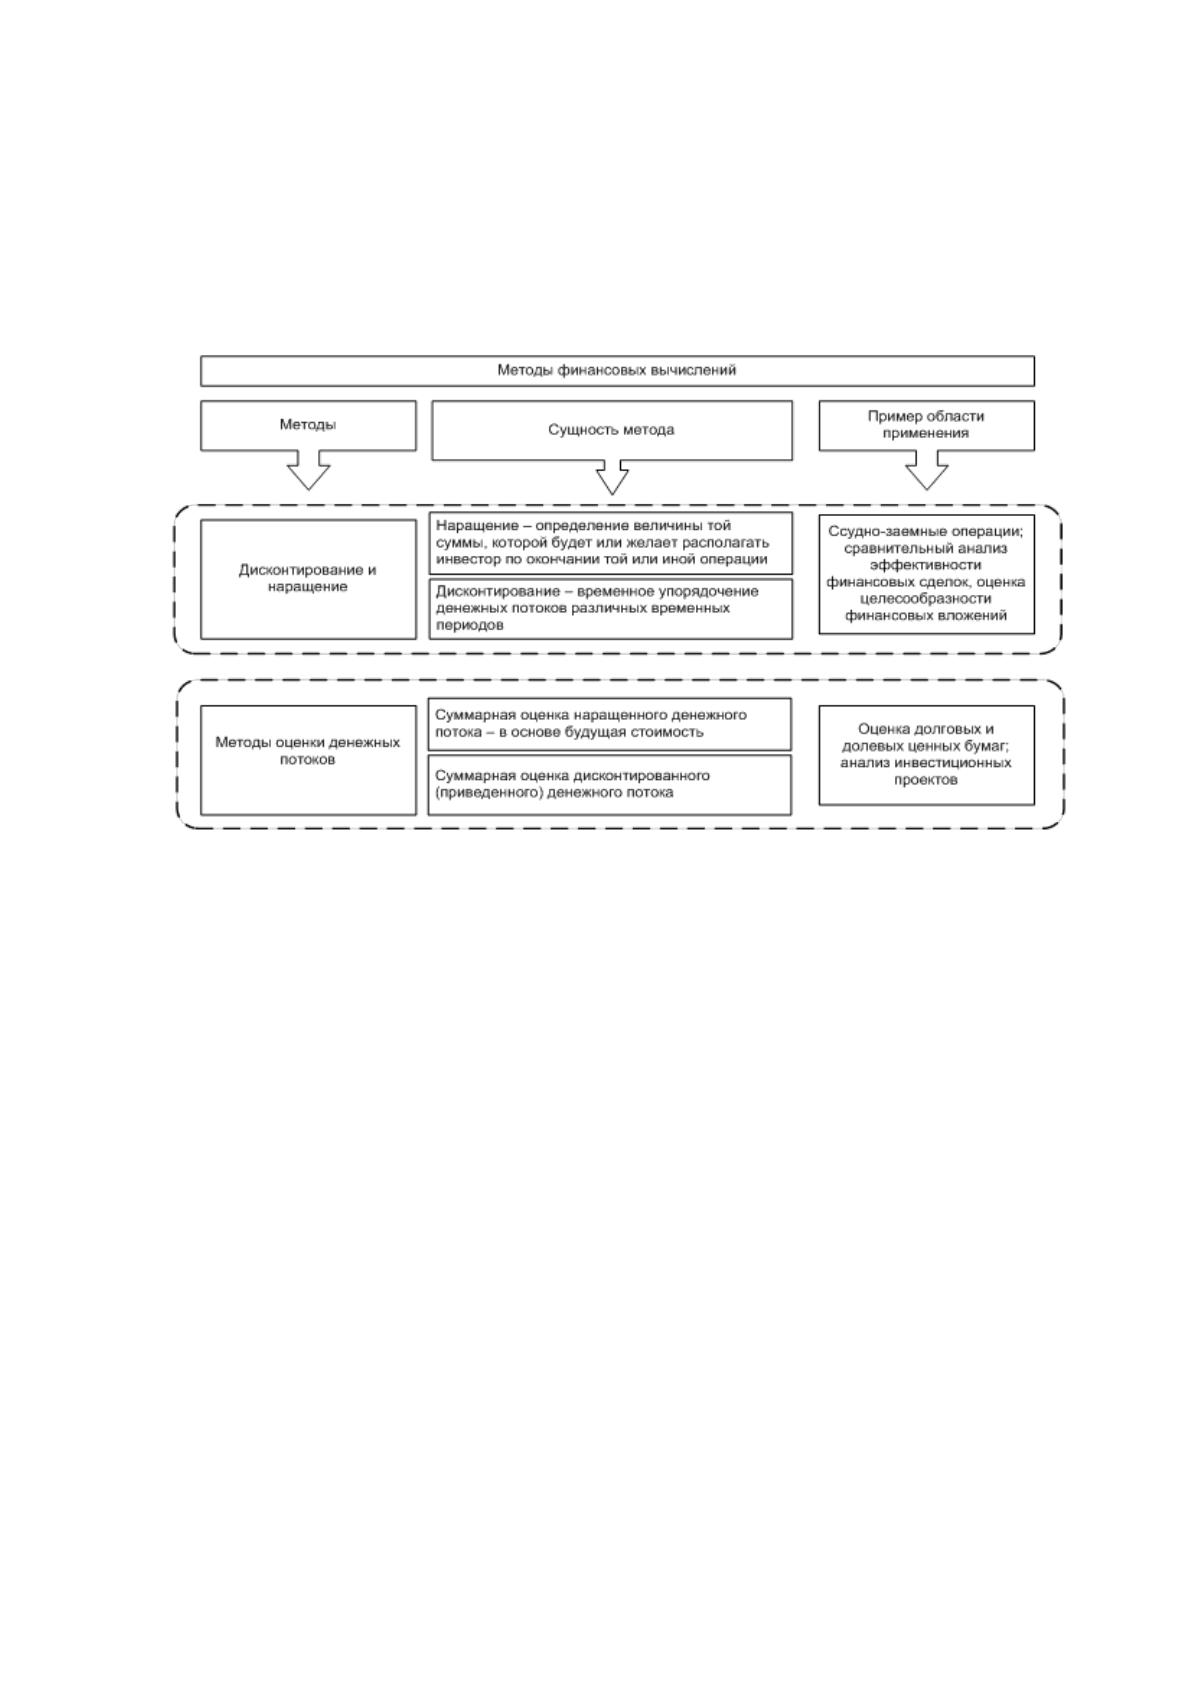
Рисунок 8 - Характеристика методов финансовых вычислений
В отдельную группу согласно классификации методов финансового
анализа как по В. В. Ковалеву, так и у других исследователей, выделяющих
широкую классификацию по инструментарию методов и приемов анализа,
выделяют методы финансовых вычислений (рисунок 8). [9]
По нашему мнению, решения финансового характера необходимо
принимать так, чтобы они были эффективны во временном аспекте, поскольку
существует такое понятие как временная стоимость денег. В практической
деятельности весьма полезно применение методов финансовых вычислений,
которые позволяют проводить операции дисконтирования и наращения,
осуществлять оценку денежных потоков, что обуславливает их применение в
оценке инвестиционных проектов, на рынке ценных бумаг, в ссудно-заемных
операциях, оценке бизнеса и т. д.
Таким образом, можно сделать вывод, что широкий ряд задач
22
финансового анализа ведет за собой необходимость применения обширного
диапазона методов их решения. Но, несмотря на их разнообразность,
большинство методов финансового анализа взаимосвязано: либо одни
основаны на других, либо возможно их совместное применение. Это
объясняется тем, что в подавляющем большинстве научно-практических
направлений экономики наблюдается взаимопроникновение научных
инструментов. В зависимости от поставленных перед аналитиками задач и
условий жизнедеятельности организации будут использоваться те или иные
приемы, способы и методы финансового анализа. Однако, результатом данного
анализа, вне зависимости от используемых методов, должно быть
предоставление пользователю рекомендаций, которые могут служить
формализованной основой для принятия управленческих решений.
1.3 Система показателей, характеризующих финансовое состояние
организации
Для оценки финансового состояния организаций источниками данных
служат бухгалтерский баланс организации и отчет о финансовых результатах.
Для анализа финансового состояния организации используют четыре
группы коэффициентов:
1. показатели платежеспособности и ликвидности;
2. показатели финансовой устойчивости;
3. показатели рентабельности;
4. показатели деловой активности.[22]
Ликвидность организации означает способность ее активов быть
превращенными в деньги. Платежеспособность означает способность
организации своевременно и в полном объеме погашать свои обязательства.
Для определения ликвидности организации рассчитываются следующие
показатели:
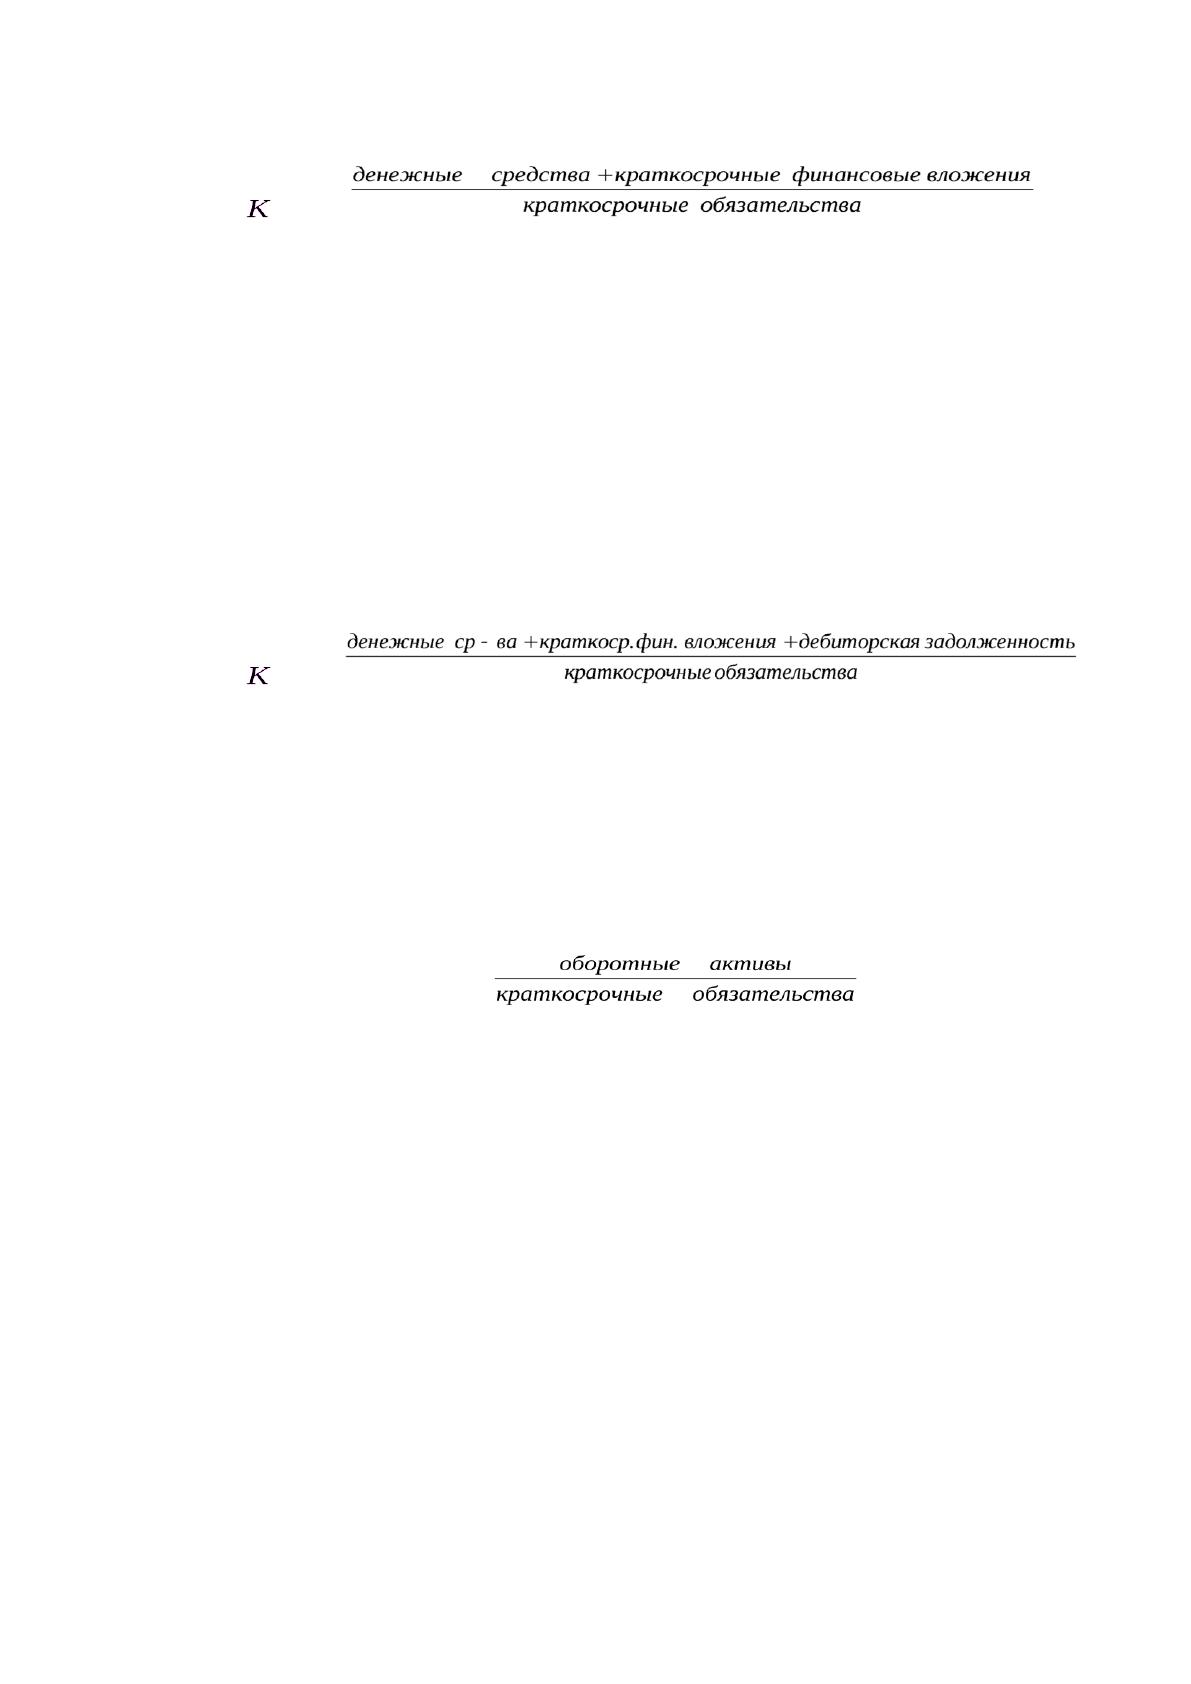
Коэффициент абсолютной ликвидности:
23
а.л. = (1)
Минимальное нормативное значение данного показателя установлено
0,2-0,25. Коэффициент абсолютной ликвидности показывает, какую часть
кредиторской задолженности организация может погасить на момент
составления отчетности.
Коэффициент быстрой ликвидности (коэффициент промежуточной
ликвидности):
б.л.= (2)
Рекомендуемое значение данного показателя от 0,5 до 0,8. Коэффициент
быстрой ликвидности показывает, насколько ликвидные средства организации
покрывают краткосрочную кредиторскую задолженность.
Коэффициент текущей ликвидности:
K т.л. = (3)
Рекомендуемое значение данного коэффициента – от 1 до 2. Нижний
предел свидетельствует о неплатежеспособности организации. Если
коэффициент текущей ликвидности более 2-3, как правило, это говорит о
нерациональном использовании средств организации. Коэффициент текущей
ликвидности показывает, достаточно ли у организации средств, которые могут
быть использованы им для погашения своих краткосрочных обязательств в
течение года.
Коэффициент обеспеченности запасов и затрат собственными
источниками:
Источник: https://baza.diplomsite.ru/previewfile/4858