Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "СБЕРБАНК РОССИИ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
55
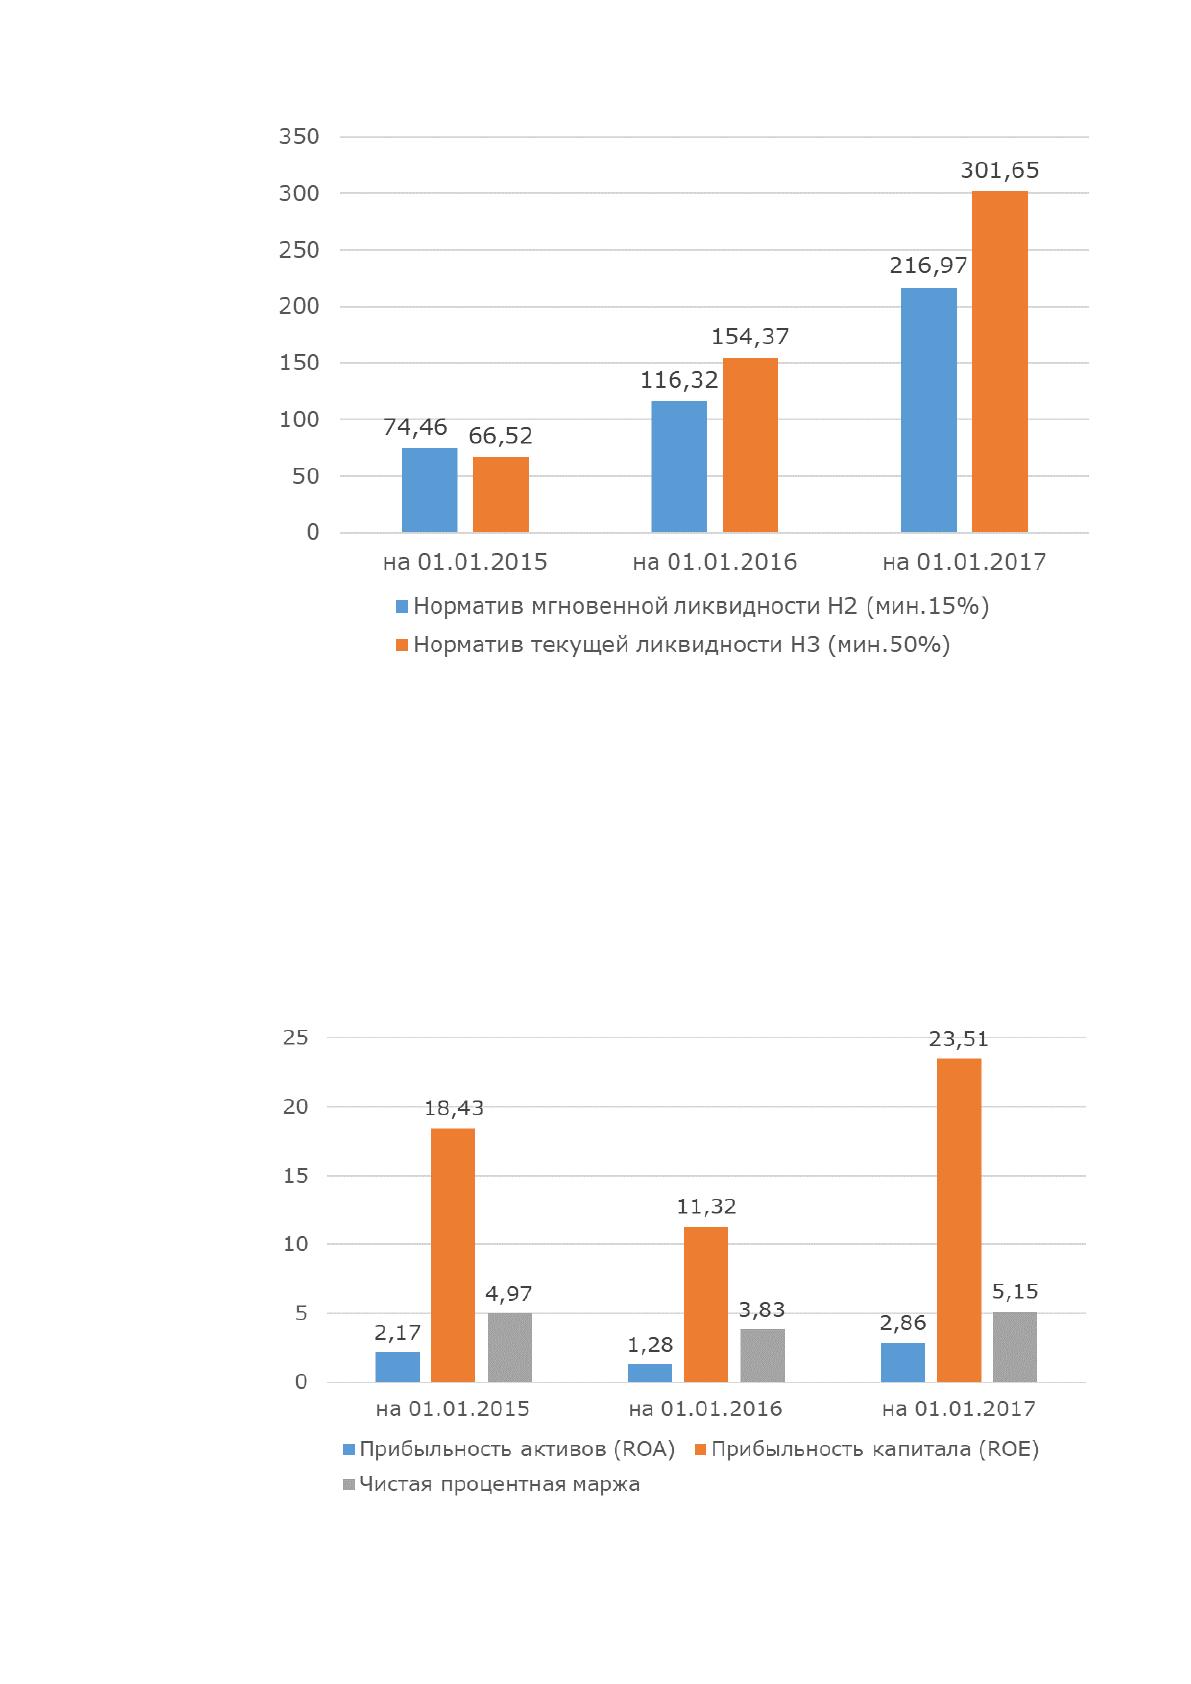
Рисунок 7. Показатели ликвидности ПАО Сбербанк
Так, ROА в 2015 году сократился с 2,17% до 1,28%, а в 2016 уже вырос до
2,86% (рис. 2.5). В свою очередь, показатель ROE в 2015 году сократился
18,43% до 11,32%, а в 2016 увеличился до 23,51%, что больше показателя 2014
года.
Рисунок 8. Показатели прибыльности ПАО Сбербанк
56
Чистая процентная маржа иммет аналогичную тенденцию. В 2015 году
снизилась с 4,97% до 3,83%%, а в 2016 выросла до 5,15%
В соответствии с существующими требованиями к капиталу,
установленными Банком России с учетом международных подходов к
повышению устойчивости банковского сектора ("Базель III"), Банк должен
поддерживать соотношение капитала и активов, взвешенных с учетом риска:
- «Норматив достаточности базового капитала (Н1.1) банка», на уровне
5% ( с 2016 года – 4,5%).
- «Норматив достаточности основного капитала (Н1.2) банка», на уровне
6,0%.
- «Норматив достаточности собственных средств (капитала) банка», на
уровне 10% ( с 2016 года – 8%).
В таблице 16 представлены значения нормативного капитала Банка по
состоянию на 31.12.2016, 31.12.2015 и 31.12.2014.
Таблица 16
Значения нормативного капитала Банка по состоянию на
31.12.2016, 31.12.2015 и 31.12.2014
Показатель
2014
2015
2016
Базовый капитал, млн. руб.
1 627 563
1 756 562
2 268 723
Основной капитал, млн. руб.
1 627 563
1 756 562
2 268 723
Собственные средства (капитал), млн.
руб.
2 311 530
2 658 051
3 124 381
Достаточность базового капитала
(Н1.1), %
8,24
7,88
9,94
Достаточность основного капитала (Н1
.2), %
8,24
7,88
9,94
Достаточность собственных средств
(Н1.0), %
11,64
11,87
13,64
Таким образом, в течение 2014 – 2016 гг. Банк соблюдал все требования,
установленные Банком России к уровню нормативного капитала.
Рассмотрим показатели кредитного риска и их изменения в течение
последних трех лет (табл. 17).
57
Таблица 17
Показатели кредитного риска ПАО Сбербанк
Показатель
2014
2015
2016
Доля просроченных суд, %
1,9
3,0
2,3
Доля резервирования на потери по
ссудам, %
5,1
6,1
6,7
Сумма норматива размера крупных
кредитных рисков Н7 (макс.800%)
210,6
197,5
129,76
Доля просроченных ссуд в 2015 году имела тенденцию к увеличению.
Доля резервирования на потери по ссудам в течение года имеет тенденцию к
увеличению, однако за последнее полугодиеимеет тенденцию практически не
меняеться. Сумма норматива размера крупных кредитных рисков Н7
(макс.800%) в течение года имеет тенденцию к снижению, однако за последнее
полугодие имеет тенденцию к незначительному росту.
Уровень просроченных ссуд на последнюю дату соответствует среднему
показателю по российским банкам (около 2-3%).
Уровень резервирования на последнюю рассматриваемую дату
соответствует среднему показателю по российским банкам (около 8-9%).
Доля просроченных ссуд в течение 2016 года и последнего полугодия
имеет тенденцию к уменьшению. Доля резервирования на потери по ссудам в
течение года имеет тенденцию к увеличению, однако за последнее
полугодиеимеет тенденцию практически не меняться. Сумма норматива
размера крупных кредитных рисков Н7 (макс.800%) в течение года имеет
тенденцию к значительному падению, однако за последнее полугодие имеет
тенденцию практически не меняться.
Стоит отметить, что уровень просроченных ссуд на последнюю дату
ниже среднего показателя по российским банкам (около 3-4%)., в то же время
норматив достаточности капитала Н1 довольно низкий и капитала будет
недостаточно при возможном увеличении доли просроченных ссуд. Также это
может свидетельствовать о возможном сокрытии плохих активов.
58
Уровень резервирования по ссудам на последнюю дату ниже среднего
показателя по российским банкам (около 10-11%)., в то же время норматив
достаточности капитала Н1 довольно низкий и капитала будет недостаточно
при возможном увеличении доли резервирования. Это также может
свидетельствовать о возможном сокрытии плохих активов.
Аналитика по степени обеспеченности выданных кредитов ПАО
Сбербанк представлена в таблице 18.
Таблица 18
Степень обеспеченности выданных кредитов ПАО Сбербанк
Показатель
На 01.01.15
На 01.01.16
На 01.01.17
млн. руб.
%
млн. руб.
%
млн. руб.
%
Ценные бумаги,
принятые в обес-
печение по
выдан-ным
кредитам
2872131
17,25
3611993
20,24
4582773
26,57
Имущество, приня
-тое в
обеспечение
10072452
60,50
10323659
57,86
9692605
56,20
Драгоценные ме-
таллы, принятые
в обеспечение
0,4
0,00
0,3
0,00
0,1
0,00
Полученные
гарантии и
поручительства
26628215
159,93
34722897
194,59
38306208
222,11
Сумма кредитного
портфеля
16649647
100
17843703
100
17246343
100
Анализ таблицы позволяет предположить, что банк делает упор на
диверсифицированное кредитование, формой обеспечения которого
являются имущественные залоги. Общий уровень обеспеченности кредитов
достаточно высок и возможный невозврат кредитов, вероятно, будет возмещен
объемом обеспечения.
Далее проведем оценку финансового состояния ПАО Сбербанк
используя методику Кромонова, описанную в параграфе 1.2 первой главы
дипломной работы (табл. 19).
59
Таблица 19
Оценка финансового состояния ПАО Сбербанк по методике
Кромонова
Коэффициент
2014
2015
2016
Значе-
ние
Балл
Значе-
ние
Балл
Значе-
ние
Балл
Генеральный
коэффициент надежности
(К1)
0,12
5,2
0,13
5,7
0,16
7
Коэффициент мгновенной
ликвидности (К2)
0,86
17,2
0,56
11,2
0,63
12,7
Кросс-коэффициент (К3)
0,96
3,2
0,94
3,1
0,92
3,1
Генеральный
коэффициент
ликвидности (К4)
0,13
2
0,11
1,7
0,13
2
Коэффициент
защищенности капитала
(К5)
0,21
1,1
0,18
0,9
0,16
0,8
Коэффициент фондовой
капитализации прибыли
(К6)
258,21
430,4
307,54
512,6
360,86
601,4
Индекс надежности
-
459,1
-
535,2
-
627
Оценка финансового
положения
хорошее
хорошее
хорошее
Итоговое рейтинговое число (N) характеризует степень надежности
банка. Для «оптимального» банка степень надежности N=100. Как видно из
таблицы 2.15 в 2014 году индекс надежности составлял 459,1 единиц, в 2015
году увеличился до 535,2 ед., а в 2016 году еще увеличился до 627 ед..
Анализ финансовой деятельности и статистические данные кредитной
организации ПАО Сбербанк за период 2014 – 2015 гг. свидетельствуют об
отсутствии негативных тенденций, способных повлиять на финансовую
устойчивость банка в перспективе. Надежности и текущему финансовому
состоянию банка можно поставить оценку «хорошо».
Однако в 2016 году можно наблюдать некоторые негативные тенденции,
способные повлиять на финансовую устойчивость банка в перспективе.
Надежности и текущему финансовому состоянию банка можно поставить
оценку «удовлетворительно».
Источник: https://baza.diplomsite.ru/previewfile/3274