Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "СБЕРБАНК РОССИИ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
45
Необходимо отметить, что ПАО Сбербанк – открытая рыночная
компания, акции которой свободно обращаются на Московской бирже, а также
на Лондонской, Франкфуртской биржах и внебиржевом рынке США в форме
АДР.
С момента акционирования Сбербанка в июне 1991 года среди
инвесторов (российских и иностранных физических и юридических лиц)
размещено 13 выпусков акций Сбербанка. Уставный капитал сформирован в
сумме 67,76 млрд рублей (Номинальная стоимость, скорректированная с
учетом инфляции 87,7 млрд рублей) и состоит из 21 586 948 000 обыкновенных
и 1 000 000 000 привилегированных акций номинальной стоимостью 3 рубля
каждая.
Основным акционером Сбербанка является Банк России, доля которого в
уставном капитале ПАО Сбербанк составляет 50 % плюс одна голосующая
акция, в голосующих акциях – 52,32 %.
По итогам 2016 года коэффициент достаточности основного капитала
составил 12,3 %. Коэффициент достаточности общего капитала на конец 2016
года составил 15,7 %, что заметно превышает минимальный уровень,
установленный Базельским комитетом (8 %). При этом в 2016 году
коэффициенты достаточности капитала продемонстрировали значительный
рост по сравнению с 2015 годом, который объясняется ростом собственных
средств Банка, а также снижением активов, взвешенных с учетом риска, в
основном из-за укрепления рубля и снижения кредитного портфеля.
Чистая прибыль Банка в 2015 году снизилась до 222,9 млрд рублей, что
на 23,2 % ниже показателя 2014 года (табл. 11). Чистые операционные доходы
до вычета резервов в 2015 году увеличились на 9,9 % – до 1 429,8 млрд рублей
– в основном за счет чистого комиссионного дохода от банковского бизнеса и
доходов от операций на финансовых рынках.
Операционные расходы в 2015 году замедлили темп роста относительно
прошлого года и увеличились на 10,3 % – до 623,4 млрд рублей, тогда как
уровень инфляции за тот же период составил 12,9 %. В 2015 году в целом по
46
Таблица 11
Агрегированный отчет о финансовых результатах ПАО
«Сбербанк России» за 2014 – 2016 гг., млрд. руб.
Банку расходы на создание резервов под обесценение долговых
финансовых активов увеличились до 475,2 млрд рублей против 361,4 млрд
рублей в 2014 году.
Основными причинами существенного роста расходов на резервирование
кредитного портфеля явились увеличение суммы резервов в рублевом
выражении по валютным кредитам даже при отсутствии признаков ухудшения
кредитного качества, формирование резервов по кредитам украинским
заемщикам вследствие ухудшения состояния экономики Украины и некоторое
ухудшение качества кредитного портфеля Группы вследствие рецессии в
российской экономике.
В 2016 году чистая прибыль Сбербанка России выросла до 541,9 млрд
рублей, что на 143,1 % выше показателя 2015 года. Операционные доходы до
вычета резервов в 2016 году увеличились на 18,7 % – до 1 697,5 млрд рублей –
Показатель
2014 г.
2015 г.
2016 г.
Отклонение
2016 г. от
2014 г.
Абс.,
Темп
роста,
%
(+, -)
Чистый процентный доход
1019,7
988,0
1362,8
343,1
133,65
Чистые процентные доходы
после резерва под обесце-
нение долговых финансовых
активов
658,3
512,8
1020,4
362,1
155,01
Чистый комиссионный доход
259,2
319,0
349,1
89,9
134,68
Чистые операционные дохо-
ды до резервов
1300,7
1429,8
1697,5
396,8
130,51
Операционные расходы
565,1
623,4
677,6
112,5
119,91
Расходы на создание резер-
вов под обесценивание
долговых финансовых акти-
вов
361,4
475,2
342,4
-19,0
94,74
Расходы от создания резер-
вов под обесценивание кре-
дитного портфеля
357,0
473,1
342,4
-14,6
95,91
Чистая прибыль
290,3
222,9
541,9
251,6
186,67
47
в основном за счет чистого процентного дохода и чистого комиссионного
дохода. В 2016 году расходы на создание резервов под обесценение долговых
финансовых активов снизились на 27,9 % – до 342,4 млрд рублей – против
475,2 млрд рублей в 2015 году. Операционные расходы в 2016 году замедлили
темп роста относительно прошлого года и увеличились на 8,7 % – до 677,6
млрд рублей. По состоянию на конец 2016 года Банк провел переоценку
офисной недвижимости, итоги которой оказали отрицательный эффект на
операционные доходы в размере 25 млрд рублей.
Чистые процентные доходы Банка увеличились за 2016 год на 37,9 % – до
1 362,8 млрд рублей. В основном данный рост обусловлен сокращением
процентных расходов на фоне снижения в 2016 году уровня процентных ставок
по привлеченным средствам. Процентные доходы выросли на 5,2 %, в
основном за счет роста объема работающих активов.
Процентные расходы снизились за 2016 год на 19,8 % по сравнению с
2015 годом и составили 1 036,2 млрд рублей. Данное снижение является
результатом оптимизации структуры обязательств в пользу более дешевых
ресурсов, а также нисходящей динамики стоимости привлеченных средств в
2016 году. Снижение процентных расходов произошло главным образом по
процентным расходам по средствам банков (на 81,5 %), в основном за счет
сокращения объемов привлечения данных средств, преимущественно от Банка
России. Также снижение процентных расходов зафиксировано по средствам
корпоративных клиентов (на 27,1 %), главным образом за счет влияния падения
процентных ставок по срочным депозитам. Основным компонентом
процентных расходов остаются процентные расходы по средствам частных
клиентов, которые являются ключевым источником финансирования Банка.
Доля данных расходов составила 57,9 % в общей сумме процентных расходов
по сравнению с 44,4 % на конец 2015 года, что подтверждает
перераспределение привлеченных средств в сторону более дешевых ресурсов.
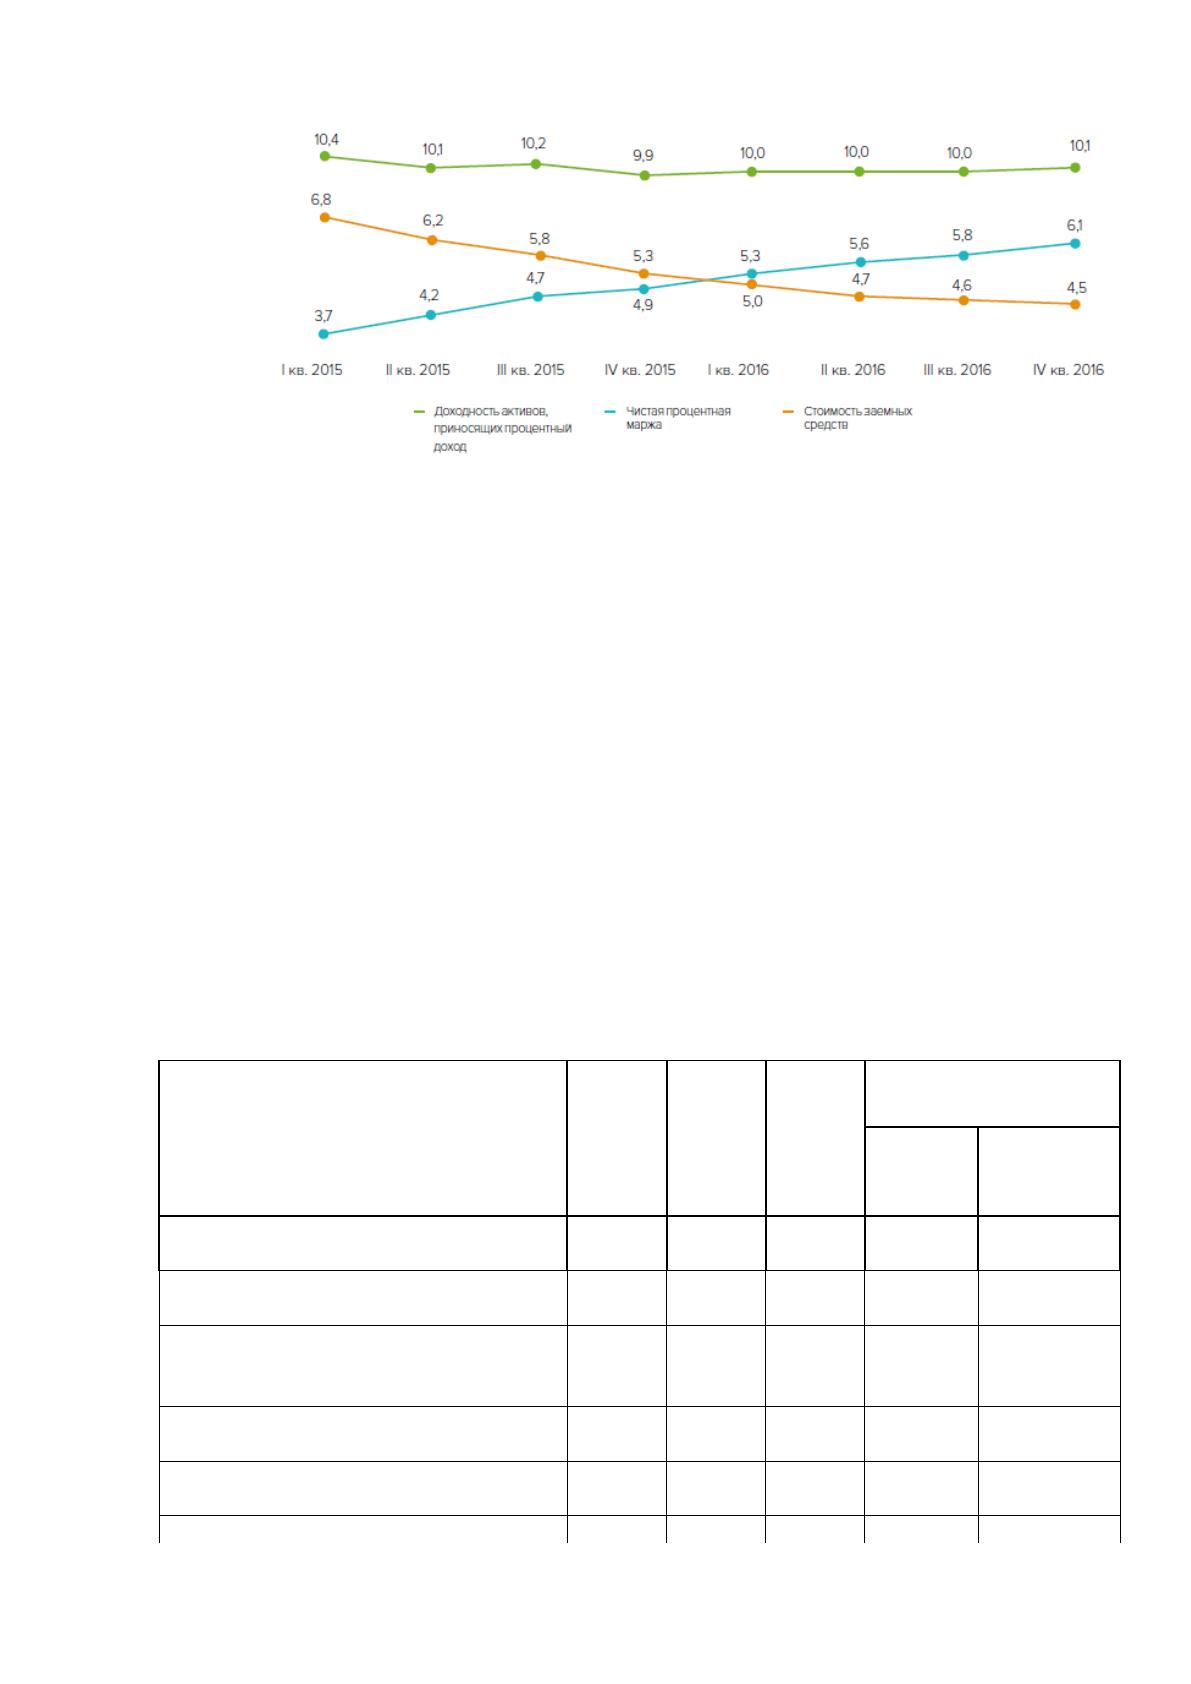
На рисунке 6 представлена доходность работающих активов и стоимость
платных пассивов.
48
Рисунок 6. Доходность работающих активов и стоимость
платных пассивов, %
Чистая процентная маржа росла последовательно в течение всего 2016
года с 4,9 % в четвертом квартале 2015 года до 6,1 % в четвертом квартале 2016
года. Рост маржи вызван прежде всего снижением стоимости фондирования
Группы, наблюдавшимся в 2016 году. При этом доходность активов,
приносящих процентный доход, выросла в 2016 году незначительно: на 0,2 п. п.
с 9,9% до 10,1%.
Чистый комиссионный доход Банка в 2015 году увеличился на 23,1 % –
до 319,0 млрд рублей (табл. 12).
Таблица 12
Комиссионные доходы и расходы ПАО «Сбербанк России» за
2014 – 2016 гг., млрд. руб.
Показатель
2014
г.
2015
г.
2016
г.
Отклонение
2016 г. от 2014 г.
Абс.,
Темп
роста, %
(+, -)
Расчетно-кассовое обслужи-
вание юридических лиц
165,2
205,0
248,7
83,5
150,54
Расчетно-кассовое обслужи-
вание физических лиц
68,9
89,8
101,7
32,8
147,61
Операции с иностранной ва-
лютой и драгоценными ме-
таллами
33,2
40,1
22,0
-11,2
66,27
Комиссии по документарным
операциям
18,6
23,1
25,7
7,1
138,17
Агентские комиссии получен-
ные
4,3
8,4
12,5
8,2
290,70
Инкассация
6,5
7,1
7,8
1,3
120,00
49
Основным драйвером роста чистых комиссионных доходов являлись
комиссионные доходы, полученные за расчетно-кассовое обслуживание
физических и юридических лиц. За год они увеличились на 25,9 % – до 294,8
млрд рублей. Также незначительный рост показали комиссионные доходы по
операциям с иностранной валютой и драгоценными металлами, комиссии по
документарным операциям и полученные агентские комиссии.
2016 году комиссионные доходы Банка увеличились на 13,6 % – до 436,3
млрд рублей. Чистый комиссионный доход увеличился на 9,4 % – до 349,1 млрд
рублей. Основным драйвером роста комиссионных доходов являлись
комиссионные доходы, полученные за расчетно-кассовое обслуживание
частных и корпоративных клиентов. За год они увеличились на 18,9 % – до
350,4 млрд рублей. Доля данных доходов в комиссионных доходах Банка
составила 80,3 %. Также рост показали комиссионные доходы по
документарным операциям и полученные агентские комиссии.
Прочие операционные доходы, которые включают в себя чистые
доходы/(убытки) от операций с ценными бумагами, производными
финансовыми инструментами, иностранной валютой, а также чистые доходы
/расходы от страховой деятельности и деятельности пенсионного фонда
составили в 2015 году 122,8 млрд рублей, в 2014 году прочие операционные
доходы составили 21,8 млрд рублей. Рост прочих операционных доходов
преимущественно обусловлен ростом доходов от операций с ценными
Продолжение Таблицы 12
Комиссионный доход от
клиентских операций на фи-
нансовых рынках и инвести-
ционно-банковских операций
4,6
5,0
5,6
1
121,74
Прочее
5,1
5,6
12,3
7,2
241,18
Комиссионные расходы по
расчетным операциям
43,3
60,2
80,9
37,6
186,84
Прочие комиссионные
расходы
3,9
4,9
6,3
2,4
161,54
Чистые комиссионные
доходы
259,2
319,0
349,1
89,9
134,68
Источник: https://baza.diplomsite.ru/previewfile/3274