Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "СБЕРБАНК РОССИИ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
бумагами и операций с иностранной валютой и валютными производными
инструментами.
В 2016 году прочие чистые операционные расходы составили в 2016 году
14,4 млрд рублей. Прочие чистые операционные расходы включают
отрицательный эффект переоценки офисной недвижимости на 25 млрд рублей,
без учета которого прочие чистые операционные доходы составили бы 10,6
млрд рублей. Также на падение прочих операционных доходов повлияло
снижение доходов от операций с валютными и валютно-процентными
производными финансовыми инструментами в 2016 году.
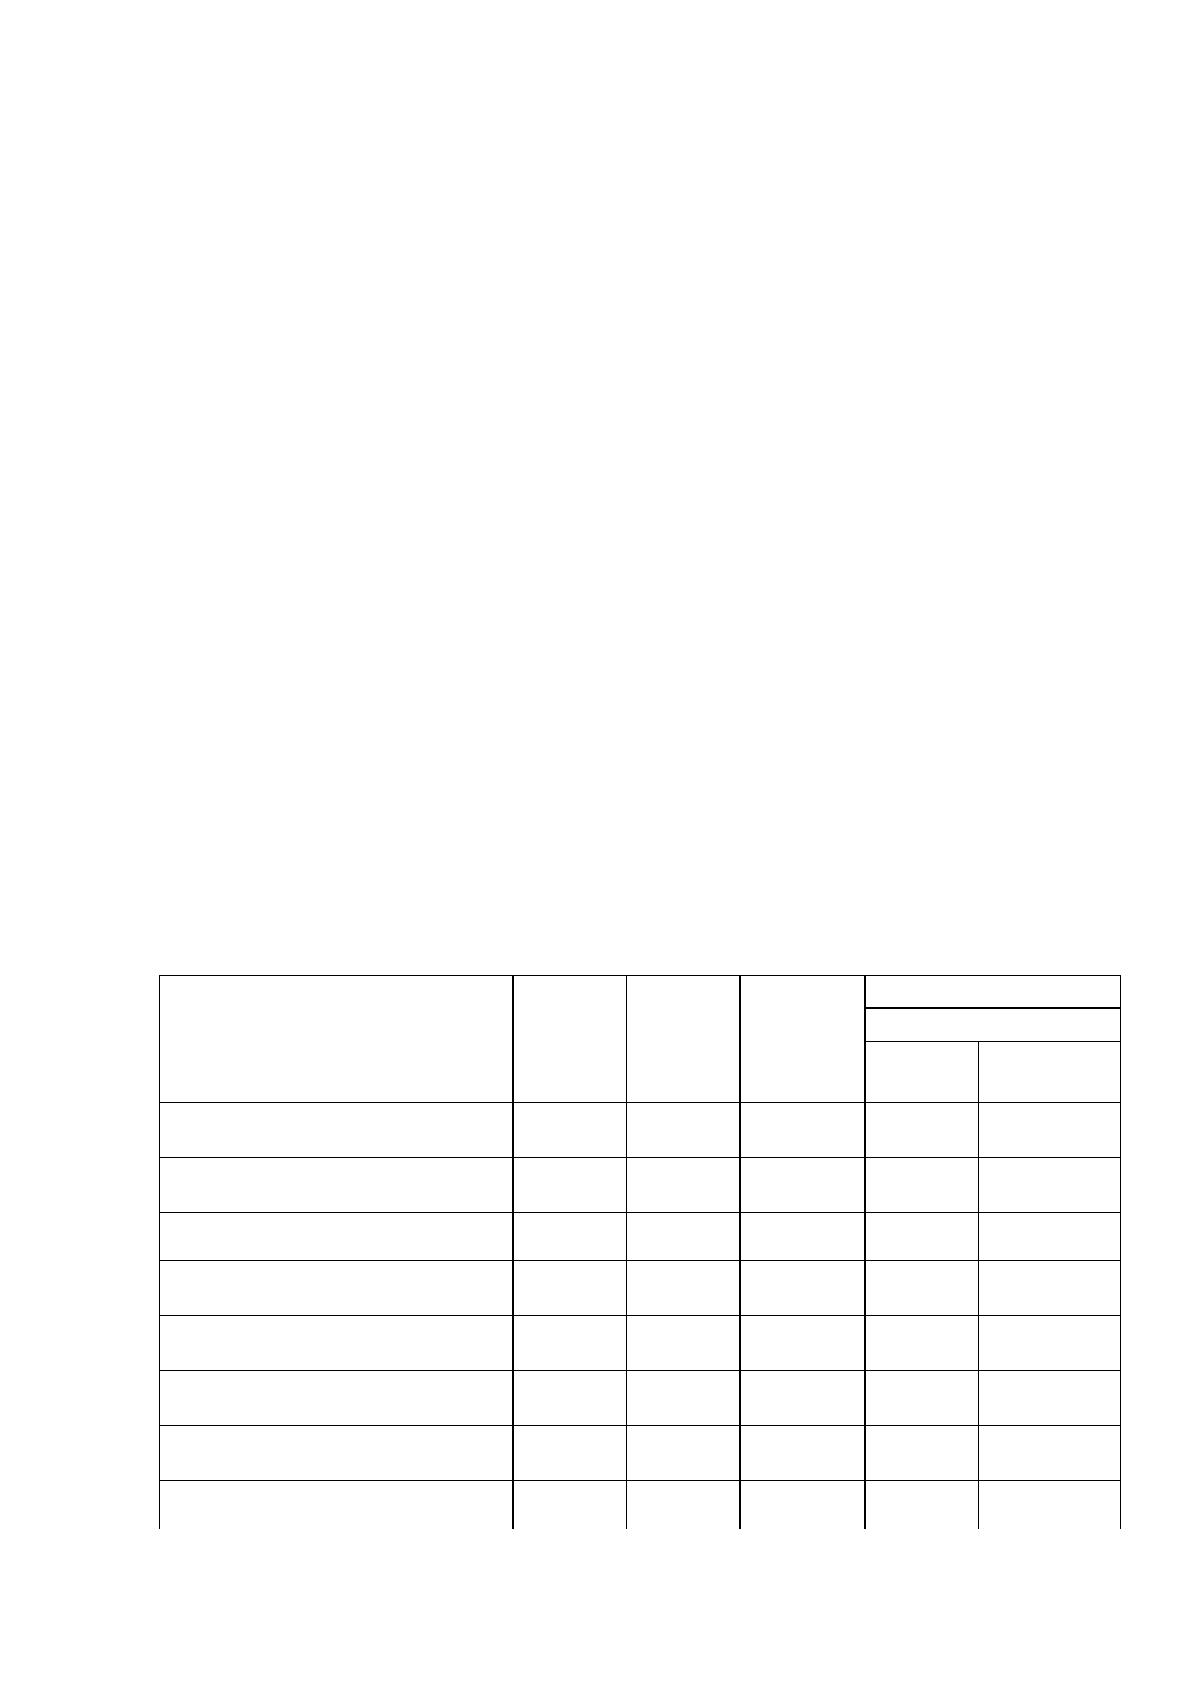
В 2015 году рост операционных расходов Банка составил 10,3 %.
Наиболее существенный прирост в абсолютном выражении
продемонстрировали расходы на содержание персонала (27,2 млрд рублей),
являющиеся основным компонентом операционных расходов (табл. 13). При
этом отношение операционных расходов к операционным доходам до вычета
резервов под обесценение за 2015 год практически не изменилось: рост
составил 0,2 п. п. – до 43,6 % по итогам 2015 года.
Таблица 13
Операционные расходы ПАО «Сбербанк России» за 2014 –
2016 гг., млн. руб.
Показатель
2014 г.
2015 г.
2016 г.
Отклонение
2016 г. от 2014 г.
Абс.,
Темп
роста, %
(+, -)
Расходы на содержание
персонала
318,8
346,0
384,3
65,5
120,55
Административно-
хозяйственные расходы
71,6
78,2
82,2
10,6
114,80
Амортизация
73,7
80,8
83,0
9,3
112,62
Налоги, за исключением
налога на прибыль
29,7
36,0
34,1
4,4
114,81
Расходы по
операционной аренде
22,9
28,1
33,1
10,2
144,54
Расходы на
информационные услуги
18,8
27,1
29,4
10,6
156,38
Расходы на консалтинг и
аудит
11,2
10,5
12,1
0,9
108,04
Реклама и маркетинг
9,6
7,3
8,7
-0,9
90,63
51
В 2016 году рост операционных расходов Банка составил 8,7 %. Наиболее
существенный прирост продемонстрировали расходы на содержание персонала
(11,1 %), являющиеся основным компонентом операционных расходов.
Преимущественно данный рост связан с индексацией заработной платы
персонала. Также в 2016 году показали рост расходы на рекламу и маркетинг
(на 19,2 %) и расходы по операционной аренде (на 17,8 %). При этом
отношение операционных расходов к операционным доходам до вычета
резервов под обесценение за 2016 год значительно улучшилось: с 43,7 % по
итогам 2015 года до 39,7 % по итогам 2016 года (на 4,0 п. п.).
2.3. Оценка финансового состояния банка
Согласно описанной методологии оценки финансового состояния
кредитной организации дадим оценку финансовой устойчивости ПАО
Сбербанк.
Для начала проведем анализ ликвидности ПАО Сбербанк.
Ликвидными активами банка являются те средства банка, которые можно
достаточно быстро превратить в денежные средства, чтобы возвратить их
клиентам-вкладчикам. Для оценки ликвидности, рассмотрим период примерно
в 30 дней, в течение которых банк будет в состоянии (или не в состоянии)
выполнить часть взятых на себя финансовых обязательств (т.к. все
обязательства вернуть в течение 30 дней не может ни один банк). Эта «часть»
называется «предполагаемым оттоком средств». Ликвидность можно считать
важной составляющей понятия надежности банка.
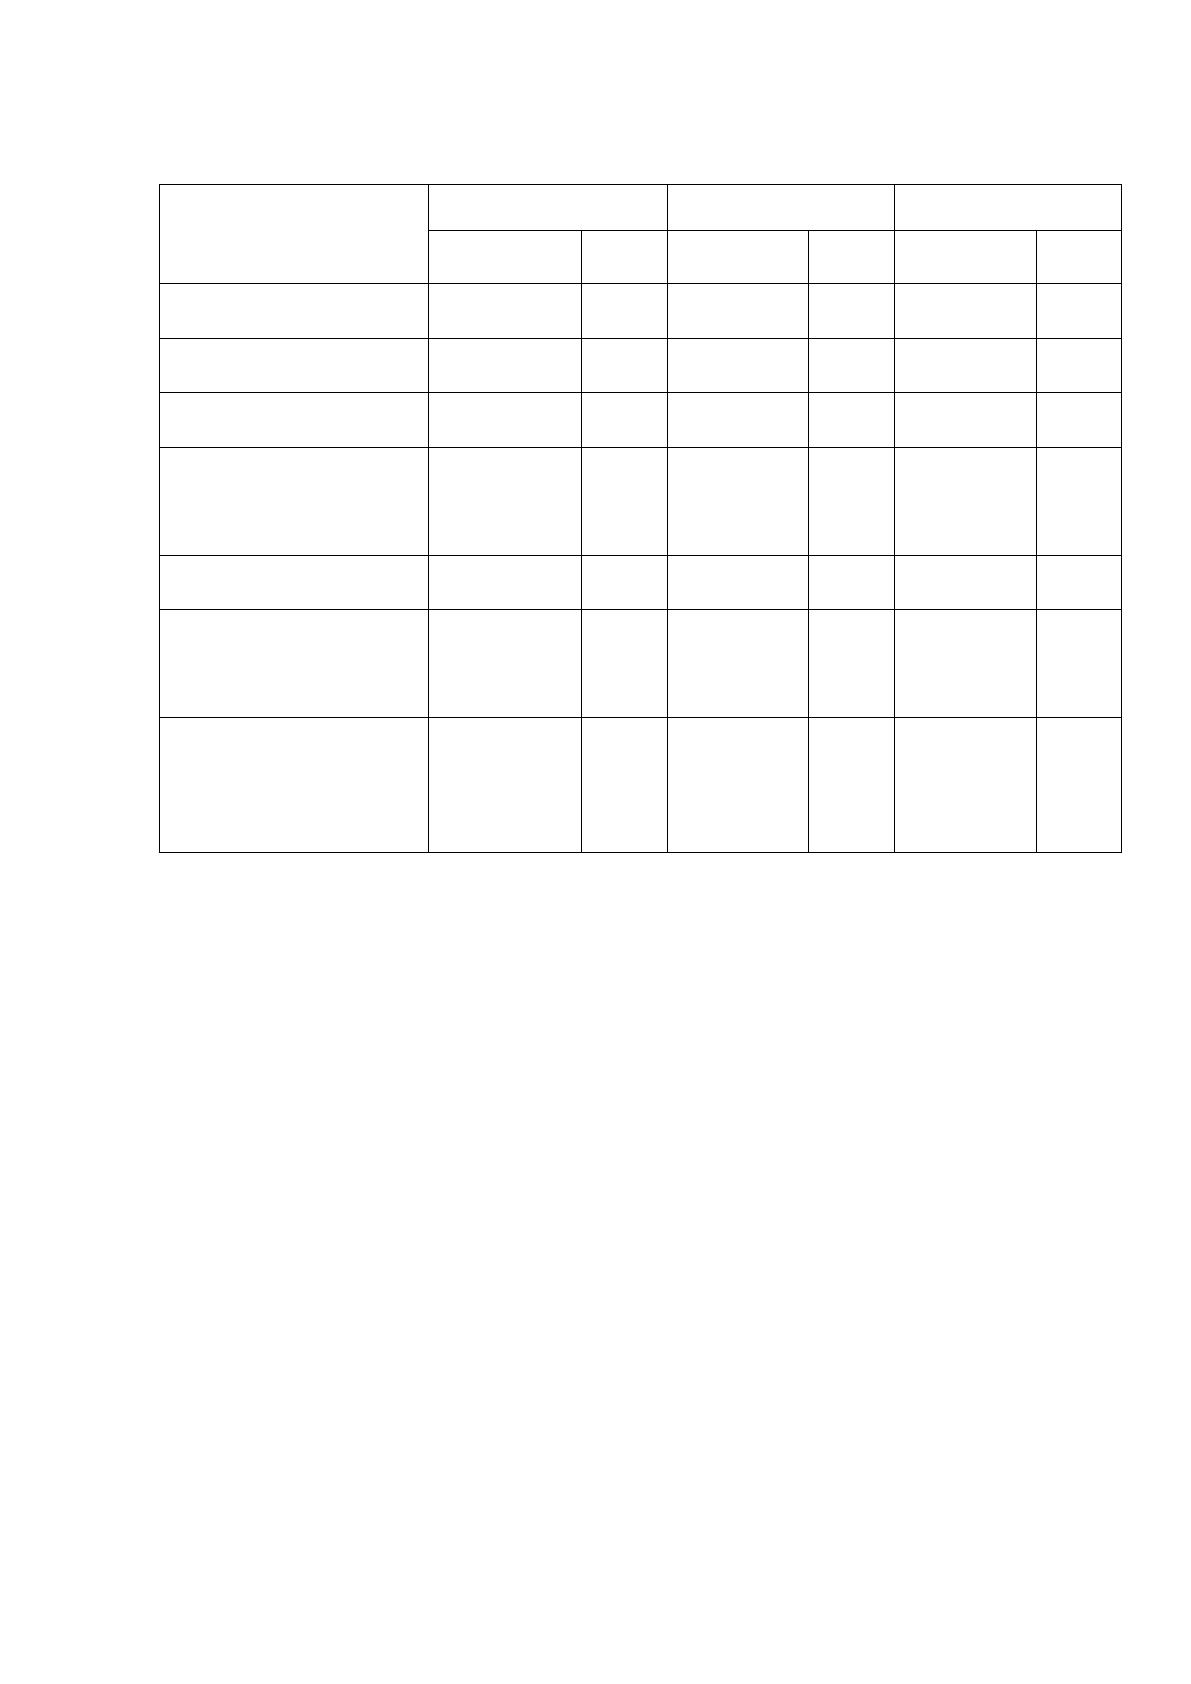
Кратко структуру высоколиквидных активов представим в виде таблицы
14.
Продолжение Таблицы 13
Прочее
8,8
9,4
10,7
1,9
121,59
Итого операционных
расходов
565,1
623,4
677,6
112,5
119,91
52
Таблица 14
Структура высоколиквиднвх активов ПАО Сбербанк
Показатель
На 01.01.15
На 01.01.16
На 01.01.17
млн. руб.
%
млн. руб.
%
млн. руб.
%
Средства в кассе
1138236
42,93
625858
17,74
500200
14,65
Стредства на сче-
тах в Банке России
227153
8,57
468322
13,28
812448
23,79
Корсчета НОСТРО
в банках (чистых)
380176
14,34
411753
11,67
362711
10,62
Межбанковские
кредиты, размеще-
нные на срок до
30 дней
353741
13,34
799323
22,66
674984
19,76
Высоколиквидных
ценных бумаг РФ
527271
19,89
1037989
29,43
1049987
30,74
Высоколиквидных
ценных бумаг
банков и
государств
28925
1,09
216834
6,15
17605
0,52
Всего высоколик-
видных активов
(на основе
Указания № 3269-
У от 31.05.2014)
2651164
100
3527554
100
3415294
100
Из таблицы ликвидных активов мы видим, что в 2015 году незначительно
изменились суммы корсчетов НОСТРО в банках (чистых), сильно увеличились
суммы средств на счетах в Банке России, межбанковских кредитов,
размещенных на срок до 30 дней, высоколиквидных ценных бумаг РФ,
высоколиквидных ценных бумаг банков и государств, сильно уменьшились
суммы средств в кассе, при этом объем высоколиквидных активов с учетом
дисконтов и корректировок (на основе Указания №3269-У от 31.05.2014) вырос
за год с 2651,16 до 3527,55 млрд.руб.
В 2016 году незначительно изменились суммы корсчетов НОСТРО в
банках (чистых), межбанковских кредитов, размещенных на срок до 30 дней,
высоколиквидных ценных бумаг РФ, сильно увеличились суммы средств на
счетах в Банке России, уменьшились суммы средств в кассе, сильно
уменьшились суммы высоколиквидных ценных бумаг банков и государств, при
53
этом объем высоколиквидных активов с учетом дисконтов и корректировок
уменьшился за год с 3527,55 до 3415,29 млрд.руб..
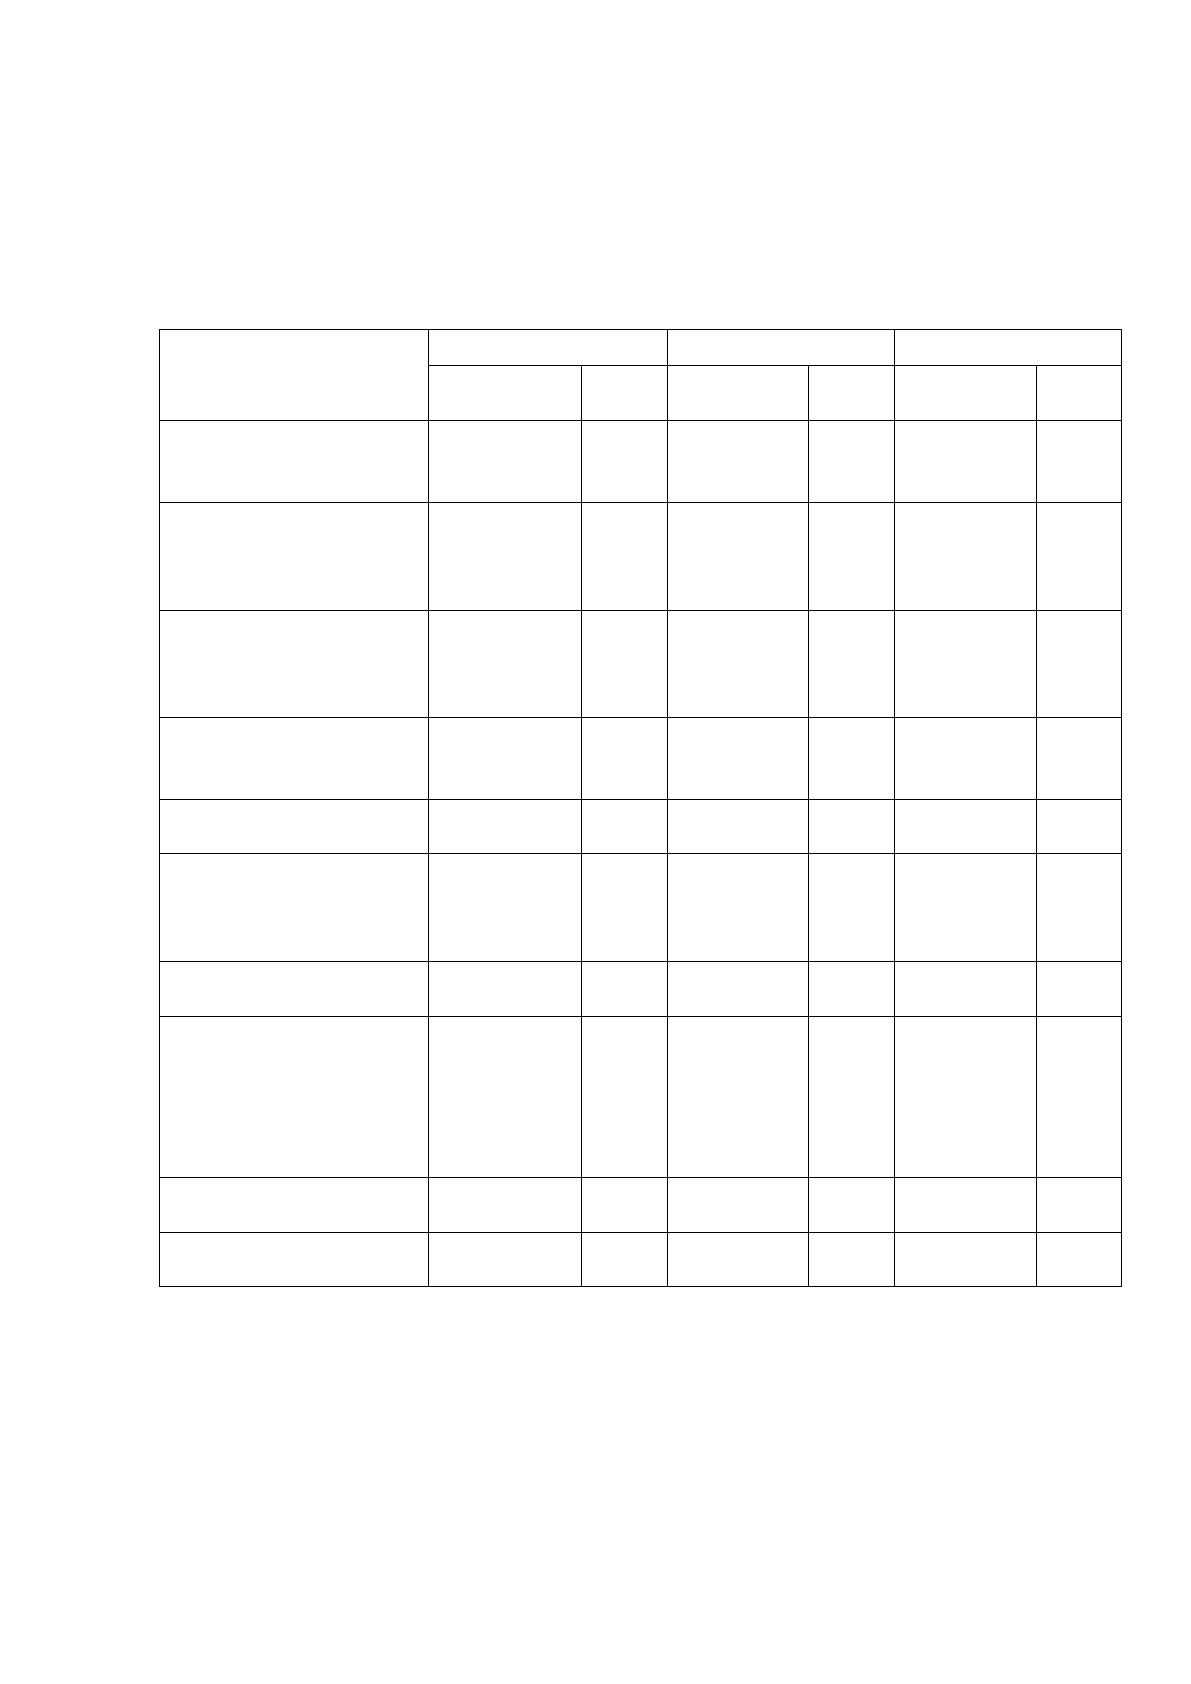
Структура текущих обязательств приведена в следующей таблице 15.
Таблица 15
Структура текущих обязательств ПАО Сбербанк
Показатель
На 01.01.15
На 01.01.16
На 01.01.17
млн. руб.
%
млн. руб.
%
млн. руб.
%
Вклады физ.лиц со
сроком свыше
года
4256371
33,89
3203154
20,43
3900039
25,39
Остальные вклады
физ. лиц (в т.ч.
ИП) сроком до 1
года
3747635
29,84
7130666
45,48
7121952
46,36
Депозиты и про-
чие средства юр.
лиц сроком до 1
года
3808507
30,32
4289983
27,36
3515720
22,88
-в т.ч. текущих
средств юр.лиц
(без ИП)
1828403
14,56
2479453
15,82
2389116
15,55
Корсчетов ЛОРО
банков
142485
1,13
141206
0,90
157538
1,03
Межбанковских
кредитов, полу-
ченных на срок до
30 дней
192250
1,53
214956
1,37
108729
0,71
Собственные цен-
ные бумаги
203252
1,62
444480
2,84
301091
1,96
Обязательства по
уплате процентов,
просрочка, кре-
диторская и про-
чая задолжен-
ность
208998
1,62
252840
1,61
257713
1,68
Ожидаемый отток
денежных средств
2857971
22,76
3642701
23,24
3138556
20,43
Всего текущих
обязательств
12559499
100
15677287
100
15362783
100
За 2015 год с ресурсной базой произошло то, что незначительно
изменились суммы депозитов и прочих средств юр.лиц (сроком до 1 года),
корсчетов ЛОРО банков, межбанковских кредитов, полученных на срок до 30
дней, увеличились суммы в т.ч. текущих средств юр.лиц (без ИП),
54
обязательств по уплате процентов, просрочка, кредиторская и прочая
задолженность, сильно увеличились суммы остальных вкладов физ.лиц (в т.ч.
ИП) (сроком до 1 года), собственных ценных бумаг, уменьшились суммы
вкладов физ.лиц со сроком свыше года, при этом ожидаемый отток денежных
средств увеличился за год с 2857,97 до 3642,70 млрд.руб.
В 2016 году незначительно изменились суммы остальных вкладов физ
.лиц (в т.ч. ИП) (сроком до 1 года), в т.ч. текущих средств юр.лиц (без ИП),
корсчетов ЛОРО банков, обязательств по уплате процентов, просрочка,
кредиторская и прочая задолженность, увеличились суммы вкладов физ.лиц со
сроком свыше года, уменьшились суммы депозитов и прочих средств юр.лиц
(сроком до 1 года), собственных ценных бумаг, сильно уменьшились суммы
межбанковских кредитов, полученных на срок до 30 дней, при этом ожидаемый
отток денежных средств уменьшился за год с 3642,70 до 3138,56 млрд.руб.
В 2015 году соотношение высоколиквидных активов (средств, которые
легко доступны для банка в течение ближайшего месяца) и предполагаемого
оттока текущих обязательств дает нам значение 96,84%, что означает
недостаточный запас прочности для преодоления возможного оттока клиентов,
однако банк является крупным и такой значительный отток маловероятен.
В 2016 году соотношение высоколиквидных активов и предполагаемого
оттока текущих обязательств уже дает нам значение 108,82%, что говорит
хорошем запасе прочности для преодоления возможного оттока средств
клиентов банка.
В дополнение с этим важны для рассмотрения нормативы мгновенной
(Н2) и текущей (Н3) ликвидности, минимальные значения которых
установлены в 15% и 50% соответственно. Тут мы видим, что нормативы Н2 и
Н3 сейчас на достаточном уровне (рис. 7).
Прибыльность активов и капитала в анализируемом периоде имеют
неустойчивую тенденцию.
Источник: https://baza.diplomsite.ru/previewfile/3274