Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "СБЕРБАНК РОССИИ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
15
отчетного месяца на 10% и более, просрочка задолженности перед вкладчиками
и кредиторами на срок пяти и более дней, системного нарушения
законодательства о предотвращении и противодействии отмыванию доходов,
полученных преступным путем, нарушение порядка представления или
обнародования финансовой отчетности, или представление недостоверной
отчетности, что привело к искажению показателей финансового состояния,
систематического нарушение адекватности или эффективности
функционирования системы управления рисками, что ставит под угрозу
интересы вкладчиков и кредиторов банка
13
.
Если в течение 180 дней со дня признания банка проблемным меры по его
финансовому оздоровлению не принесут положительных результатов и его
финансовые показатели не будут приведены к требованиям законодательства,
то банк будет отнесено к категории неплатежеспособных, что является
основанием для отзыва банковской лицензии
14
.
Кроме того, банк становится неплатежеспособным в случае уменьшения
до одной трети от установленного минимального уровня регулятивного
капитала и нормативов капитала, а также невыполнение в течение десяти
рабочих дней подряд 10% и больше обязательств перед вкладчиками и
кредиторами.
Выявить недостатки в деятельности банка, которые в дальнейшем могут
привести к ухудшению его финансового состояния, а в худшем из сценариев – к
неплатежеспособности, можно только с помощью комплексной и
систематической оценки финансового состояния, которая сегодня имеет особо
важное значение.
13
Методологические аспекты обеспечения финансовой устойчивости российских коммерческих банков в
современных условиях : монография / Ю. М. Склярова, И. Ю. Скляров, М. А. Воронин и др. ; под общ. ред. Ю.
М. Скляровой. – Ставрополь : АГРУС Ставропольского гос. аграрного ун-та, 2014. – С.39
14
Анализ банковской деятельности [Текст]: учебник под общ. ред. д-ра экон. наук,проф. А.М. Герасимовича. –
М.: Финансы, 2010. – С.106
16
1.2. Анализ методик оценки финансового состояния банка
В современных экономических условиях наиболее распространенными
инструментами финансовой оценки состояния банка является рейтинговая
модель и коэффициентный анализ.
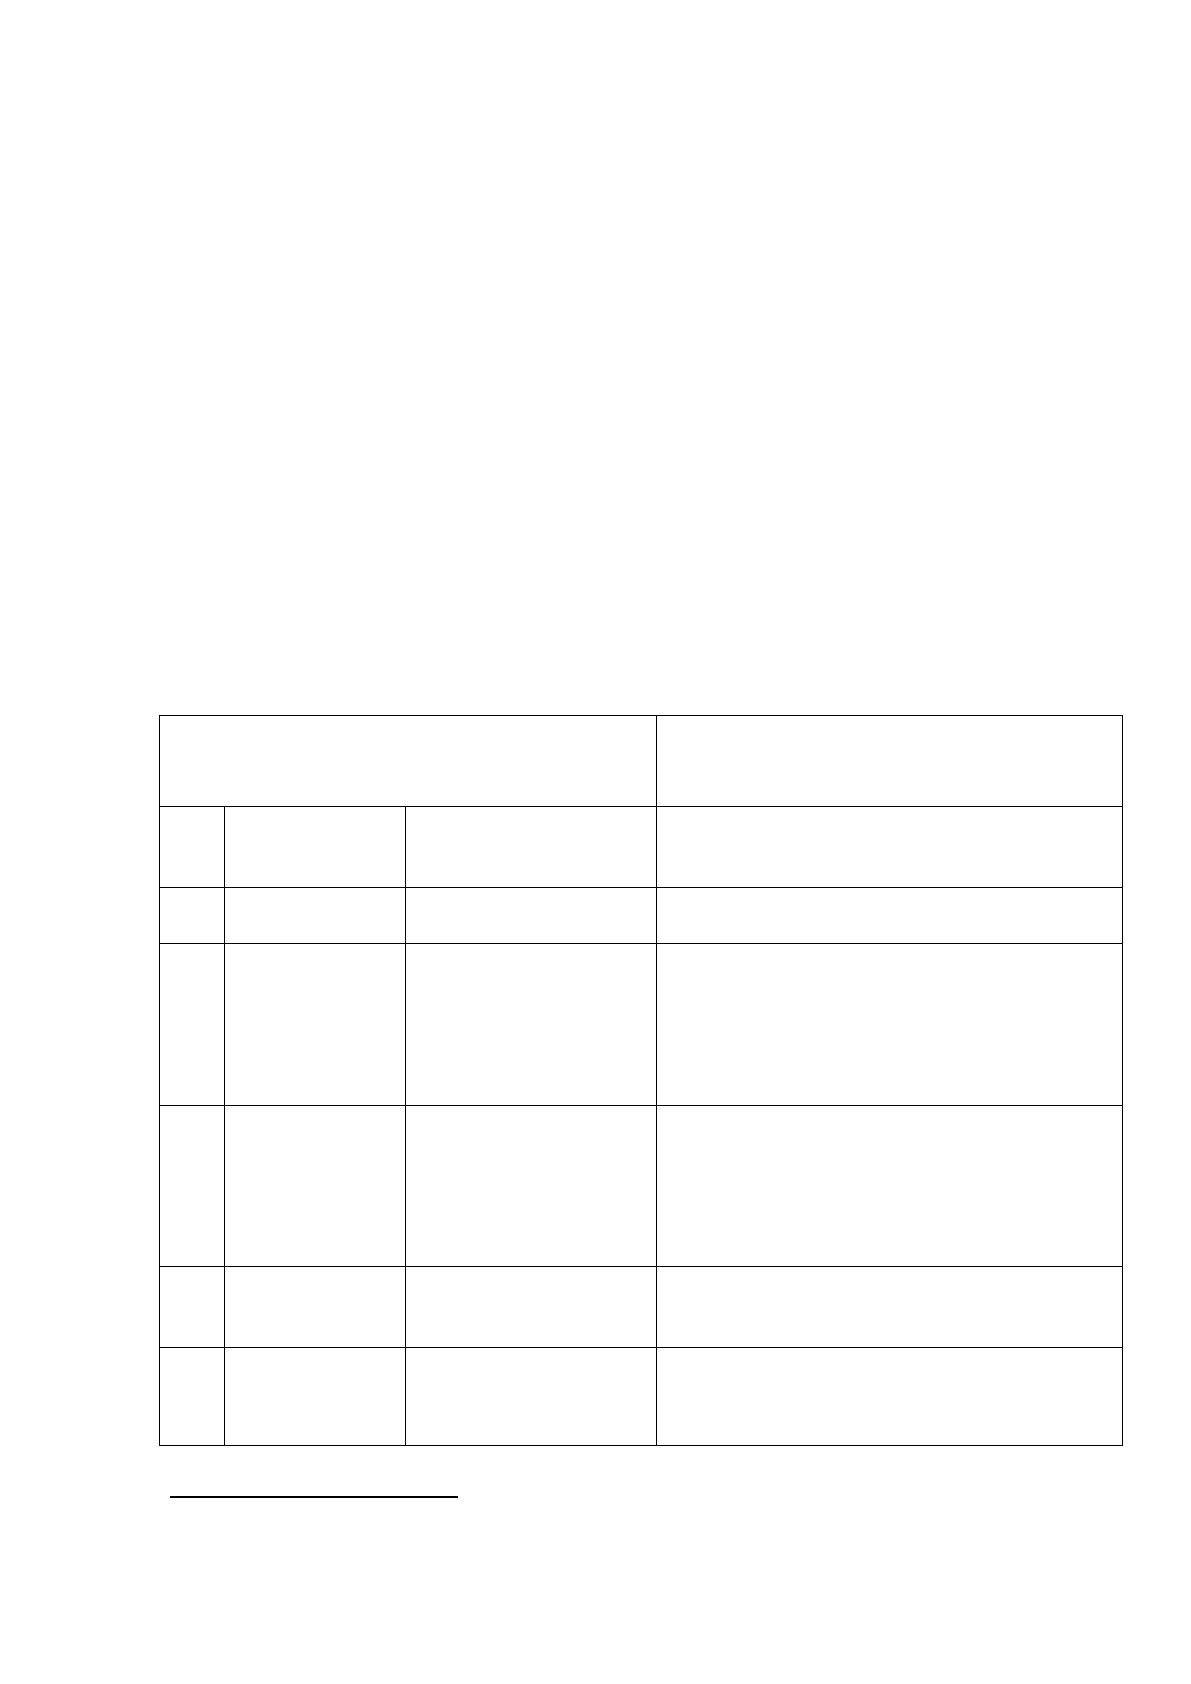
Распространенной рейтинговой модели, используемые в отечественной
банковской практике, можно отнести американскую систему CAMELS,
сущность которой заключается в определении общего состояния банка на
основе единых критериев, охватывающих всю его деятельность
15
. Такая
система помогает определять банки, финансовое состояние, операции или
менеджмент которых имеют недостатки, которые способны привести к
банкротству (табл. 2).
Таблица 2
Параметры системы CAMELS
Название параметра
Характеристика параметра
С
Capital
adequacy
Достаточность
капитала
определяет достаточность капитала
для покрытия рискованных открытых
позиций
А
Asset
quality
Качество активов
определяет степень рискованности
активов банка
М
Management
Менеджмент
оценивает качество банковского
менеджмента
основе оценки всей финансовой
отчетности и
определение результатов
деятельности
Е
Earnings
Поступления
определяет достаточность доходов
для
будущего роста банка и
формирования
резервов для покрытия ожидаемых
рисков
L
Liquidity
Ликвидность
определяет степень способности
банка
выполнять свои обязательства
S
Sensitivity
to
market risk
Чувствительность
к рыночному
риску
оценивает влияние рыночного риска
на
доходность и капитал банка
15
Щербакова Г. В. Анализ и оценка банковской деятельности (на основе отчетности, составляемой по
российским и международным стандартам) / Г. Н. Щербакова. – М. : Вершина, 2013. – С. 215
17
Параметры системы CAMELS оцениваются по пятибалльной шкале, где
«1» является наивысшей оценкой, а «5» - самой низкой. На основании оценок
всех параметров по пятибалльной шкале составляется сводный рейтинг
16
.
Преимуществами рейтинговой системы CAMELS является наглядность
результатов исследования, ведь из совокупности большого количества
информации можно получить один показатель, который может использоваться
для дальнейшего принятия решения. Кроме этого, эти рейтинги позволяют
комплексно охватить все аспекты деятельности банковского учреждения.
К главным недостаткам CAMELS можно отнести субъективность
процесса, а также отсутствие анализа операционных и функциональных рисков
банка.
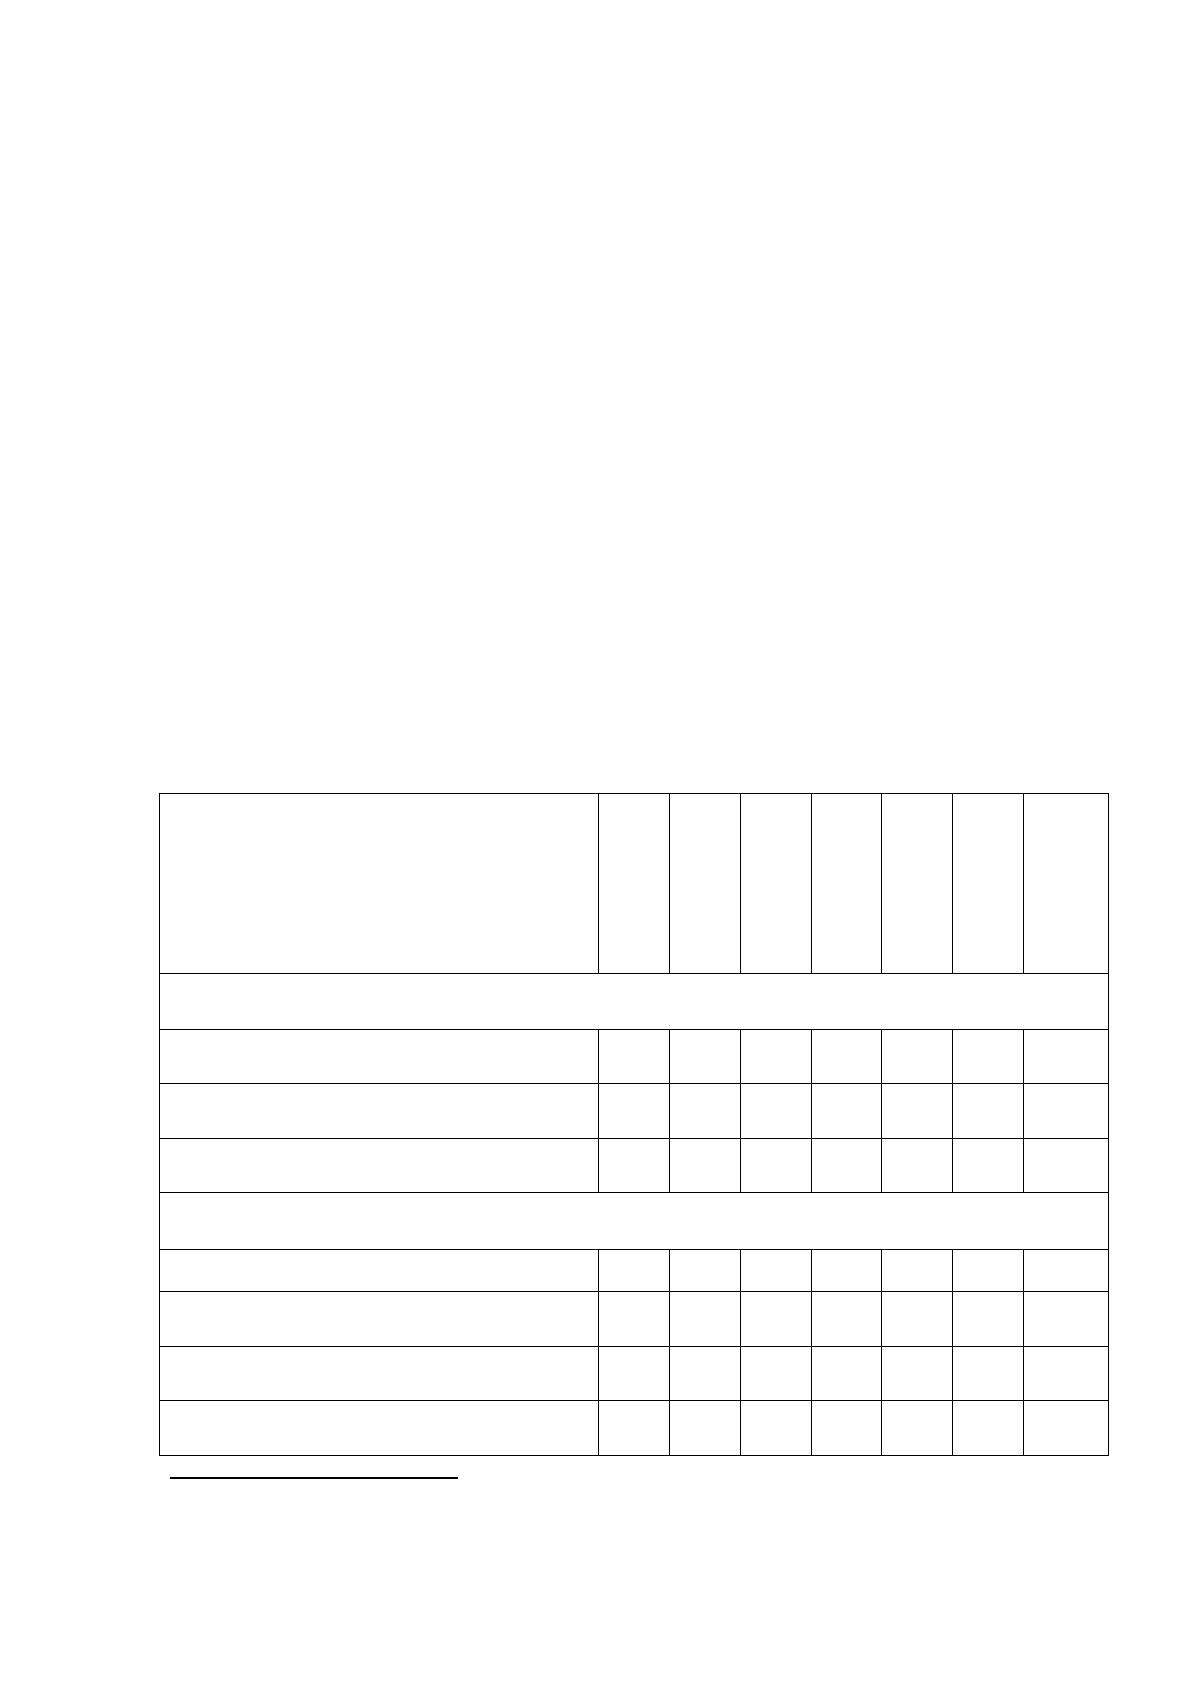
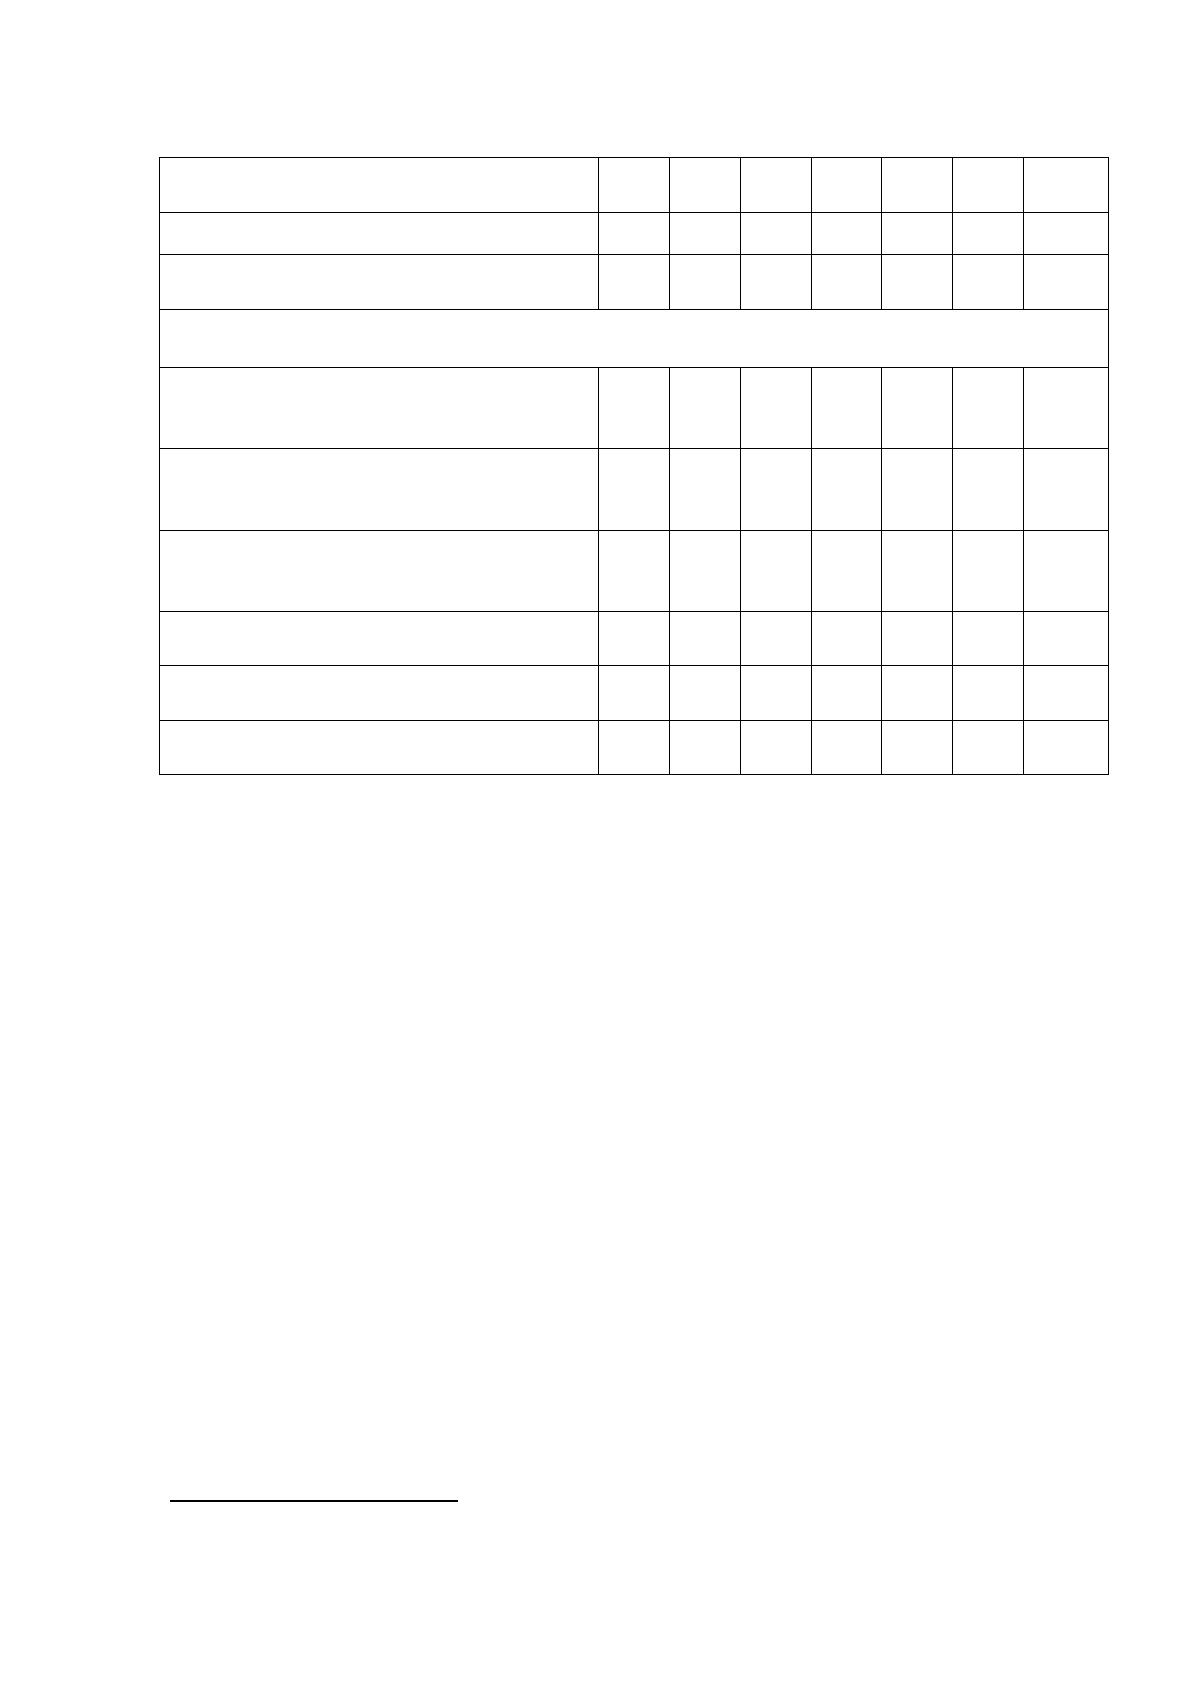
Рейтинговую модель можно дополнить коэффициентный анализ (табл..3).
Таблица 3
Коэффициентный анализ финансового состояния кредитной
организации
Показатели
О.Крухмаль
А.Г.
Герасимови
ч
М.Кизим
Л.
Примостка
Р. Шилео
В. Иванов
В. Грушко
1. Коэффициенты ликвидности
Коэффициент мгновенной
ликвидности
+
+
+
+
Коэффициент текущей
ликвидности
+
+
+
+
Коэффициент общей
ликвидности обязательств
+
+
+
2. Коэффициенты достаточности капитала
Коэффициент надежности
+
+
+
+
+
Коэффициент финансового
рычага
+
+
+
Коэффициент достаточности
капитала
+
+
+
+
Коэффициент защищенности
собственного капитала
+
+
16
Сидоренков М. А. Банковские рейтинги [Электронный ресурс]. – Режим доступа:
http://www.cfin.ru/finanalysis/banks/bank_ratings.shtml#42
18
Продолжение таблицы 3
Коэффициент мультипликатора
капитала
+
+
Коэффициент независимости
+
+
Коэффициент активности
привлечения заемных средств
+
+
+
3. Коэффициенты деловой активности
Коэффициент активности
привлечения межбанковских
кредитов
+
+
+
Коэффициент активности
привлечения срочных
депозитов
+
+
Коэффициент активности
использо-вания привлеченных
средств в кредиты
+
+
+
+
Коэффициент банковской
активности
+
+
Коэффициент кредитов в
доходных активах
+
Коэффициент проблемных
кредитов
+
+
Главным недостатком коэффициентного анализа является то, что
отдельный финансовый коэффициент определяет только одно определенное
направление деятельности банка. Поэтому для эффективного финансового
анализа банковской деятельности необходимо использовать большое
количество разнообразных коэффициентов.
Например, в модели В. Кромонова для расчета общего показателя оценки
финансовой деятельности банка используются следующие коэффициенты
(Табл. 4)
17
.
17
Сорокина И., Методические подходы к оценке надежности и устойчивости банка. Отечественные методики
оценки надежности банков [Электронный ресурс]. – Режим доступа: http://bankir.ru/technology/article/4527895
19
Таблица 4
Коэффициенты модели В. Кромонова
Коэффициент
Порядок расчета
Характеристика
Генеральный
коэффициент
надежности
(К1)
равен отношению
собственного капитала к
сумме работающих
(рискованных) активов
определяет, насколько
рискованные вложения банка
в работающие активы
защищены собственным
капиталом банка
Коэффициент
мгновенной
ликвидности
(К2)
рассчитывается как
соотношение ликвидных
активов и обязательств «до
востребования»
показывает, как использует
банк клиентские деньги в
качестве собственных
кредитных ресурсов
Кросс
коэффициент
(К3)
равен отношению
совокупных обязательств
банка к объему выданных
кредитов
демонстрирует, какую степень
риска допускает банк при
использовании привлеченных
средств
Генеральный
коэффициент
ликвидности
(К4)
равен отношению
ликвидных активов и
защищенного капитала к
суммарным обязательств
банка
характеризует способность
банка, в случае невозврата
предоставленных займов,
удовлетворить требования
кредиторов в кратчайшие
сроки
Коэффициент
защищенности
капитала (К5)
равен отношению
защищенного капитала
банка к собственному
капиталу
отражает, насколько банк
учитывает инфляционные
процессы, а также часть
активов, вложенные в
недвижимость и оборудования
Коэффициент
фондовой
капитализации
прибыли (К6)
равен соотношению
собственного капитала и
размера уставного капитала
Характеризует способность
банка наращивать
собственный капитал за счет
прибыли
Общий показатель финансового состояния банка определяется по
формуле (1.1)
18
:
N = 45 х K1 + 20 х K2 + 10 х К3 + 15 х К4 + 5 х К5 + 5х К6. (1.1)
По методике В. Кромонова, банк имеет высокий уровень финансового
состояния в случае, если:
- размеры работающих активов равны размеру собственного капитала;
18
Сорокина И., Методические подходы к оценке надежности и устойчивости банка. Отечественные методики
оценки надежности банков [Электронный ресурс]. – Режим доступа: http://bankir.ru/technology/article/4527895
Источник: https://baza.diplomsite.ru/previewfile/3274