Дипломная работа: Анализ и оценка финансового состояния банка на примере ПАО "СБЕРБАНК РОССИИ"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
20
- ликвидные активы равны обязательствам «до востребования»;
- суммарные обязательства в три раза превышают работающие активы;
- средства, находящиеся в виде «защищенного капитала» и ликвидных
активов, равны суммарным обязательствам банка;
- «защищенный капитал» полностью соответствует собственному
капиталу;
- собственный капитал превышает уставный капитал в три раза.
На наш взгляд, основным методологическим недостатком модели В.
Кромонова является недостаточное внимание к проблеме оценки качества
активов банка.
Данный вопрос частично решается с помощью методики И. Горячек,
который предлагает рассчитывать интегральную оценку финансового
состояния банка с помощью одиннадцати экономических показателей по
четырем группам: «Эффективность», «Платежеспособность», «Качество
кредитного портфеля», «Динамика и структура»
19
.
Несмотря на обилие подходов к оценке финансового состояния
кредитной организации, каждая кредитная организация, главным образом,
должна соблюдать требования, выдвигаемые к нему Центральным банком
Российской Федерации. В связи с вышесказанным, будет целесообразно
рассмотреть методику по оценке финансового состояния коммерческого банка,
предложенную ЦБ РФ. Данная методика изложена в Указании Банка России от
03.04.2017 N 4336-У «Об оценке экономического положения банков»
20
.
Согласно данному Указанию, экономическое положение банков
определяется на основе анализа таких факторов, как капитал; активы;
ликвидность; соблюдение обязательных нормативов и лимитов, установленных
Банком России; качество управления; прозрачность структуры собственности.
19
Сорокина И., Методические подходы к оценке надежности и устойчивости банка. Отечественные методики
оценки надежности банков [Электронный ресурс]. – Режим доступа: http://bankir.ru/technology/article/4527895
20
Указание Банка России от 03.04.2017 N 4336-У «Об оценке экономического положения банков»
[Электронный ресурс]. – Режим доступа: http://www.consultant.ru
21
Система показателей, используемых в рамках данной методики,
сгруппирована в аналитические пакеты по следующим направлениям анализа:
- структурный анализ балансового отчета;
- структурный анализ отчета о прибылях и убытках;
- коммерческая эффективность (рентабельность) деятельности банка и его
отдельных операций;
- анализ достаточности капитала;
- анализ кредитного риска;
- анализ рыночного риска;
- анализ риска ликвидности.
Каждый аналитический пакет содержит таблицы аналитических
показателей, позволяющих выявить тенденции и сделать выводы по
соответствующему направлению анализа, а также графики, характеризующие
динамику показателей, и диаграммы, отражающие структурные
характеристики. Анализ банка предполагает также определение соответствия
работы конкретного банка установленным нормам, а также тенденциям
однородной группы банков (особенно при оценке рентабельности работы,
структуры балансового отчета и достаточности капитала)
21
.
Особого внимания заслуживает утверждение, что необходимым условием
принятия обоснованных управленческих решений является эффективное
информационное обеспечение, которое занимает важное место в системе
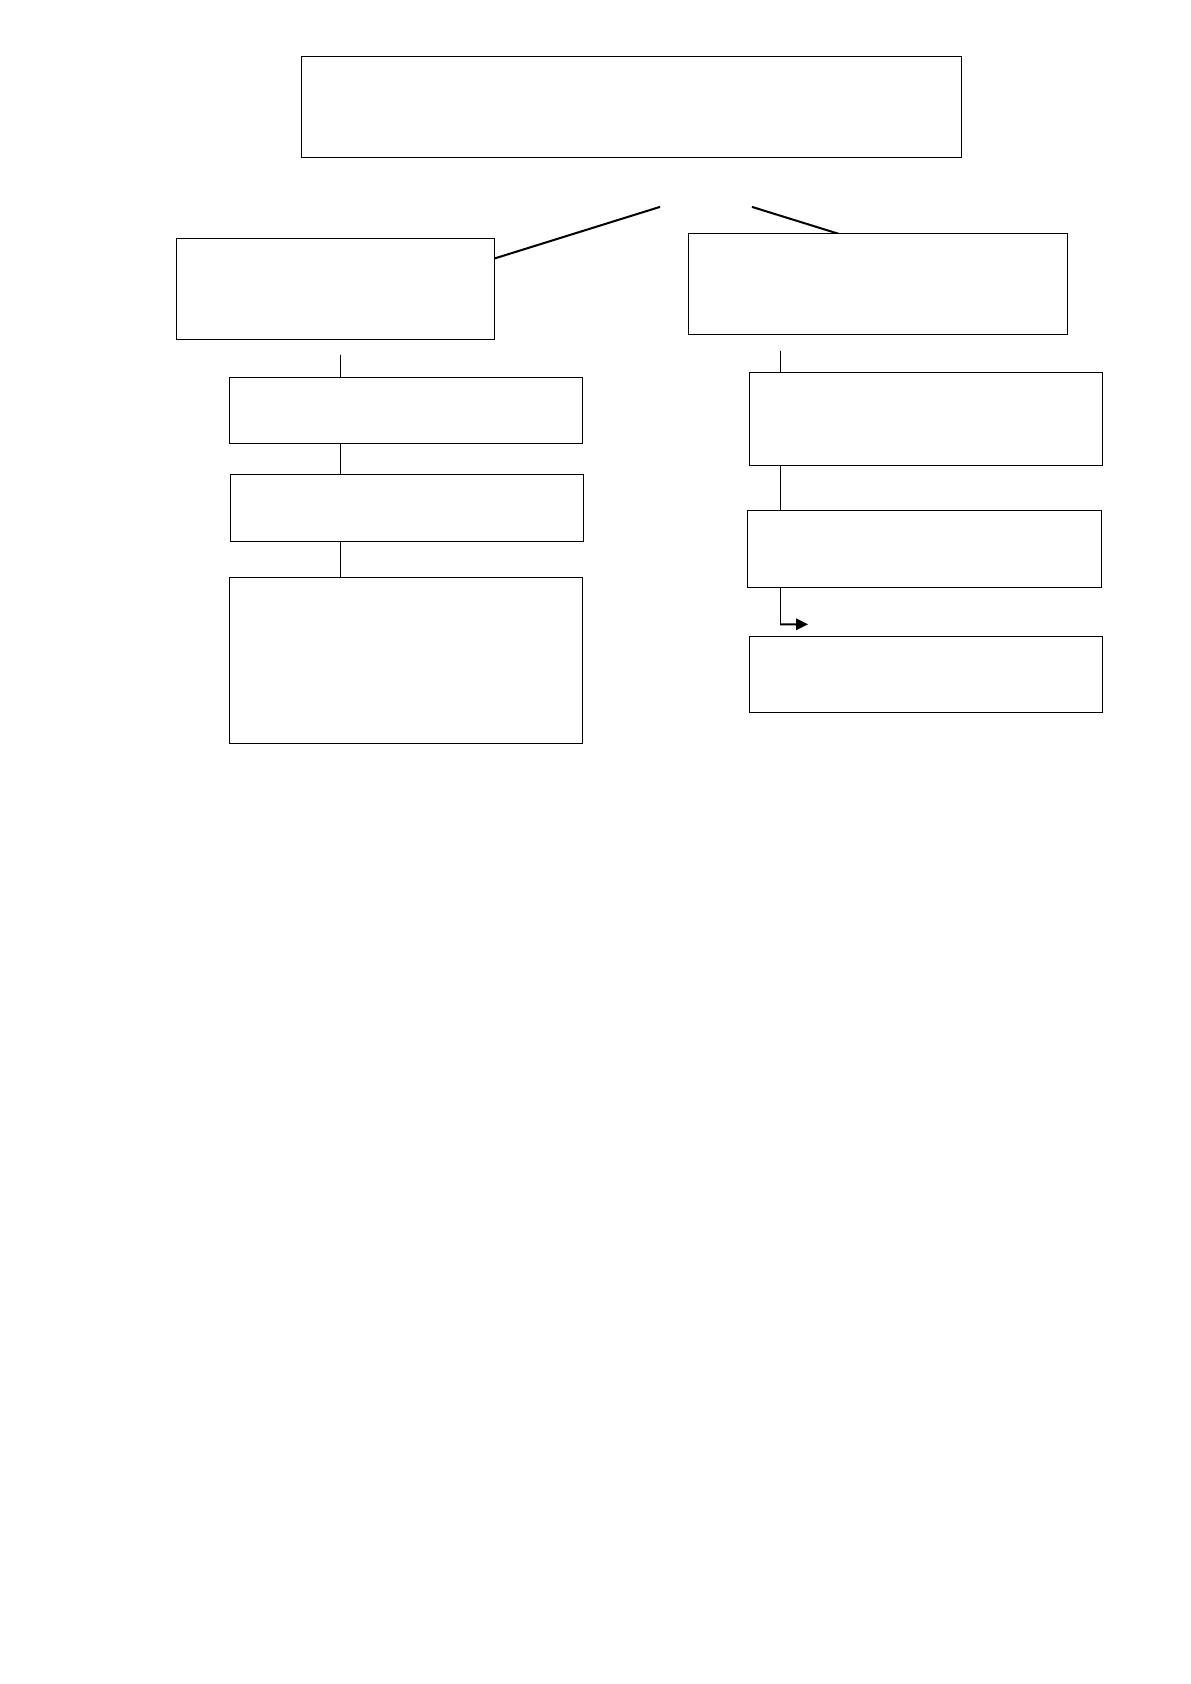
оценки финансовой устойчивости банка. В общем виде система экономической
информации, обеспечивающая анализ финансового состояния банка,
представленная на рисунке 3.
21
Указание Банка России от 03.04.2017 N 4336-У «Об оценке экономического положения банков»
[Электронный ресурс]. – Режим доступа: http://www.consultant.ru
22
Рисунок 3. Информационное обеспечение оценки
финансового состояния кредитной организации
Стоит отметить, что эффективность аналитических процедур во многом
обусловливается качеством внутренней информации, составляющей большую
часть всей информационной базы. Наиболее жесткие требования обычно
относятся к учетным источникам информации. Данные учета и отчетность
банков более чем какой-либо другой коммерческой организации поддаются
контролю и надзору со стороны государственных и других регулирующих
органов, что, с одной стороны, упрощает процесс систематизации информации
(когда процедуры подробно описаны в нормативных актах, регулирующих
банковскую деятельность), а с другой стороны – повышает минимальный
уровень требований к качеству информации. Итак, получить адекватные
результаты оценки финансового состояния банка возможно только в том
случае, если будет достигнуто гармоничное взаимодействие методики оценки
финансового состояния банка, а также элементов организационного и
информационного обеспечения оценки.
Внутренняя
информация
Внешняя
информация
Информационное обеспечение оценки финансового состояния
кредитной организации
Учетная информация
Внеучетная информация
Статистическая,
финансовая,
управленческая,
фискальная отчетность
Нормативно-правовая база
Рыночные показатели
Справочная информация
23
1.3. Система коэффициентов для оценки финансового состояния по
внутренней методике ПАО «Сбербанк России»
В первую очередь необходимо сказать несколько слов о внутренней
методике оценки финансового состояния ПАО «Сбербанк России». Данная
методика содержит в себе несколько разделов по оценке финансового
состояния банка, однако не все они могут быть посчитаны в данной работе в
связи с нехваткой аналитической информации, находящейся в открытом
доступе.
На первом этапе сотрудники ПАО «Сбербанк России» оценивают
динамику изменения активов и пассивов банка, доходов и расходов, прибыли.
Делают на основе полученной информации соответствующие выводы и, если
это необходимо, вносят коррективы в дальнейшую деятельность банка.
Следующий этап методики включает в себя оценку финансового
состояния коммерческого банка, основываясь на определенном наборе
коэффициентов. Расчет коэффициентов на основе финансовой отчетности
является важной составляющей в оценке всей деятельности кредитной
организации. Он выступает своего рода связующим элементом между
различными показателями отчетности. По значению коэффициентов
банковский сотрудник дает четкую интерпретацию эффективности
деятельности банка, внося, если это необходимо, определенные коррективы.
Расчет коэффициентов необходим не только банковским сотрудникам для
оценки эффективности всей деятельности, но также по численным значениям
определенных показателей существующие и потенциальные клиенты могут
быть уверены в надежности выбранного ими банка, что является гарантом
сохранности их вложений.
Внутренняя методика ПАО «Сбербанк России» по оценке своего
финансового состояния состоит из коэффициентов, рекомендованных ЦБ РФ
для обязательного расчета, а также некоторых параметров, выбранных
непосредственно самим банком.
24
В первую очередь служащие банка рассчитывают значения
коэффициентов, характеризующих капитал и ссуды банка (согласно
рекомендациям ЦБ РФ). В данную группу входят коэффициенты: показатель
общей достаточности капитала и показатель оценки качества капитала. Также
оцениваются показатели, характеризующие ссуды, однако из-за нехватки
аналитической информации, находящейся в открытом доступе, невозможно
оценить данные показатели. В связи с этим оценивать предполагается только
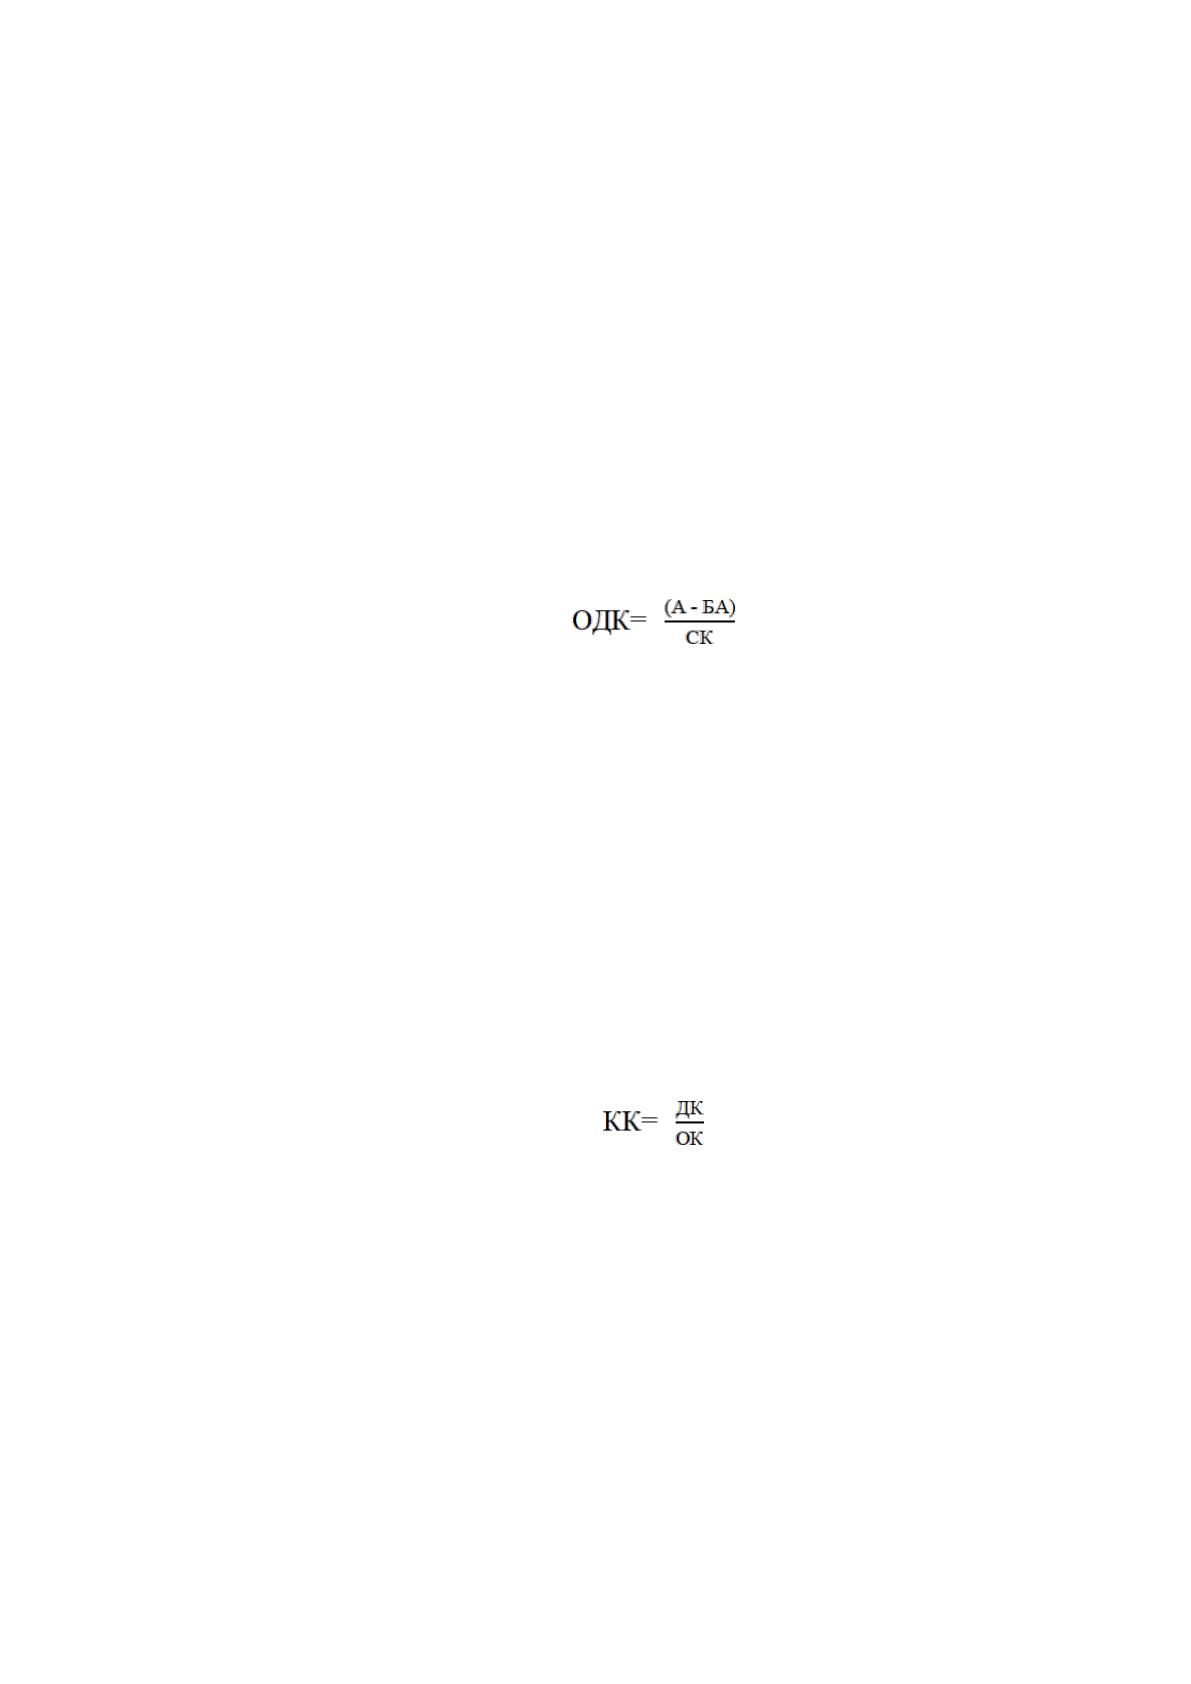
капитал банка. Рассчитываемые показатели находятся по следующим формулам
:
, (1.2)
где ОДК – общая достаточность капитала;
А – активы;
БА – безрисковые активы;
СК – собственный капитал.
Следующий коэффициент по оценке капитала банка, используемый во
внутренней методике ПАО «Сбербанк России» – показатель оценки качества
капитала:
, (1.3)
где КК – качество капитала;
ДК – дополнительный капитал;
ОК – основной капитал.
Следующим элементом, характерным для методики ПАО «Сбербанк
России», является оценка ликвидности (она также проводится согласно
рекомендациям Банка России). Нужно рассчитать показатели мгновенной и
текущей ликвидностей.
Источник: https://baza.diplomsite.ru/previewfile/3274