Дипломная работа: Анализ и оценка финансового состояния банка (на примере ПАО «ВТБ»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
44
Чистая процентная маржа по итогам 2018 года снизилась по сравнению
с 2017 годом с 4,1% до 3,9%. Снижение чистой процентной маржи во втором
полугодии 2018 года было обусловлено динамикой ставок на рынке, разницей в
скорости переоценки стоимости активов и обязательств, а также привлечением
значительного объема более дорогих средств Банка России в третьем квартале
2018 года.
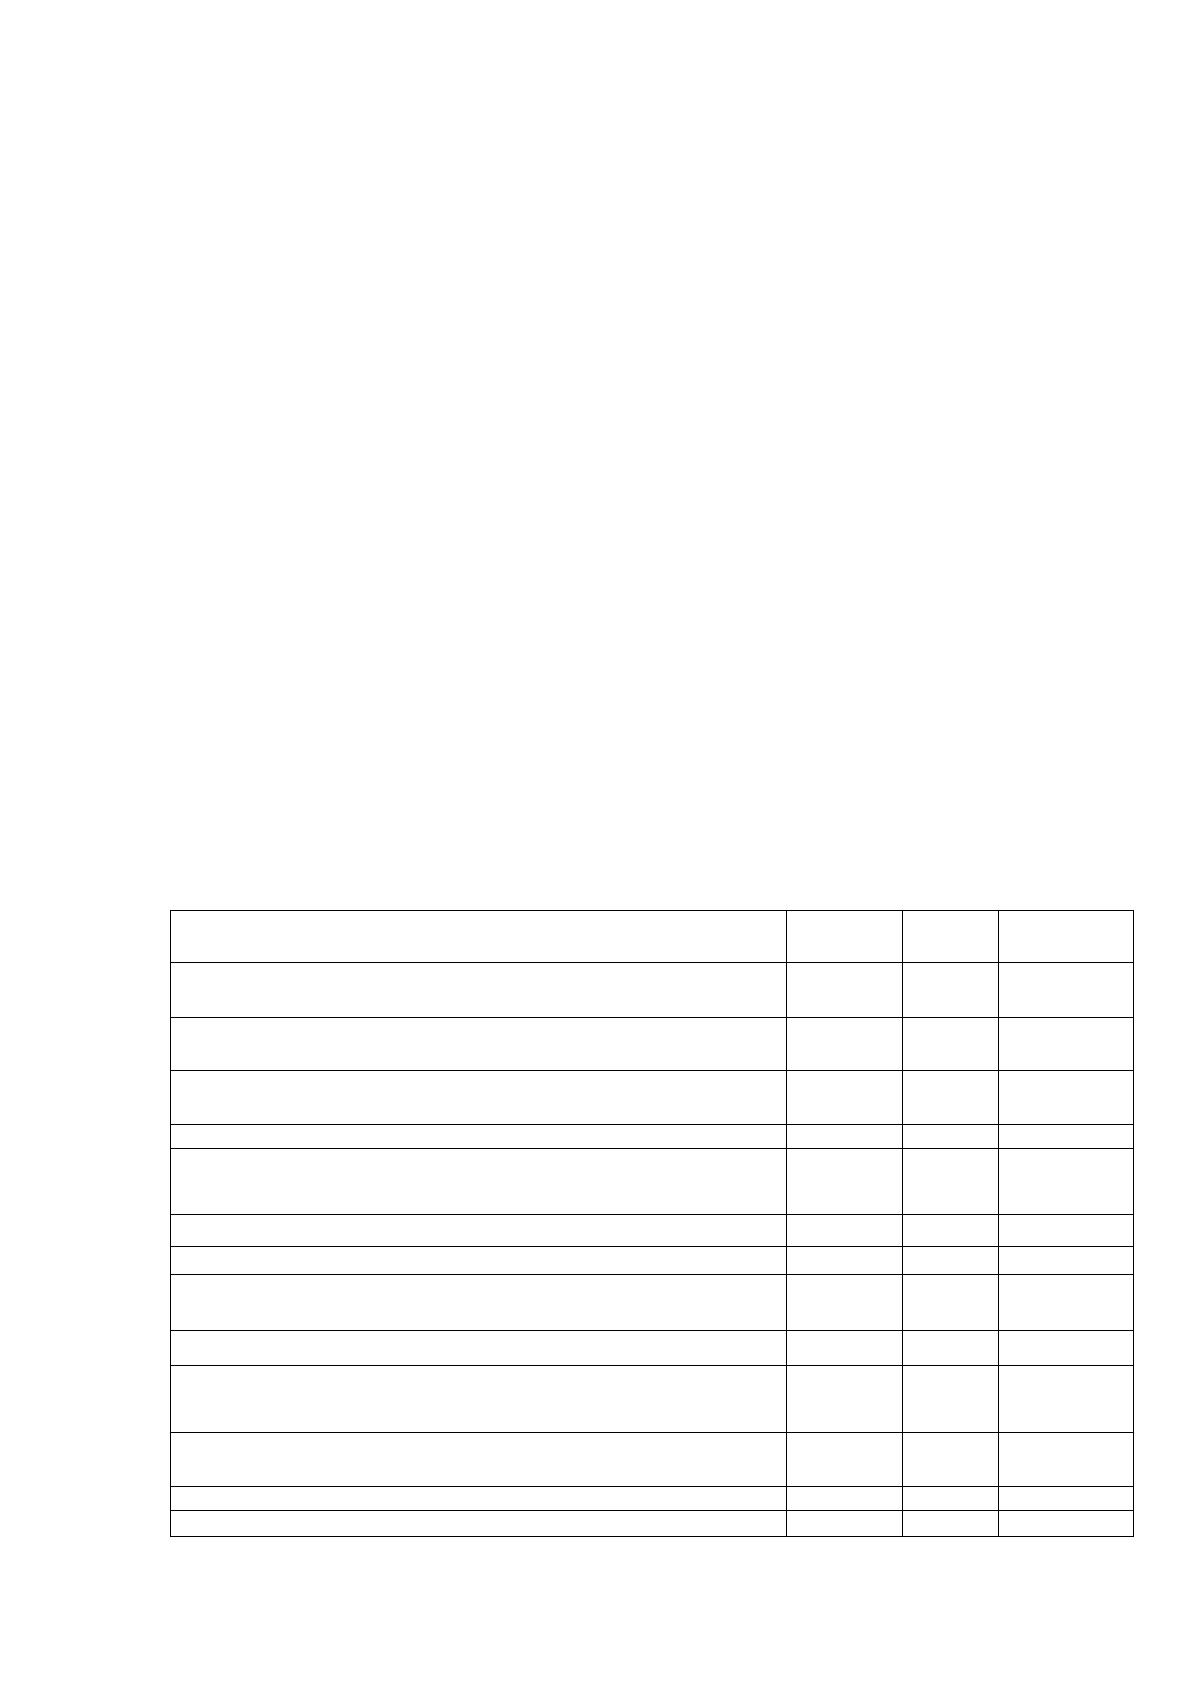
Валовые комиссионные доходы в 2018 году увеличились на 2,9% и
составили 133,4 млрд рублей. Основной объем комиссионных доходов
приходился на расчетные операции и операции торгового финансирования, доля
которых в общем объеме составила 55,9% (58,4% в 2017 году). Комиссионные
расходы в 2018 году выросли на 26,5% – в основном за счет роста комиссий по
расчетным операциям и операциям торгового финансирования. Чистые
комиссионные доходы за 2018 год снизились на 5,6% по сравнению с прошлым
годом до 90,0 млрд рублей в основном за счет эффекта высокой базы на фоне
роста в 17% за 2017 год (см. табл. 16).
Таблица 16
Динамика комиссионных доходов ПАО «ВТБ», млрд. руб.
Показатель
2018
2017
Изме
нения,%
%
Комиссия по расчетным операциям и операциям
торгового финансирования
74,6
75,7
-1,5
Вознаграждение за распространение страховых
продуктов и агентские услуги
20,9
18,2
14,8
Комиссия по выданным гарантиям и прочим
обязательствам кредитного характера
11,7
13,2
-11,4
Комиссия по кассовым операциям
10,8
6,7
61,2
Комиссия по операциям с ценными бумагами и
операциям на рынках капитала
9,3
10,7
-13,1
Прочее
6,1
5,1
19,6
Итого комиссионные доходы
133,4
129,6
2,9
Комиссия по расчетным операциям и операциям
торгового финансирования
(34,6)
(25,5)
35,7
Комиссия по кассовым операциям
(2,7)
(2,7)
0
Комиссия по операциям с ценными бумагами и
операциям на рынках капитала
(1,6)
(2,8)
-42,9
Комиссия по гарантиям и прочим полученным
инструментам кредитного характера
(0,3)
(0,5)
1,6
Прочее
(3,2)
(2,8)
14,3
Итого комиссионные расходы
(43,4)
(34,3)
26,5
45
Чистые комиссионные доходы
90,0
95,3
-5,6
Снижение чистых комиссионных доходов обусловлено эффектом
высокой базы (рост чистых комиссионных доходов в 2017 году составил 17%).
Кроме того, на динамике чистых комиссионных доходов отрицательно сказалось
уточнение подхода к учету расходов по программам лояльности клиентов, на
величину которых были уменьшены валовые комиссионные доходы. С учетом
корректировки на изменение метода учета расходов по программам лояльности,
рост чистых комиссионных доходов составил 4,2% за 2018 год.
Чистые прочие операционные доходы увеличились на 123,5% и
составили 82,7 млрд рублей. Ключевыми драйверами увеличения прочих
доходов стали рост доходов от выбытия дочерних и ассоциированных компаний
и совместных предприятий, рост доходов по операциям с иностранной валютой
и драгоценными металлами, рост доходов по операциям c прочими
финансовыми инструментами, переоцениваемыми по справедливой стоимости
через прибыль или убыток, а также снижение расходов по прочей небанковской
деятельности.
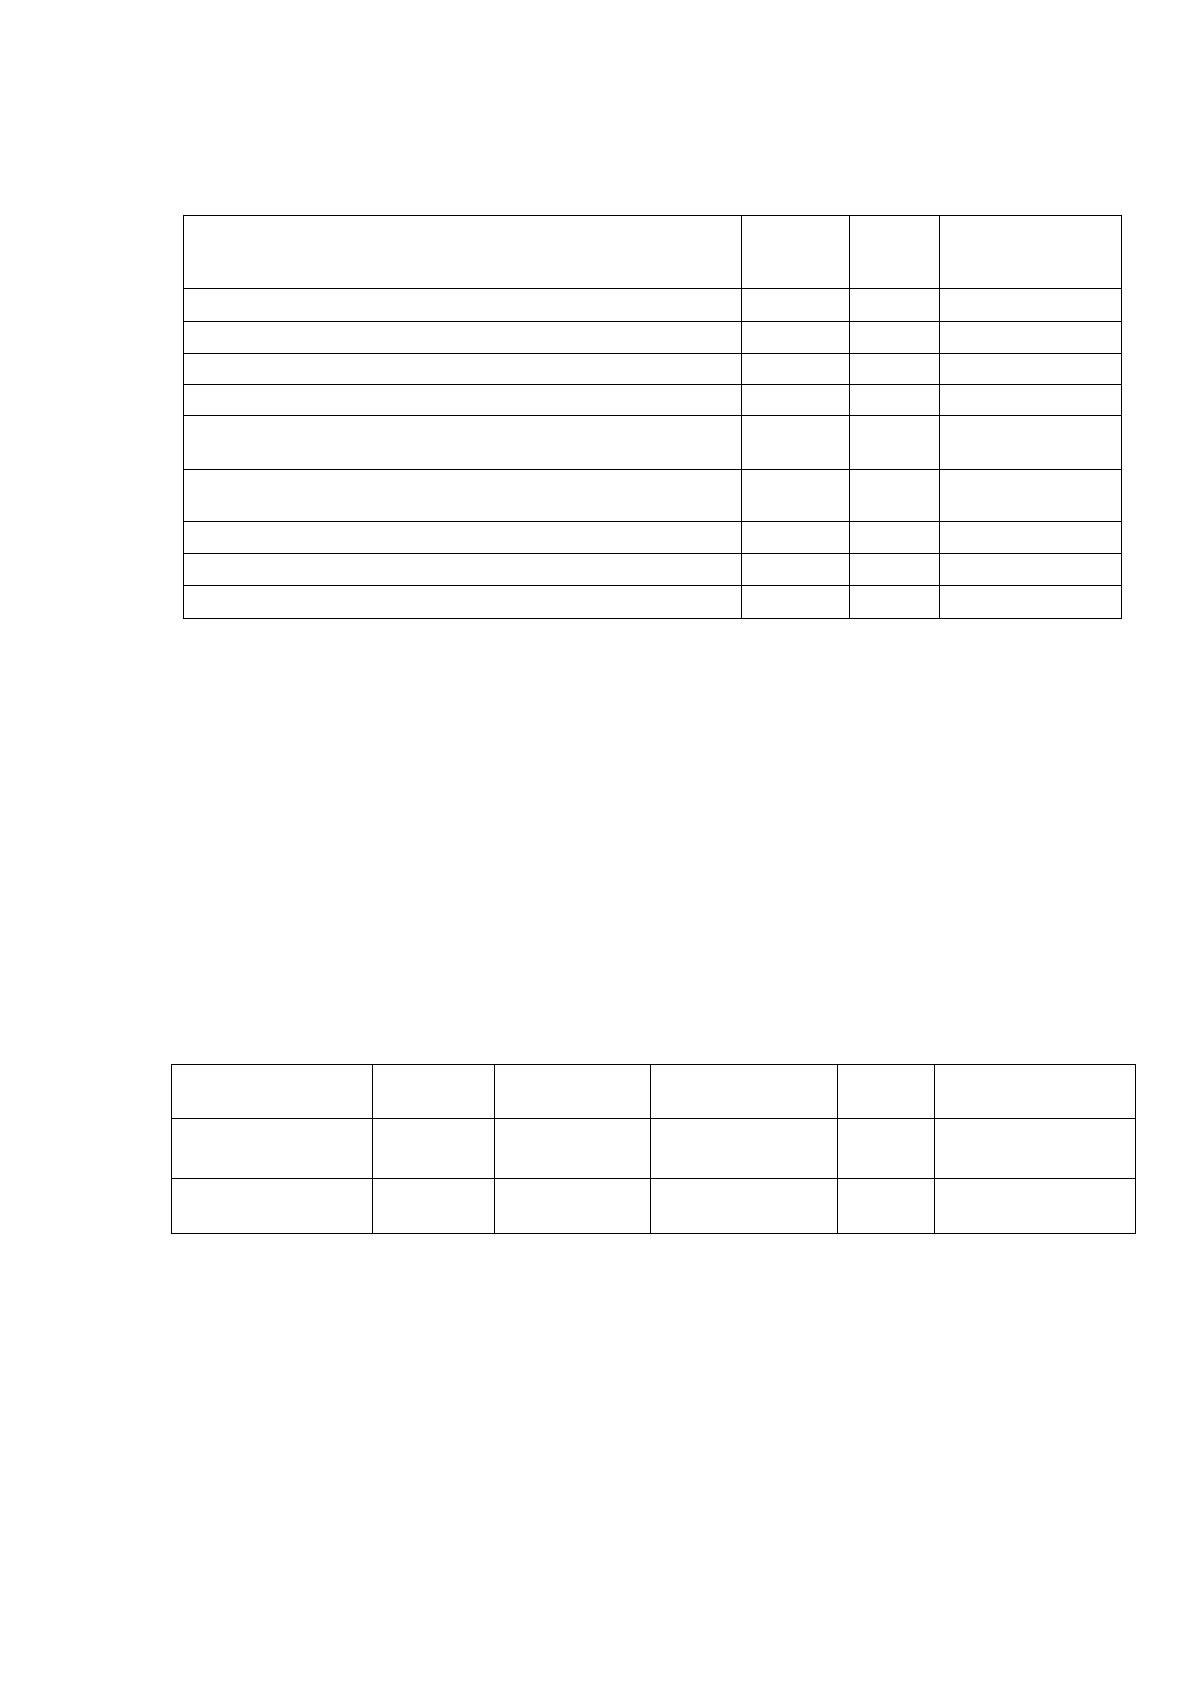
Процентные расходы (включая платежи в рамках системы страхования
вкладов) сократились за 2018 год на 5,1% (до 565,4 млрд рублей). Средняя
доходность по активам, приносящим процентный доход, сократилась по итогам
2018 года до 8,6%. Средняя стоимость обязательств, приносящих процентный
расход, снизилась до 4,9%. При этом стоимость процентных обязательств
сокращалась тем же темпом, что и доходность процентных активов, в результате
чистые процентные доходы изменились незначительно (см. табл. 17).
46
Таблица 17
Динамика процентных расходов и чистых процентных доходов ПАО
«ВТБ», млрд. руб.
Показатель
2018
2018
Изменение,
%
Средства клиентов
(424.2)
(433.9)
-2,2
Средства банков и прочие заемные средства
(87,0)
(107,5)
-19,1
Выпущенные долговые ценные бумаги
(17,6)
(24,9)
-29,3
Субординированная задолженность
(11,9)
(15,0)
-20,7
Итого процентные расходы, рассчитанные по
методу эффективной процентной ставки
(540,7)
(581,3)
-7,0
Авансы, полученные по контрактам на
строительство
(1,9)
-
-
Итого процентные расходы
(542,6)
(581,3)
-6,7
платежи в рамках системы страхования
вкладов
(22,8)
(14,7)
55,1
Чистые процентные доходы
468,6
460,2
1,8%
ПАО ВТБ уделяет большое внимание повышению эффективности затрат,
сократив в 2018 году отношение расходов к чистым операционным доходам
до создания резервов до 40,5% по сравнению с 44,0% за 2017 год. Расходы
на персонал и административные расходы сократились за 2018 год на 0,4%
до 259,8 млрд рублей. Как показывают данные таблицы 6, работа банка в течение
последних трех лет характеризуется ростом относительных показателей
экономической эффективности (табл. 18).
Таблица 18
Динамика показателей рентабельности ПАО ВТБ
Показатели
2016
2017
Изменение,
проц. п.
2018
Изменение,
проц. п.
Рентабельность
капитала
0,4
3,6
+3,2
8,3
+4,7
Рентабельность
0,0001
0,4
+0,4
0,9
+0,5
активов (ROA)
По результатам анализа отчетности банка можно увидеть, что в 2017-2018
гг. показатель рентабельности капитала вырос с 0,4% в 2016 г. до 3,6% в 2017 г.
и до 8,3% - в 2018 г. До 0,9% выросла и рентабельность активов. Колебания
финансовых показателей связаны с колебаниями в экономике страны и мира, что
показывает зависимость деятельности банка от ситуации на российском и
47
мировом финансовых рынках. В условиях макроэкономической нестабильности
банку необходимо особое внимание уделять управлению рисками.
Наиболее значимым для банка является кредитный риск. К I и II
категориям качества в бане отнесено 84,0% активов, подверженных кредитному
риску, к III категории качества – 7,4%, к IV и V категориям качества – 8,6%.
Объем реструктурированных ссуд и выданных кредитной организацией
заемщику для погашения долга по ранее предоставленной ссуде,
классифицированных в соответствии с пунктом 3.10 Положения Банка России №
590-П «О порядке формирования кредитными организациями резервов на
возможные потери по ссудам, по ссудной и приравненной к ней задолженности»,
составил 35,0% ссудной и приравненной к ней задолженности или 2 469,1 млрд.
рублей.
При росте кредитного портфеля и его периодической переоценке
достаточно важной проблемой остается качество кредитного портфеля, в
котором почти половина ссуд являются обесцененными (II-V категории
качества). В таком виде портфель требует больших затрат на создание резервов,
хотя и снижающихся в течение анализируемого периода.
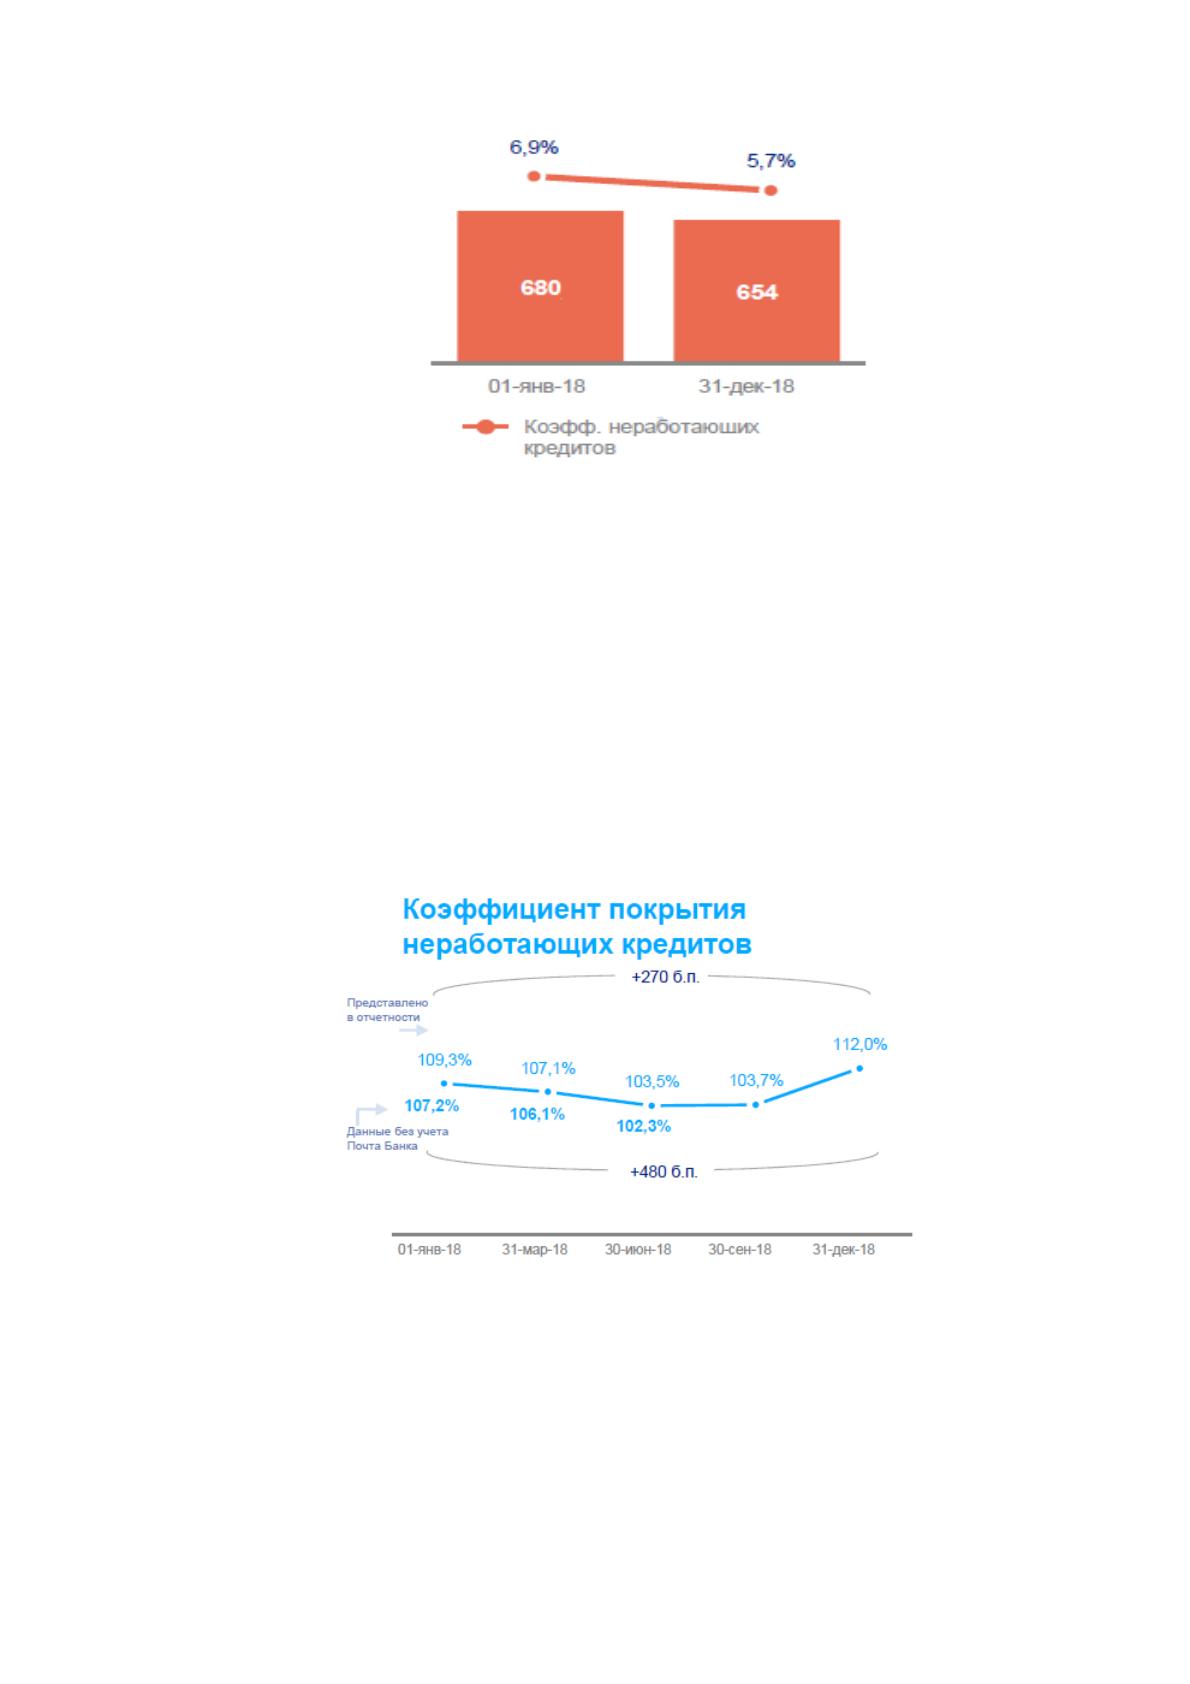
Расходы на создание резервов составили 167,1 млрд рублей за 2018 год,
снизившись на 2,8% по сравнению с 2017 годом. На 31 декабря 2018 года общая
сумма неработающих кредитов составила 654 млрд рублей, или 5,7% от суммы
портфеля кредитов клиентам до вычета резервов (на 1 января 2018 года – 680
млрд рублей, или 6,9%). В 2018 году банку удалось добиться значительного
снижения доли неработающих кредитов – на 120 б. п. до 5,7% (рис. 8).
ПАО ВТБ в 2018 году продолжил политику очищения кредитного
портфеля путем списания безнадежных к взысканию активов за счет
соответствующего резерва под обесценение после выполнения всех
необходимых процедур по взысканию. Объем списанных неработающих
кредитов в 2018 году составил 157 млрд рублей (182 млрд рублей в 2017 году).
48
Рисунок 8. Неработающие кредиты и их доля в кредитном портфеле
ПАО ВТБ
В результате проведенного списания неработающих кредитов отношение
резерва под обесценение к совокупному кредитному портфелю составило 6,4%
на 31 декабря 2018 года по сравнению с 7,5% на 1 января 2018 года. При этом
покрытие неработающих кредитов резервами на 31 декабря 2018 года
увеличилось до 112,0% по сравнению с 109,3% на 1 января 2018 года.
(см. рис. 9).
Рисунок 9. Коэффициент покрытия неработающих кредитов
Управление банковскими рисками является одним из наиболее важных
компонентов в мониторинге текущего финансового состояния Банка и его
финансовой безопасности. Стандарты Базельского комитета по банковскому
надзору придают большое значение обязательному мониторингу текущего
Источник: https://baza.diplomsite.ru/previewfile/3253