Дипломная работа: Анализ кредитной деятельности банка (на примере ООО "РУСФИНАНС БАНК")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
66
реализации собственности (Им) к платежным расходам по обслуживанию
кредита (ПРК).
ПРК
ИМД
Кл
(7)
Кл-коэффициент общей ликвидности;
Д-доход клиента за весь период действия кредита;
ПРК - платежные расходы по кредиту.
Коэффициент общей ликвидности позволяет оценить способность
заемщика полностью и в срок оплачивать свои обязательства за счет доходов от
своей деятельности и за счет реализации имеющегося имущества. ПРК
определяются из расчета доходов по обслуживанию и погашения кредита в
ООО «Русфинанс Банк» за весь период действия кредитного договора.
Показатель (Д) определяется как произведение (Дср) на срок,
оставшийся до даты полного погашения ссуды (в месяцах). В расчет показателя
(Им) принимается оценочная стоимость материально значимого, движимого и
недвижимого имущества в собственности у заемщика (созаемщиков), членов
его семьи, либо третьих лиц, выступающих залогодателями по отношению к
обязательствам клиента перед банком:
жилая и нежилая недвижимость;
земельные участки;
автотранспорт;
суда морские, речные;
спецавтотранспорт;
ценные бумаги;
депозиты и проч.
При этом по предполагаемым к реализации объектам должны быть
представлены документы на право собственности, а также произведена оценка
стоимости. Значения коэффициента (Кл) пересчитываются в баллы в
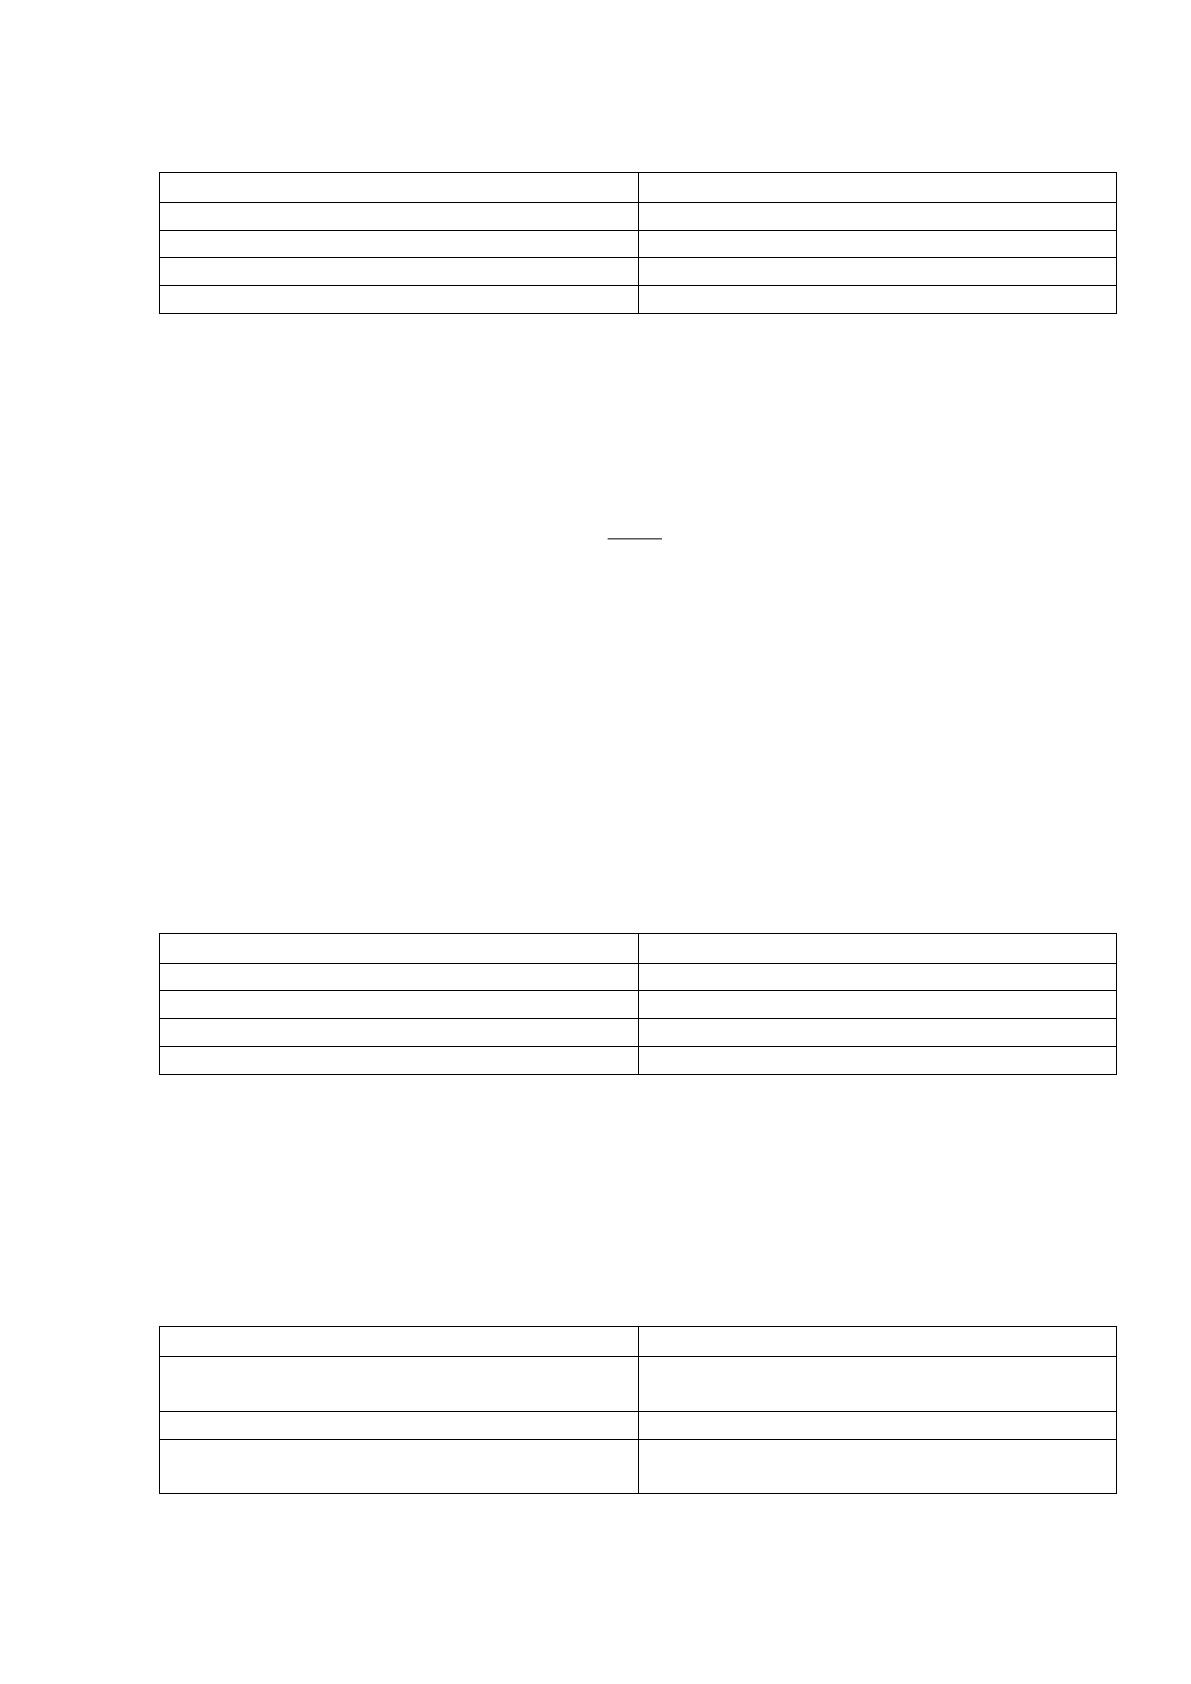
соответствии с нижеприведенной шкалой оценки показателя (таблица 16).
67
Таблица16
Расчет показателя ликвидности
Диапазоны показателя
Бальная оценка
Менее 0,9
0
От 0,9 до 1,1
1
От 1,1 до 1,2
2
Более 1,2
3
3. Коэффициент достаточности доходов (Кд).
Коэффициент достаточности доходов определяется как отношение
доходов клиента (Д) к общей сумме обязательств по кредиту (ПРК).
ПРК
Д
КД
(8)
Кд-коэффициент достаточности доходов.
Данный коэффициент характеризует способность заемщика совершать
платежи по погашению кредита за счет получаемых доходов, не прибегая к
реализации имущества.
Значения коэффициента Кд пересчитываются в баллы в соответствии с
нижеприведенной шкалой оценки показателя (таблица 17).
Таблица 17
Расчет показателя доходности
Диапазоны показателя
Бальная оценка
Менее 0,2
0
От 0,2 до 0,3
1
От 0,3 до 0,4
2
Более 0,4
3
Итоговое значение оценки финансового состояния клиента определяется
путем умножения баллов, полученных по каждому показателю оценки
финансового состояния на вес показателя (таблица 18).
Таблица 18
Итоговое значение оценки финансового положения
Наименование показателя
Вес группы
Коэффициент платежеспособности
(К1)
0,30
Коэффициент общей ликвидности (К2)
0,40
Коэффициент достаточности доходов
(К3)
0,30
68
4. Кредитная история заемщиков
При оценке показателя «Кредитная история заемщика» учитывается
информация о погашенных кредитах в Астраханском филиале ООО
«Русфинанс Банк» при условии отсутствия просроченных платежей по
основному долгу и (или) процентам по каждому из погашенных кредитов
общей продолжительностью более 30 дней. Показатель «Кредитная история
заемщика» оценивается по следующей шкале: 3 балла – погашенные кредиты
составляют 100% и более от действующих кредитов; 2 балла – погашенные
кредиты составляют от 50% до 100% от действующих кредитов; 1 балл -
погашенные кредиты составляют менее 50% от действующих кредитов; 0
баллов – кредитная история отсутствует или ранее действующие кредиты
погашались с просрочками более 30 дней.
Информация о наличии положительной кредитной истории у заемщика
учитывается в случае, когда финансовое положение заемщика на основании
группы показателей экспертной оценки, финансового состояния в соответствии
со Сводной таблицей итоговых показателей финансового положения заемщика
оценивается не хуже, чем среднее.
5. Итоговая оценка кредитоспособности клиента.
Итоговая оценка кредитоспособности клиента определяется путем
умножения баллов, полученных по группам показателей экспертной оценки,
показателей финансового состояния, кредитной истории заемщика, на вес
каждой итоговой оценки группы в итоговой оценке кредитоспособности
клиента. Итоговая оценка кредитоспособности клиента рассчитывается исходя
из таблицы 19.
Таблица 19
Итоговая оценка кредитоспособности
Группа показателей финансового
состояния клиента
0,65
Кредитная история заемщика
0,35
По набранному количеству баллов финансовое положение клиента
оценивается по трем категориям, значения которых пересчитываются в баллы в
69
соответствии с нижеприведенной шкалой оценки.
Сводная таблица итоговых показателей финансового положения
заемщика, рассмотрена в таблице 20.
Таблица 20
Сводная таблица итоговых показателей
Набранный балл
Финансовое положение
заемщика
Свыше 1,4
«хорошее»
От 1,1 до 1,4
«среднее»
Менее 1,1
«плохое»
На всех этапах оценки финансового положения заемщика ответственный
сотрудник банка учитывает вероятность наличия неактуальной и (или)
недостоверной информации о заемщике (о его финансовом положении, цели, на
которую ссуда предоставлена заемщику и использована им, о планируемых
источниках исполнения заемщиком обязательств по ссуде), а также вероятность
предоставления недостоверных сведений и (или) отличных от сведений,
предоставленных заемщиком в налоговые органы, и (или) опубликованных
заемщиком и (или) находящихся в бюро кредитных историй. Полученный
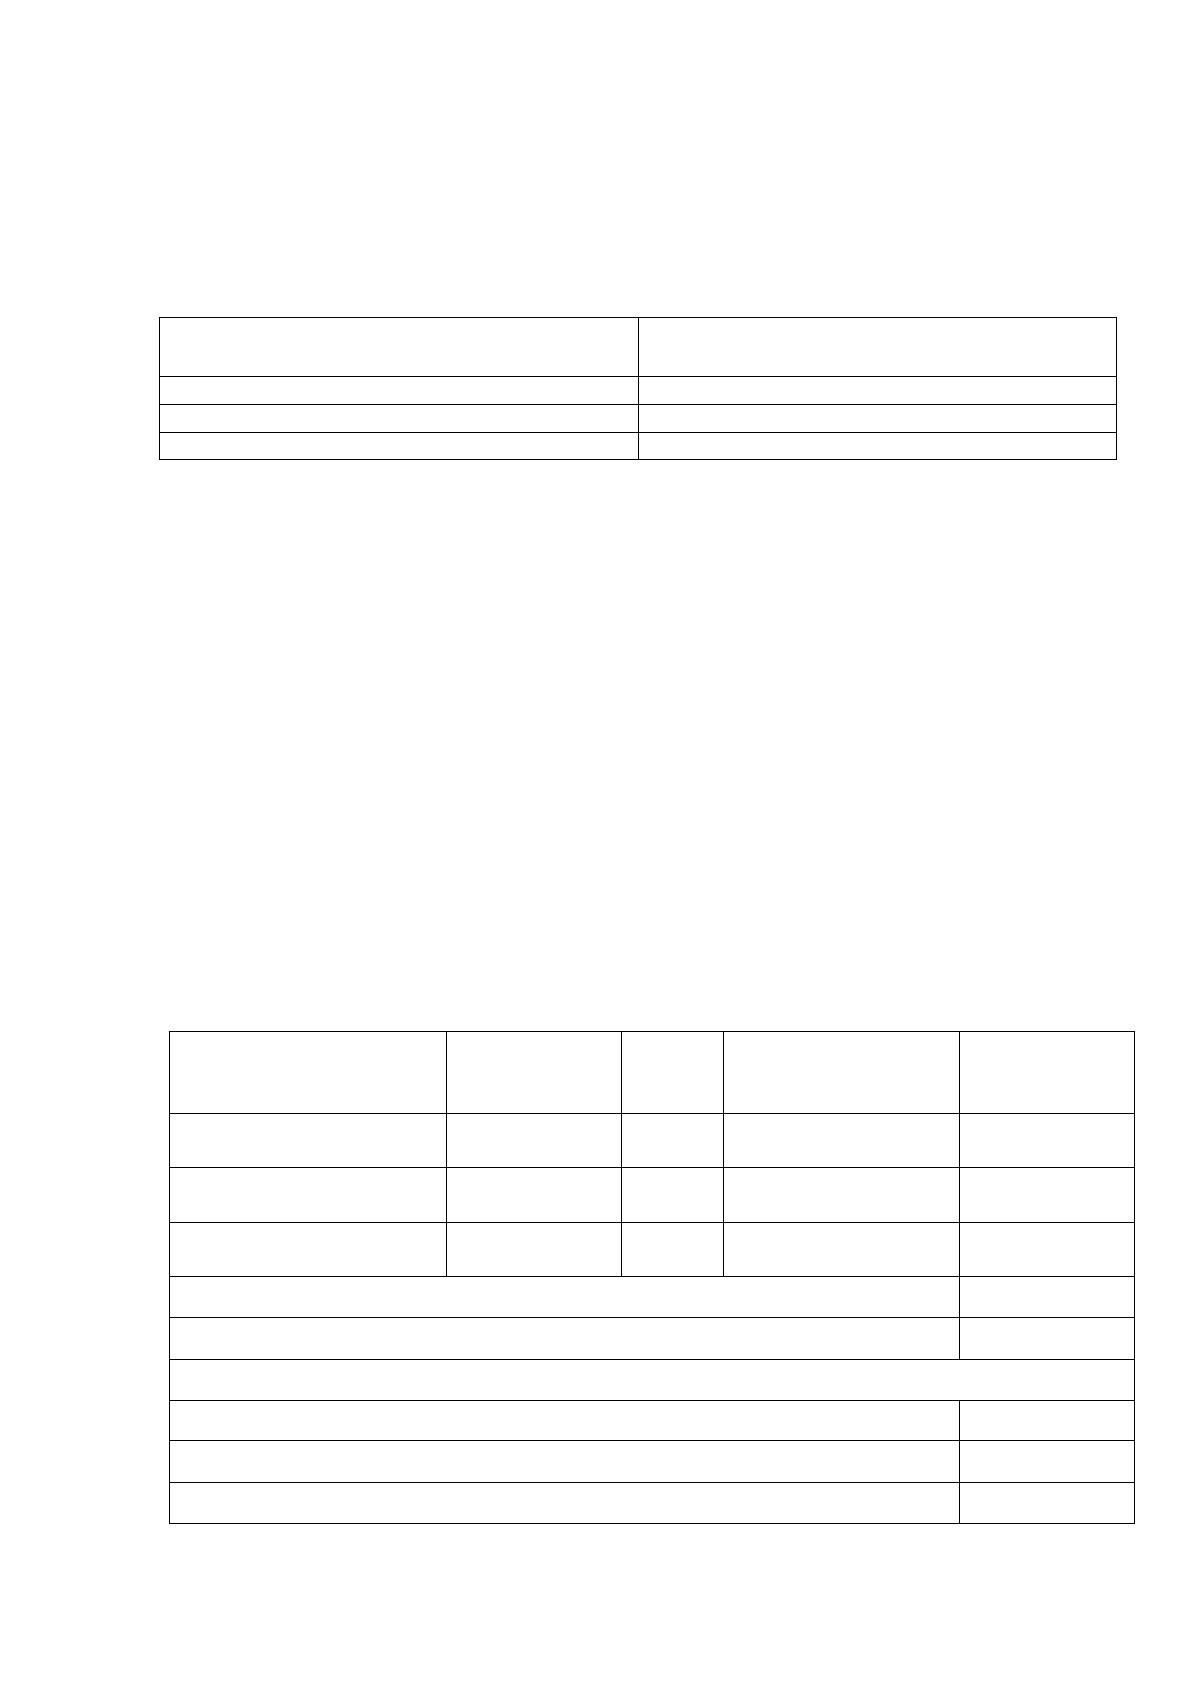
анализ сведем в таблицу 21.
Таблица 21
Оценка финансового положения заемщика Иванова И.И
на основе разработанной методики
Наименование
показателя
Полученное
значение
балл
Вес показателя
в группе
Итоговая
оценка
Коэффициент
платежеспособности
0,664
2
0,30
0,6
Коэффициент общей
ликвидности
1,25
3
0,40
1,2
Коэффициент
достаточности доходов
0,56
3
0,30
0,9
Итоговая оценка финансового положения
2,7
Кредитная история
2
Итоговая оценка кредитоспособности клиента
Финансовое положение
1,755
Кредитная история
0,7
Итоговое значение
2,455
70
Данное значение в размере 2,455 соответствует диапазону свыше 1,4 и
финансовое положение заемщика характеризуется как «хорошее».
Следующим этапом необходимо сравнить значения полученные при
расчете действующей методики в Банке с разработанной нами методикой,
полученные данные сведем в таблицу 22.
Таблица 22
Сравнительный анализ оценки финансового положения заемщика
ООО «Русфинанс Банк»
Наименование методики
Оценка финансового положения
«Разработанная»
«Хорошее»
«методика банка»
«Среднее»
Проведенный анализ свидетельствует о том, что при оценке
финансового положения заемщика на основе «рекомендованной» методики,
финансовое положение заемщика улучшилось.
Внедрение Банком разработанной методики, позволит более точно
оценить качество кредитного портфеля по выдаваемой ссуде, а также
восстанавливать созданные резервы по применяемой методике банка и конечно
проводить тщательную оценку заемщиков с учетом рекомендованных
показателей и кредитной истории заемщика.
На практике подобная методика оценки кредитоспособности заемщика
помогает минимизировать риск и увеличить прибыль банка в среднем на 8%.
Рассчитаем выгоду, которую извлечет ООО «Русфинанс Банк»
применяя данную методику оценки.
Прибыль банка в 2017 году составила 22412 тыс. руб.
Прибыль банка в 2018 год: 22412*8%=24204,96 тыс. руб.
Экономический эффект от проведения данного мероприятии:
24204,96-22412=1792,96 тыс. руб.
Таким образом экономический эффект от проведения данного
мероприятия составит 1792,96 тыс. руб.
Особое внимание уделим отдельному виду кредитного риска — риску
обеспечения кредита, который хотя и не является самостоятельным видом
Источник: https://baza.diplomsite.ru/previewfile/3514