Дипломная работа: Анализ кредитной деятельности банка (на примере ООО "РУСФИНАНС БАНК")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
61
4. Принятия решений. Экономический анализ предшествует
экономическим решениям и действиям, обосновывает их и является основой
для научного управления кредитной деятельностью.
Итак, анализ хозяйственной деятельности коммерческого банка по
управлению проблемной задолженностью - это функция, которая обеспечивает
взвешенность принимаемых решений. Первоочередной задачей аналитического
управления активами и пассивами банка является сбалансирование сроков
срочных активов и пассивов. Такая координация пассивов и активов базируется
на том, что направления использования привлеченных средств на определенные
операции - аналогичные путям их мобилизации. Это - взвешенный подход,
поскольку он препятствует чрезмерному расходованию средств на
определенные рисковые операции, а то и вообще побуждает отказываться от
таких операций, ограничиваться определенным процентом от каждого профит-
центра. Кстати, оптимальное определение так называемых «профит-центров
(зон) прибыли» - тоже является очень важным, поскольку оно в значительной
мере способствует решению проблемы задолженности.
Важной составляющей управления проблемной задолженностью
является проведение проверок состояния банковского кредитного портфеля
службами внутреннего аудита. По моему мнению, эти проверки должны
проводить независимые внутренние аудиторы. Проверки не должны быть
подведомственными или связанными с кредитным отделом банка. Они могут
подчиняться лишь внутреннему контролеру банка. Результаты аудиторской
проверки предстоит отражать в специальном отчете, который предоставляется
руководству банка и его руководителям подразделений. Одновременно с
оценкой кредитного портфеля аудиторы должны предоставлять рекомендации
относительно усовершенствования работы кредитного подразделения.
Аудиторская проверка должна дать ответы на следующие вопросы: какое
состояние кредитных архивов банка, или они восстанавливаются; регулярно ли
изучают кредитный портфель руководители и рядовые сотрудники кредитных
подразделений; правильно ли определен рейтинг клиента; согласуется ли
62
деятельность кредитного отдела с целями кредитной политики банка; какой
общее состояние кредитного портфеля; достаточно ли резервных фондов банка
для покрытия убытков по безнадежным кредитам.
Результаты проверки обобщают в отчете, в котором дается оценка
качества всего кредитного портфеля на время проведения проверки и общая
характеристика работы персонала и руководящего состава кредитного отдела.
Также содержание программы контроля за качеством кредитного
портфеля зависит от вида банка, его специализации, применяемых им методов
оценки кредитоспособности. Например, банк интенсивно кредитует
предпринимателей отрасли которая страдает от кризисных явлений, должно
проводить проверку состояния своих заемщиков через каждые два-три месяца.
Часто применяется дифференцированный подход: самые надежные займа
проверяются раз в год, проблемные - анализируют и контролируют постоянно.
Еще один вариант - постоянный контроль за крупными займами, и
периодический за меньшими. При контрольной проверке еще раз анализируют
соответствие данного займа целям кредитной политики банка,
кредитоспособность клиента. Позже банк повторно присваивает займу
кредитный рейтинг. Классификация займов по рейтингу помогает банковском
учреждении контролировать состав кредитного портфеля, выяснять причины
ухудшения его качества и принимать соответствующие меры.
Финансовая среда, в которой действует банк, динамично
меняется: внедряются новые технологии, усиливается конкурентная борьба за
клиентов, корректируются средства регулирования банковской деятельности и
т.д. Следовательно, существует объективная необходимость в управлении
рисками путем надзора и контроля за деятельностью банков. Стремясь
максимизировать прибыль, руководство банка в то же время старается избегать
убытков. Эти два стремление определенной степени противоречат друг другу,
что обусловлено противоположностью интересов вкладчиков и владельцев
(акционеров) банка. Владельцы ориентируются на получение максимального
63
дохода и готовы идти на риск, чтобы получить дополнительную прибыль; для
вкладчиков же самое главное - сохранить свои средства, доверенные банку.
Нетрадиционный способ защиты банком своих интересов - вместо
заключения договора о залоге соглашения о покупке - продаже имущества
должника с обязательством их обратного выкупа риском является одной из
основных и наиболее сложных проблем в управлении кредитной
деятельностью.
3.2. Пути совершенствования системы управления кредитным портфелем
ООО «Русфинанс Банк»
На основании анализа существующей методики в банковской практике
ООО «Русфинанс Банк», сделан вывод о том, что Банку необходимо
разработать новую методику оценки финансового положения клиентов, а
именно клиентов - физических лиц. Это необходимо для того, чтобы проводить
более тщательный анализ финансового положения заемщиков. Нами
предлагается использовать усовершенствованную методику анализа
финансового положения заемщика, которая позволит правильно оценить
уровень кредитного риска и повысить качество кредитного портфеля.
Все показатели оценки финансового положения заемщика должны быть
сгруппированы в аналитические таблицы и должны включать следующее:
Показатели экспертной оценки;
Финансовая составляющая клиента;
Качество кредитной истории;
Сводная таблица итоговых показателей.
При анализе должны учитываться не только качественные показатели
клиента, но и количественные показатели. К основным количественным
показателям оценки финансового положения заемщика физического лица
относятся:
Общее материальное состояние клиента (наличие имущества;
недвижимости; ценных бумаг; банковских вкладов; транспортных средств и т.д.);
64
Коэффициенты, характеризующие текущую платежеспособность
заемщика и его финансовые возможности выполнить обязательства по
кредитному договору: соотношение совокупных доходов и расходов,
совокупного чистого дохода за месяц и ежемесячного платежа по основному
долгу и (или) процентам. Оценка финансового состояния заемщика –
физического лица должна определяться по результатам анализа
количественных показателей (экономическая кредитоспособность) и
качественных характеристик (личная кредитоспособность), подтвержденная
соответствующими документами и расчетами.
Для тщательного анализа финансового положения клиента необходимо
использовать следующие показатели:
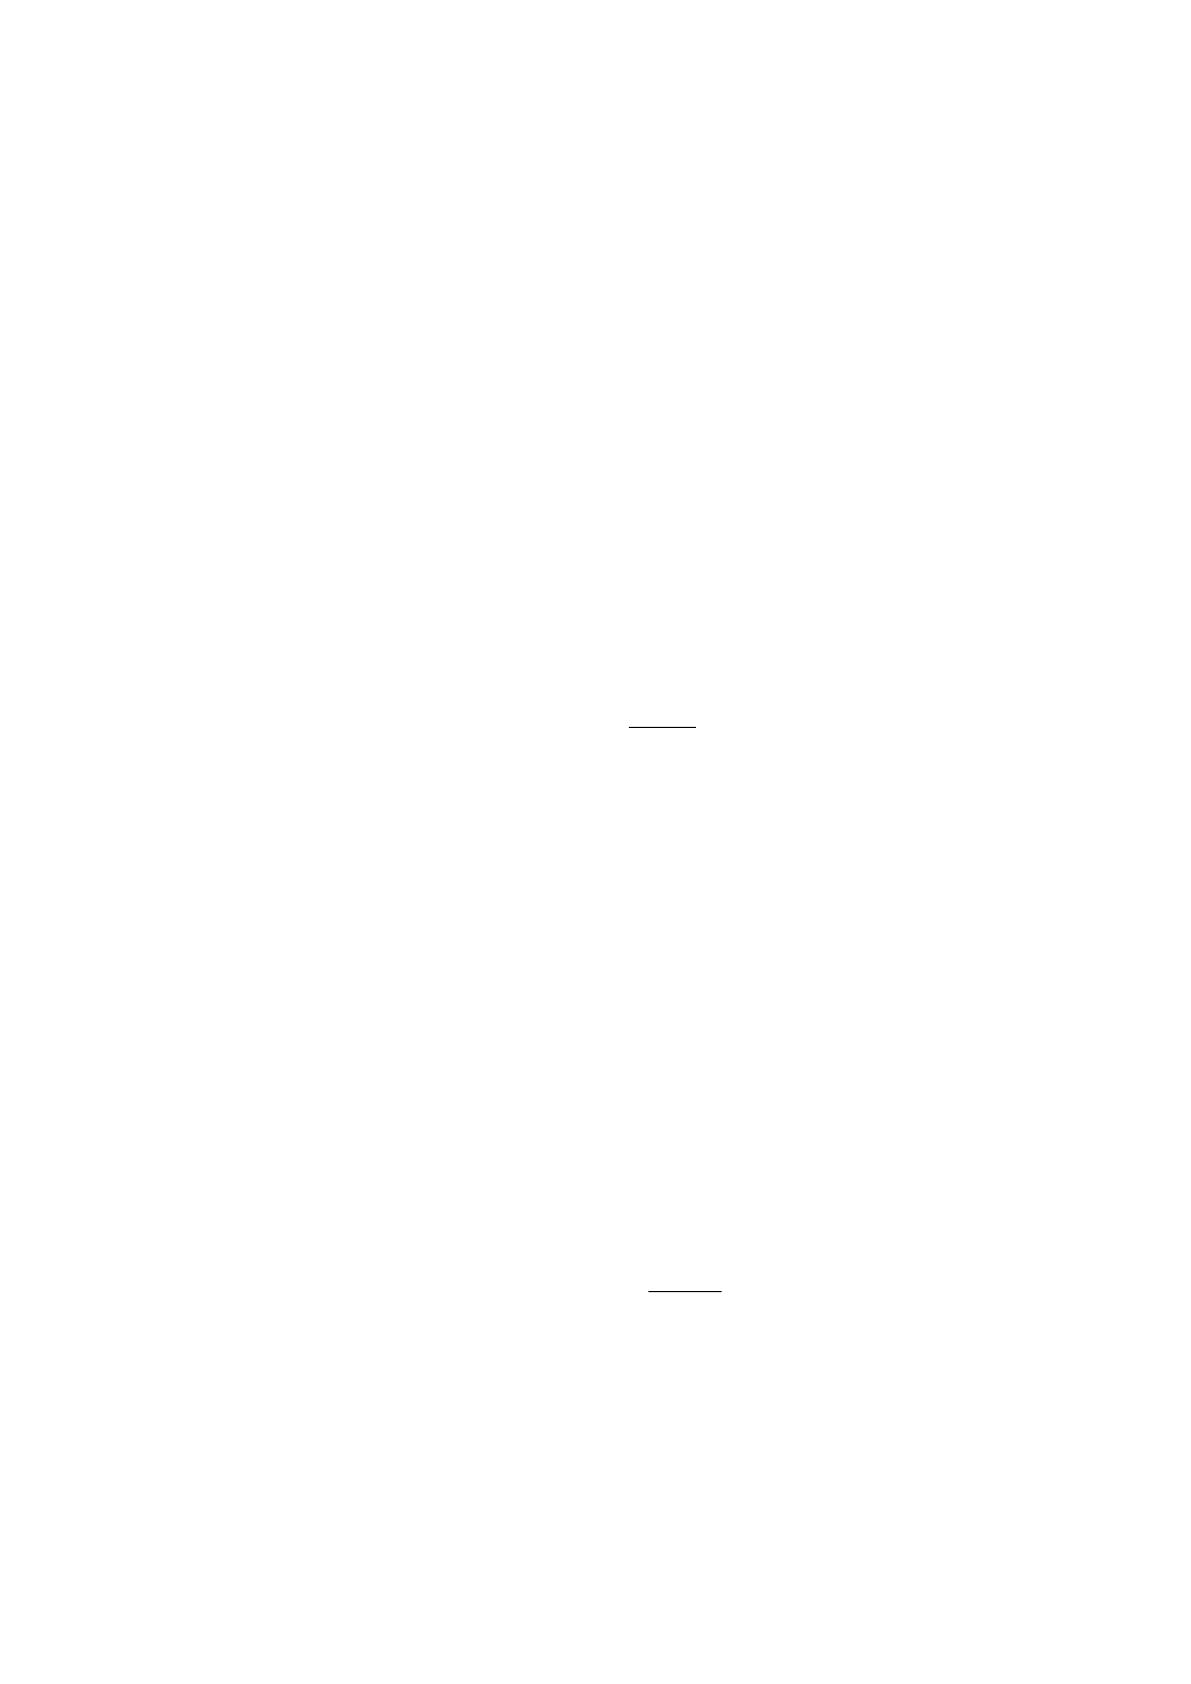
1. Коэффициент платежеспособности
Дср
ПРКм
Кп
(5)
ПРКм – ежемесячные платежные расходы по обслуживанию кредита
(кредитов) в ООО «Русфинанс Банк» .
Дср – среднемесячные расходы клиента.
В результате чего, данный коэффициент показывает способность
заемщика выполнить свои текущие обязательства по кредиту на ближайшую
перспективу. Регулярно получаемые клиентом доходы должны позволять ему
погашать кредит, исполнять иные имеющие у него обязательства и
обеспечивать ему достаточный уровень потребления.
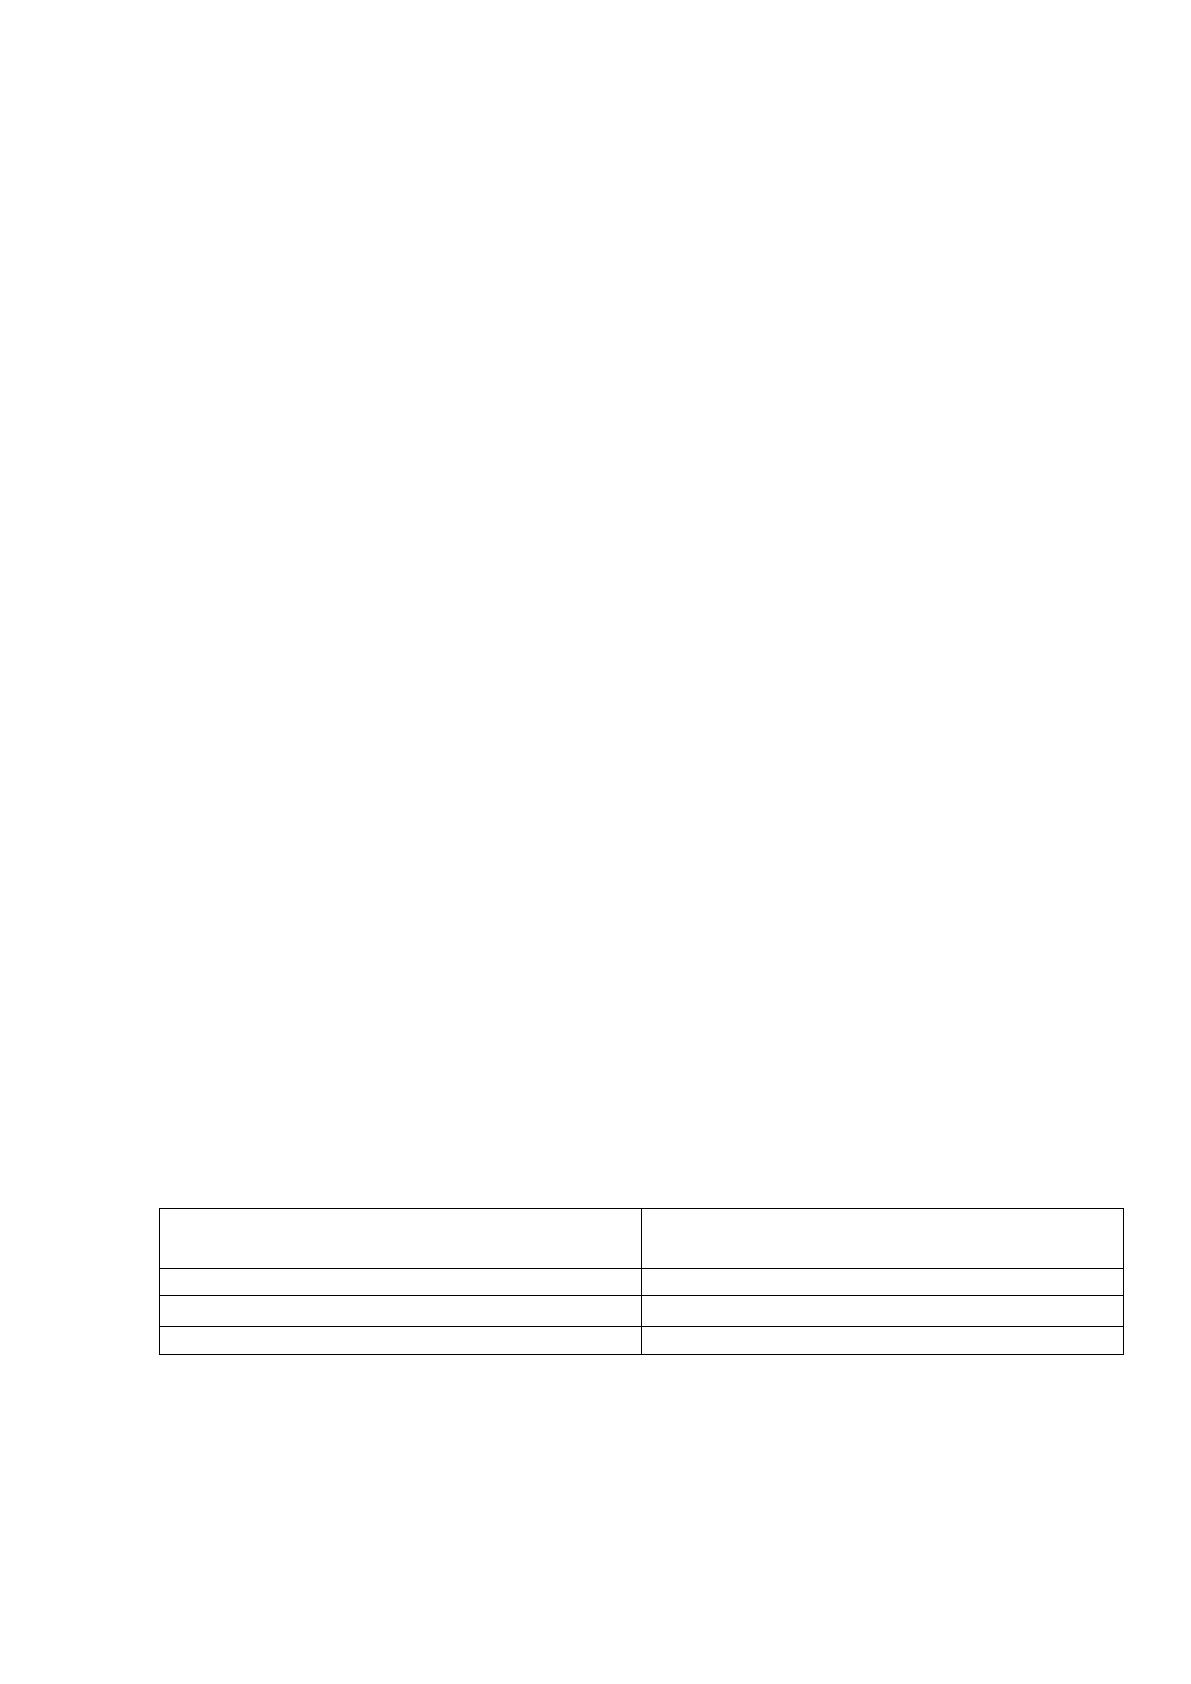
ПРКм определяются из расчета ежемесячных расходов по кредиту в
ООО «Русфинанс Банк» .
12
%
Ек
ПРКм
(6)
Ек – остаточная стоимость по кредиту.
% - годовая ставка по кредиту.
Дср – среднемесячный доход заемщика (созаемщиков), членов его
семьи, поручителей за вычетом налогов и других обязательных платежей
(алименты, платежи по кредитам в других банках и др.)
65
В качестве источников платежей по кредиту принимаются регулярные
подтвержденные доходы:
заработная плата, выплачиваемая работнику по основному месту
работы;
премии;
комиссионные вознаграждения;
заработная плата по совместительству, выплачиваемая работнику
по не основному месту работы согласно трудовому соглашению;
доход от сдачи в аренду (найма) личного имущества на основании
договора аренды (найма);
дивиденды и проценты по вкладам;
гонорары;
социальные пенсии и пособия;
доход от предпринимательской деятельности;
доверительный доход, подлежащий проверке и подтверждению
ответственным сотрудником Банка;
иные подтвержденные документально доходы.
Из полученного значения вычитаются обязательные платежи: налоги;
алименты; платежи по кредитам в других банках; удержания по
исполнительным листам. Значение коэффициента Kп пересчитываются в баллы
в соответствии с нижеприведенной шкалой оценки показателя (таблица 15).
Таблица 15
Шкала бальной оценки
Набранный балл
Финансовое положение
заемщика
Свыше 1.4
«Хорошее»
От 1.1 до 1.4
«среднее»
Менее 1.1
«плохое»
2. Коэффициент общей ликвидности (Кл).
Коэффициент общей ликвидности определяется как отношение
регулярных доходов клиента, а также доходов от ожидаемых сделок по
Источник: https://baza.diplomsite.ru/previewfile/3514