Материал: Анализ кредитной деятельности банка на примере ПАО Сбербанк
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
72
развития для решения вопроса об условиях и возможности предоставления
кредита.
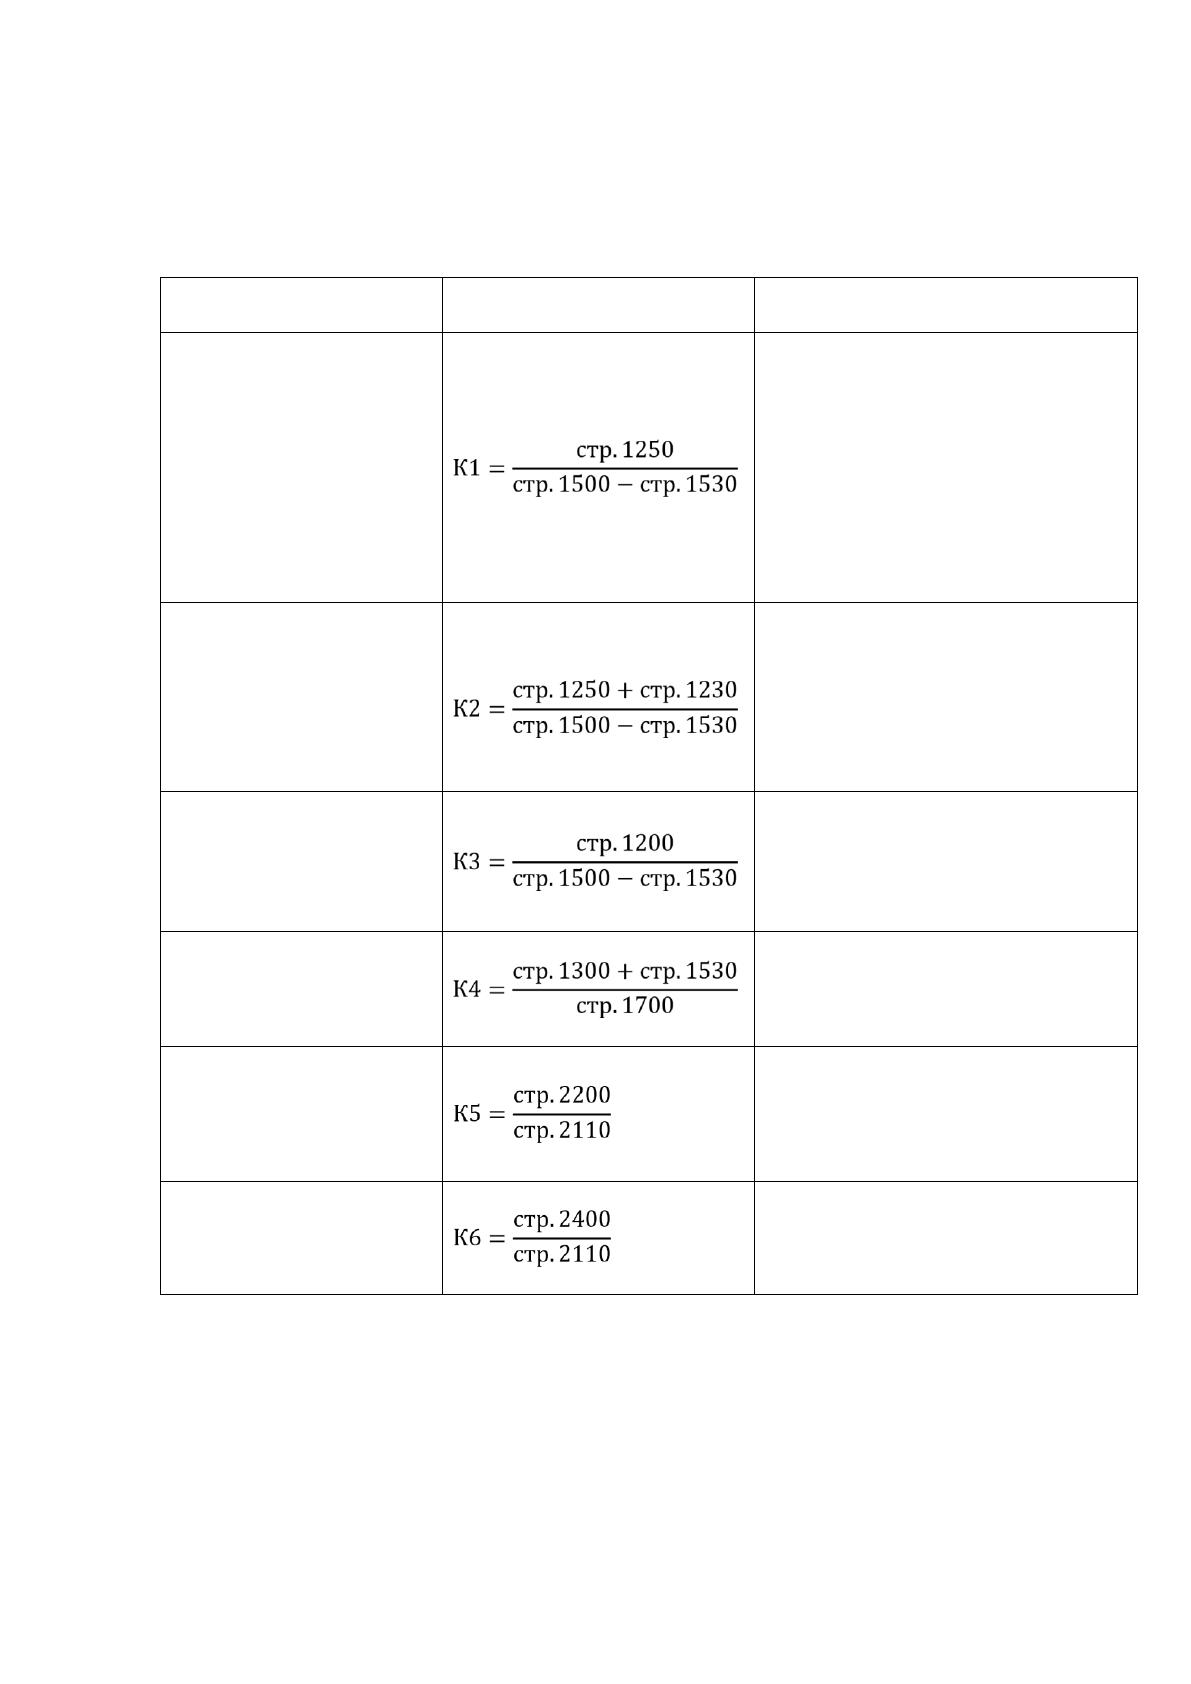
Основные оценочные показатели методики ПАО Сбербанк приведены в
таблице 26. Коэффициенты К1, К2, К3, К4, К5 и К6 являются основными
оценочными показателями. Оценка результатов расчетов шести коэффициентов
заключается в присвоении заемщику категории по каждому из этих показателей
на основе сравнения полученных значений с установленными достаточными.
73
Таблица 26
Система показателей рейтинговой оценки заемщика ПАО Сбербанк
Наименование
показателя
Способ расчета
Пояснение
К 1
Коэффициент
абсолютной
ликвидности
-показывает какая часть
краткосрочных долговых
обязательств может быть при
необходимости погашена за
счет имеющихся денежных
средств, средств на
депозитных счетах и
высоколиквидных
краткосрочных ценных
бумаг
К2
Промежуточный
коэффициент
покрытия
(коэффициент
быстрой
ликвидности)
-характеризует способность
предприятия оперативно
высвободить из
хозяйственного оборота
денежные средства и погасить
долговые обязательства
К3
Коэффициент
текущей ликвидности
(общий коэффициент
покрытия)
-дает общую оценку
ликвидности предприятия, в
расчет которого в числителе
включаются все оборотные
активы
К4
Коэффициент
наличия собственных
средств
-показывает долю
собственных средств
предприятия в общем объеме
средств предприятия.
К5
Рентабельность
продукции (или
рентабельность
продаж)
- показывает долю прибыли от
реализации в выручке от
реализации.
К6
Рентабельность
деятельности
предприятия
- показывает долю чистой
прибыли в выручке от
реализации.
Далее определяется сумма баллов по этим показателям в соответствии с
их весами по формуле: S = 0,05 х Категория К1 + 0,10 х Категория К2 + 0,40 х
Категория К3 + 0,20 х Категория К4+ +0,15 х Категория К5 + 0,10 х Категория
К6.
Значение S наряду с другими факторами используется для определения
74
рейтинга Заемщика и класса кредитоспособности (табл.27).
Таблица 27
Определение класса кредитоспособности заемщика по методике
ПАО Сбербанк
Класс
кредито-
способности
Значение S
Условие
1 класс
S = 1,25 и менее
значение коэффициента К5 на уровне,
установленном для 1-го класса
кредитоспособности;
2 класс
1,25< S≤ до
2,35
значение коэффициента К5 на уровне,
установленном не ниже, чем для 2-го класса
кредитоспособности;
3 класс
S ≥ 2,35.
На основании присвоенного клиенту рейтинга ПАО Сбербанк может
отнести клиента к одному из классов. При этом кредитование первоклассных
заемщиков не вызывает сомнений, кредитование заемщиков второго класса
требует взвешенного подхода, а третьего класса связано с повышенным
риском.
Определенный по методике ПАО Сбербанк предварительный рейтинг
корректируется с учетом других показателей и качественной оценки заемщика.
Качественный анализ базируется на использовании информации,
которая не может быть выражена в количественных показателях. Для
проведения такого анализа применяются сведения, представленные заемщиком,
подразделением безопасности, и информация базы данных. На этом этапе
оцениваются отраслевые и акционерные риски, а также регулирование
деятельности предприятия, производственные и управленческие риски. При
отрицательном влиянии этих факторов рейтинг может быть снижен на один
класс.
Как и любая методика, рейтинговая оценка имеет свои достоинства и
недостатки. Преимуществом данной методики является то, что она хорошо
приспособлена к макроэкономическим изменениям в стране. В целом система
показателей, используемая в рейтинговой методике, дает достаточно полную и
объективную картину деятельности предприятия.
75
Однако не стоит забывать, что, как и многие методики оценки
кредитоспособности, рейтинговая методика была заимствована у зарубежных
стран. Поэтому возникает проблема в установлении «веса» каждого показателя.
Российские рейтинговые методики не в полной мере учитывают отраслевую
специфику деятельности предприятий и российской экономики в целом, а
установленные нормативные значения финансовых показателей нельзя назвать
эталонными. Это может привести к субъективному мнению о финансовом
состоянии заемщика, а также к возникновению рисков у кредитных
организаций. Поэтому все более важным этапом оценки кредитоспособности
заемщика выступает анализ качественных показателей. Для его проведения
необходимо использование современных информационных банковских
технологий.
Основная цель разработанной ПАО Сбербанк Стратегии 2020 – вывести
банковскую группу на новый уровень и обеспечить возможность
конкурировать с глобальными технологическими компаниями, оставаясь при
этом лучшим банком для индивидуальных клиентов и предприятий. Задача
ПАО Сбербанк - завершить технологическое преобразование своего
финансового бизнеса, сохранив при этом функциональность и надежность
существующих ИТ-систем, а также завершить создание и перевод всего бизнеса
ПАО Сбербанк на новую цифровую платформу во всех сферах и прежде всего –
в области кредитования и сопровождения кредитного процесса.
В 2018 году банком был внедрен пилотный проект по использованию
machine learning (машинного обучения) в кредитовании крупнейших клиентов:
для 12 компаний отраслей торговли и телекоммуникаций были построены
альтернативные ML-модели прогнозных денежных потоков. Оценка кредитного
риска при этом основывается на совокупности моделей, позволяющих
использовать большие данные, включая неструктурированные. Отдельные
модули отвечают за описание различных сторон экономической и финансовой
деятельности компаний, их взаимоотношений с контрагентами, органами
власти на основе данных о клиенте из различных внутренних и внешних
76
источников. В 2019 году данный проект предполагается расширить на 200
компаний сегмента крупный/средний бизнес. Об эффективности работы банка в
данном направлении свидетельствует то, что вложения в ИТ окупаются
достаточно быстро из-за большой клиентской базы. По оценкам специалистов
банка, дополнительные объемы продаж и доходов обычно более чем в 10 раз
превосходят инвестиции в создание моделей и информационных систем.
Поэтому дальнейшие перспективы совершенствования оценки
кредитоспсобности заемщиков и организации кредитного процесса - в
распространении новейшей технологии на весь сегмент корпоративных
клиентов ПАО Сбербанк. Несмотря на то, что дать точную количественную
оценку эффективности внедрения искусственного интеллекта в кредитную
деятельность банка на данном этапе невозможно, современные технологии
позволят ПАО Сбербанк не только сохранить лидирующие позиции в сегменте
корпоративного кредитования, усилить свое присутствие на рынке
кредитования среднего, малого и микробизнеса, но и обеспечить оптимальное
сочетание рискованности и доходности своих активов.
Источник: https://baza.diplomsite.ru/previewfile/3595