Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
17
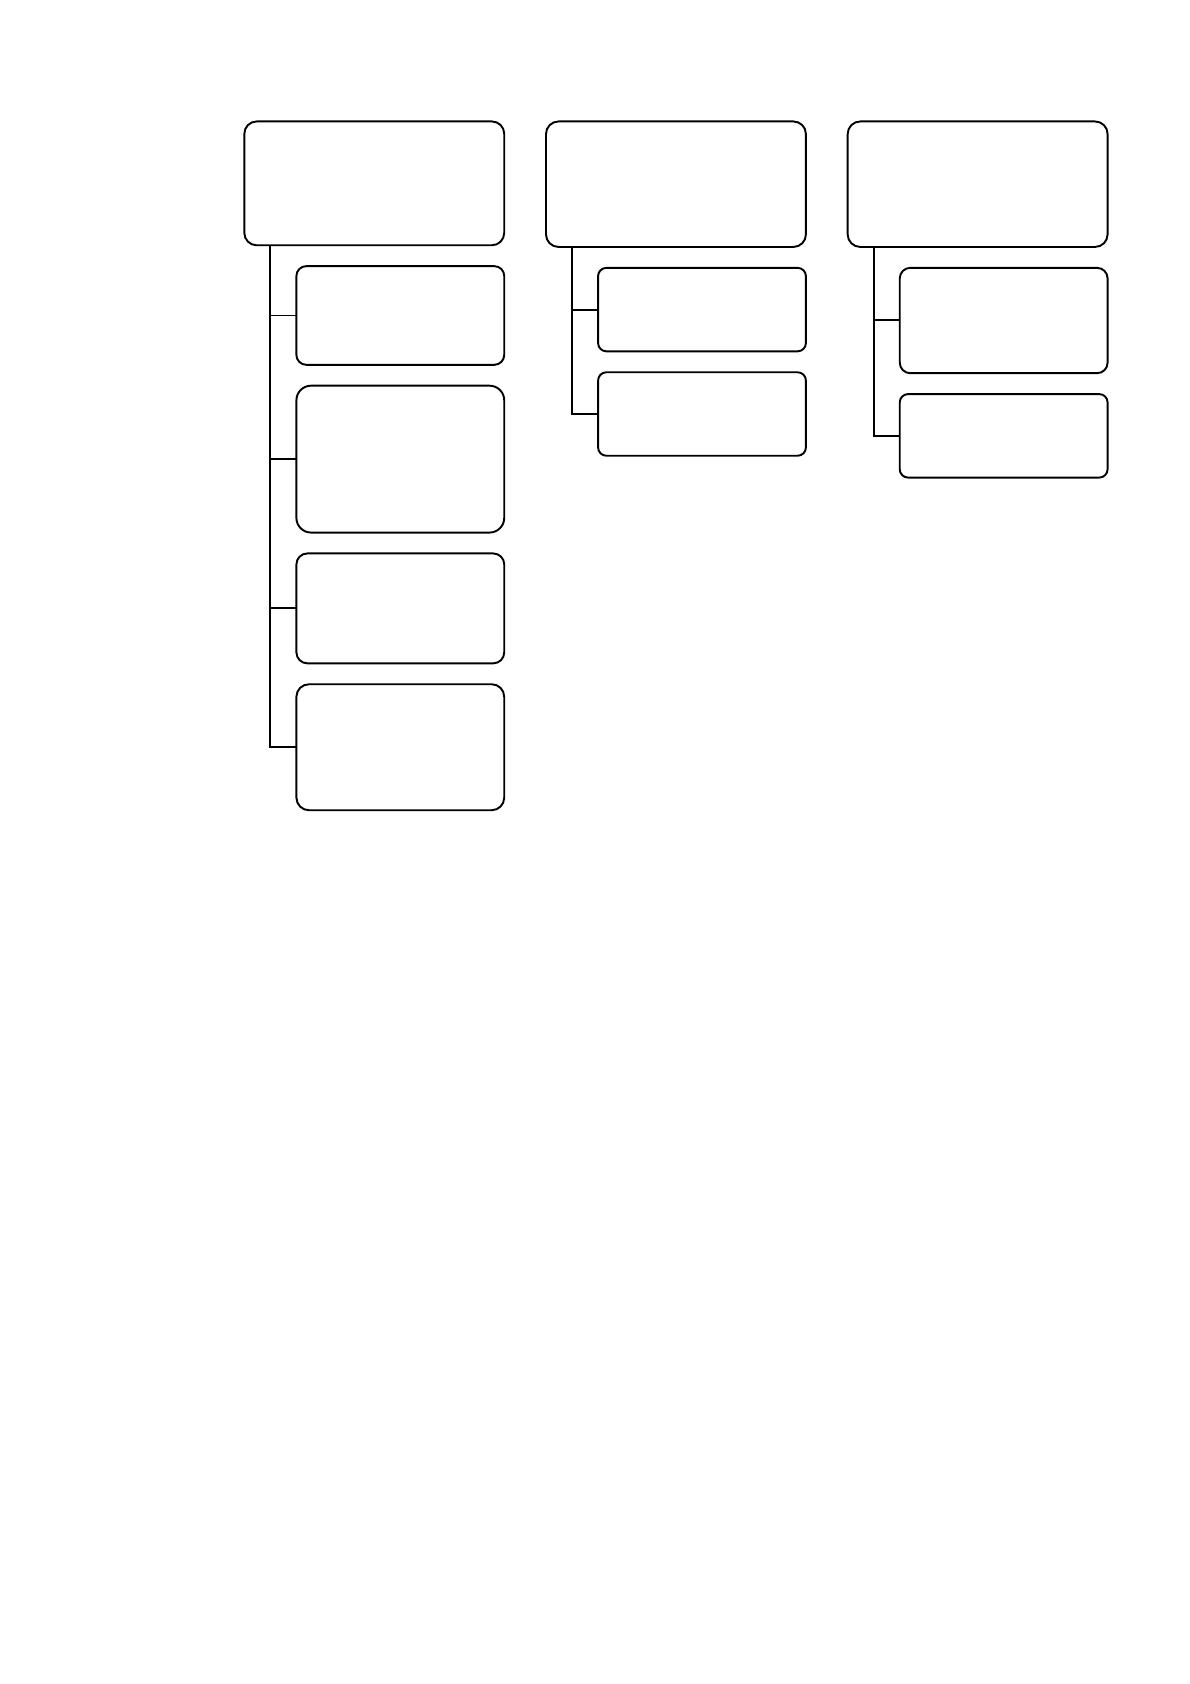
Рис. 2. Основные критерии классификации банковских
кредитных рисков, возникающих в процессе кредитования
заемщиков
Риски, возникающие при кредитовании, напрямую связаны с изменениями
во внешней среде. Как показывает практика, именно макроэкономическая неста-
бильность является основной причиной кризисов на рынке кредитования.
Главной задачей в управлении кредитным риском в банковской деятельно-
сти является поддержание оптимального соотношения между прибыльностью,
ликвидностью и безопасностью при управлении активными и пассивными опе-
рациями банка, иными словами, минимизация банковских потерь. Эффективное
управление уровнем кредитного риска в банковской деятельности должно вклю-
чать в себя ряд задач, от мониторинга до стоимостной оценки риска.
Поскольку внешняя среда коммерческих банков носит динамичный харак-
тер, уровень кредитного риска в банковской деятельности нестабилен. Поэтому
Риски, возникающие
в основных элементах
бизнес-процесса
кредитования
Риски, связанные
с влиянием
внешней среды
Риски,
связанные с
организационной
структурой,
сформированной
в банке
Риски, связанные
с деятельностью
и личностью
заемщика
Риски,
связанные с
предоставляемы
м кредитным
продуктом
Риски, возникающие
в зависимости от
охвата кредитных
операций банка
Индивидуальные
риски кредитной
операции
Риски, влияющие
на кредитный
портфель
Риски, возникающие
в зависимости от
учета кредитных
операций банка
Риски, связанные
с балансовыми
операциями
банка
Риски
внебалансовых
операций банка
18
банк регулярно должен проводить мониторинг своего места на рынке банков-
ских услуг, измерять риск тех или иных событий, пересматривать отношения с
клиентами и давать оценку качеству собственных активов и пассивов, т.е. кор-
ректировать свою политику по управлению кредитным риском в банковской де-
ятельности.
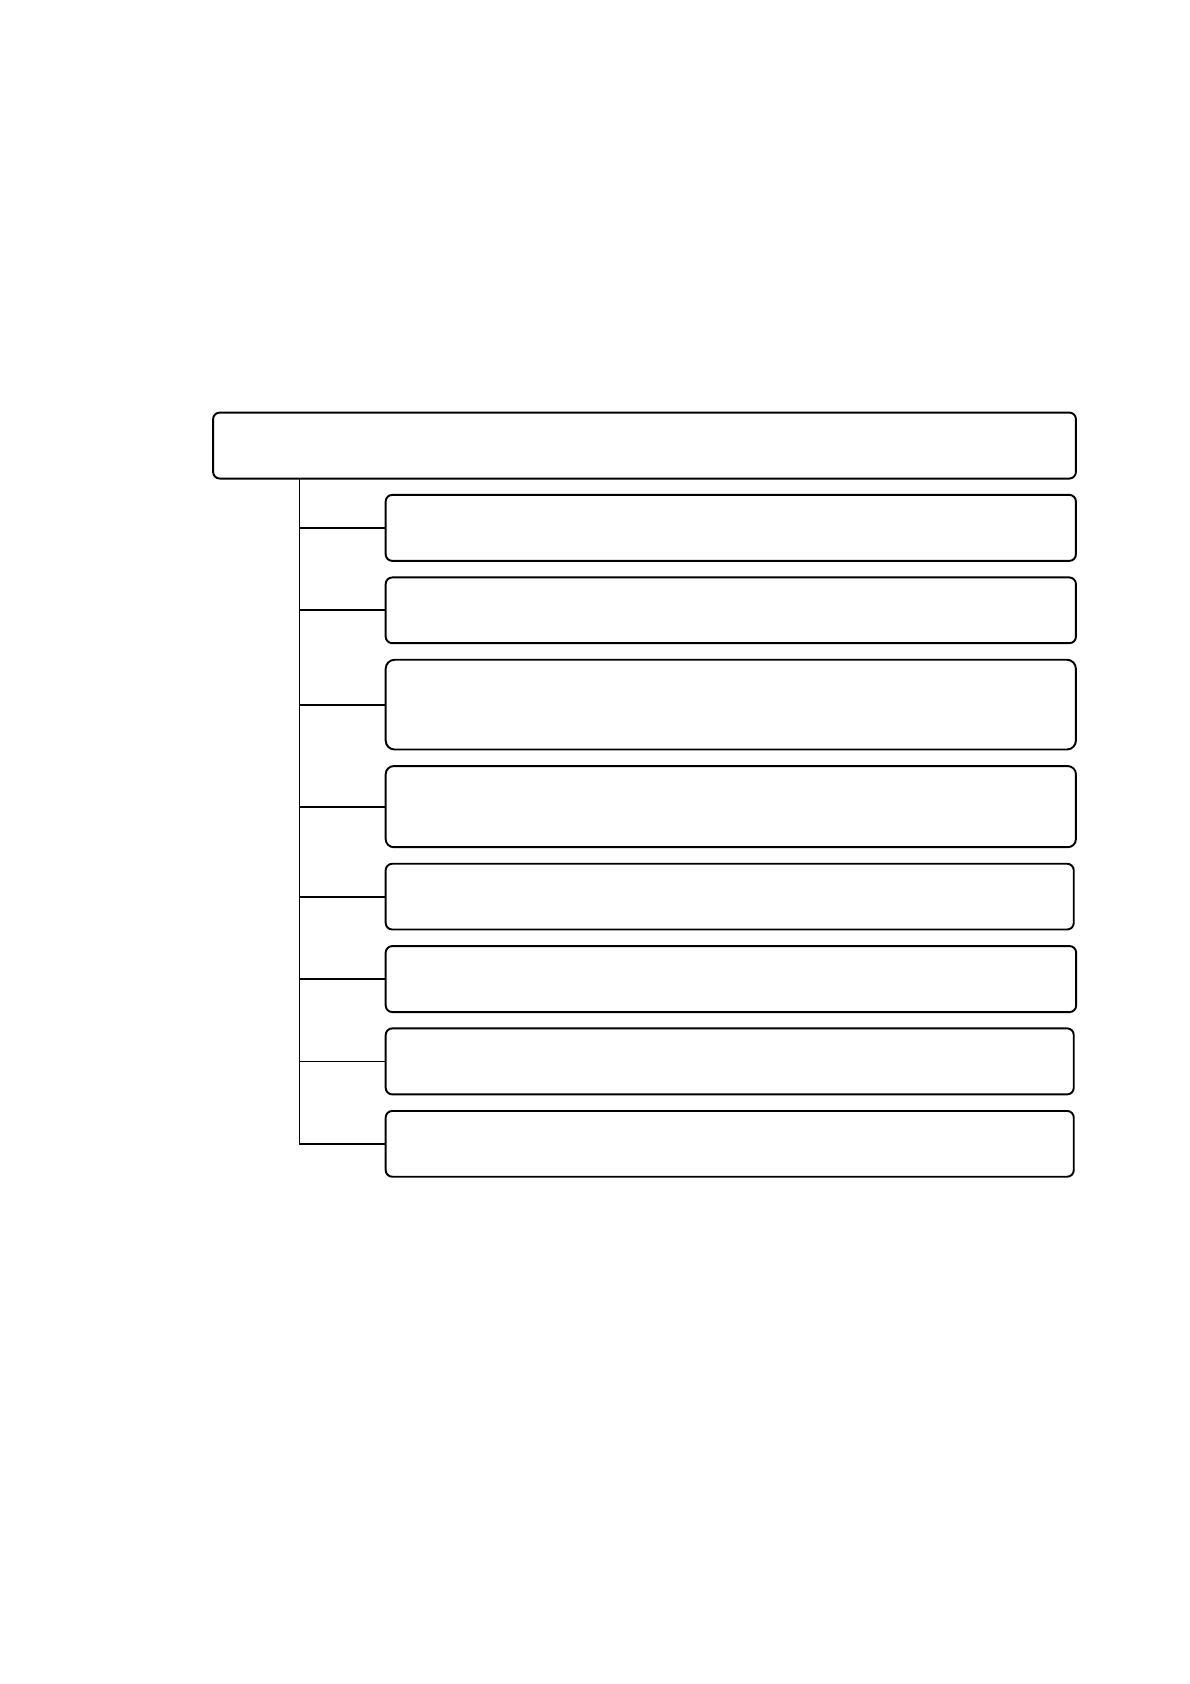
Рис.3. Основные факторы кредитного риска
По данным Банка России объем долгов с просрочкой платежей более 90
дней в 2017 году составил 1 846 295 млн руб., в 2018 году аналогичный показа-
тель составлял 1 802 896 млн руб.[1]. На основании этого мы можем сделать вы-
воды, что в России воздействие факторов, отрицательно влияющих на кредит-
ный риск, стремительно растет, что свидетельствует о необходимости использо-
вание специальных мер по их сокращению и нейтрализации. Для того чтобы эти
Основные факторы, оказывающие повышающий эффект на кредитный
риск
экономическая и политическая ситуация в стране
банкротство заемщика
значительый объем сумм, выданных узкому кругу
заемщиков или отраслей, остро реагирующих на
изменения в экономике
кредитная политика банка, предусматривающая выдачу
кредитов без полноценной проверки сведений о
заемщике
мошенничество со стороны заемщика
большой объем сумм, выданных под формирование
венчурного кпитала
низкий уровень диверсификации кредитного портфеля
ненадежная обеспеченность кредита
19
меры были разработаны и могли быть применены на практике, в каждом банке
обязан выполняться высококачественный и продуктивный риск-менеджмент.
Риск-менеджмент состоит из анализа и оценки сильных и слабых сторон органи-
зации в широком смысле, с точки зрения связи с различными контрагентами
7
. На
сегодняшний день базой банковского риск-менеджмента является отработанная
кредитная политика банка, состоящая из ряда элементов, которые в комплексе
при верном применении способны положительно влиять на кредитный риск.
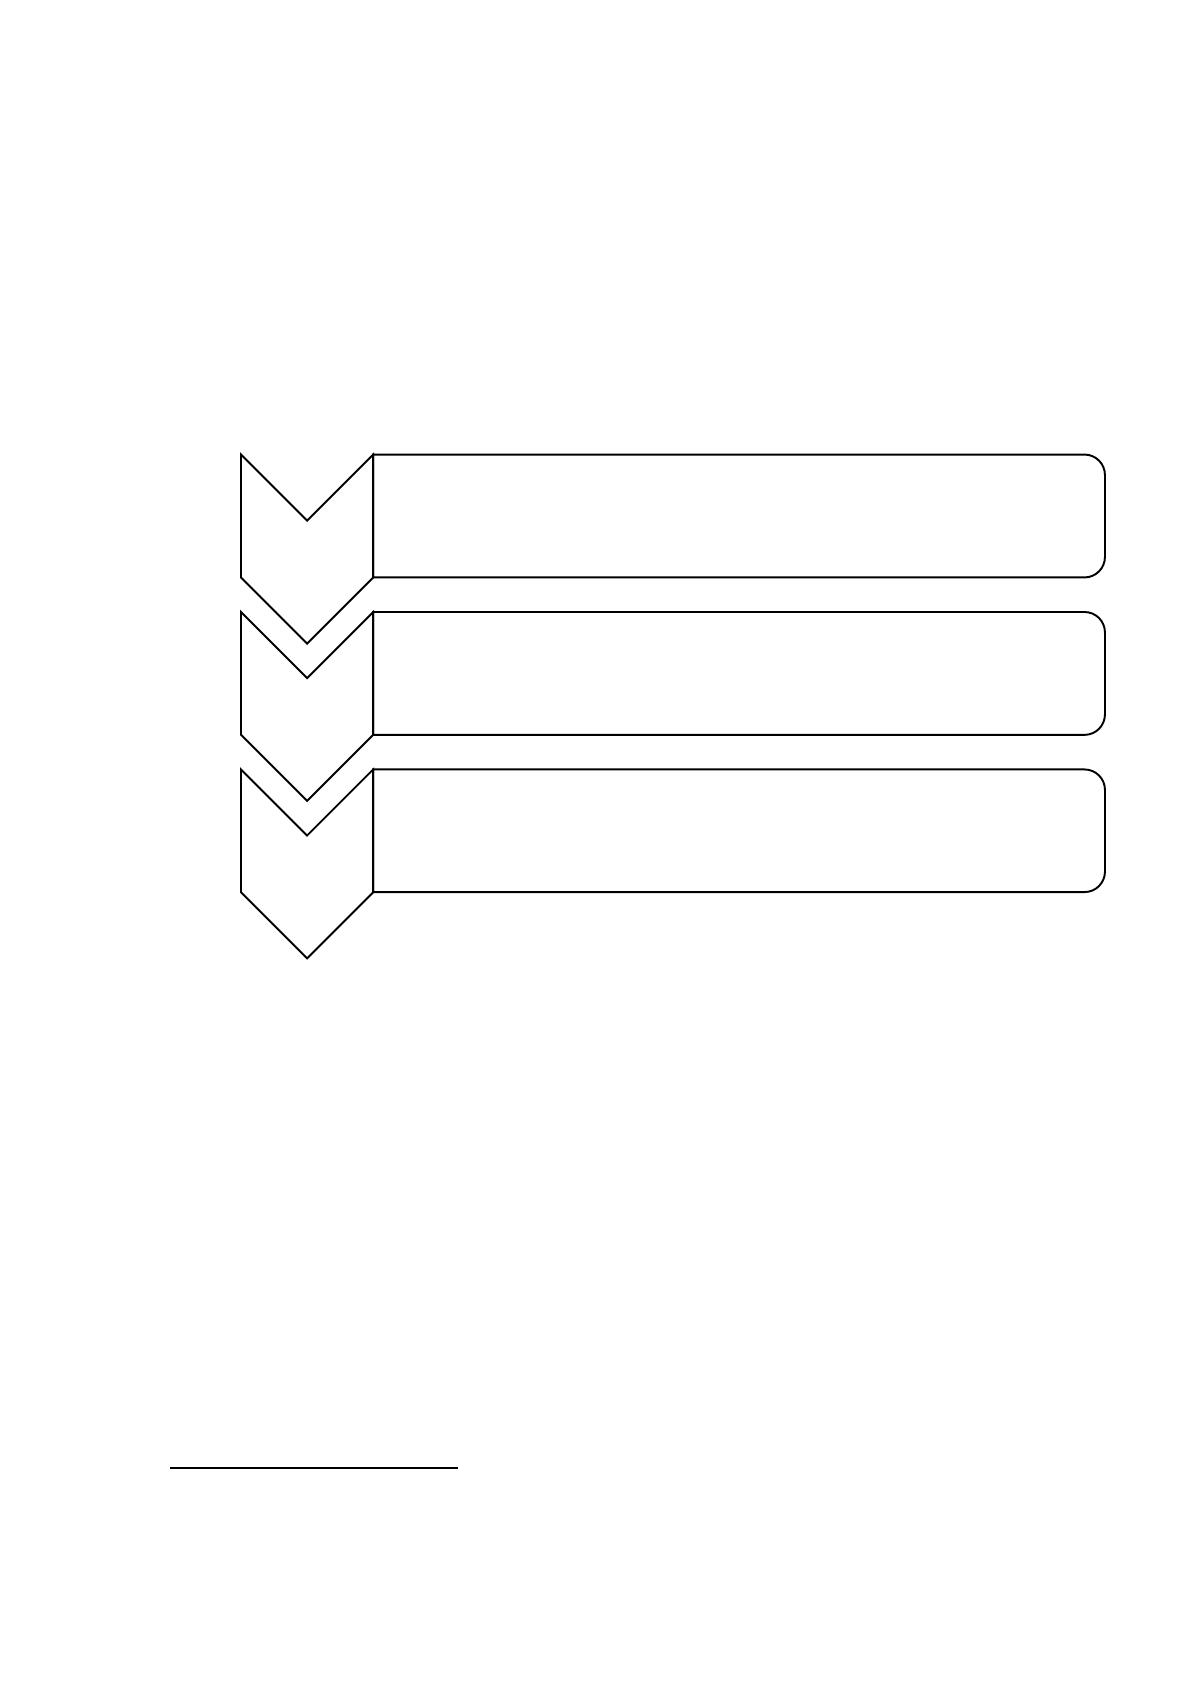
Рис. 4. Ключевые элементы кредитной политики коммерческих
банков
Дает результат такая кредитная политика, которая была разработана для
определенного банка с учетом его характерных черт, принципов и стратегиче-
ской направленности. Только такая кредитная политика в состоянии обеспечить
результативную работу персонала кредитного подразделения банка, уменьшить
ошибки и вероятность принятия неразумных решений
8
.
Из вышесказанного следует, что сегодня кредитный риск коммерческих
банков имеет тенденцию к росту. В современной обстановке на него влияет
7
Котляров И.Д. Основы эффективного управления отношениями банка с проблемными заемщиками // Деньги и
кредит. - 2014. - №12.
8
Добролежа Е.В. Конкурентоспособность российской банковской системы в контексте ее современного разви-
тия: Монография / Е.В. Добролежа, И.Г. Воробьева, Г.П. Чубарова. - Ростов н/Д: ИПК РГЭУ (РИНХ), 2017.
1
•Комплексный разносторонний сбор информации о заемщиках
и ликвидности залогового имущества (при наличии) с учетом
проверки степени достоверности получаемой информации
2
•Управление структурой кредитного портфеля банка. Структура
портфеля должна быть качественной, а именно при
ликвидности баланса и невысоком уровне кредитного риска
приносить максимальный доход
3
•Регламентация основных принципов ценообразования займов
20
огромное количество разнообразных факторов как взаимодействующих между
собой, так и не имеющих друг к другу прямого или косвенного отношения. Для
снижения кредитного риска банки должны совершенствовать кредитную поли-
тику, так как именно ее эффективность является залогом стабильности существо-
вания и развития банков.
Актуальной выглядит проблема эффективного, оперативного учета факто-
ров риска и профессионального управления кредитным риском в банковской де-
ятельности в условиях последствий финансового кризиса.
Процесс управления кредитным риском в банковской деятельности доста-
точно динамичен, и его эффективность зависит от быстроты реакции на измене-
ние условий рынка, экономической ситуации в целом, финансового состояния
коммерческого банка.
Методология построения системы управления кредитным риском в бан-
ковской деятельности включают:
1) анализ активов банка;
2) расчет параметров рыночного риска на основе риск-факторов. Эта мето-
дика успешно используется в ряде ведущих зарубежных и российских банках.
Реализация методологии чаще состоит из трех ключевых этапов:
1) анализ;
2) разработка;
3) тестирование документации.
Задачей первого этапа реализации методологии является формулирование
определения «рынок» в отношении кредитного портфеля банка как набора опре-
деленных риск-факторов (рыночные ставки, курсы и индексы, влияющие на сто-
имость портфеля).
Второй этап - постановка задач на основе единого набора риск-факторов.
Задачи могут быть следующими: разработка алгоритма оценки показателей ры-
ночных рисков, показателя прибыли и убытков; проведение сценарного анализа
и анализа чувствительности.
21
Третий этап - разработка законченной системы управления банковскими
кредитными рисками. На данном этапе необходимо провести тестирование мо-
дели, разработать отчетность и процедуры по управлению рисками.
Анализ и оценка кредитного риска в банковской деятельности в значитель-
ной мере основаны на статистическом методе определения возможности наступ-
ления события. Количественно кредитный риск в банковской деятельности мо-
жет выражаться в абсолютных и относительных показателях. В абсолютном вы-
ражении кредитный риск в банковской деятельности выступает как вероятность
возможных потерь при осуществлении определенной кредитной операции. Оце-
нить такие потери с достаточной точностью не всегда возможно.
В целях минимизации кредитного риска в банковской деятельности, каж-
дому коммерческому банку необходимо разработать собственную стратегию в
области управления ими, которая бы позволила своевременно и эффективно вы-
являть и удерживать кредитный риск в банковской деятельности на управляемом
уровне.
Согласно рекомендациям Банка России, в целях минимизации кредитного
риска коммерческие банки обязаны разрабатывать свою собственную методику
оценки финансового положения заемщиков (ОФПЗ), основанную на системе по-
казателей финансовой деятельности заемщиков, а также показателей рисков биз-
неса и отрасли.
Методика ОФПЗ и описанная в ней система финансовых показателей, а
также система баллов для каждой группы коэффициентов для деловых рисков
(рисков бизнеса и отрасли) должны соответствовать требованиям и рекоменда-
циям Банка России, оформляться отдельным положением и утверждаться прав-
лением банка. В отдельных случаях, например, если российский коммерческий
банк входит в международную финансовую группу (головная организация нахо-
дится в другой стране), помимо требований Банка России, методика ОФПЗ
должна удовлетворять критериям и требованиям материнской компании.
Банк России рекомендует банкам ежегодно корректировать изложенные в
методике ОФПЗ подходы, а также набор коэффициентов для оценки результатов
Источник: https://baza.diplomsite.ru/previewfile/3465