Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
22
деятельности предприятий с учетом сложившейся экономической ситуации, вы-
ходя за рамки классического финансового анализа. Стоит уделять особое внима-
ние качественным параметрам, т.е. особенностям отрасли, в которой ведет свою
деятельность заемщик, делать акцент на деловую репутацию, положительные
квалификационные характеристики руководителей, динамику прибыльности
предприятия, в том числе в условиях жесткой конкуренции и агрессивной поли-
тики государства в последние годы. Необходимо разработать приемы определе-
ния достоверности и реальности финансовой отчетности потенциального заем-
щика, что поможет своевременно выявлять симптомы финансовой опасности.
Подводя итог, отметим, что кредитный риск в деятельности коммерческих
банков абсолютно не зависит от конкретного банка и его «предпочтений». Необ-
ходимы анализ, оценка и регулирование кредитного риска, чтобы точно спрогно-
зировать, учесть его и, как следствие, в дальнейшем снизить влияние на финан-
совый результат деятельности коммерческого банка.
1.3. Методика анализа кредитного портфеля коммерческого банка
Основная цель анализа кредитного портфеля коммерческого банка заклю-
чается в формировании оптимального кредитного портфеля. Под оптимально-
стью следует понимать рациональное соотношение доходности и риска при со-
хранении необходимой нормы ликвидности. Так как анализ кредитного порт-
феля коммерческого банка является наиболее важной составляющей управления,
то, оно должно осуществляться в соответствии с общими и специфическими
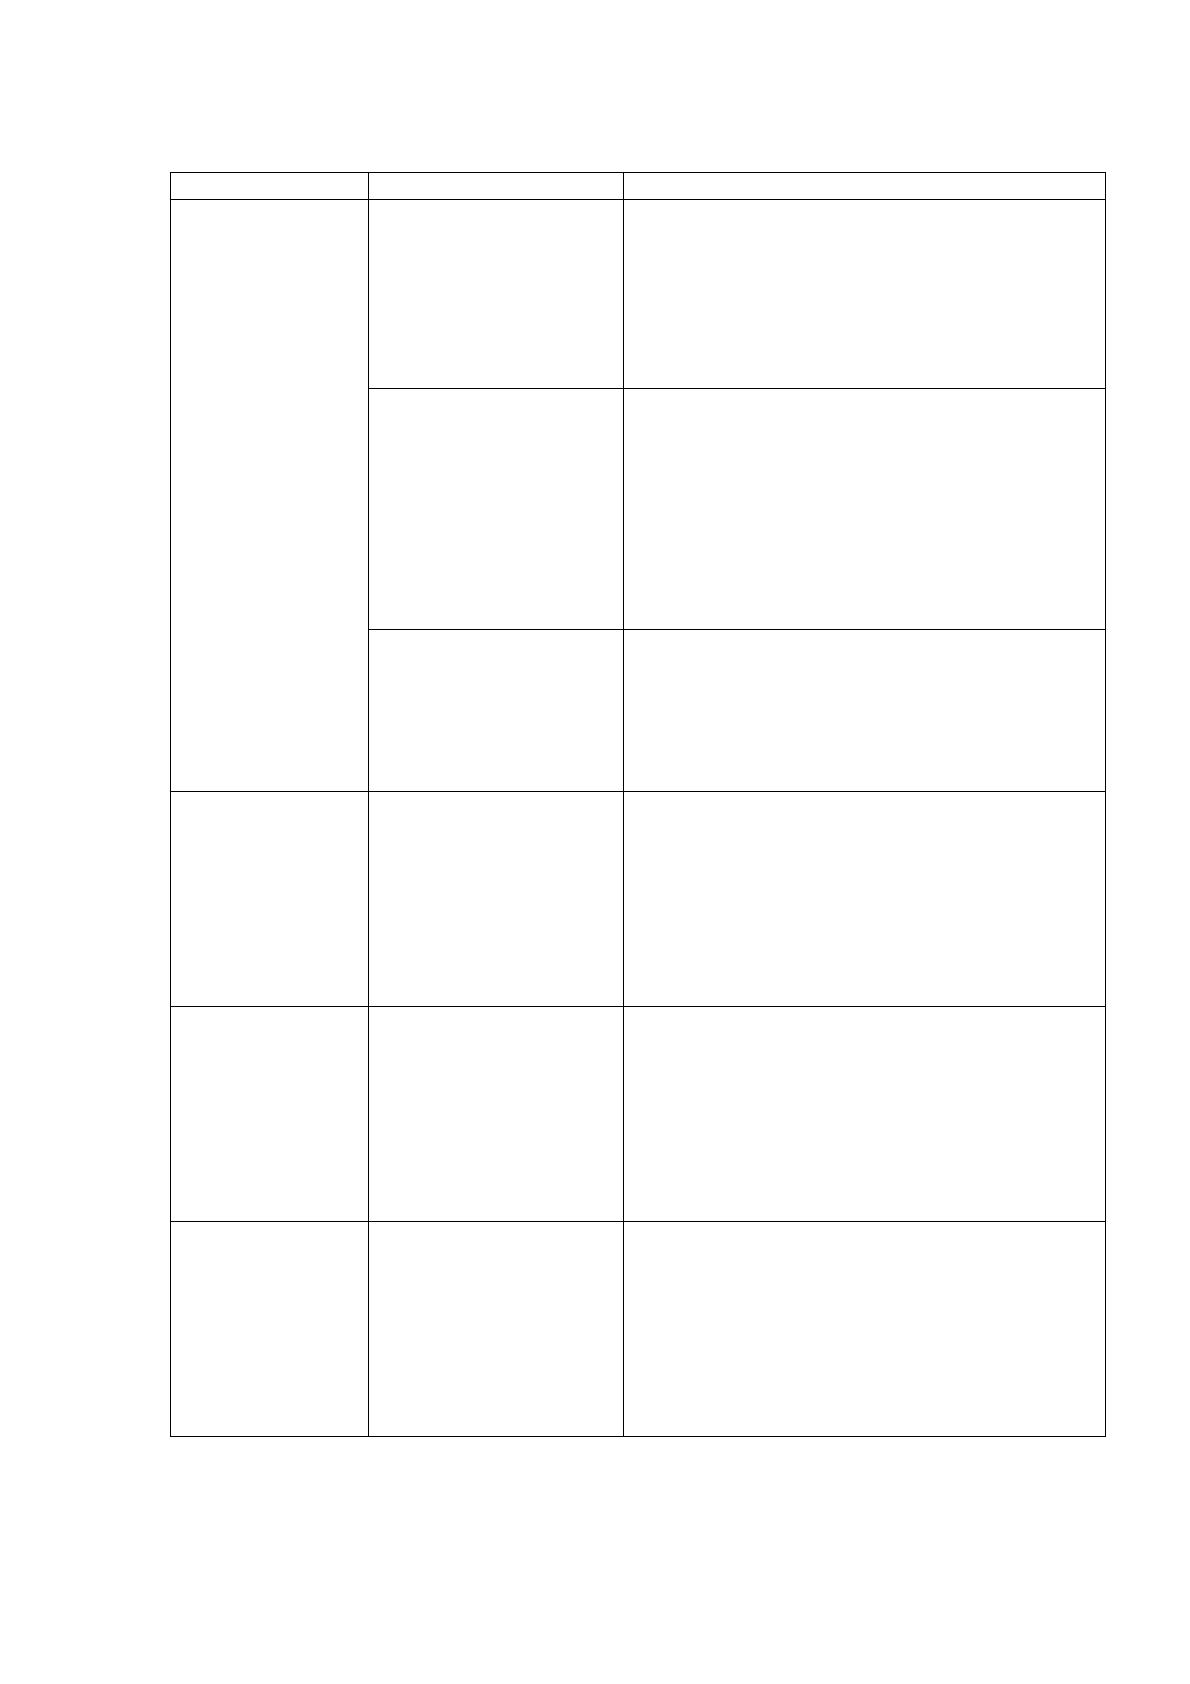
принципами и методами управления (табл. 1).
Применение общих и специфических принципов, представленных в табл.
1, должно способствовать эффективному размещению ресурсов и соответство-
вать требованиям кредитного характера с допустимыми уровнями доходности,
ликвидности и риска.
Разработка оценочной системы в процессе анализа кредитного портфеля
коммерческого банка имеет большое значение.
23
Таблица 1
Общие и специфические принципы анализа кредитного портфеля
Категория
Принцип
Характеристика
Общие
принципы
Принцип
целенаправленно-
сти
основной целью принципа целенаправ-
ленности является получение коммер-
ческим банком от заемщика процент-
ных доходов согласно кредитному дого-
вору при приемлемом уровне кредит-
ного риска и необходимом уровне лик-
видности.
Принцип
комплексности
подразумевает охват всех сторон кре-
дитной деятельности, основной целью
является установление приемлемого
уровня кредитного риска, ликвидности
и доходности кредитного портфеля (в
том числе по каждому кредиту) и раз-
рабатываются меры по регулированию
факторов, влияющих на качество кре-
дитного портфеля.
Принцип
иерархичности
осуществляется на всех уровнях орга-
низационной структуры банка (от спе-
циалиста, проводящего анализ и пред-
варительную работу с заемщиком до
кредитного комитета, принимающего
заключение о выдаче кредитов).
Специфиче-
ские принципы
Принцип
приоритетности
при реализации принципа приоритет-
ности акцент ставится на кредитах с
большей долей в структуре, более про-
должительным сроком пользования, с
высоким уровнем риска, а также учиты-
вается состояние банковской сферы,
вид обеспечения заемщика, динамика
его денежных потоков.
Принцип
дифференцирован-
ности
заключается в определении уровня
кредитоспособности заемщика, т.е.
предоставление займа только клиентам
с устойчивым бизнесом, имеющим по-
ложительную кредитную историю, а
также при условии соответствия заяв-
ленных кредитов предъявляемому бан-
ком качеству регламента.
Принцип
сбалансированно-
сти
определяет стоимость и срок кредитов,
т.е. займы должны соответствовать сро-
кам и стоимости согласно договору,
имеющихся и вновь привлеченных бан-
ком денежных средств, при условии со-
ответствия фактической величины эко-
номических нормативов размерам,
установленным ЦБ.
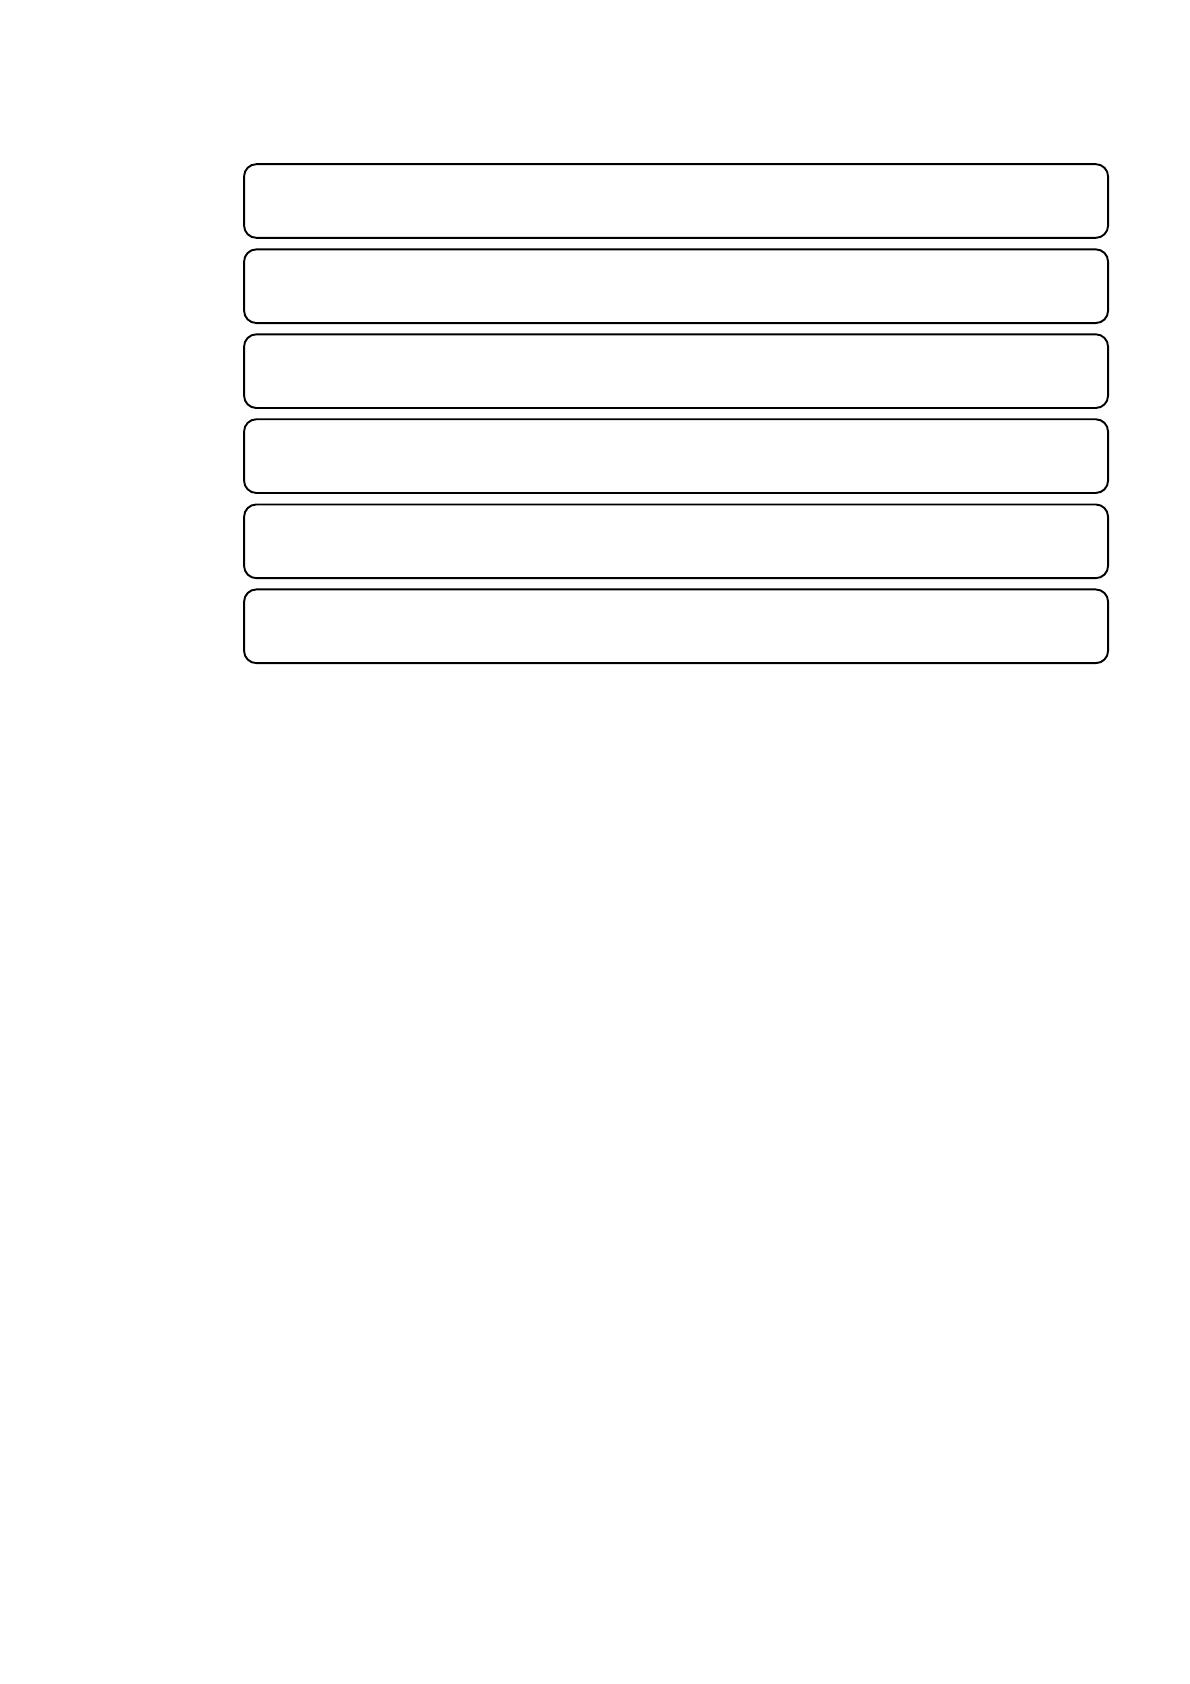
Этапы процесса анализа кредитного портфеля коммерческого банка пред-
ставлены на рис. 5.
24
Рис. 5. Этапы процесса анализа кредитного портфеля
коммерческого банка
Адекватная оценка ситуации и различных ее аспектов производится при
помощи различных индексов, или индикаторов, характеризующих состояние си-
туации в зависимости от изменения значений факторов, определяющих ее разви-
тие. Кроме индексов, формируемых в соответствии с целями анализа ситуации,
существуют такие виды оценки как расчет рейтингов и сравнительная оценка
альтернативных вариантов решений.
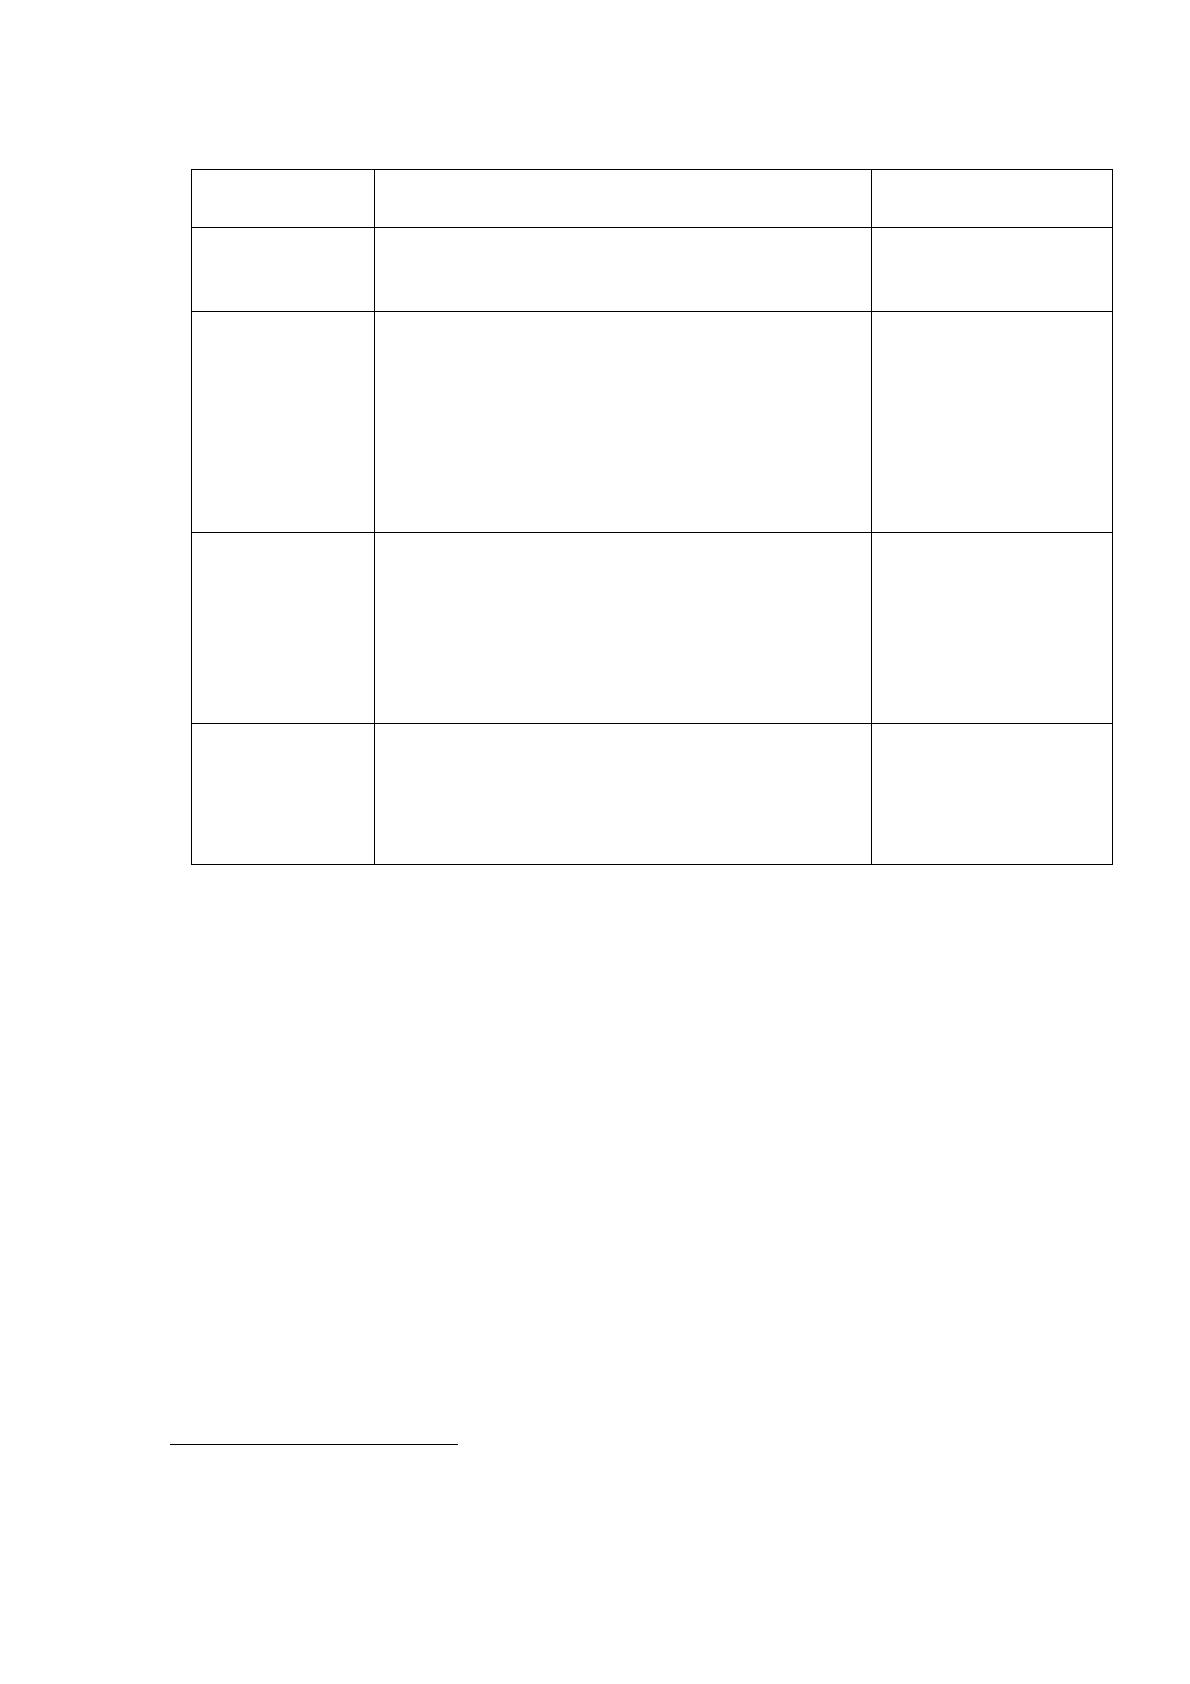
В процессе анализа кредитного портфеля коммерческого банка основными
методами для анализа зависимости финансовой устойчивости от качества кре-
дитного портфеля коммерческого банка используются следующие методы: ме-
тод балансовой стоимости, метод рыночной стоимости, экспертный метод и ме-
тод регламентаций (табл. 2).
Необходимо отметить, что для оценки кредитного портфеля рекоменду-
ется использовать комплексный подход, который предусматривает системное
применение данных методов управления.
Выбор критериев оценки качества
Определение основных групп ссуд с указанием риска (в %)
Определение структуры кредитного портфеля в разрезе классификации
Определение совокупного риска кредитного портфеля
Определение суммы резервного фонда
Определение мер осуществления кредитной политики на перпективу
25
Таблица 2
Методы анализа кредитного портфеля
Метод
Характеристика
Область примене-
ния
Метод
балансовой
стоимости
позволяет отслеживать динамику акти-
вов, кредитного портфеля.
Банк России, ком-
мерческие банки,
рейтинговые
агентства
Метод
рыночной
стоимости
является подходящим для оценки влия-
ния активов и кредитов банка на финан-
совую устойчивость банка, так как вы-
являются основные причины, по кото-
рым произошла потеря качества, учиты-
ваются основные факторы, которые ока-
зали влияние на изменение стоимости
активов.
Коммерческие
банки, рейтинго-
вые агентства
Экспертный
метод
основывается на комплексном использо-
вании количественных и качественных
показателей в совокупности, которые
характеризуют состояние активов от-
дельных групп, в частности кредитов, и
их состояние в целом с использованием
факторного анализа.
Коммерческие
банки, рейтинго-
вые агентства
Метод
регламентации
данный метод предполагает сравнение
фактических значений с экономиче-
скими нормативами, утвержденными
Банком России, после чего на основе по-
лученной информации производится
оценка.
Банк России, ком-
мерческие банки,
рейтинговые
агентства
Оценка может проводится и по системе комплексных показателей. Данная
система включает как абсолютные показатели, так и относительные показатели
9
.
К абсолютным показателям относят объем выданных и просроченных кредитов,
а к относительным - процентную долю кредитов в общей структуре кредитного
портфеля. Центральным Банком РФ разработана методика, рекомендуемая при
оценке качества кредитного портфеля посредством определения отношения со-
вокупного резерва на возможные потери по ссудам к общему объему портфеля.
В. В. Ковалев в качестве критерия качества кредитного портфеля предла-
гает использовать его совокупный риск и долю РВПС
10
. Целесообразность и пра-
вильность научной позиции В.В. Ковалева наглядно подтверждается Положе-
9
Иванов, А. П. Оценка влияния динамики кредитов физическим лицам на показатели эффективности деятельно-
сти банка [Электронный ресурс] / А. П. Иванов, А. С. Михалёв // Экон. анализ. - 2015. - № 40. - С. 2-10. - Документ
Adobe Acrobat. - Лит. в конце ст. - Web: http://www.ebiblioteka.ru
10
Ковалев, В. В. Корпоративные финансы и учет [Текст] : учеб. пособие / В. В. Ковалев, Вит. В. Ковалев. - М.:
КноРус [и др.]. - 2014. - 768 с.
26
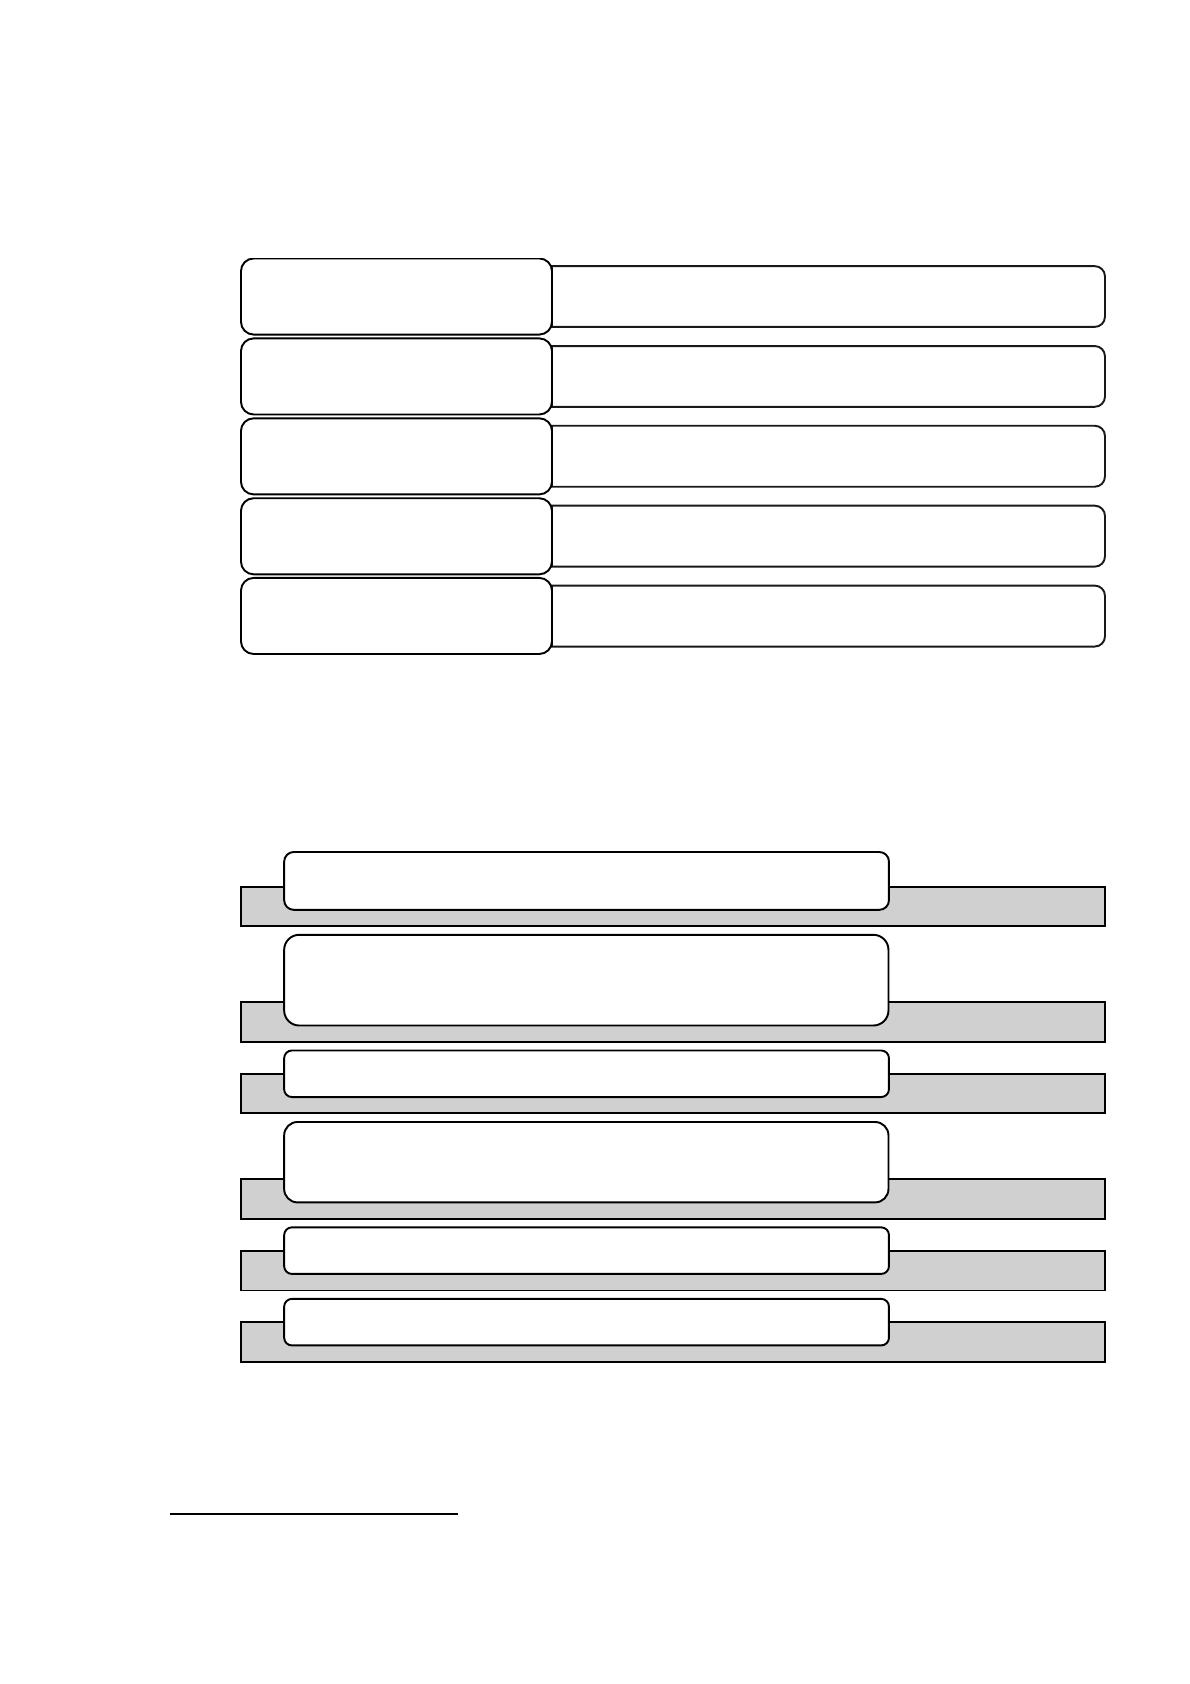
нием №254-П от 26.03.2004 г. В данном Положении качество ссуды, предлага-
ется оценивать на основании критериев, отмеченных В.В. Ковалевым. Все ссуды
разделены на пять различных категорий качества (рис.6).
Рис.6. Категории качества ссуды
Готовчиков И. Ф. в своих научных работах предлагает оценить качество
кредитного портфеля с помощью шести показателей (рис. 7)
11
.
Рис.7. Показатели качества кредитного портфеля
коммерческого банка
11
Готовчиков, И. Ф. Роль и место экспертных методов в системах управления банковскими рисками. /И.Ф. Го-
товчиков // Банковские технологии. 2016. - № 2. - С.38
•Кредитный риск отсуствуетСтандартные ссуды
•Кредитный риск умеренный (от 1 до
20)
Нестандартные ссуды
•Кредитный риск значительный(от 21
до 50%)
Сомнительные ссуды
•Кредитный риск высокий (от 51 до
100%)
Проблемные ссуды
•Вероятность возврата ссуды равна 0Безнадежные ссуды
Доля кредитов в общем объеме активов банка
(критерий, не более 0,65)
Удельный вес долго-, средне-, краткосрочных
ссуд до востребования в общей сумме
кредитного портфеля банка
Объем просроченной задолженности
Отношение между резервом на покрытие
убытков по ссудам и объемом кредитного
портфеля банка (критерий, около 5%)
Отношение доходы от ссудных операций к
величине собственных средств
Отношение нетто- и брутто-активов (критерий
- 0,65-1)
Источник: https://baza.diplomsite.ru/previewfile/3465