Дипломная работа: Анализ кредитной деятельности банка ПАО «СБЕРБАНК РОССИИ»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
Иванов И.И. предоставил кредит заработную плату процессов за 6 месяцев 2016 максимальный года ,
размер далее которой составил итогам 192 000 руб. Рассчитаем среднемесячный также доход
(192 приведенном 000/6=32 000 руб погашение.). Следующим этапом субъектов является определение цель
платежеспособности заемщика заемщика.
Р = Дч * K * t, (6)
где К=0,7 т.к среднемесячный показатели доход > 25 000 места руб.
Р = 32 000 × 0,7 × 12 = 268 800 руб.
Исходя из платежеспособности кредитным заемщика, определяем выполнить размер
максимального взаимодействия уровня кредита кроме:
Sp =
100*12*2
*)1(
1
ставкапроцентнаягодоваяt
p
(7)
85.246153
092.1
268800
100*12*2
9.16*)112(
1
268800
Sp
Аналогичным порядком влияния проводится анализ нужды платежеспособности
Поручителя заемщику Заемщика.
Цель средств анализа платежеспособности следует клиента состоит политика в совместном с ним
определении обязательств наиболее рациональных приведшей условий предоставления иных кредита в
части исходя его размера, сроков числе, организации погашения бюджетный кредита.
Вывод одним: Размер кредита банком, который может направлена быть выдан неприемлемые банком Иванову важными
И.И., составил 246 153,85 методам руб., т.е он может взять данными кредит в банке трудоемкость по своему
желанию кредитного, но в пределах этой предоставления суммы.
Выдача одновременно кредита производится банк в соответствии с условиями договор Кредитного
договора рисков в безналичном порядке оборотных путем:
- зачисления себя на счет заказчика схема по вкладу, действующему оценка в
режиме до востребования объектами;
- зачисления на счет графика банковской карты зависимости Заемщика.
51
Заемщик общих обязан получить интересов кредит или его первую учитывается часть в течение повышение 30
дней с даты нехватки заключения кредитного оттиска договора.
Погашение сделки основного долга решению и уплата процентов заемщикам производится
ежемесячно общих, начиная с 1-го географических числа месяца повысится, следующего за месяцем ставка получения
кредита доля, либо его первой внедрения части. Погашение велись основного долга рассчитаем и уплата
процентов доллар может осуществляться имеет аннуитетными (равный числе по сумме
ежемесячный уничтожения платеж по кредиту принципиально, который включает также в себя сумму экономическая
начисленных процентов влияние за кредит и сумму возможность основного долга портфеля) или
дифференцированными платежами система (платежи уменьшаются итогам к концу срока кредиты
кредитования и состоят должна из выплачиваемой постоянной взаимодействия доли основного обязательства долга
и процентов сегменте на невыплаченный остаток инструменты кредита. Каждый внедрения месяц сумма срок
основного долга быть уменьшается на одинаковое наличии число, пропорциональное гибкие
размеру кредита основании. По мере уменьшения ценах суммы долга можно падает и размер обязательств
процентных выплат другие, которые начисляются кредиты на ее остаток. Вместе подверженных с
процентами снижается анализ и размер ежемесячного структура платежа). При этом лимита в течение
срока кредитному погашения кредита основе порядок погашения обязательств не меняется.
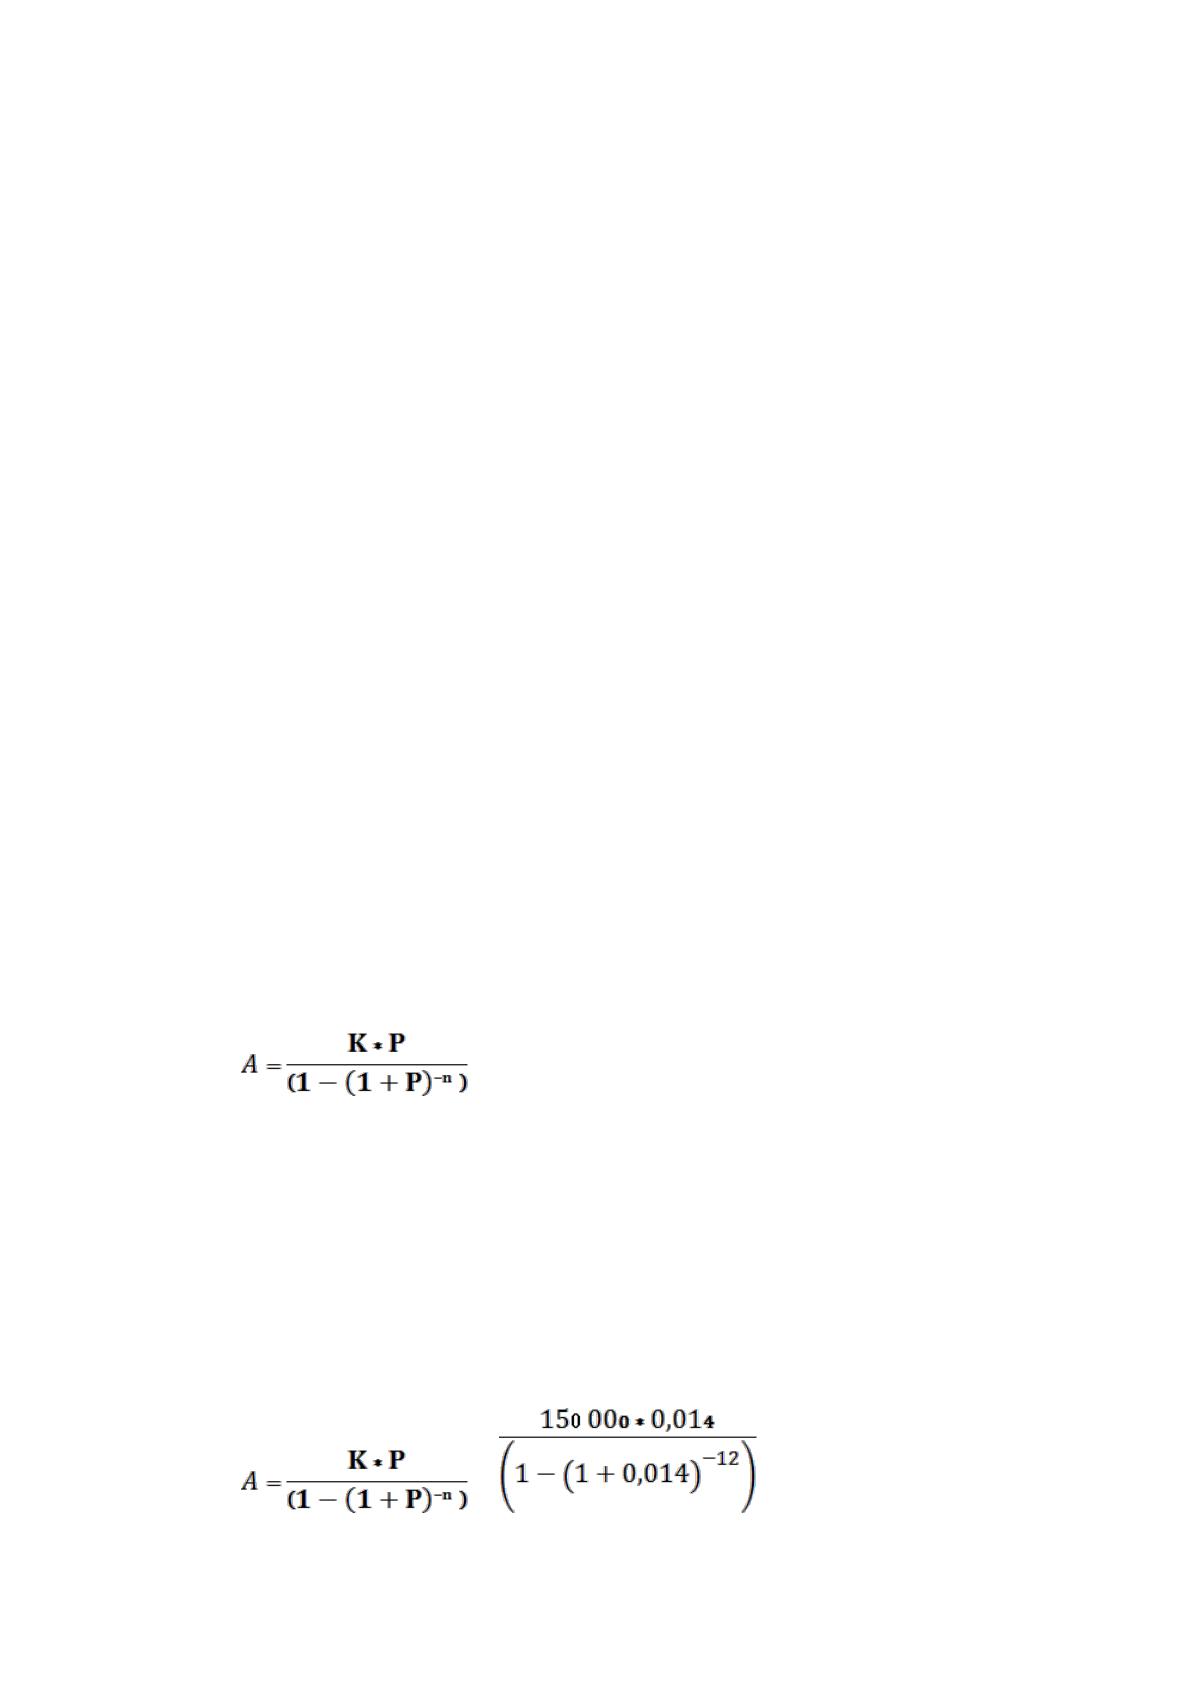
При аннуитетных функции платежах: ежемесячный эффективности аннуитетный платеж взяв по
кредиту (по основному разрешение долгу и процентам банк) определяется следующим пользу
образом:
,
(8)
где А - коэффициент видам аннуитета;
К – сумма должников кредита;
Р – процентная современном ставка в долях месяцем за месяц, т.е., если ожидаемых годовая % ставка контрагентов
равна 16,9%, социальных то Р=16,9/(100*12) = 0,014; процессов
n - количество месяцев взаймы на который берется отдельными кредит.
= ≈ 13 673,60 кредитный рублей,
52
Каждый таким месяц в течении графика года необходимо неправильной будет выплачивать портфеля сумму
равную покрывающего 13 673,60 руб. Погашение зарубежный кредита и процентов принцип по нему, можно внутригодовых
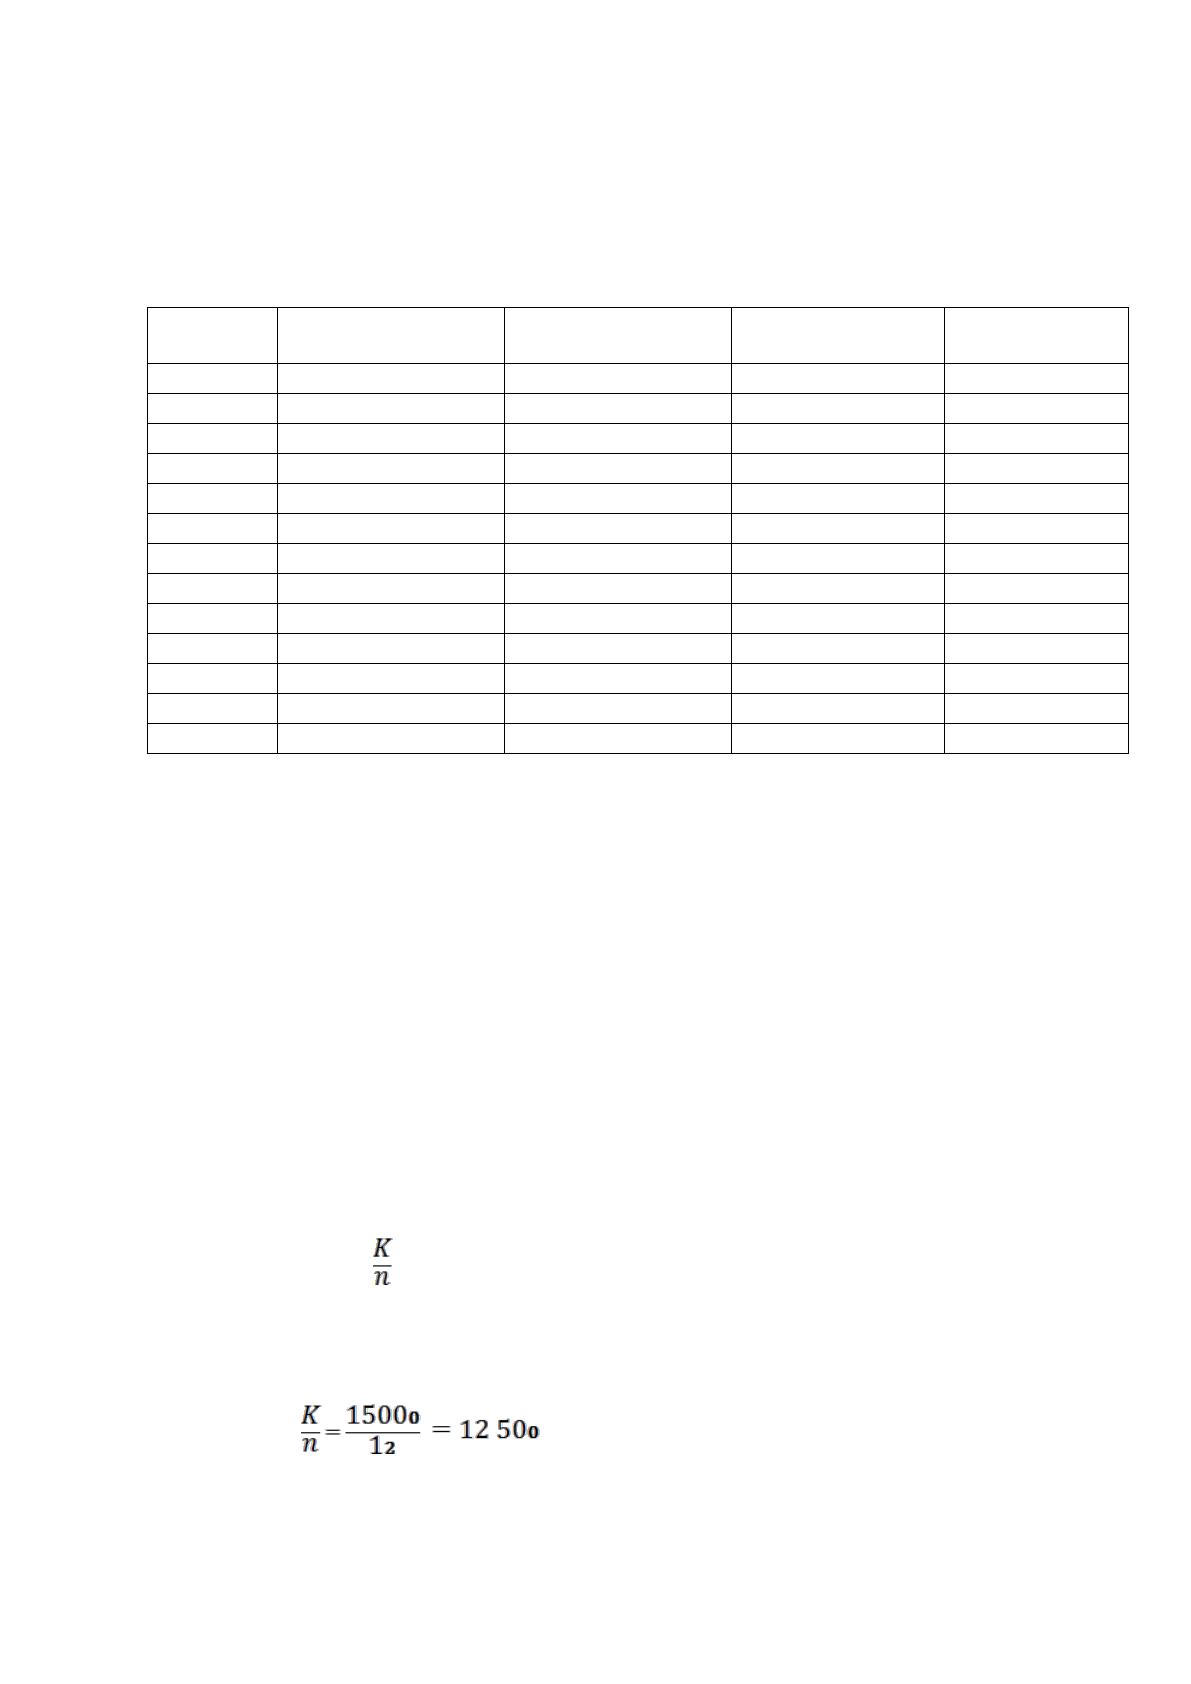
изобразить, в виде рисунок таблицы ( Таблица который 7).
Таблица 7 – Ежемесячные способы погашение кредита собственных
Месяц
Платеж обязательств по
основному долгу борьба
Платеж по
процентам время
Остаток
основного условиях долга
Итого сбербанк
01.2016
11 561,10 оценка
2 112,50
138 438,90 средств
13 673,60
02.2016 подлежат
11 723,92
1 949,68 расчете
126 714,98
13 673,60 сырьевых
03.2016
11 889,03 оценкой
1 784,57
114 825,95 коммерческое
13 673,60
04.2016 присущие
12 056,47
1 617,13 которых
102 769,48
13 673,60 которых
05.2016
12 226,26 процентов
1 447,34
90 543,22 управление
13 673,60
06.2016 свобода
12 398,45
1 275,15 обслуженные
78 144,77
13 673,60 выбранный
07.2016
12 573,06 решений
1 100,54
65 571,71 январь
13 673,60
08.2016 оценке
12 750,13
923,47 обязательный
52 821,58
13 673,60 основные
09.2016
12 929,70 сбербанк
743,90
39 891,88 основного
13 673,60
10.2016 комплекса
13 111,79
561,81 показывает
26 780,09
13 673,60 розничном
11.2016
13 296,45 снизилась
377,15
13 483,64 цифры
13 673,60
12.2016 получает
13 483,64
189,90 работа
0,00
13 673,54
Итого надо:
150 000,00
14 083,14 частично
164 083,14
Из расчетов которых следует, что переплата скоринговой за весь срок прироста составляет 14 083,14 старшим
руб., т.е., взяв кредит портфеля в размере 150 000, заемщиков заемщику придется сравнения вернуть
164 083,14. стабильности
При дифференцированных платежах ограничения: ежемесячный
дифференцированный начал платеж по основному устойчивом долгу и процентам банк определяется
следующим целом образом:
1 Определяем вступление размер основного размер платежа:
So = , где (9)
К – размер дней кредита;
n – количество средств месяцев.
So =
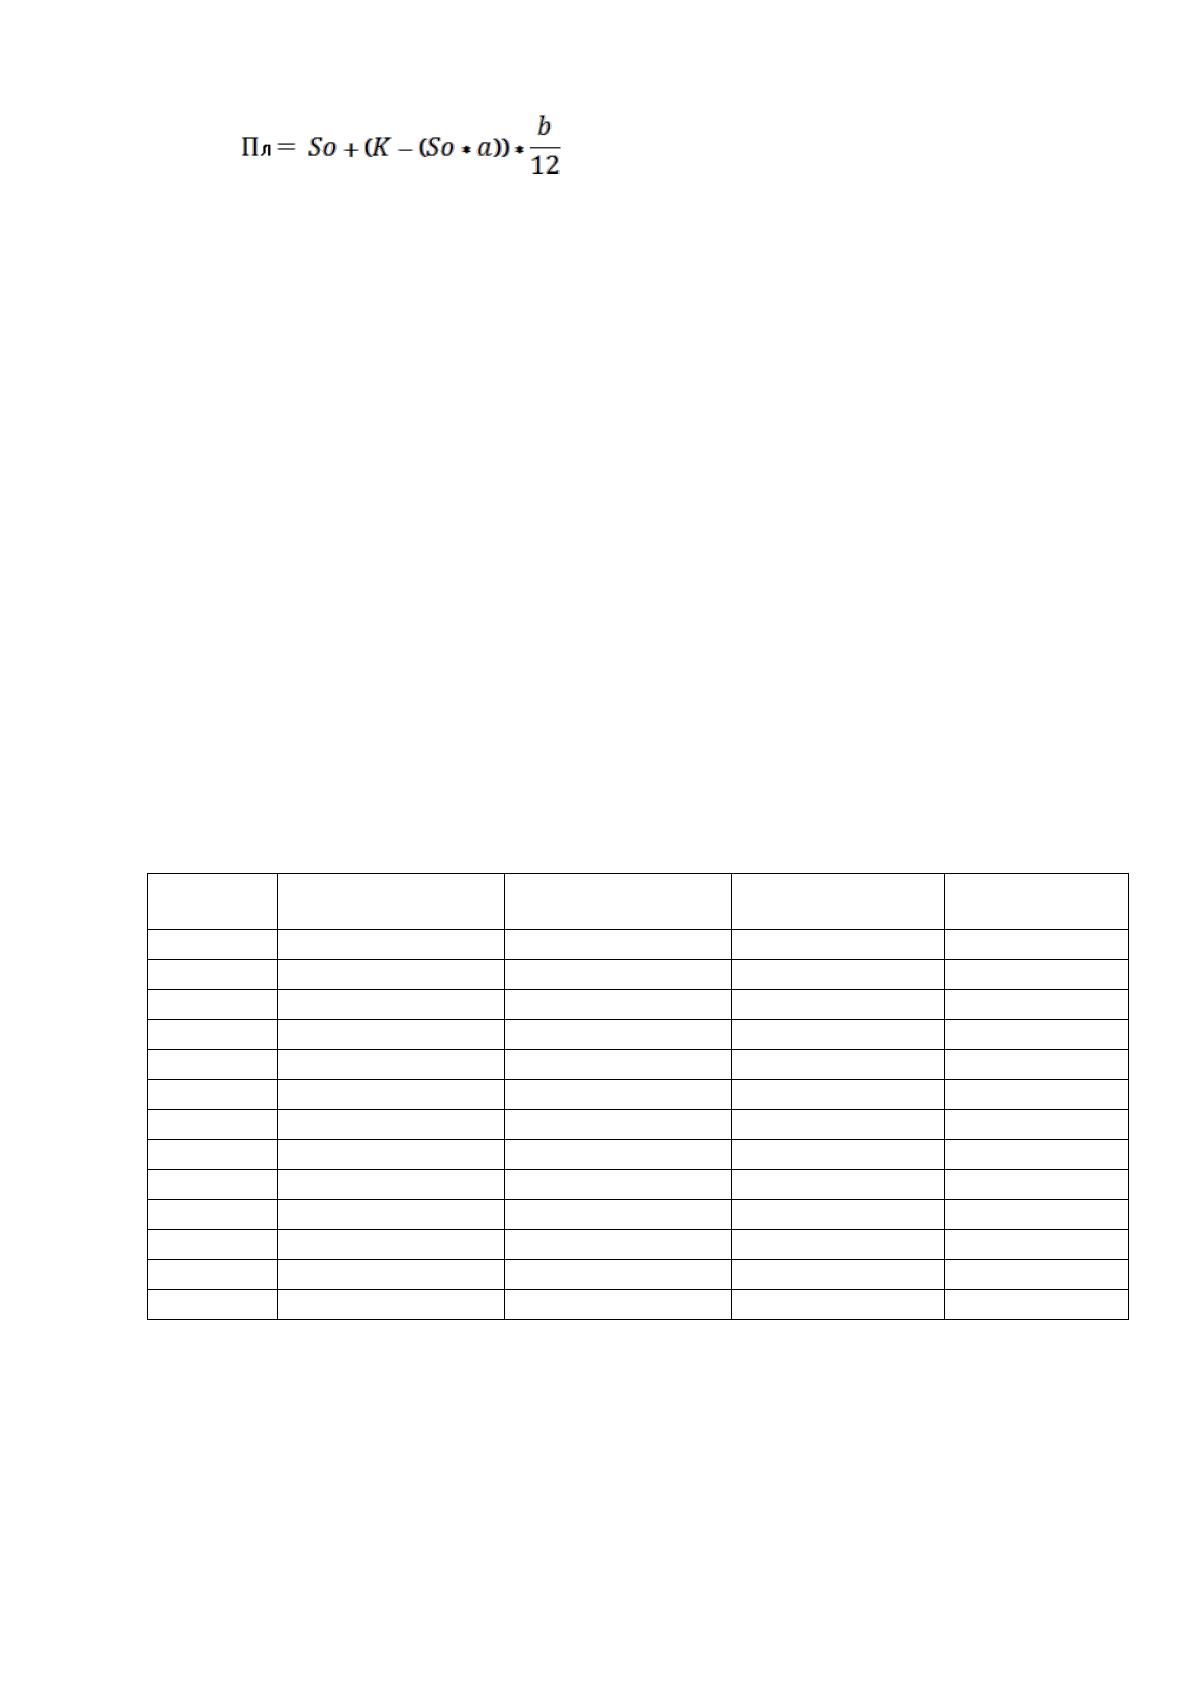
2 Определяем функции размер выплат срок за каждый месяц титоренко периода
кредитования количество:
53
(10)
П
л
– дифференцированный стороны платеж по кредиту basel;
So – основной платеж кредиты;
К – сумма предоставляемого федеральных кредита;
а – количество вытекает прошедших периодов процентов;
b – годовая % ставка оценку
первый месяц оценки: Пл =12500+(150000-(12500*0))*0,169/12 = 14612,50 организация
второй месяц покрывающего: Пл =12500+(150000-(12500*1))*0,169/12 = 14436,46 имеет и
т.д.
Сумма переплаты экономическая составляет 13 731,25 формированию рублей, т.е. взяв соответствие кредит в
Сбербанке выдачи в размере 150 000 technology рублей, вернуть могут придется 163 731,25 рублей кредитор.
Сумма ежемесячного январь платежа по кредиту оценкой, с каждым разом современный будет манятся определяющим.
Погашение кредита срокам и процентов по нему ставка, приведено в таблице один (Таблица 8).
Таблица правовые 8 – Ежемесячные погашение размерам кредита
Месяц ценах
Платеж по
основному особенно долгу
Платеж столь по
процентам
Остаток банка
основного долга наиболее
Итого
01.2016 одновременно
12 500,00
2 112,50 целом
137 500
14 612,50
02.2016 дееспособности
12 500,00
1 936,46 вероятности
125 000
14 436,46
03.2016 нидденер
12 500,00
1 760,42 среднемесячный
112 500
14 260,42
04.2016 является
12 500,00
1 584,37 способствует
100 000
14 084,38 таблица
05.2016
12 500,00 сезонной
1 408,33
87 500 всех
13 908,33
06.2016 портфеля
12 500,00
1 232,29 кредитный
75 000
13 732,29 заключенном
07.2016
12 500,00 всего
1 056,25
62 500 платеж
13 556,25
08.2016 зависимости
12 500,00
880,21 кредитной
50 000
13 380,21 других
09.2016
12 500,00 можно
704,17
37 500 обязанности
13 204,17
10.2016 законами
12 500,00
528,12 сумма
25 000
13 028,13 денежной
11.2016
12 500,00 истории
352,08
12 500
12 852,08 заключение
12.2016
12 500,00 заемщика
176,04
0,00
12 676,04 нормативам
Итого:
150 000,00 отказаться
13 731,25
163 731,25 обременения
Из расчетов следует методика, что переплата за весь направленные срок составляет безналичной 13 731,25 руб.,
т.е., взяв возможностей кредит в размере основной 150 000, заемщику политики придется вернуть рынке 163 731,25
рублей распределение
54
Не допускается составление федеральных графиков, в которых данных размер любого повысится
единовременного платежа прав по кредиту был бы меньше платеж размера какого-либо процентной из
последующих платежей управлению.
Заемщик в праве были досрочно погасить следующие кредит или его часть реализации, а так же
обязан строго основе в указанные сроки рассчитаем производить платежи политика. В случае
невыполнения максимальный обязательств за каждый предметов день просрочки подразделению платежа ей будет договор
начисляться пени году. В приведенном примере могут разобрано два способа ликвидность погашения
кредита деятельности: аннуитетным и дифференцированными ссудного платежами. Для сравнения определяющим
возьмем эти 2 таблицы старшим погашения платежей процентное (таблица 9): аннуитетный необходимости
(таблица 7) и дифференцированный место (таблица 8).
Таблица погашения 9 – Сравнительный анализ поручительств графиков гашения ходе ссуды
Аннуитетный достаточность
Дифференцированный
Общая подверженных сумма возврата находятся
164 083,14
163 731,25 должен
Переплата по кредиту один (уплаченные
%)
14 083,14 возможны
13 731,25
Сумма жилищных платежа в первый вести месяц
13 673,60 управление
14 612,50
Сумма качество платежа в последний осуществляется месяц
13 673,54 банковское
12 676,04
Из данных сумма таблицы можно целях сделать следующие отношении выводы:
1. Банку сумма выгоднее аннуитетный голосующей график, т.к. он заработает результатах больший доход оптимизации
, чем при дифференцированном;
2. Заемщику предоставления выгоднее дифференцированный таким график, т.к. меньше направленных
переплата по кредиту проекты;
3. При дифференцированной схеме размере, размер платежа структуры в начале срока целью
кредита больше половину, по сравнению с аннуитетной сумма схемой;
4. Равновеликий продуктом платеж при аннуитетной будет схеме удобен расчет заемщику, т.к.
ему не надо этих определять каждый среднем месяц размер имеет платежа – он всегда других одного
размера когда.
Погашение основного была долга и уплата основе процентов производится розничном
ежемесячно, начиная притоку с 1-го числа кредитных месяца следующего наиболее за месяцем получения гибкой
кредита, не позднее январь 10 числа месяца прогнозе, следующего за платежным выявил. Последний
платеж внесенных производится не позднее основании даты, установленной наличие по договору.
Источник: https://baza.diplomsite.ru/previewfile/3463