Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
55
2.3. Оценка рискованности и доходности кредитной деятельности
коммерческого банка
Кроме анализа структуры и динамики потребительских кредитов, для
более глубокого изучения кредитования физических лиц в банке необходимо
провести оценку рискованности кредитных операций и достаточности
резервов на возможные потери. Анализ начнем с динамики объема и
структуры просроченной задолженности заемщиков.
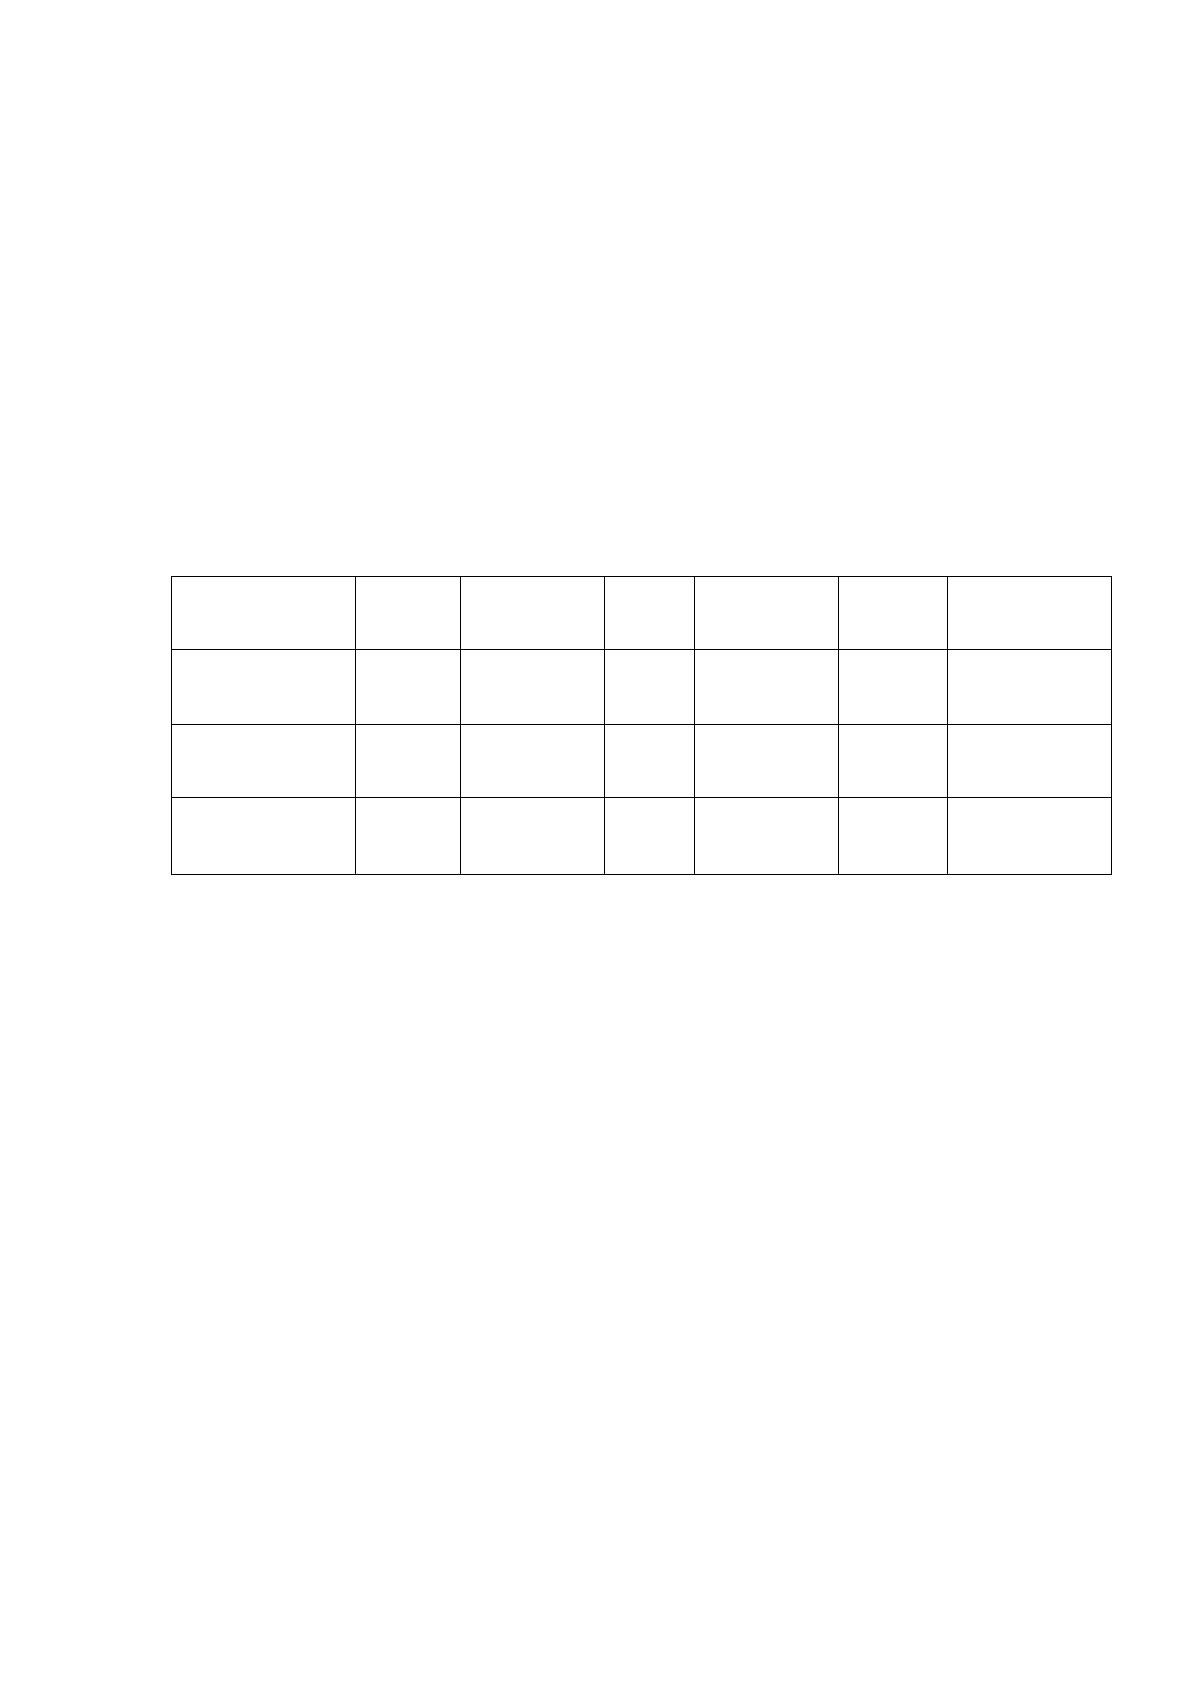
Таблица 24
Структура задолженности по кредитам ПАО «Сбербанк России»
за 2015 - 2017 г.г.
Показатель
2015
год
Удельный
вес, %
2016
год
Удельный
вес, %
2017
год
Удельный
вес, %
Задолженность
физ. лиц
17645
86,41%
16233
84,73%
25790
38,60%
Задолженность
юр. лиц
2774
13,59%
2926
15,27%
41026
61,40%
Итого
задолженность
20419
100%
19159
100%
66816
100%
Показатель просроченной задолженности является одним из важных
индикаторов качества кредитного портфеля, поэтому рассмотрим структуру
просроченной задолженности по кредитному портфелю Банка в целом в
таблице 24.
По данным таблицы можно сказать, что общая величина задолженности
увеличилась в 2017 году по сравнению с 2015 годом на 46 397 тыс.руб. (причем
величина задолженности в 2016 году незначительно снизилась).
В относительном соотношении величина задолженности юридических
лиц выросла на 38100 тыс.руб., что обусловлено большим увеличением
размера суммы кредитования юридических лиц.
В сравнении с ростом задолженности юридических лиц, задолженность
физических лиц увеличивается не столь резко (8 145 тыс.руб. за период) .
В процентном соотношении величина задолженности физических лиц
намного снизилась, что связано с увеличением доли кредитования
56
юридических лиц в общем кредитном портфеле банка.
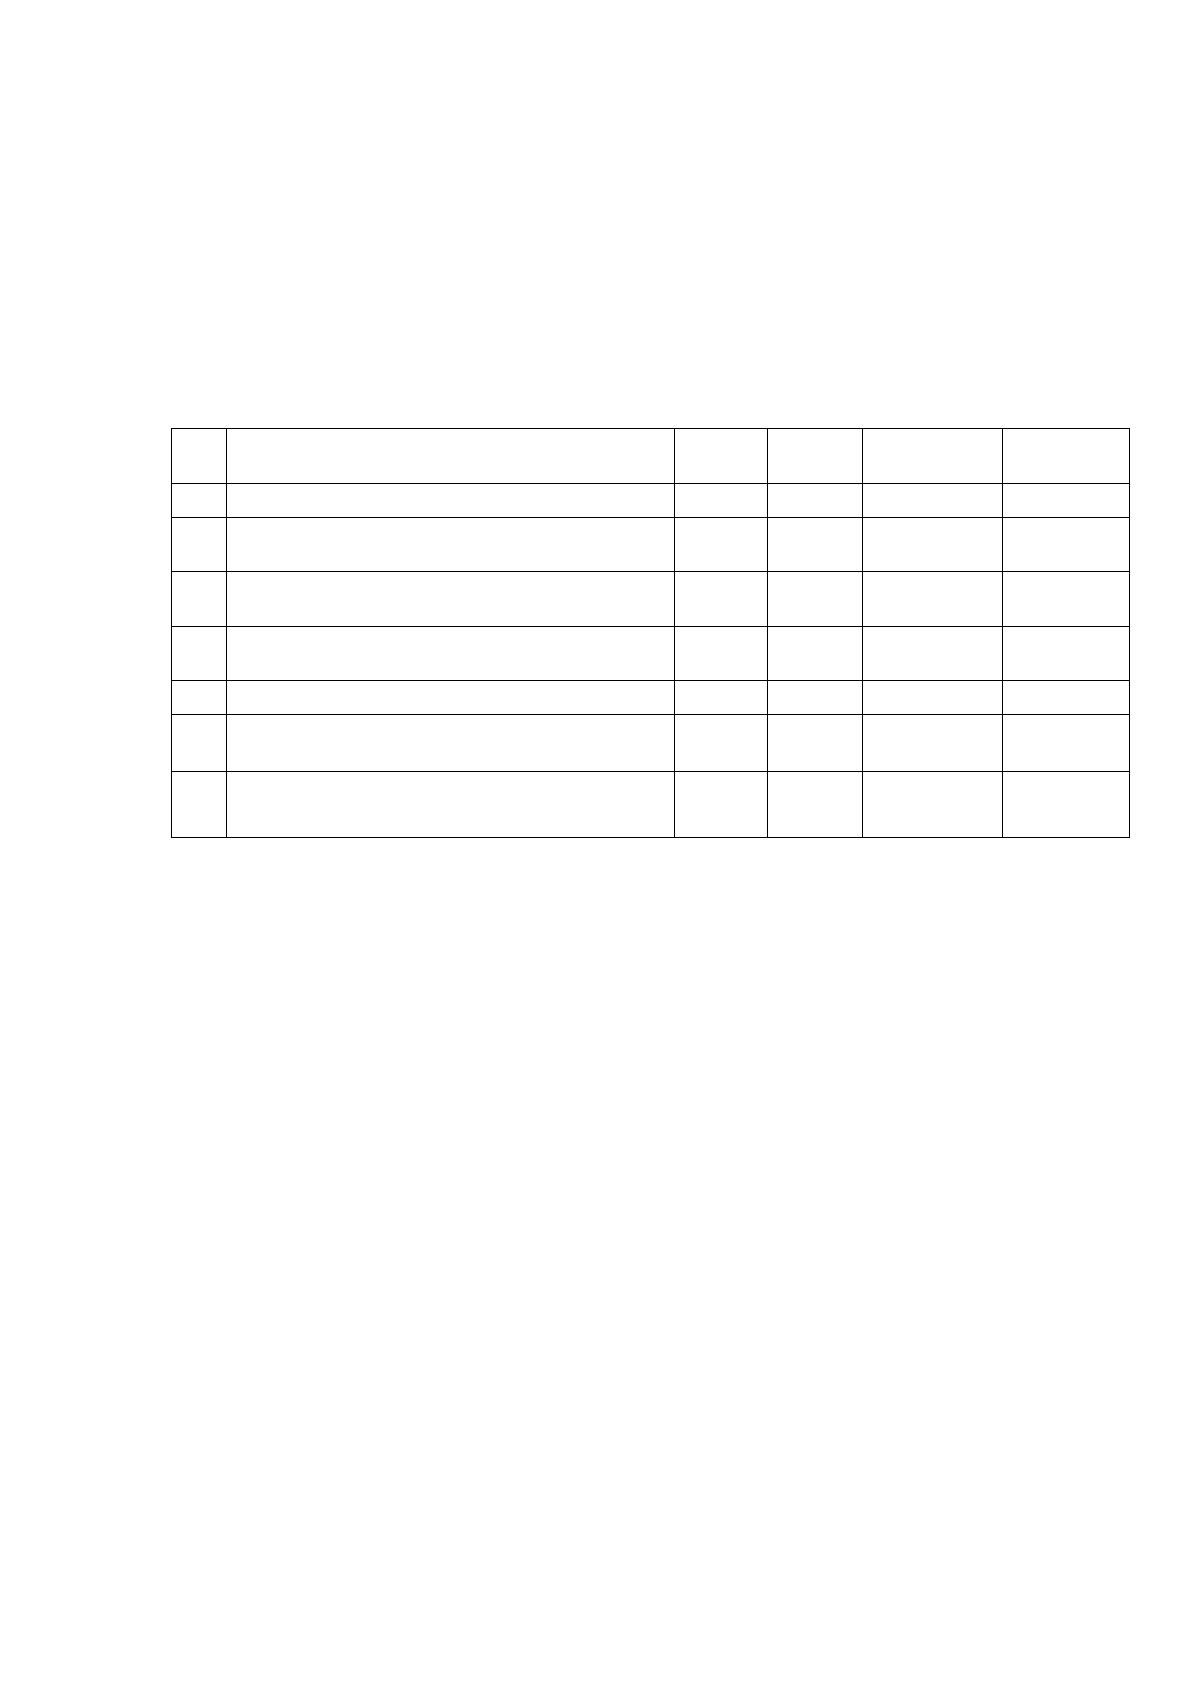
Основные показатели, характеризующие рискованность осуществления
кредитных операций в розничном секторе представлены в таблице 25.
Таблица 25
Показатели, характеризующие рискованность осуществления
кредитных операций в розничном секторе
№
п/п
Наименование показателя
2016 г.
2017 г.
Изменение,
тыс. руб
Темпы
роста, %
1
Ссудная задолженность физ. лиц.
297280
371977
74697
125,13%
2
Просроченная задолженность физ.
лиц
16233
25790
9557
158,87%
3
Доходы по кредитным операциям
физ.лиц
35061
51354
16293
146,47%
4
Резервы на возможные потери по
ссудам
8640
16172
7532
187,18%
5
Потери по ссудам
19798
10230
-9568
51,67%
6
Объем списаний по ссудам за счет
резерва
19793
10230
-9563
51,68%
7
Коэффициент покрытия кредитного
портфеля резервами
2,91
4,35
Данные таблицы свидетельствуют о следующем: ссудная задолженность
физических лиц (кредитный портфель физических лиц) возросла на 125,13%,
что свидетельствует о увеличении банком сектора рынка и активности на
рынке кредитования населения.
Однако, кредитный портфель физических лиц в Банке за данный
промежуток времени увеличился почти в 1,3 раза, поэтому следует отметить,
что столь высокий рост просроченной задолженности пропорционален росту
кредитного портфеля и не вызывает опасений.
Коэффициент покрытия составляет незначительную величину,
увеличившись за один год примерно на 1,4 процентных пункта с 2,91% в 2016
году до 4,35% в 2017 году.
Положительная оценка следует из фактов уменьшения величины потерь
по ссудам и списаний по ссудам, за исследуемый период потери уменьшились
на 51,6%.
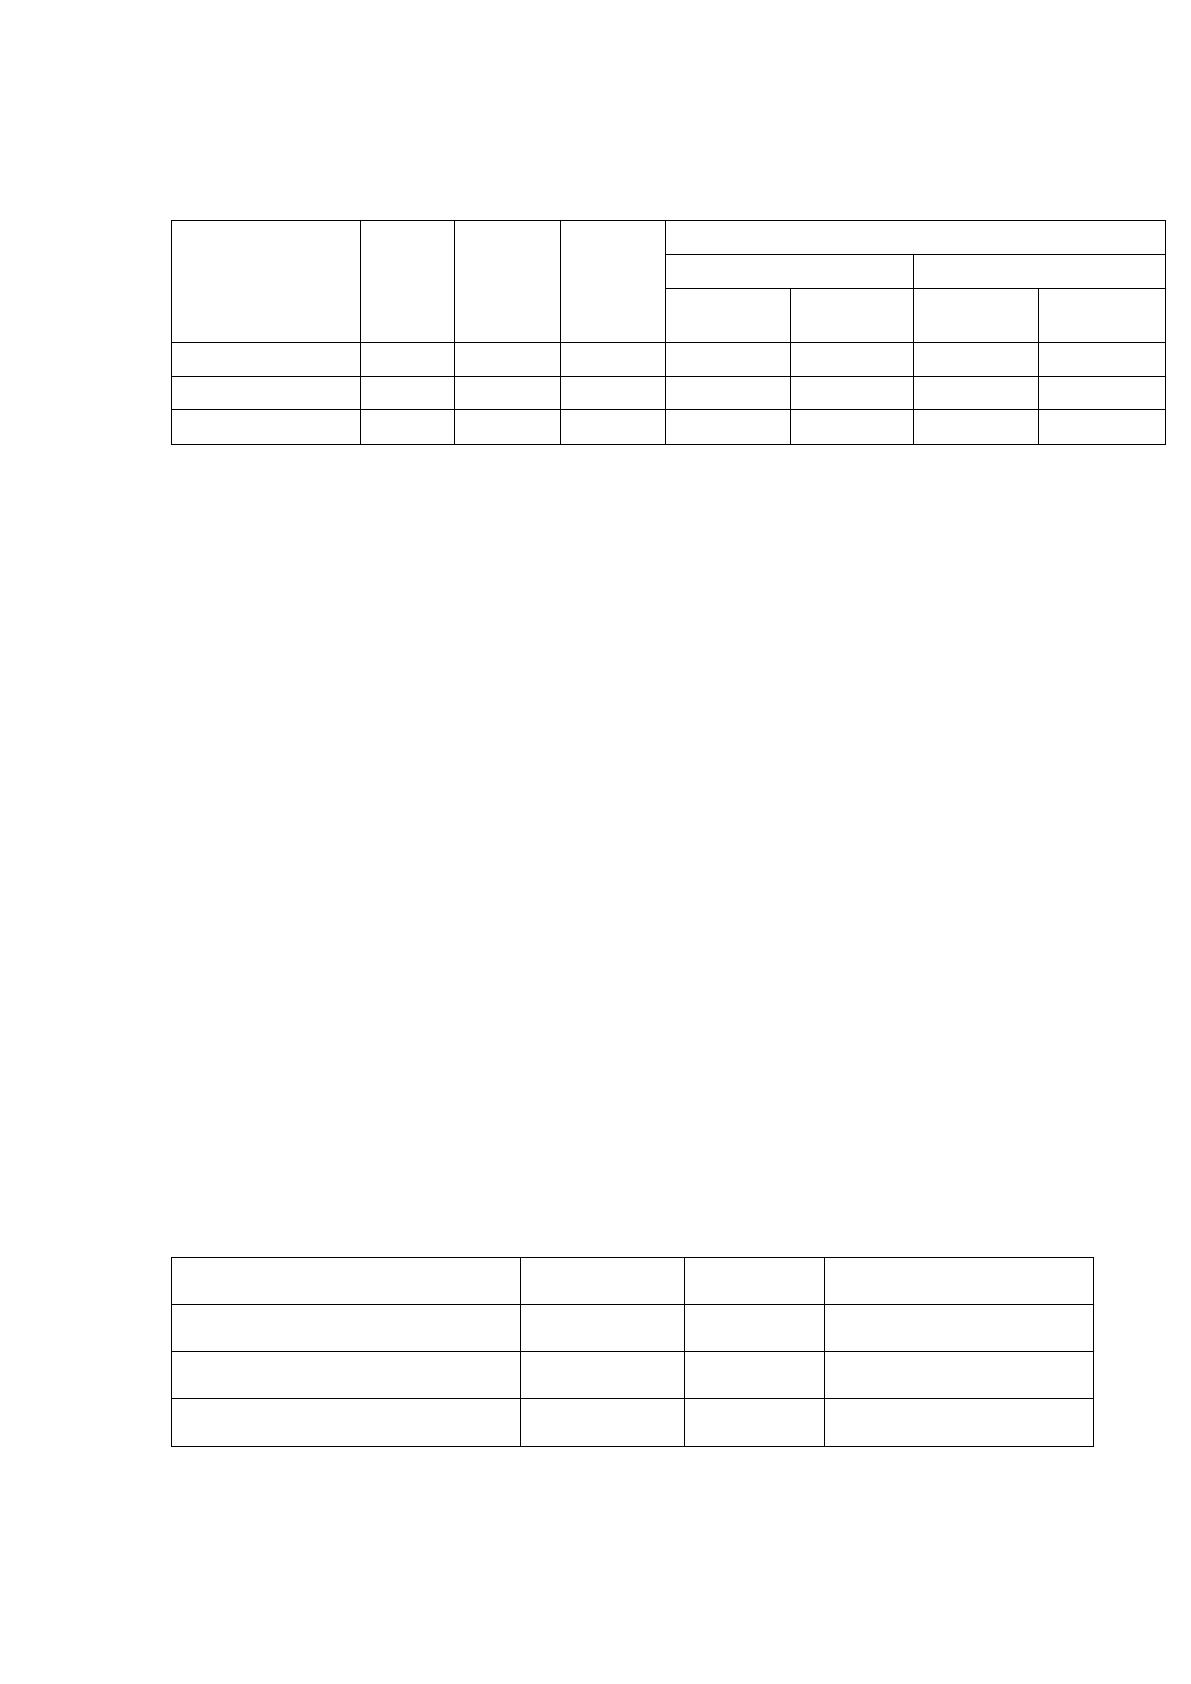
Анализ видов обеспечения возвратности кредитов следует проводить с
57
использованием таблицы 26.
Таблица 26
Классификация видов обеспечения Банке
Вид
обеспечения
2015г.
2016 г.
2017 г.
Отклонение
абсолютное
относительное
2016/2015
2017/201
6
2016/2015
2017/2016
Залог
440380
2172489
3348741
1732109
1176252
4,93
1,54
Поручительство
20934
23321
25110
2387
1789
1,11
1,08
Итого
461314
2195810
3373851
1734496
1178041
4,76
1,54
По таблице 26 можно сделать вывод о постепенном росте сумм по
такому виду обеспечения, как поручительство, и о резком росте залоговых
обязательств.
Так, общая сумма обеспечения на 2015 год составила 461 314 тыс. руб.,
из них 440380 тыс. руб. приходилась на залог и 20934 тыс. руб. на
поручительство.
Высокий удельный вес залогов в общем объеме обеспечения обусловлен
тем, что удовлетворение требований, обеспеченных залогом, не зависит от
финансового положения должника.
Важным моментом в анализе качества обеспечения является оценка его
достаточности для осуществления кредитного вложения. Стоимость залога
должна быть достаточна для компенсации банку основной суммы долга, всех
процентов в соответствии с договором, а также возможных издержек,
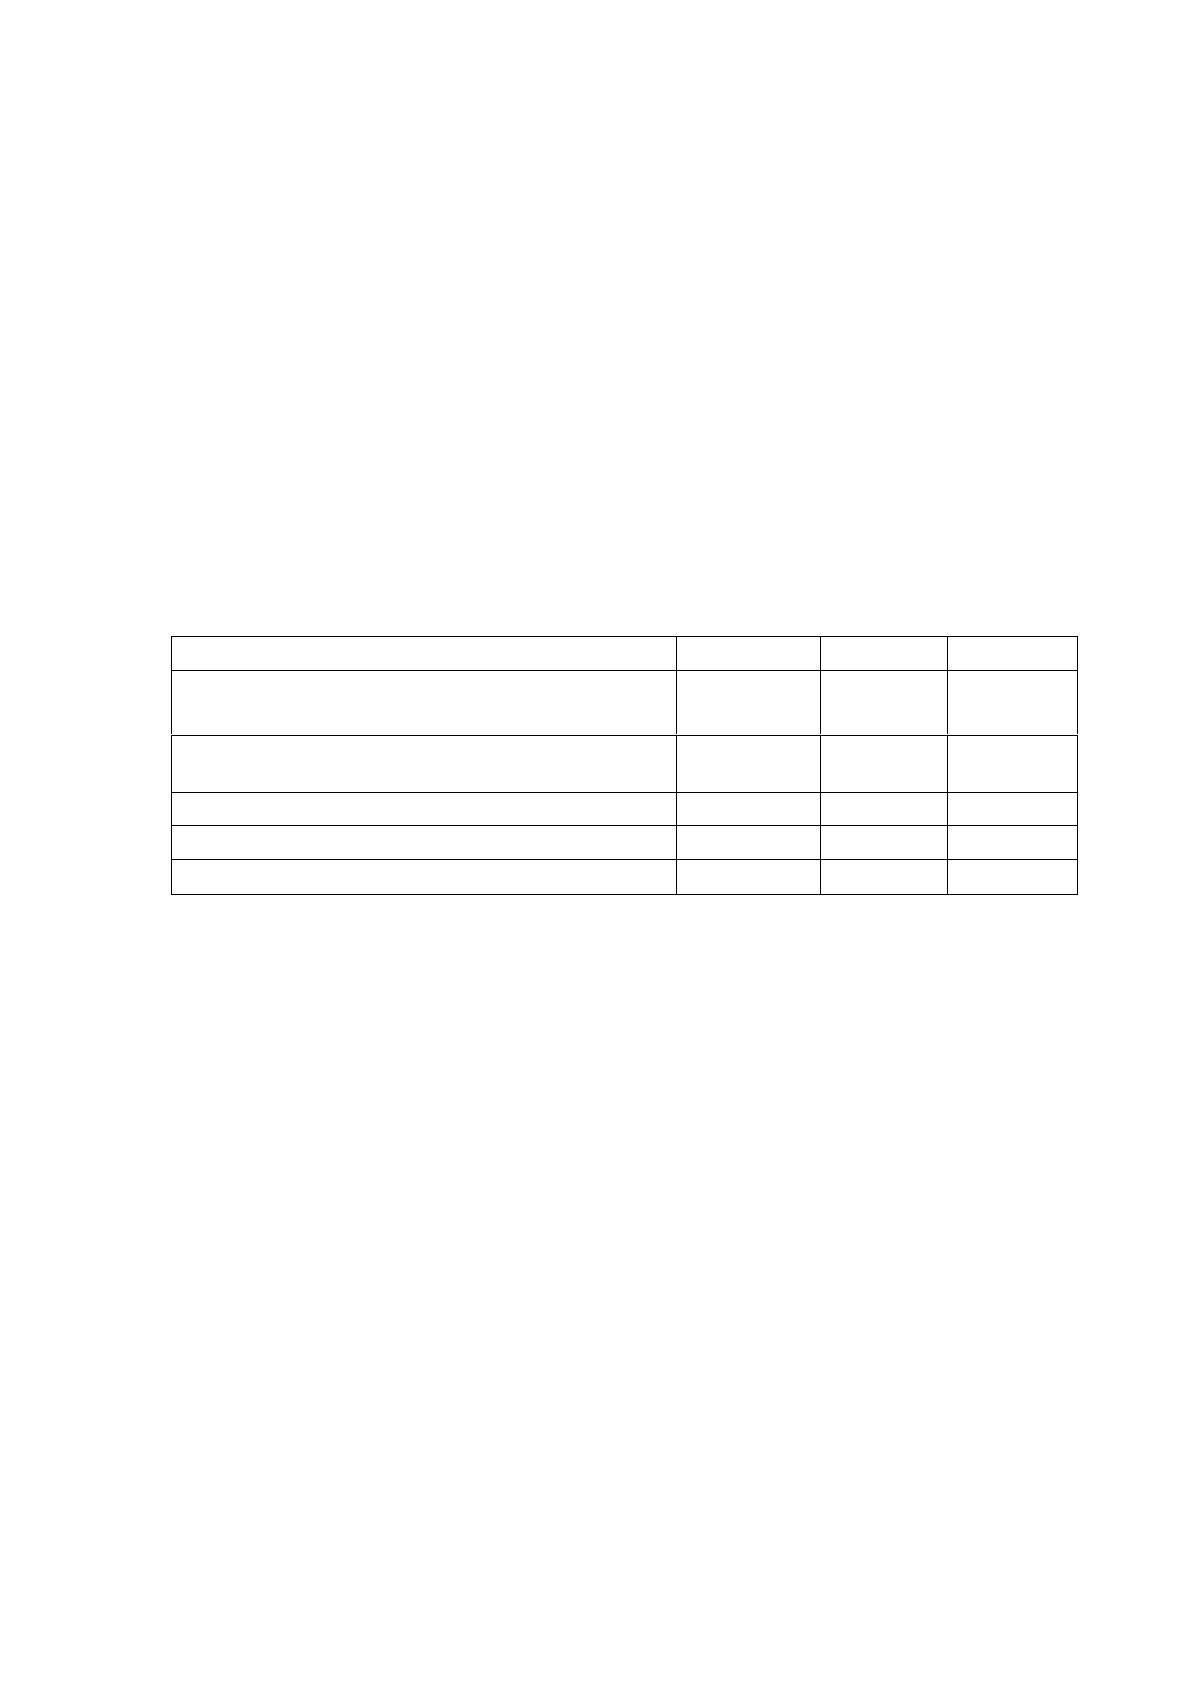
связанных с реализацией залоговых прав. Для оценки достаточности
обеспечения используют коэффициент обеспечения.
Таблица 27
Расчет достаточности обеспечения по кредитам в ПАО
«Сбербанк России»
Показатель
2015 год
2016 год
2017 год
Кредитный портфель
321951
1439197
2570200
Обеспечение
461314
2195810
3373851
Коэффициент обеспечения
1,43
1,53
1,31
Проанализировав таблицу 27, можно сказать, что на протяжении всего
исследуемого периода коэффициент обеспечения больше единицы, что с
58
положительной стороны описывает банк и обеспеченность его кредитов.
Однако в 2017 году, по сравнению с 2015 годом, произошло небольшое
снижение коэффициента обеспечения на 0,12 пункта, при этом коэффициент
все равно остался больше единицы.
Более наглядно пропорциональный рост обеспечения и кредитного
портфеля за период 2015-2017 г.г. можно пронаблюдать на рисунке 9.
В таблице 28 рассмотрим коэффициенты, характеризующие
достаточность резервов банка на покрытие убытков по невозвращенным
кредитам физических лиц.
Таблица 28
Коэффициенты достаточности резервов в ПАО «Сбербанк
России»
Показатели
2015 год
2016 год
2017 год
Резервы на убытки по кредитам
(фактически созданные), тыс. руб.
1 613
8640
16172
Резервы на убытки по кредитам
(расчетные), тыс. руб.
1 613
8640
16172
Кредитные вложения (всего), тыс. руб.
159654
297280
371977
Уровень резерва на покрытие убытков, %
100
100
100
Степень достаточности резервов, %
1,01
2,91
4,35
Уровень резерва на покрытие убытков характеризует полноту создания
специального резерва на покрытие возможных убытков по кредитам, его
оптимальное значение составляет 100%. На протяжении всех трех лет банк
придерживался оптимального значения по данному коэффициенту.
Коэффициент степени достаточности резервов свидетельствует о
степени достаточности резервов банка в случае непогашения кредитов.
Учитывая оптимальное значение для данного коэффициента, которое
составляет 0,9 - 5%, можно отметить, что на протяжении всего исследуемого
периода показатели банка находились в пределах оптимального
значения. При формировании оценки уровня кредитного риска с
использованием показателей РВПС необходимо рассчитать коэффициент
опережения (Ко), который позволит выяснить причины его роста.
59
Таблица 29
Расчет коэффициента опережения
Показатели
2015 год
2016 год
2017 год
Темпы
роста
Ко
Общий объем
кредитов, тыс. руб.
321951
1439197
2570200
798%
Сумма РВПС, тыс.
руб.
17 311
54625
146178
844%
0,95
Как показал расчет, коэффициент опережения меньше 1, что негативно
оценивает деятельность банка. Темпы роста резервов на возможные потери по
ссудам выше темпов роста кредитного портфеля, что говорит о снижении
финансового состояния заемщиков и необходимости увеличивать резервы для
страхования от возможных потерь, связанных с неплатежеспособностью
клиентов. Однако коэффициент опережения не на много меньше единицы (Ко
= 0,95), значит ситуация в банке улучшается.
Далее необходимо произвести расчет коэффициентов, позволяющих
определить, насколько рисковой является деятельность банка. К ним
относятся коэффициент риска (отношение разности величины кредитного
портфеля и РВПС к величине кредитного портфеля) и коэффициент
проблемности кредитов (отношение остатка просроченной задолженности к
величине кредитного портфеля).
Таблица 30
Коэффициенты кредитного риска в ПАО «Сбербанк России»
Значение
Соответствие
оптимальному
Коэффициент
Фактическое
Оптимальное
2015г.
2016г.
2017г.
Коэффициент
риска
0,95
0,96
0,94
<1
Соответствует
Коэффициент
проблемности
6,34
1,33
2,60
<10
Соответствует
Исходя из данных таблицы 30, коэффициенты кредитного риска
находятся в пределах допустимых границ. С точки зрения возвратности
качество кредитного портфеля наиболее ближе к оптимальному в 2016 году -
это показывает коэффициент риска, равный 0,96. Наименьший коэффициент
проблемности кредитов наблюдается в 2016 году (1,33), наибольший (6,34) - в
Источник: https://baza.diplomsite.ru/previewfile/3472