Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
15
и эффективность можно причислить к «основному началу» или считать
«основной особенностью устройства» системы кредитования, хотя это,
безусловно, чрезвычайно важные условия, но часто не обозначаемые даже в
кредитных соглашениях. То есть, нет достаточных оснований назвать эти
признаки принципами. В Федеральном Законе «О банках и банковской
деятельности»
13
к принципам кредитования отнесены лишь возвратность,
платность и срочность.
Думается, что основных принципов, достаточных для отражения сути
кредита, призванных обеспечить выгодность этой банковской услуги как
кредитору, так и заёмщику и, служащих одновременно признаком кредита как
экономической категории, всего два. Главный принцип кредитования -
сохранность (возвратность) основной суммы долга. Безвозвратный кредит -
нонсенс. Это подарок, благотворительный взнос, субсидия или другая
экономическая категория, но не ссуда. Также для организации процесса
кредитования важно, как минимум, возместить затраты, связанные со ссудой
(выплата процентов по привлечению средств, оплата труда персонала, налоги
и т. д.), а кроме того, банк, как коммерческая организация, должен получить
прибыль, т.е. услуга кредитора должна быть возмездной (платной).
Срочность кредитования означает, что кредит должен быть не просто
возвращен, а возвращен в определенный срок, т. е. в этом условии находит
конкретное выражение фактор времени. Тем не менее, сроки ссуды могут
определяться не только конкретной датой или периодом определённой
продолжительности, но и наступлением определенных событий (кредиты с
открытым сроком: онкольные кредиты, овердрафты, кредитные линии и т. д.).
В связи с тем, что кредитование - рискованная операция, имеющая
много разновидностей, для соблюдения основных принципов (возвратность,
платность) необходимо выполнение принципов второго уровня:
- дифференциация кредитования (выбор наиболее надежных
13
Федеральный закон от 02.12.1990 N 395-1 (ред. от 03.07.2016) "О банках и банковской деятельности" (с изм.
и доп., вступ. в силу с 01.01.2017)
16
потенциальных заёмщиков) на основе оценки кредитоспособности
(способности и готовности заёмщика вернуть ссуду в обусловленный
договором срок);
- непременное соблюдение условий кредитного соглашения, перечень
которых зависит от многих обстоятельств и может быть широким, а может
ограничиваться обозначением только суммы, размера процентной ставки и
срока ссуды или порядка востребования возврата кредитов с открытым
сроком.
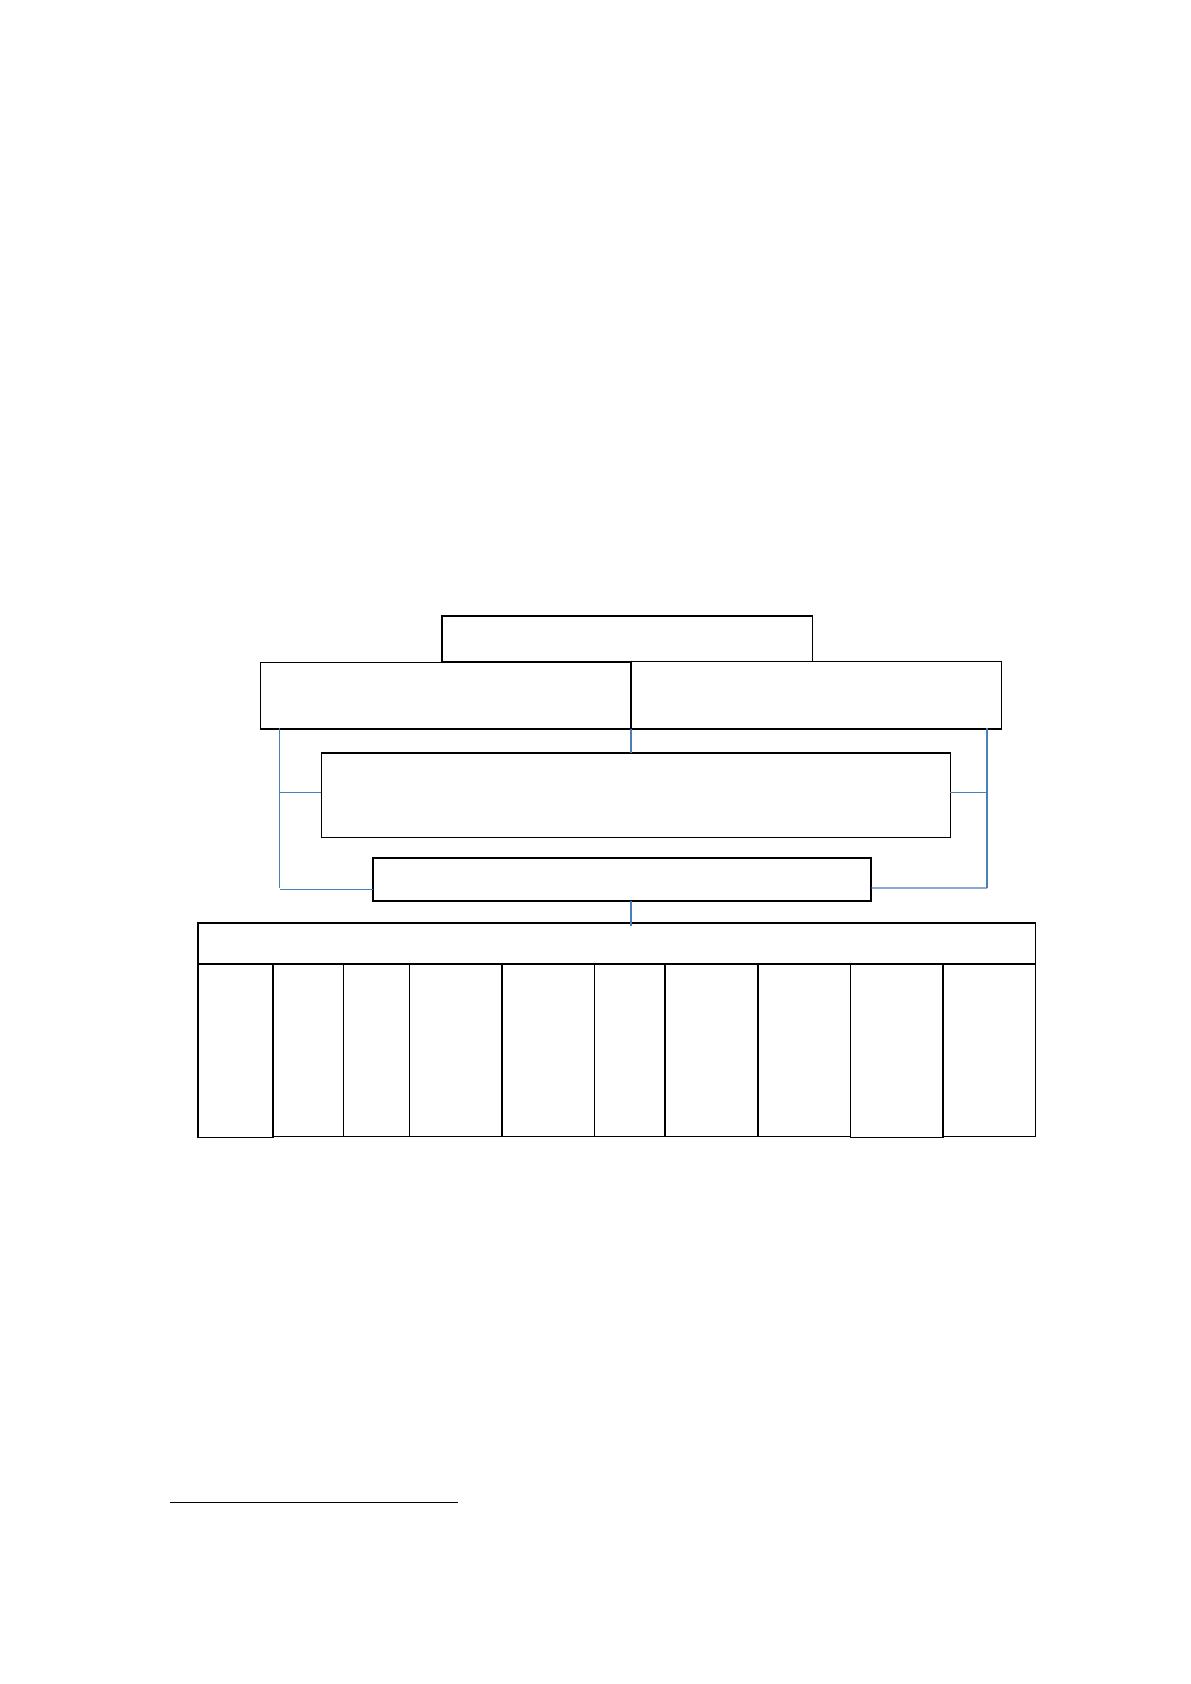
В общем виде схема системы принципов банковского кредитования
может быть представлена следующим образом (рис. 3).
Рисунок 3- Система принципов банковского кредитования
14
Цель кредита (целевой характер кредита) служит важным индикатором
степени рисков, связанных с выдачей ссуды. Банк проявляет осторожность
при выдаче ссуд для сомнительных проектов и сделок, избегает кредитов
заёмщикам, действующим в нестабильных отраслях и т. п.
Оценка цели позволяет определить обоснованность заявки и в
14
Жарковская Е.П. Финансовый анализ деятельности коммерческого банка: учебник. /Е.П.Жарковская. - М:
Издательство «Омега-Л», 2018. С.45
Основные условия кредитного соглашения
Цель
Сумма
Срок
Источник
погашения
План погашения
Обеспечение
Доля средств
заемщика
Процентная
ставка
Размер
комиссии
Другие
условия
ОСНОВНЫЕ ПРИНЦИПЫ
Возвратность (сохранность
основной суммы долга)
Возмездность (платность)
(вознаграждение кредитора)
Дифференцированность кредита (на основе анализа
кредитоспособности заемщика, т.е. оценки достоинства по
кредиту)
Соблюдение основных условий кредитования
17
отношении суммы ссуды. Опыт показывает, что часто клиент основывает
свою заявку на кредит на оптимистическом варианте прогнозов потребности
в заёмных средствах. Если с самого начала сумма занижена, банку в
дальнейшем придётся выбирать: предоставить дополнительные суммы или
существенно увеличить степень рисков невозврата ссуды. Завышенная сумма
кредита также может привести к неспособности клиента погасить ссуду.
Срочность (период действия кредитного договора) напрямую зависит от
цели заимствования. Поскольку банки используют свободные денежные
средства юридических и физических лиц, которые должны быть возвращены
по первому требованию вкладчика, банк должен иметь возможность
планировать и прогнозировать свои операции.
Этой же цели служит и согласование способов и порядка погашения
ссуды. При выдаче кредита может быть заранее определён источник его
погашения и разработан план погашения. Кредитор должен иметь
возможность проверить, соответствуют ли условия, предложенные клиентом,
его реальным возможностям.
Условие достаточности обеспечения ссуд выражает необходимость
обеспечения защиты имущественных интересов кредитора при возможном
нарушении заемщиком принятых на себя обязательств и находит
практическое выражение в таких формах кредитования, как ссуды под залог
или под финансовые гарантии. Вопрос обеспечения кредита должен решаться
после того, как кредитная сделка сочтена приемлемой. Риски обеих сторон
может учесть условие страхования. В частности, при долгосрочных,
рискованных видах кредитования в договоре может быть оговорено условие
страхования ответственности заёмщика. Долевое участие средств заёмщика в
достижении цели (достаточная доля средств заёмщика) очень важно для того,
чтобы клиент был заинтересован в эффективном использовании
заимствованных средств. Банки, как правило, не предоставляют кредита, если
18
в проект вложено менее 30% средств заёмщика.
15
Обоснованность размера процентной ставки важна, поскольку, если
размер ставки процентов занижен - данная услуга будет убыточной для
кредитора, при завышенном размере ставки процентов - ссуда может
оказаться невыгодной заёмщику, в связи с отрицательным эффектом
финансового левериджа. Платность кредита стимулирует заемщика к его
более продуктивному использованию. Размер процентной ставки
устанавливается по согласованию сторон и фиксируется в кредитном
соглашении. В банке плата за кредит распределяется на восполнение
отдельных элементов операционных расходов и прибыль банка. План
погашения и корректность порядка погашения является, по сути, обобщением
всех предыдущих условий.
Таким образом, общепризнано, что возвратность и платность - основные
принципы банковского кредитования, являющиеся одновременно
характеристикой кредита как экономической категории. Для их соблюдения
необходимо дифференцированно подходить к отбору заёмщиков, тщательно
согласовывать условия кредитного договора и следить за неукоснительным их
соблюдением.
1.2. Нормативно-правовое регулирование кредитной деятельности
коммерческого банка
Глава 42 Гражданского кодекса РФ закрепляет кредитный договор -
правовой институт, новый для ГК РФ.
Итоги современных исследований касательно правовой природы
кредитного договора разделены полярно: одни исследователи считают
кредитный договор видом и разновидностью договора займа , иные
придерживаются позиции, которая признает его самостоятельно-
обеспеченным подвидом гражданско- правового договора .
Думается, что правовая природная сущность кредитного договора
15
Заиченко Е.М. Об организации кредитного риск-менеджмента при потребительском кредитовании. // Деньги
и кредит. - 2012. - №8. – С. 45-47
19
определяется очевидной уже при факте рассмотрения законодательного
закрепления данного договора.
Согласно ст. 819 ГК РФ банк (иная кредитная организация, т.е.
кредитор) по кредитному договору обязуются осуществить предоставление
денежных средств (что, собственно, является кредитом) заемщику в сумме и
на тех условиях, которые предусмотрены договором. В свою очередь заемщик
обязан осуществить возврат полученной денежной суммы, а также уплату
процентов за ее использование.
Думается, что данный договор специально выделяется
законодательством и ГК РФ в виде отдельной разновидности договора займа.
Этому свидетельствуют возможности субсидиарного применения норм,
отраженных в ГК РФ о займе к вытекающим из сущности кредитного договора
правоотношениям, и кроме того то обстоятельство, что данные правовые
конструкции объединяются законодательством в одну главу Гражданского
кодекса РФ. Одновременно с этим главенствующим отличием данных
договоров становится признак консенсуального характера обстоятельств,
вытекающих из них. Указанный признак способствует объединению этих
договоров в состав консенсуальных договоров займа, причем при этом
законодательство отдельно выделяет консенсуальный договор займа
денежного - консенсуальный договор займа вещей и кредитный договор,
которые определены родовыми признаками, а также договор товарного
кредита. Как следствие, в ГК РФ одновременно с конструкцией договора займа
(реального в силу цивилистической договорной традиции, где закреплена и
его консенсуальная разновидность). Таким образом, кредитный договор
является не чем иным, как отдельным видом договора займа, выделенным
законодателем только лишь по указанному признаку, который одновременно
обусловливает и все прочие особенности данных договоров
16
.
Примером этому могут служить правила о том, что кредитор
16
Кискин В.В. Договор займа и договор кредита // Налоги (газета). - 2016 - № 24. - С. 7.
Источник: https://baza.diplomsite.ru/previewfile/3472