Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере АО "Полипласт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
27
финансовых результатов деятельности, снижение финансово-экономической
устойчивости предприятия»
26
.
Исследование факторов формирует методические основы оценки
платёжеспособности и финансовой устойчивости деятельности организаций.
1.4 Методика анализа платежеспособности и финансовой устойчивости
предприятия
Для оценки финансовой устойчивости и платежеспособности
организаций следует рассчитывать показатели, которые комплексно
характеризуют финансово-хозяйственную деятельность
27
:
показатели имущественного положения;
показатели ликвидности;
показатели финансовой независимости;
показатели деловой активности;
показатели рентабельности.
Проведение анализа активов предприятия, осуществляют расчет
удельного веса основного капитала и незавершенного строительства в общей
сумме баланса предприятия (Д
ос нс
)
28
:
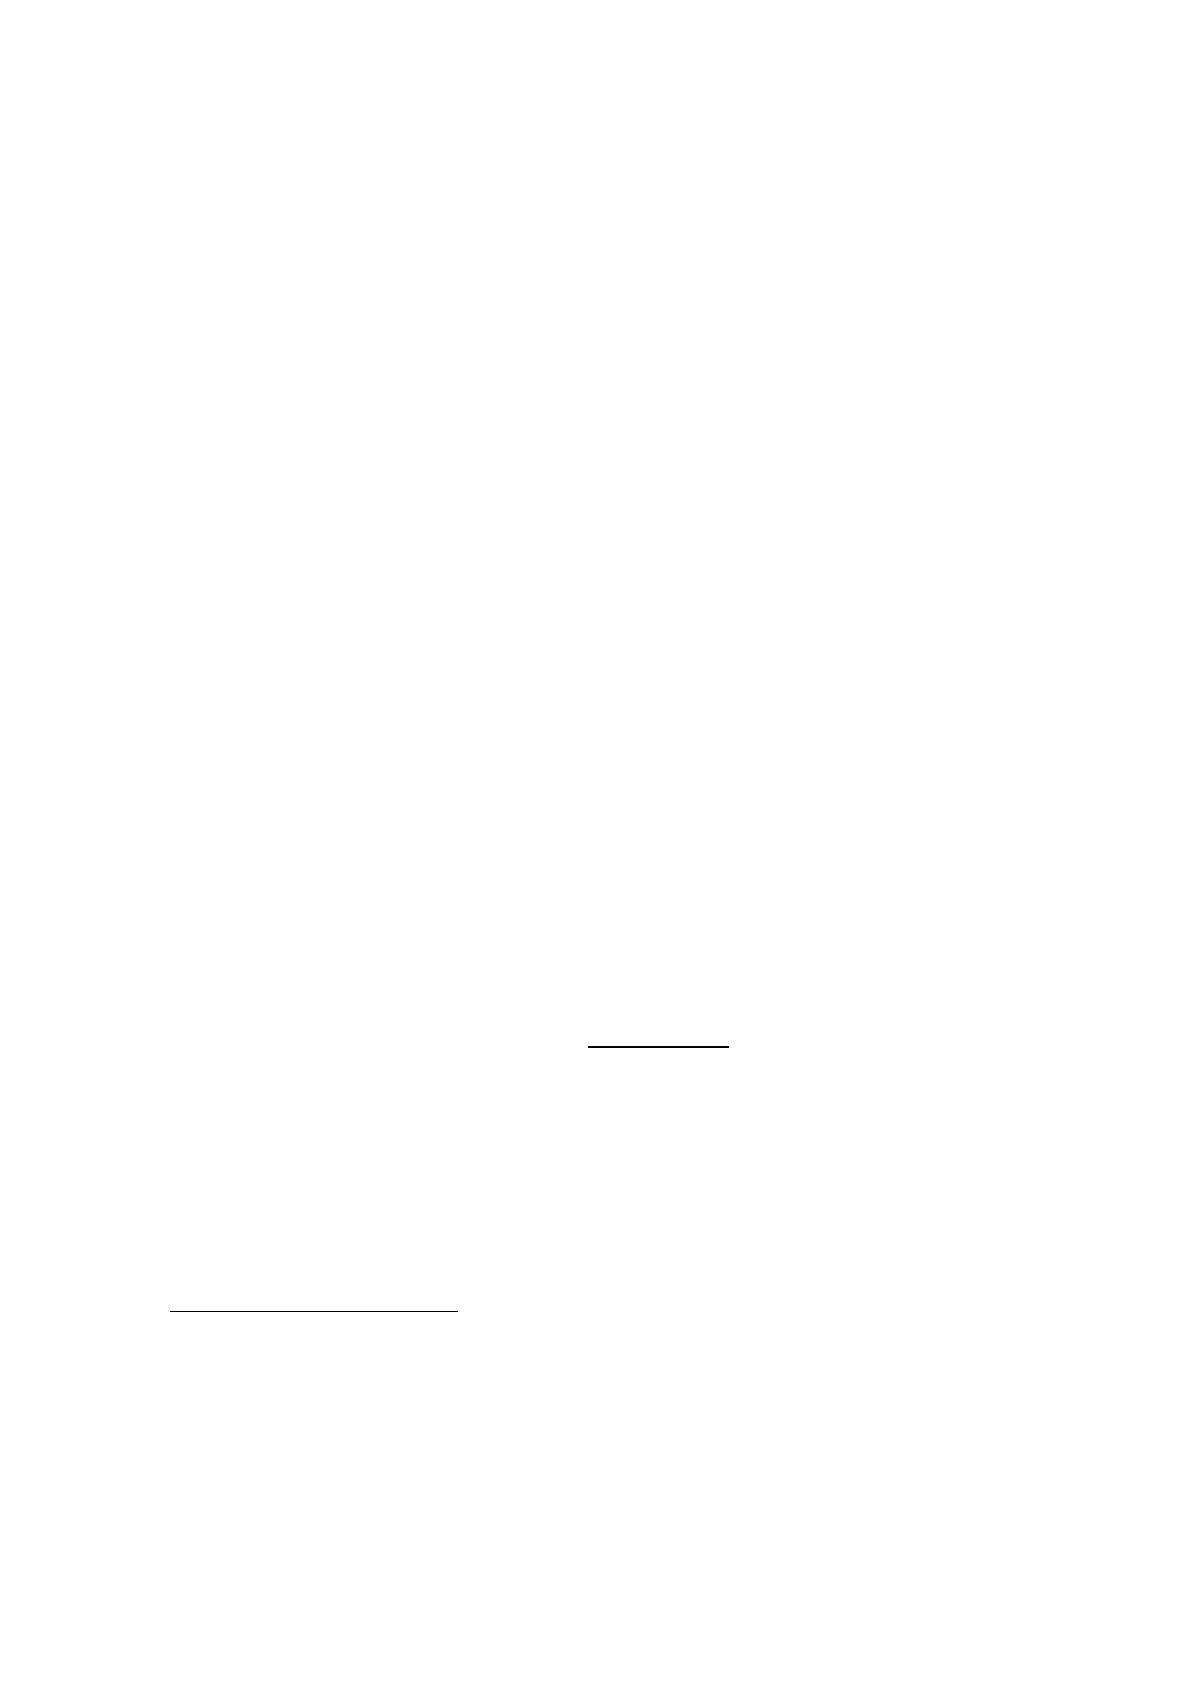
Д
ос нс
=
Основные средства
Валюта баланса
(1)
Анализ данного показателя позволяет определить целесообразность
обновления основных производственных фондов, осуществить резервы
наиболее эффективных способов приобретения объектов основных средств.
Коэффициент независимости собственного капитала (финансовой
26
Лисицына Е., Новопашина Н. Управление финансовыми результатами компании на основе
модели оптимизации затрат [Текст] // Финансовый менеджмент. – 2019. №6. – С.32-38.
27
Савицкая Г. В. Анализ хозяйственной деятельности предприятия / Г. В. Савицкая. - М.:
ИНФРА-М, 2017. – 335 с.
28
Зимина, Г.А. Финансовый анализ: схемы, тесты, вопросы: учебное пособие / Зимина Г.А.,
Баронина Т.В.; Федеральное государственное бюджетное образовательное учреждение
высшего образования Финансовый университет при Правительстве Российской Федерации,
Уфимский филиал, Кафедра бухгалтерского учета, аудита, статистики. - Уфа: Уфимский
фил. Финансового ун-та при Правительстве РФ, 2019. - 47 с.
28
автономии) – показывает удельный вес собственного капитала в общей валюте
нетто-баланса и рассчитывается по формуле:
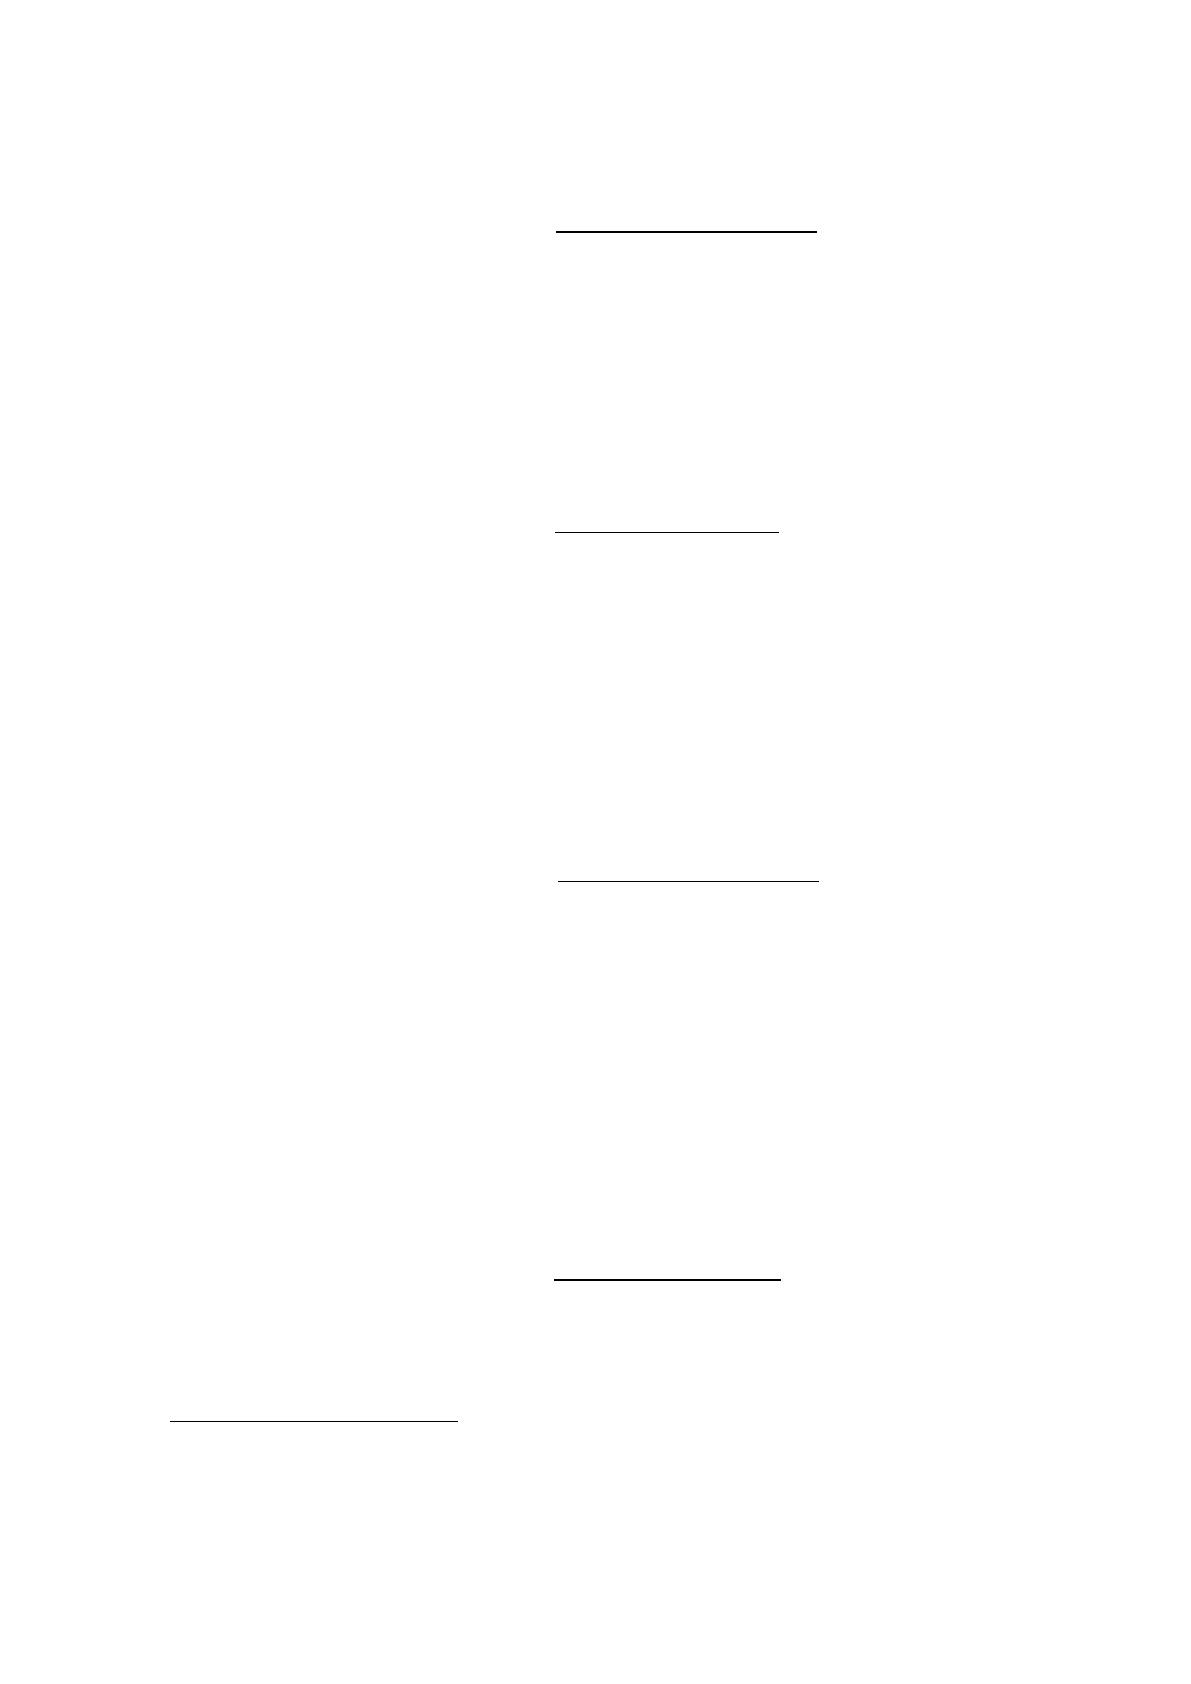
К
ск
=
Собственный капитал предприятия
Общая валюта в нетто баланса
(2)
Данный показатель характеризует, какая часть активов предприятия была
сформирована за счет источников собственных средств.
Коэффициент концентрации заемного капитала – показывает удельный
вес заемного капитала в общей валюте нетто-баланса, рассчитывается по
формуле:
К
зк
=
Заемные средства
Общая валюта в нетто баланса
(3)
Показывает, какая часть активов предприятия была получена за счет
краткосрочных и долгосрочных займов.
Коэффициент финансовой зависимости – обратный показатель
коэффициента независимости собственного капитала, показывает, какая доля
активов приходится на 1 рубль собственных средств. Рассчитывается по
формуле:
К
фз
=
Общая валюта в нетто баланса
Собственный капитал предприятия
(4)
Например, если значение данного коэффициента равна 1, то все активы
предприятия сформированы за счет собственного капитала; если 1.5, значит на
каждые 1,5 рубля, вложенных в активы, приходится 1 рубль собственных и 0.5
рубля заемных средств.
Коэффициент текущей задолженности – показывает, какая часть активов
сформирована за счет краткосрочных займов. Рассчитывается следующим
образом
29
:
К
тз
=
Краткосрочные обязательства
Общая валюта в нетто баланса
(5)
Коэффициент устойчивого финансирования – характеризует часть
активов, сформированную за счет устойчивых источников. Если предприятие
29
Зимина, Г.А. Финансовый анализ: схемы, тесты, вопросы: учебное пособие / Зимина Г.А.,
Баронина Т.В.; Федеральное государственное бюджетное образовательное учреждение
высшего образования Финансовый университет при Правительстве Российской Федерации,
Уфимский филиал, Кафедра бухгалтерского учета, аудита, статистики. - Уфа: Уфимский
фил. Финансового ун-та при Правительстве РФ, 2019. - 47 с.
29
не использует в своей работе долгосрочные кредиты и займы, то величина
данного коэффициента должна совпадать с величиной коэффициента
финансовой независимости. Рассчитывается по формуле:
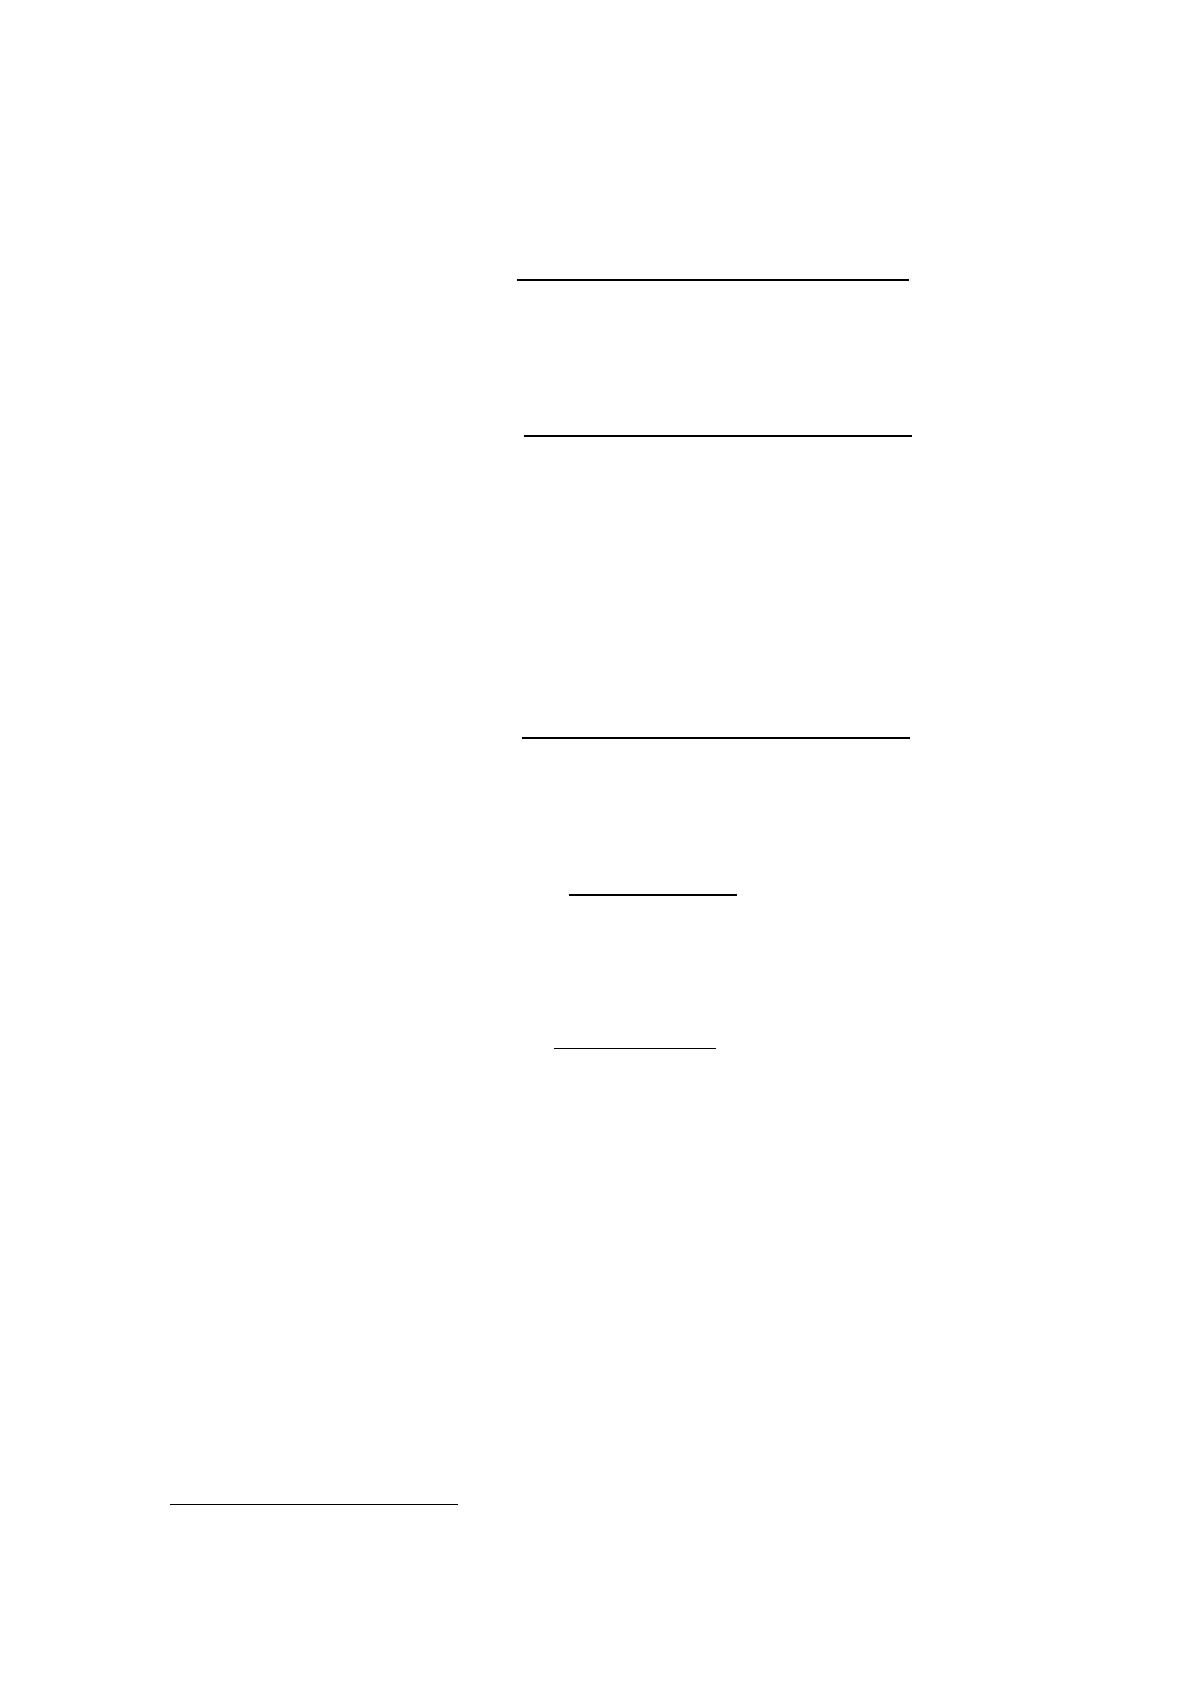
К
уф
=
Собственный капитал+Долгосрочные обязательства
Общая валюта в нетто баланса
(6)
Коэффициент финансовой независимости капитализированных
источников:
К
нки
=
Собственный капитал
Собственный капитал+Долгосрочные обязательства
(7)
Следующий показатель – коэффициент финансовой зависимости
капитализированных источников. Данный показатель говорит нам о
зависимости предприятия от внешних кредиторов с одной стороны, и о степени
финансовой надежности этого предприятия и доверия к нему банков и
населения с другой. Рассчитывается так:
К
зки
=
Долгосрочные обязательства
Собственный капитал+Долгосрочные обязательства
(8)
Коэффициент покрытия задолженности собственным капиталом
(коэффициент платежеспособности):
К
покр
=
Собственный капитал
Заемный капитал
(9)
Коэффициент финансового левериджа (показывающий степень
финансового риска) – отношение заемного капитала к собственному.
К
фл
=
Заемный капитал
Собственный капитал
(10)
Последний коэффициент считается одним из наиболее важных в анализе
финансовой устойчивости предприятия, т.к. он показывает насколько
рискованно инвестировать деньги в то или иное предприятие. Чем выше
значение этого коэффициента, тем выше риск вложения капитала в данное
предприятие.
С целью проведения оценки платежеспособности предприятия, на
практике применяют относительные показатели ликвидности, среди
которых
30
:
30
Зимина, Г.А. Финансовый анализ: схемы, тесты, вопросы: учебное пособие / Зимина Г.А.,
Баронина Т.В.; Федеральное государственное бюджетное образовательное учреждение
30
1) Коэффициент общей ликвидности (К
ол
), расчет которого осуществляют
по следующей формуле:
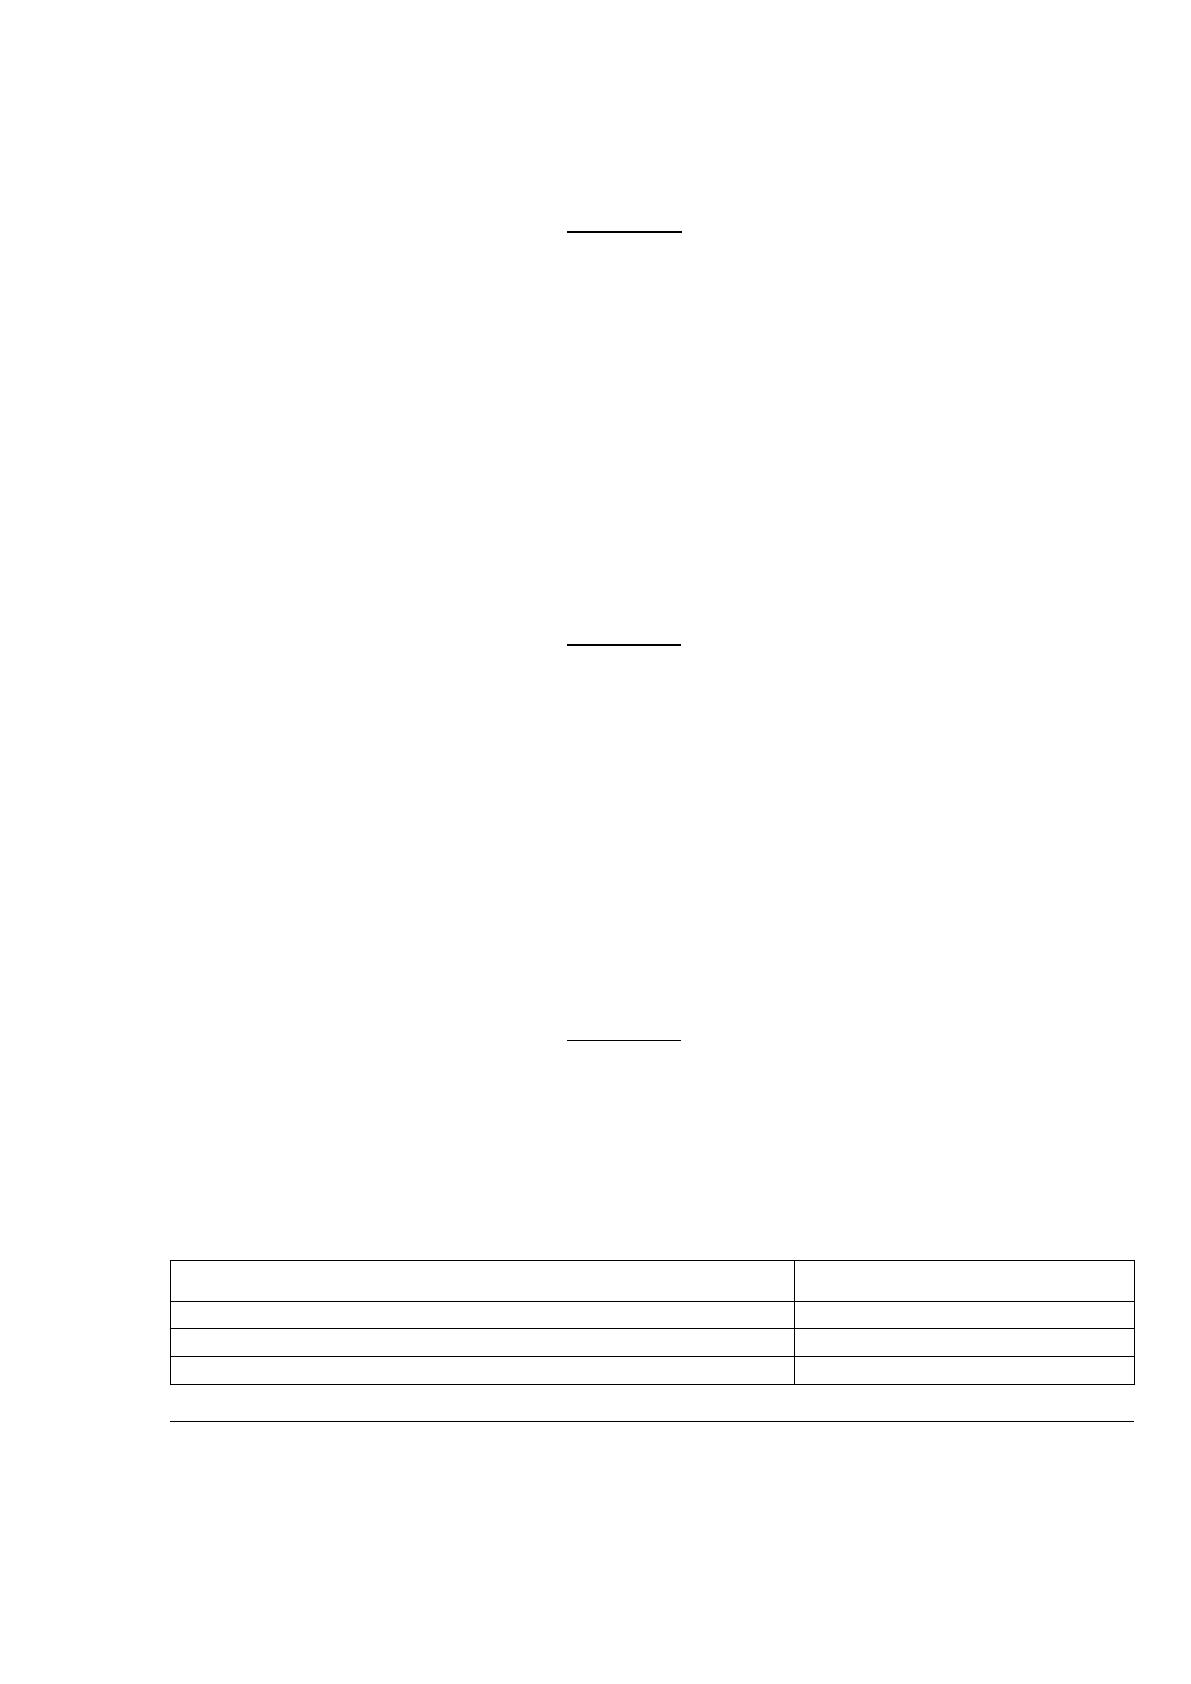
К
ол
=
ОА
ЗС + КС + ПКО
(11)
где, ОА – оборотные средства предприятия за расчетный период;
ЗС - заемные источники финансирования предприятия за расчетный период;
КС – сумма кредиторской задолженности предприятия за расчетный период;
ПКО - сумма прочих краткосрочных обязательств предприятия за расчетный
период.
2) Коэффициент срочной ликвидности (К
сл
), расчет которого
осуществляют по следующей формуле:
К
сл
=
ДЗ + ФВ + ДС
ЗС + КС + ПКО
(12)
где, ДЗ – сумма дебиторской задолженности предприятия за расчетный
период; ФВ – показатель финансовых вложений предприятия за расчетный
период; ДС - сумма денежных средств предприятия за расчетный период;
ЗС – сумма заемных источников финансирования предприятия за расчетный
период.
4) Коэффициент абсолютной ликвидности (К
ал
), расчет которого
осуществляют по следующей формуле:
К
ал
=
ФВ + ДС
ЗС + КС + ПКО
(13)
Оптимальные значения коэффициентов и критерии оценки ликвидности
приведены в таблице 5.
Таблица 5
Оптимальные значения коэффициентов ликвидности
31
Наименование показателя
Оптимальное значение
Коэффициент общей ликвидности
1,2-1,5
Коэффициент срочной ликвидности
0,7-0,8
Коэффициент абсолютной ликвидности
0,05-0,06
высшего образования Финансовый университет при Правительстве Российской Федерации,
Уфимский филиал, Кафедра бухгалтерского учета, аудита, статистики. - Уфа: Уфимский
фил. Финансового ун-та при Правительстве РФ, 2019. - 47 с.
31
Левчаев П.А. Финансы организаций: учебник / П.А. Левчаев. – 2-е изд., перераб. и доп. –
М.: ИНФРА-М, 2017. – 386 с.
31
На основании полученных данных осуществляется анализ деятельности
предприятия, делаются выводы и обосновываются причины изменения
показателя.
Кроме показателей ликвидности, оценка платежеспособности
предприятия осуществляется посредством расчета ряда коэффициентов,
которые представлены в таблице 6.
Таблица 6
Показатели платежеспособности
32
Показатели
Норматив
Формула для
расчета
Примечание
1. Коэффициент
обеспеченности
собственными
оборотными
средствами
Не менее
0,1
Ксос =
(к.1300 +
к.1530) –
к.1100 /
к.1200
Расчет осуществляется путем
отношения собственного
оборотного капитала к общей
величине оборотного
капитала предприятия
2. Коэффициент
финансовой
независимости
(автономии)
0,5 и
более
Кавт.=
к.1300 +
к.1530
/к.1600
(к.1700)
Расчет осуществляется путем
отношения собственного
капитала предприятия к
общей сумме баланса
3. Коэффициент
маневренности
собственных
оборотных средств
0,2-0,5
Км.сос =
(к.1300 –
к.1340+
к.1530)
– к.1100 /
к.1300 +
к.1530
Расчет осуществляется путем
отношения собственного
оборотного капитала к сумме
собственного капитала
4. Коэффициент
соотношения
заемных и
собственных средств
(коэффициент
левериджа)
Меньше
0,7
Кс.з.с.с. =
(к.1500 –
к.1530) +
к.1400 /
к.1300 +
к.1530
Расчет осуществляется путем
отношения всего заемного
капитала к сумме
собственных источников
финансирования
На основании полученных данных, также, целесообразно сделать вывод и
обосновать причины изменения показателей.
С целью определения финансовой устойчивости предприятия проводят
расчет коэффициента финансовой устойчивости организации путем
32
Левчаев П.А. Финансы организаций: учебник / П.А. Левчаев. – 2-е изд., перераб. и доп. –
М.: ИНФРА-М, 2017. – 386 с.
Источник: https://baza.diplomsite.ru/previewfile/4074