Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере ПАО "Оренбургнефть")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
53
отношению чистой прибыли от реализации к среднегодовой стоимости
собственного капитала.
Рентабельность активов (ROA) характеризует степень эффективности
использования имущества организации, профессиональную квалификацию
менеджмента предприятия. Данный показатель называют еще нормой
прибыли. Рассчитывается как коэффициент, равный отношению чистой
прибыли к среднегодовой сумме активов.
Рентабельность производственных фондов (фондоотдача) - показывает,
сколько продукции производит предприятие на каждую вложенную единицу
стоимости основных фондов. Чем выше фондоотдача основных фондов, тем
ниже затраты на 1 рубль продукции. Определяется отношением прибыли до
налогообложения к среднегодовой стоимости основных производственных
фондов и среднегодовой стоимости материальных оборотных средств.
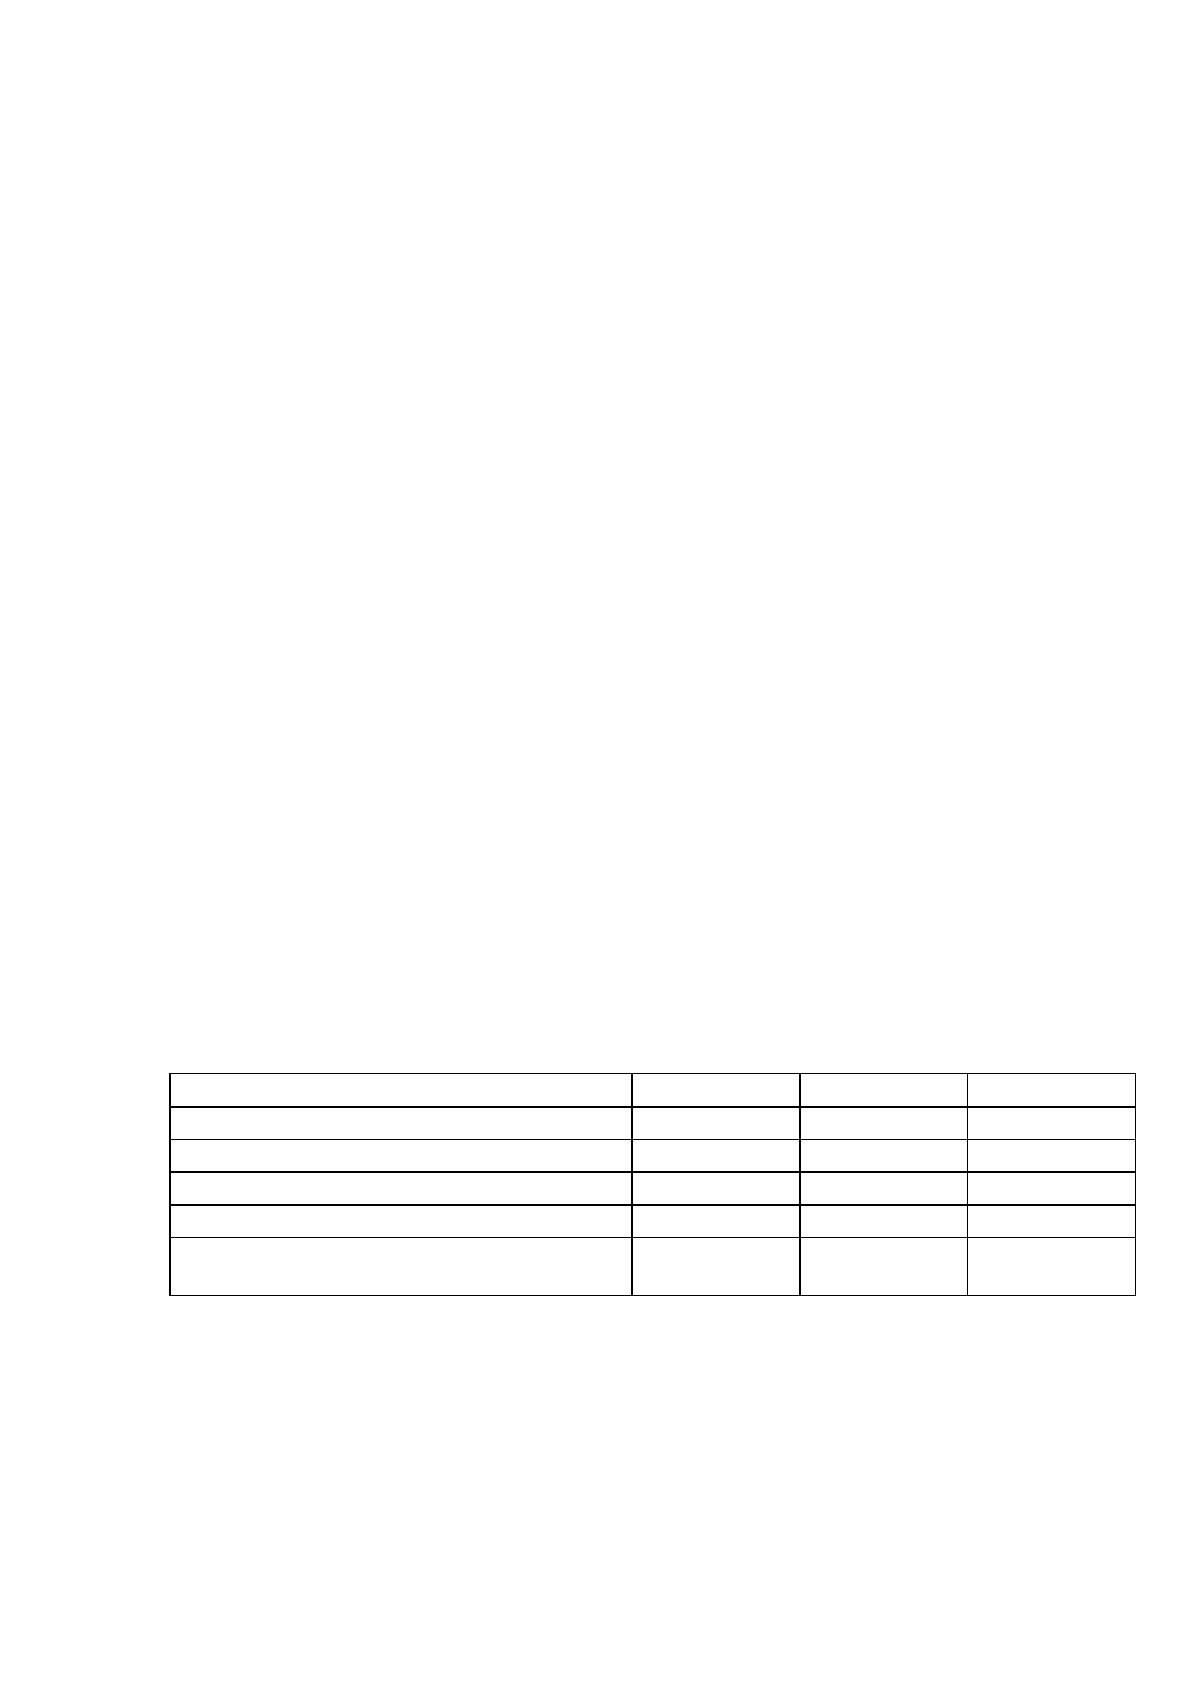
Показатели рентабельности ПАО «Оренбургнефть» в 2016-2017 годах
представлены в таблице 14.
Как видно из таблицы, все показатели рентабельности в 2017 году
снизились, то есть предприятие стало работать менее эффективно, чем в 2016
году.
Таблица 14
Показатели рентабельности ПАО «Оренбургнефть» за 2016-
2017гг.
Показатель 2016 2017 Отклонение
Рентабельность деятельности 0,29 0,25 -0,04
Рентабельность продаж 0,37 0,32 -0,05
Рентабельность собственного капитала
0,44 0,42 -0,02
Рентабельность активов 0,13 0,12 -0,01
Рентабельность производственных
фондов
0,63 0,51 -0,12
Таким образом, коэффициентный анализ показывает, что, несмотря на
позитивные изменения в динамике и структуре активов и обязательств
компании, деловая активность и эффективность деятельности ПАО
«Оренбургнефть» снизилась.
54
2.4 Анализ финансовых результатов и рентабельности ПАО
«Оренбургнефть»
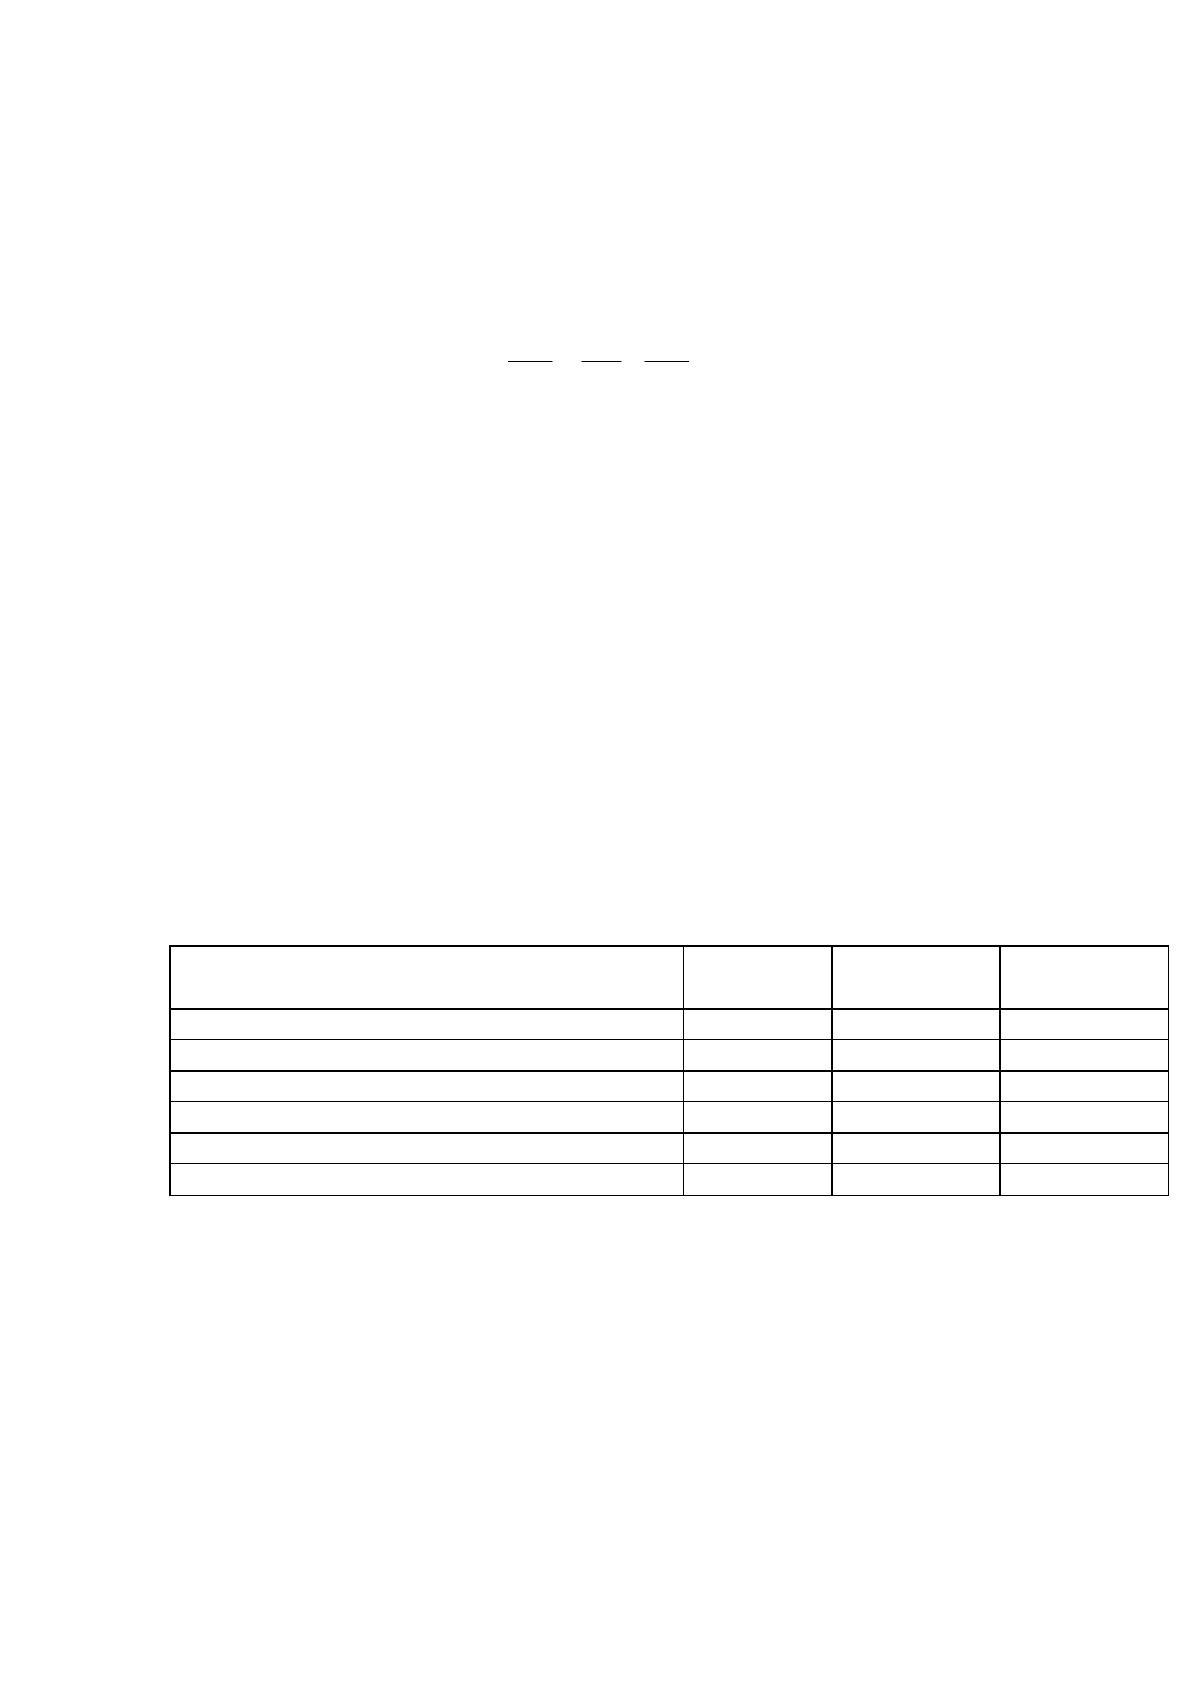
В таблице 15 приведены данные для анализа рентабельности
собственного капитала с использованием двухфакторной модели:
КсфRа
СК
А
А
Пч
СК
Пч
Rсс
(15)
где Пч – чистая прибыль;
СК – средняя величина собственного капитала;
А – средняя за период стоимость активов (валюта баланса);
Rа – рентабельность активов;
Ксф - коэффициент самофинансирования [2].
Рассчитаем влияние факторов способом цепной подстановки.
Rск
2016
= R
а2016
Ксф
2016
= 11,2 1,033 = 11,57%
Rск
усл
= R
а2017
Ксф
2016
= 8,7 1,033 = 8,99%
Rск
2017
= R
а2017
Ксф
2017
= 8,7 1,099 = 9,56%
Таблица 15
Анализ рентабельности собственного капитала с
использованием двухфакторной модели
Показатель 2016 2017
Абсолютное
отклонение
Чистая прибыль, млн. руб. 58 841,1 56 722,5 -2118,6
Активы (валюта баланса), млн. руб. 523 069,6 652 324,1 129254,5
Собственный капитал, млн. руб.
506218,5 593457,2
-78 783,4
Рентабельность активов (ROA), % 11,2 8,7 -2,5
Коэффициент самофинансирования (Ксф) 1,033 1,099 0,066
Рентабельность собственного капитала, % 11,62 9,56 -2,06
Влияние изменения факторов:
- рентабельности активов:
Rск (R
а
) = Rск
усл
- Rск
2016
= 8,99 – 11,57 = -2,58%.
- коэффициента самофинансирования:
Rск (Ксф) = Rск
2017
- Rск
усл
= 9,56 – 8,99 = 0,57%.
Итого: Rск = -2,58 + 0,57 = -2,1%.
55
На снижение рентабельности собственного капитала в значительно
большей степени повлияло снижение рентабельности активов, чем снижение
коэффициента самофинансирования (изменения структуры капитала).
Отдачу на вложенный капитал можно оценить с помощью известной
модели рентабельности собственного капитала фирмы Дюпон:
КсфОбаRп
СК
А
А
В
В
Пч
СК
Пч
Rс к
, (16)
где Пч – чистая прибыль;
СК – средняя величина собственного капитала;
В – выручка за период;
А – средняя за период стоимость активов (валюта баланса);
R
п1
- рентабельность продаж (отношение чистой прибыли к выручке);
Оба – оборачиваемость активов;
Ксф - коэффициент самофинансирования [26].
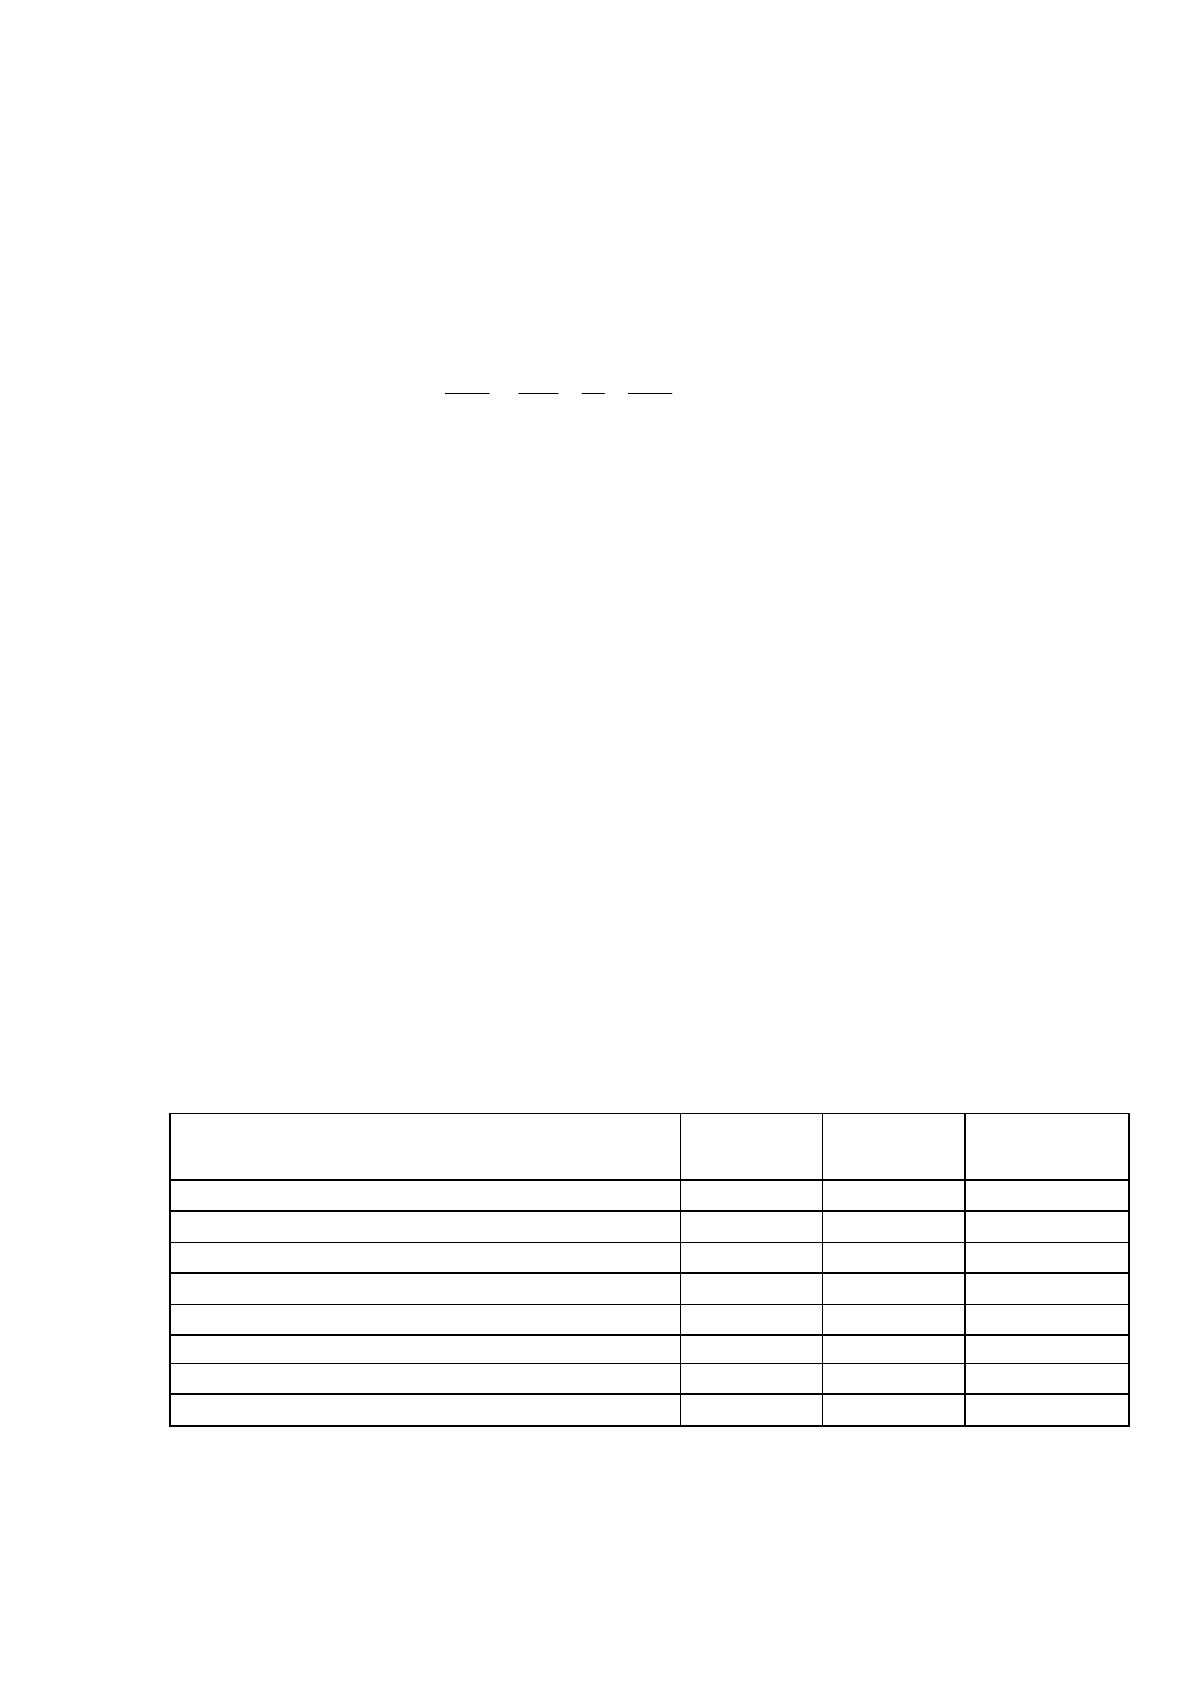
Анализ рентабельности собственного капитала с использованием
трехфакторной модели проведем с помощью таблицы 16.
Рассчитаем влияние факторов на рентабельность собственного
капитала способом абсолютных разниц, используя формулу (16) и данные
таблицы 16:
Таблица 16
Показатели рентабельности собственного капитала в
трехфакторной модели
Показатель 2016 2017
Абсолютное
отклонение
Чистая прибыль, млн. руб. 58 841,1 56 722,5 -2118,6
Выручка, млн. руб. 199 369,0
228 204,6 28835,6
Активы (валюта баланса), млн. руб. 523 069,6
652 324,1 129254,5
Собственный капитал (СК), млн. руб.
506218,5 593457,2
-87238,7
Рентабельность продаж (Rп), % 29,5 24,9 -5
Коэффициент оборачиваемости активов
0,381 0,35 -0,031
Коэффициент самофинансирования (Ксф) 1,033 1,099 0,066
Рентабельность собственного капитала, %
11,6 9,6 -2
Rск (R
п
) = R
п
Оба
2016
Ксф
2016
= - 5 0,381 1,033 = - 1,97%
56
Rск (Оба) = R
п2017
Оба Ксф
2016
= 24,9 (-0,031) 1,033= - 0,797%
Rск (Ксф) = R
п2017
Оба
2017
Ксф = 24,9 0,35 (0,066) = 0,575%
Итого: Rск = - 1,97 – 0,797 + 0,575 = - 2 %
Таким образом, в ПАО «Оренбургнефть» рентабельность собственного
капитала в 2017 году снизилась на 2% главным образом за счет уменьшения
рентабельности продаж и снижения оборачиваемости активов (капитала).
Изменение структуры капитала (коэффициента самофинансирования)
положительно повлияло на изменение рентабельности собственного
капитала.
Очевидно, что для повышения рентабельности собственного капитала
на предприятии необходимо повышать рентабельность продаж (прежде
всего, за счет увеличения нефтедобычи) и принимать меры к ускорению
оборачиваемости активов. Кроме того, необходимо следить также за
соотношением собственного и заемного капитала.
При этом следует соблюдать соотношение превышения темпов роста
прибыли над темпами роста выручки, и темпов роста выручки над темпами
роста
активов («золотое правило» экономики, вытекающее из формулы
Дюпона).
По итогам проведенного горизонтального и вертикального анализа,
анализа коэффициентов и факторного анализа можно сделать вывод, что
финансовое состояние ПАО «Оренбургнефть» нормальное, однако
некоторые показатели нуждаются в улучшении.
2.5 Использование комплексных индикаторов оценки финансового
состояния предприятия
В качестве комплексного индикатора финансовой устойчивости
предприятия,
характеризующей стабильность его функционирования,
представляется целесообразным применить следующую комбинацию
коэффициентов:
- коэффициент оборачиваемости запасов (N1 - отношение выручки
57
от реализации продукции к средней стоимости запасов);
- коэффициент текущей ликвидности (N2 - отношение оборотных
средств к краткосрочным пассивам);
- коэффициент структуры капитала (леверидж) (N3 - отношение
собственного капитала к заемным средствам);
- коэффициент рентабельности (N4 - отношение прибыли до
налогообложения к валюте баланса);
- коэффициент эффективности (N5 - отношение прибыли до
налогообложения к выручке от реализации товаров).
Формула для оценки финансовой устойчивости может выглядеть
следующим образом:
N = 25 R1 + 25 R2 + 20 R3 + 20 R4 + 10 R5, (17)
где Ri – отношение значения показателя для изучаемого предприятия
Ni к нормативному значению этого показателя [28].
Коэффициенты этого уравнения (25, 25, 20, 20, 10) представляют собой
удельные веса влияния каждого фактора, предложенные экспертами.
Если N равен 100 и более, финансовая ситуация на предприятии может
считаться хорошей,
если же N меньше 100, она вызывает беспокойство. Чем
сильнее отклонение от значения 100 в меньшую сторону, тем более вероятно
в ближайшее время для предприятия наступление финансовых
трудностей.[30]
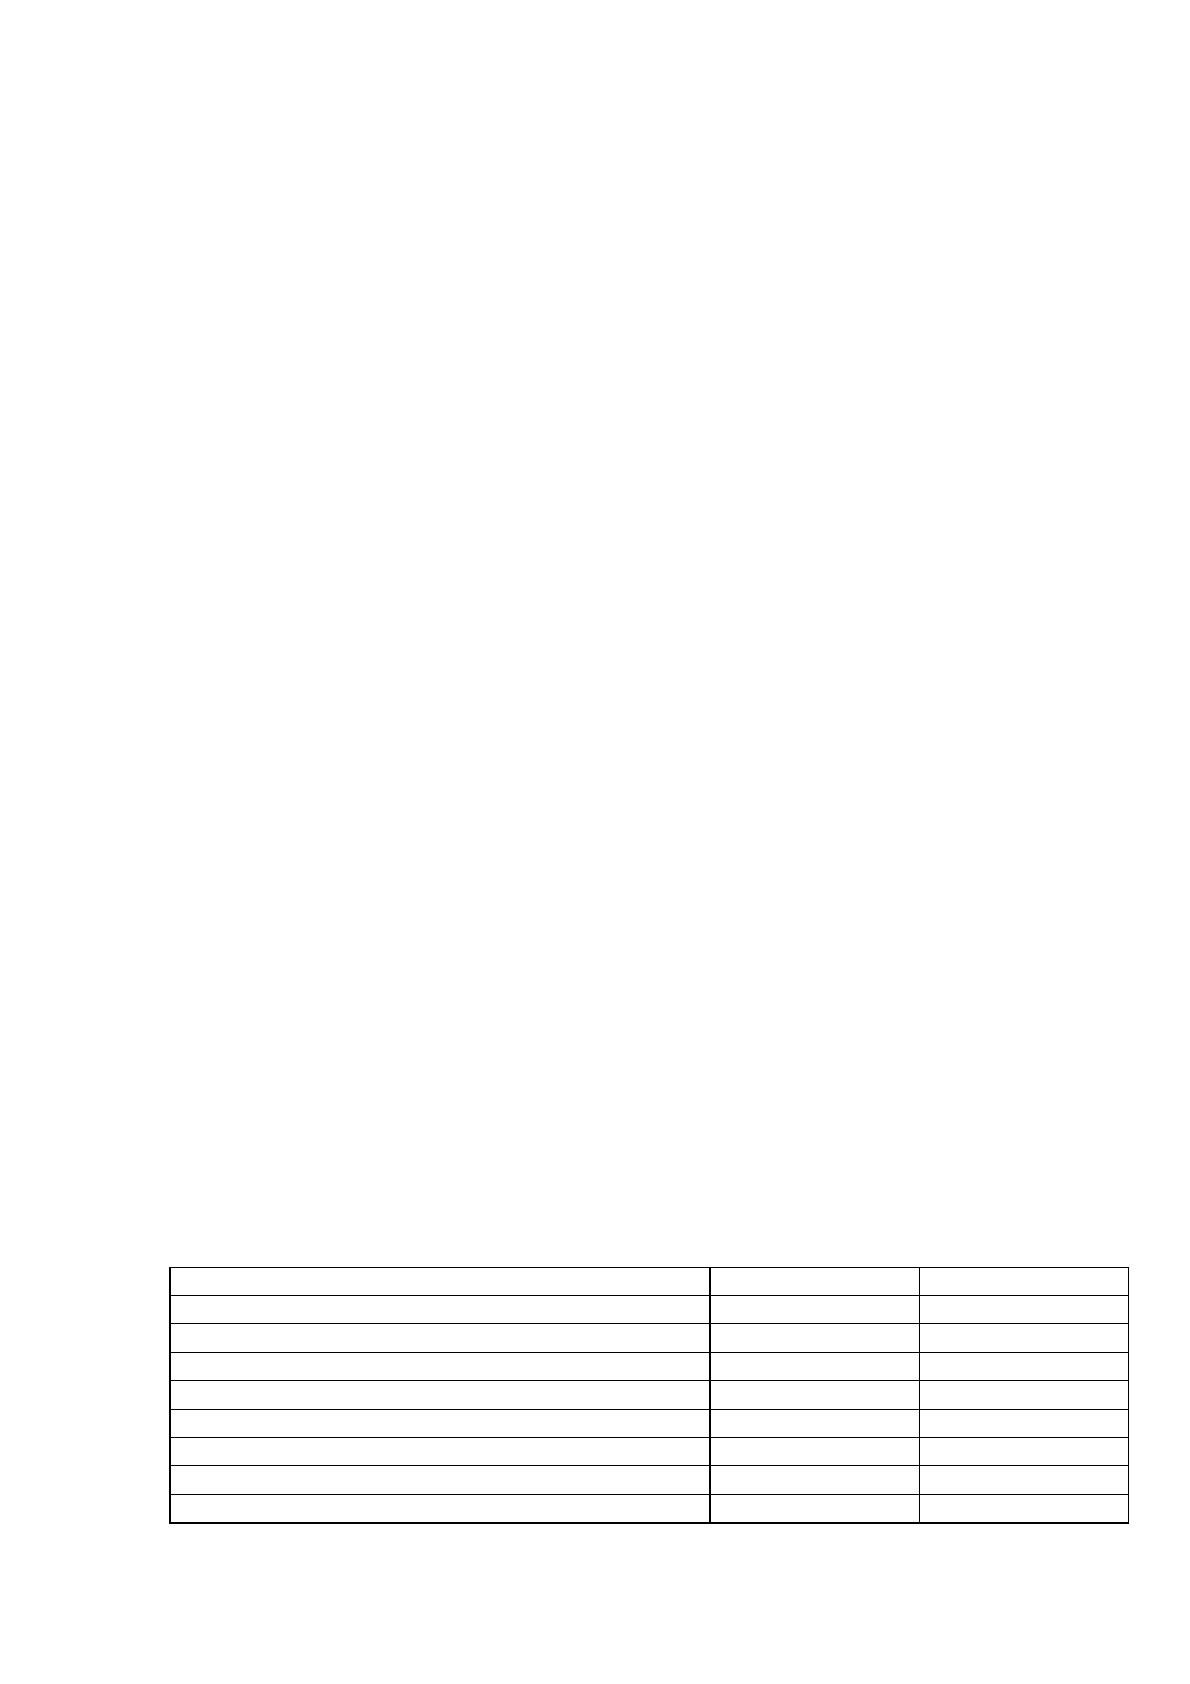
Рассчитаем показатели ПАО «Оренбургнефть» в таблицах 17 и 18.
Таблица 17
Исходные данные для расчета финансовых показателей
(в миллионах рублей)
Показатели 2016 год 2017 год
Среднегодовая стоимость запасов 4 169,0 4 125,5
Средняя величина оборотных средств 234 063,0 305 153,6
Итог баланса (средняя валюта баланса) 466 783,9 523 069,6
Краткосрочные пассивы (средние) 50 481,0 26 454,5
Собственный капитал (средний) 398 014,6 476 798,0
Заемные средства (средняя величина) 68 769,3 46 271,6
Выручка от реализации 252 358,5 199 369,0
Прибыль до налогообложения 117 634,2 69 820,5
Источник: https://baza.diplomsite.ru/previewfile/3951