Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере ПАО "Татнефть"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
65
Выбор данных характеристик обусловлен тем, что они наиболее полно
отражают значимость того или иного контрагента для предприятия, а также его
финансовое состояние. В зависимости от кредитных рейтингов, контрагентам
необходимо разделить на группы.
Предприятия, которые получат высокий рейтинг, необходимо
использовать индивидуальные условия работы, которые отражены в таблице 21.
Таблица 21
Индивидуальные условия работы для контрагентов
Рейтинг контрагента
Условия работы
С
Поставка продукции должна осуществляться только
при наличии залога
В
В договорах на поставку услуг необходимо
прописывать систему штрафов и пеней, а также
следить за их строгим исполнением
А
Для контрагентов, имеющих данный рейтинг,
необходимо предоставлять отсрочку платежа без
использования санкций со стороны компании
Для предприятий, которые не исполняют взятые на себя обязательства,
необходимо применять шкалу штрафных санкций. При этом их величина должна
зависеть от количества дней просрочки. Предлагаемая система штрафов
отражена в таблице 22.
Таблица 22
Система штрафов, предусмотренная для контрагентов, %
Рейтинг
0 дн.
0-30 дн.
30-60 дн.
60-90 дн.
Свыше 90
дн.
А
0
0
0
0
0
В
0
0.01
0.02
0.03
0.04
С
0
0.02
0.03
0.04
0.05
в
0
0.03
0.04
0.05
0.06
Е
Индивидуально
Величина штрафа должна начисляться на сумму образовавшейся
просроченной задолженности, а также умножаться на количество дней
просрочки.
66
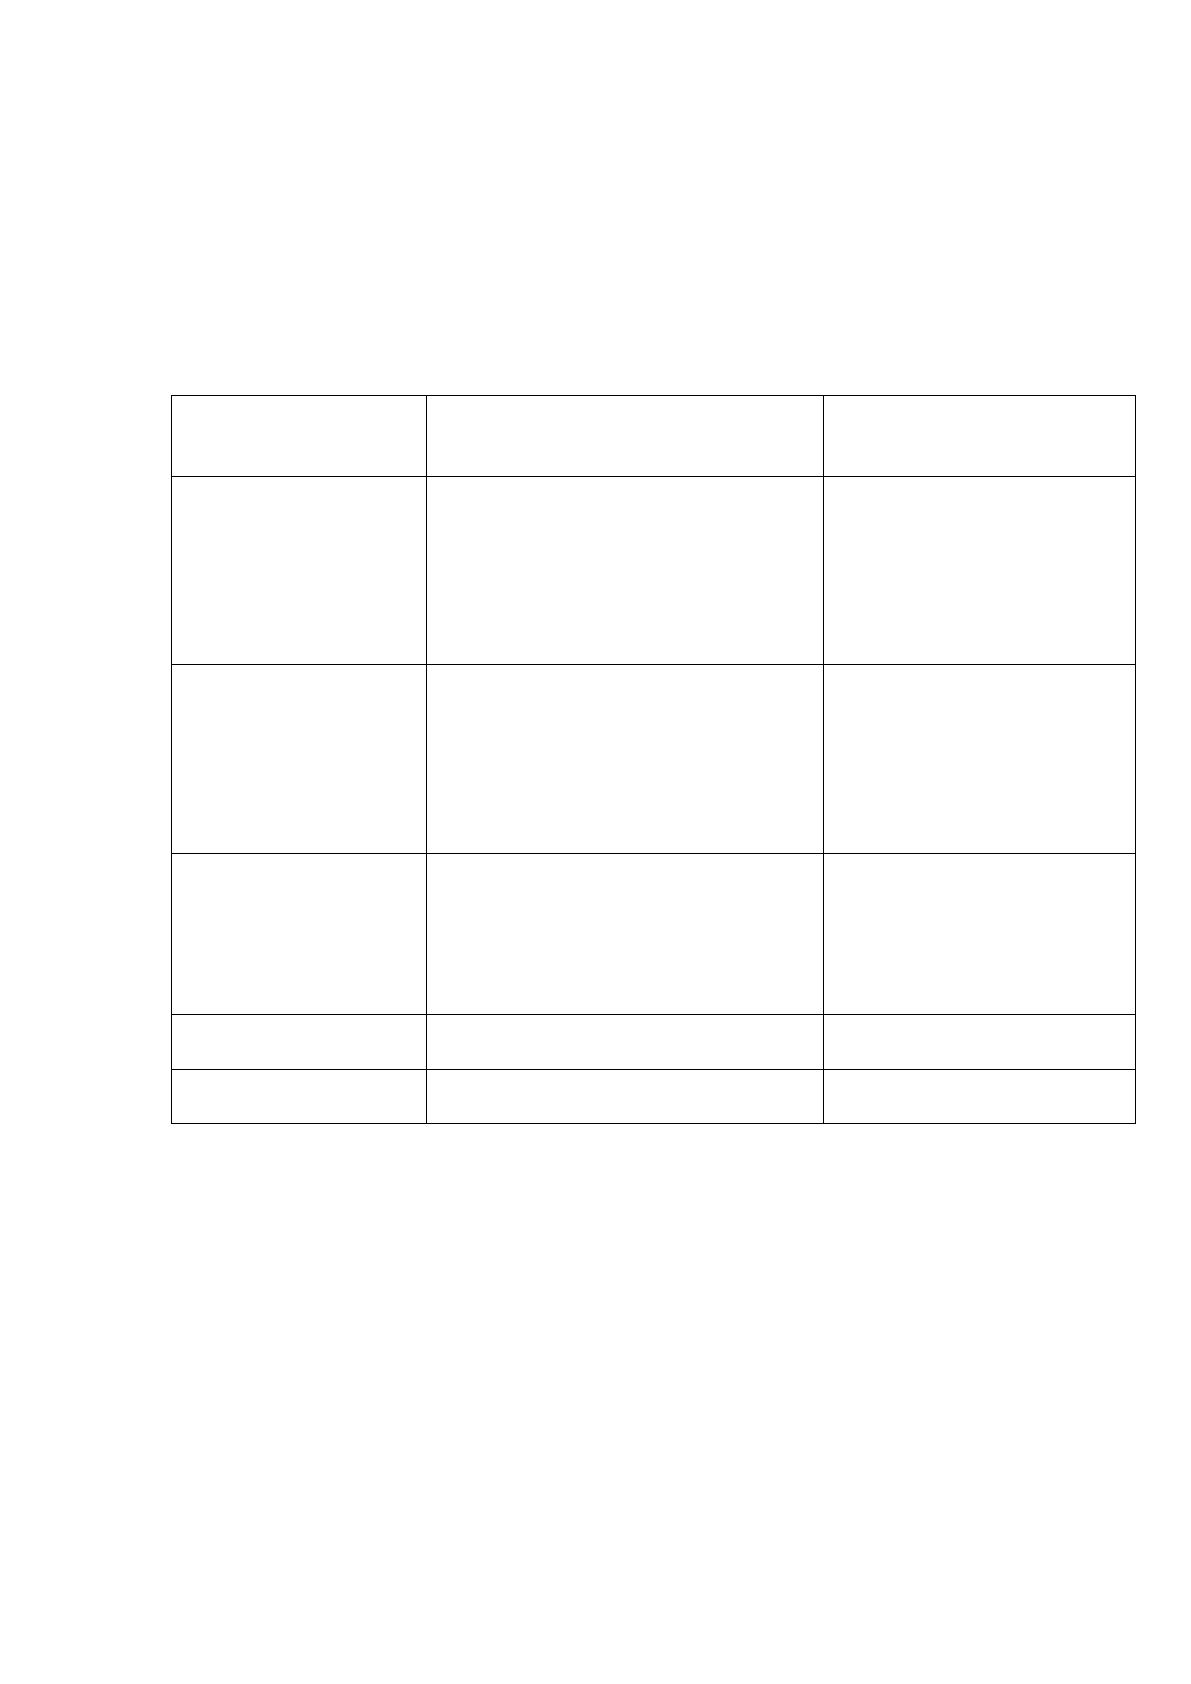
Порядок применения штрафных санкций, предлагаемый для предприятия,
представлен на рисунке 6. Управление дебиторской задолженностью должно
осуществляться в рамках регламента. Функциональные обязанности по
управлению дебиторской задолженностью предлагается закрепить за
следующими сотрудниками предприятия: финансовый директор; главный
бухгалтер; руководитель юридического отдела; бухгалтер по расчетам.
67
Рисунок 6. Этапы применения штрафных санкций
Процедуры по управлению дебиторской задолженностью в рамках
регламента отражены в таблице 23.
Таблица 23
Процедуры управления дебиторской задолженностью
и ответственные лица
Этап управления
дебиторской
задолженностью
Процедура
Ответственное лицо
Критический срок
оплаты не насту-
пил
Заключение договора. Контроль
отгрузки продукции.
Выставление счета. Уведомление
об отгрузке продукции.
Уведомление о сумме и
расчетных сроках дебиторской
задолженности
Бухгалтер по расчетам
Главный бухгалтер
Просрочка до 5
дней
Звонок с выяснением причин,
формирование графика
платежей. Прекращение отгрузки
продукции (до оплаты).
Направление
предупредительного письма о
начислении штрафа
Бухгалтер по расчетам
Главный бухгалтер
Просрочка от 5 до
30 дней
Начисление штрафа.
Предарбитражное
предупреждение. Ежедневные
звонки с напоминанием.
Переговоры с ответственными
лицами
Бухгалтер по расчетам
Главный бухгалтер
Просрочка от 30
до 90 дней
Официальная претензия
(заказным письмом)
Начальник юридического
отдела
Просрочка свыше
90 дней
Подача иска в арбитражный суд
Начальник юридического
отдела
Предложенные мероприятия по работе с дебиторской задолженностью в
будут способствовать существенному улучшению состояния расчетов, что
положительным образом скажется на укреплении финансовой устойчивости
предприятия.
Таким образом, внедрение системы управления дебиторской
задолженностью в ПАО «Татнефть» позволит:
68
– возвратить имеющуюся просроченную дебиторскую задолженность;
– построить систему, препятствующую возникновению просроченной
дебиторской задолженности;
– увеличить прибыль.
3.2. Влияние ни разработанных мероприятий ну на ликвидность под
и платежеспособность где организации
Рассмотрим, как должен измениться бухгалтерский баланс ПАО
«Татнефть», чтобы обеспечить его абсолютную ликвидность и финансовую
устойчивость.
На основе проведенных расчетов можно сделать вывод, что денежные
средства и краткосрочные финансовые вложения должны быть увеличены на
89 464 011 тыс. руб. при соответствующем сокращении дебиторской
задолженности.
Таблица 24
Рекомендуемые изменения в бухгалтерском балансе
ПАО «Татнефть»
Статья баланса
2018
сумма,
тыс.руб.
Проект
сумма,
тыс.руб.
Абс. откл,
тыс.руб.
Темп
роста,
%
1
2
3
4
5
Внеоборотные активы,
в том числе
401557163
401557163
-
-
Нематериальные активы
1519494
1519494
-
-
Результаты исследований и
разработок
939972
939972
-
-
Нематериальные поисковые активы
4265212
4265212
-
-
Материальные поисковые активы
2292250
2292250
-
-
Основные средства
256510046
256510046
-
-
Доходные вложения и
материальные ценности
4323952
4323952
-
-
Финансовые вложения
92381756
92381756
-
-
Прочие внеоборотные активы
39324481
39324481
-
-
Оборотные активы,
в том числе
439362594
439362594
-
-
Запасы
65781674
65781674
-
-
Налог на добавленную стоимость по
приобретенным ценностям
3 617 822
3 617 822
-
-
Дебиторская задолженность
332674500
243210489
-89464011
73,11
69
Финансовые вложения (за
исключением денежных
эквивалентов)
3340306
3340306
-
-
Денежные средства и денежные
эквиваленты
28850530
118314541
89464011
410,10
Прочие оборотные активы
5097762
5097762
-
-
Собственный капитал,
в том числе
654671151
654671151
-
-
Источник: https://baza.diplomsite.ru/previewfile/4104