Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере ПАО "Татнефть"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
60
На конец 2018 г. 39 % собственного капитала находится в маневренной
форме.
В целом же, несмотря на негативное изменение показателей в 2018 г., ПАО
«Татнефть» является финансово устойчивым предприятием.
Проведенный во второй главе работы анализ позволяет сделать следующие
выводы.
Публичное акционерное общество «Татнефть» - одна из крупнейших
российских нефтяных компаний, вертикально-интегрированный холдинг. В
составе производственного комплекса Компании стабильно развиваются
нефтегазодобыча, нефтепереработка, нефтехимия, шинный комплекс и сеть
АЗС.
Проведенный анализ позволяет сделать вывод, что, в 2018 г. в ПАО
«Татнефть» в целом произошли позитивные изменения финансовых результатов:
значительный рост выручки, а также показателей прибыли.
Имущество предприятия и источники его формирования отражены в
бухгалтерском балансе, который сформирован в соответствии с требованиям к
финансовой отчетности в Российской Федерации.
В 2018 г. общая стоимость имущества предприятия возросла на 89 782 862
тыс. руб., или на 11,95 %. При этом внеоборотные активы росли меньшими
темпами, чем оборотные активы. Внеоборотные активы возросли на 11 167 367
тыс. руб., или на 2,86 %, а оборотные – на 78 615 495 тыс. руб., или на 21,79 %.
Собственные средства за 2018 г. возросли на 48 618 217 тыс. руб., или на 8,02 %.
Заемный капитал за год увеличился на 41 164 645 тыс. руб., или на 28,37 %.
Структура имущества ПАО «Татнефть» является сбалансированной –
внеоборотные активы не превышают 50 % в составе имущества, что
обеспечивает хорошую ликвидность баланса. Источники формирования
имущества предприятия имеют структуру, обеспечивающую предприятию
высокий уровень финансовой автономии. Доля собственного капитала высока.
Однако, более низкие темпы роста активов по сравнению с темпами роста
61
выручки, что свидетельствует об эффективном использовании ресурсов
предприятия. Ряд изменений в составе активов за 2018 г. может быть оценен
негативно. Главное изменение это – рост дебиторской задолженности на 24,28 %
и увеличение ее удельного веса в составе активов с 74,20 % до 75,72 %
свидетельствует о том, что управление расчетами с дебиторами не эффективно.
На предприятии имеет место просроченная задолженность покупателей и
заказчиков. Активно кредитуя покупателей, предприятие изымает деньги из
оборота, что, в свою очередь создает проблемы в расчетах с кредиторами.
Денежные средства на конец 2018 г., несмотря на рост по абсолютной величине,
составляют лишь 6,57 % от общей стоимости оборотных активов. Такая
ситуация влечет нарушение ликвидности баланса и не обеспечивает
предприятию текущей платежеспособности. Рост величины запасов при
одновременном росте дебиторской задолженности и низком удельном веса
денежных средств, свидетельствует о недостатке финансовых ресурсов для их
пополнения.
Изменения в составе пассивов могут быть оценены неоднозначно. С одной
стороны, произошел рост собственного капитала за счет прибыли – на 8 %,
однако, с другой стороны значительно увеличилась кредиторская задолженность
– на 96,92 %.
Анализ показал, что баланс предприятия на конец 2018 г. является
ликвидным. Рост комплексного показателя ликвидности за 2018 г. обусловлен
лучшим, по сравнению с 2017 г. соотношением быстро реализуемых активов и
краткосрочных пассивов.
Финансовую устойчивость предприятия можно характеризовать как
абсолютно устойчивую; для формирования материальных оборотных активов
предприятию достаточно собственных источников.
62
ГЛАВА 3. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО УЛУЧШЕНИЮ
ПЛАТЕЖЕСПОСОБНОСТИ И ФИНАНСОВОЙ УСТОЙЧИВОСТИ
ПАО «ТАТНЕФТЬ»
3.1. Мероприятия по улучшению платежеспособности и финансовой
устойчивости
Представим рекомендации, которые позволят повысить
платежеспособность и финансовую устойчивость ПАО «Татнефть».
Важнейшим фактором платежеспособности предприятия является
сбалансированность величин кредиторской и дебиторской задолженности. В
связи с этим ПАО «Татнефть» может быть рекомендовано проведение
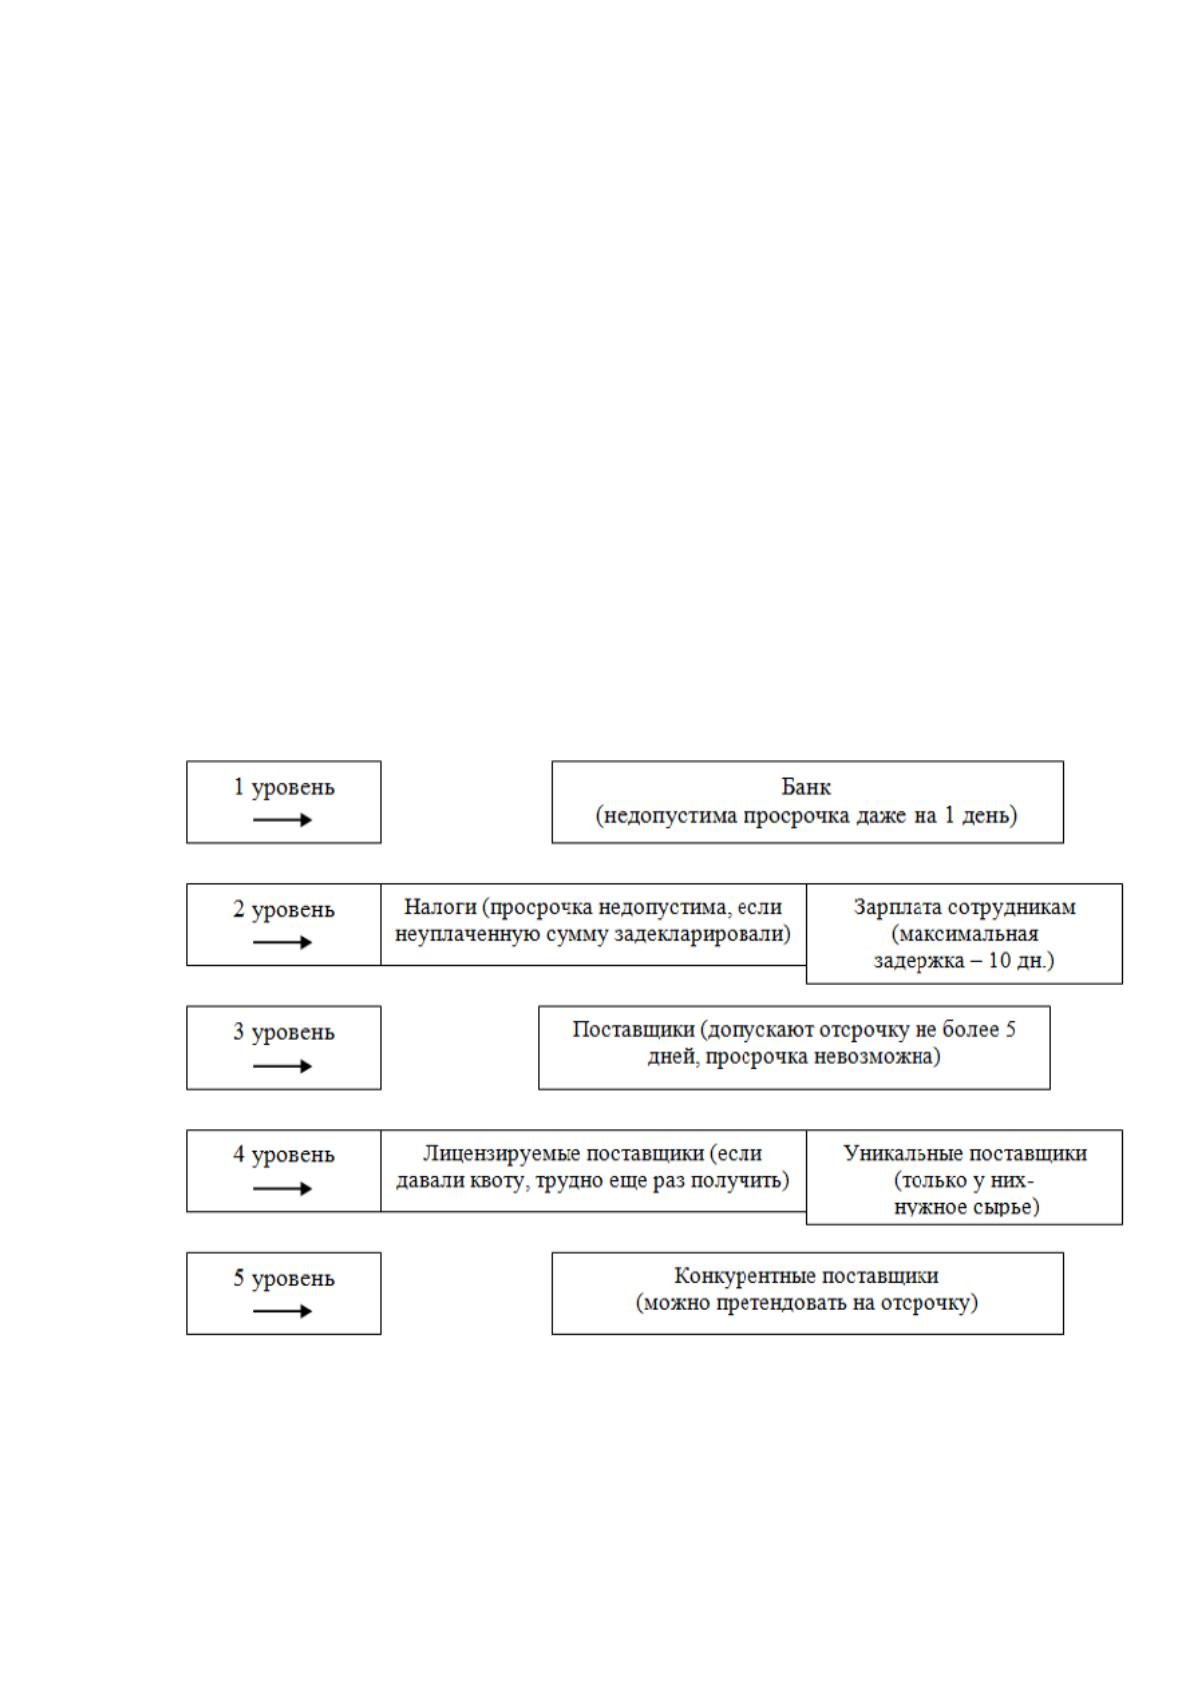
ранжирования контрагентов по реестру их платежей. Создание такого рода
уровней контрагентов создаст возможность экономии средств, возможное
ранжирование показано на рис. 5.
Рисунок 5. Очередность платежей в режиме экономии
63
Необходимым является вместе с тем осуществление такого рода
мероприятий по управлению задолженностью:
проведение контроля за правильностью процедуры оформления и
составления договоров со всеми контрагентами компании согласно
существующим нормативно-законодательным актам;
осуществление наблюдения за соблюдением сроков проведения оплаты
согласно договорным отношениям;
осуществление контроля за своевременностью ведения платежных
операций.
ПАО «Татнефть» рекомендуется осуществление постоянного мониторинга
и проведение анализа счетов кредиторов по диапазонам временного характера –
по месяцам и за более короткий период времени, проведение сравнения которых
предоставит возможность оперативным образом принятия решений по
улучшению позиций с долговыми обязательствами кредиторов внутри всего
года, или же квартала либо даже каждого месяца.
Среди всех мероприятий по сокращению сумм задолженностей дебиторов
и кредиторам можно выделить проведение зачета взаимных требований. На
основе учетных сведений можно определить существует ли ситуация на
предприятии, когда контрагенты могут выступать сразу и в качестве дебиторов,
и в качестве кредиторов.
В итоге такой процедуры зачета требований взаимного характера величина
задолженности дебиторов и кредиторам станет меньше, а это положительным
образом отразится на структуре капитала компании, потому что станет выше
доля собственного капитала, а в связи с этим и уровень ее устойчивости.
Далее представим рекомендации, направленные на управление
дебиторской задолженностью.
Предлагается ранжирование дебиторов. В таблице для ранжирования
(таблица 19) дебиторы расположены по принципу уменьшения суммы
задолженности.
64
Поскольку для платежеспособных клиентов будут предложены более
льготные условия, чем существуют в настоящее время, сами клиенты будут
заинтересованы в повышении своего рейтинга. Использование предложенной
формы ранжирования дебиторов направлено на осуществление контроля за
контрагентами, которые допустили просроченную дебиторскую задолженность.
Таблица 19
Ранжирование дебиторов по величине дебиторской
задолженности
Наименовани
е
Сальдо
на
начало
года
Обороты
по дебиту
Обороты
по
кредиту
Сальд
о на
отчетн
ую
дату
Дата
образова
ния
Количество
дней
просрочки
платежа
Дебитор 1
Дебитор 2
Дебитор 3
После того как сотрудники финансового отдела определят дни и величину
просрочки, контрагентам предприятия необходимо присвоить кредитный
рейтинг. Предлагаемые значения кредитных рейтингов отражены в таблице 20.
Таблица 20
Значение кредитных рейтингов покупателей
Платежная дисциплина
Объем поставок
Просрочка оплаты,
дней
Рейтинг
Сумма поставок за
год, тыс. руб.
Рейтинг
Больше 90
Е
Меньше 400
Е
90-60
D
400-600
D
60-30
С
600-800
С
30-1
В
800-1000
В
0
А
Свыше 1000
А
Суть предложения сводится к тому, что кредитоспособность
хозяйствующих субъектов, с которыми работает предприятие-объект
исследования, оценивается по двум показателям:
1) объем сотрудничества в денежном выражении;
2) уровень платежной дисциплины.
Источник: https://baza.diplomsite.ru/previewfile/4104