Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере ПАО "Татнефть"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
60
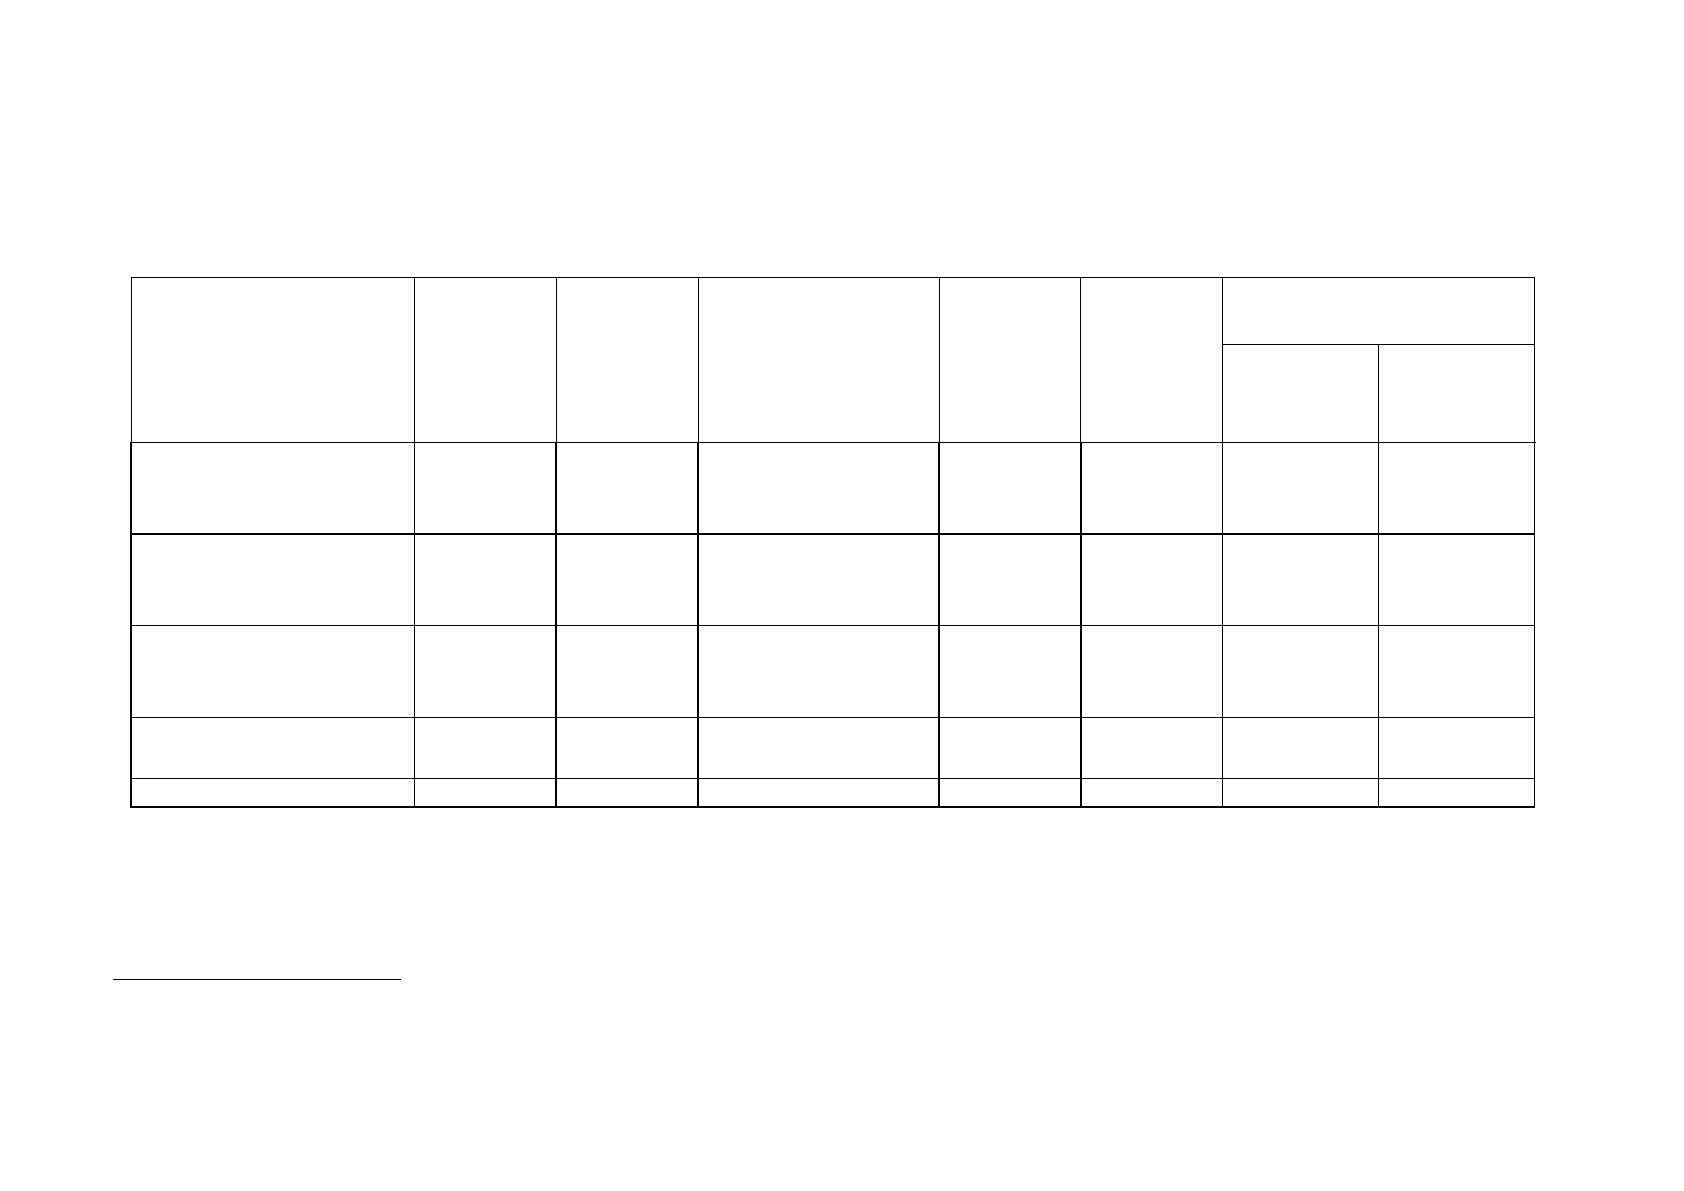
Таблица 15
Анализ ликвидности баланса ПАО «Татнефть» за 2018 г., тыс.руб.
67
Актив
На начало
периода
На конец
периода
Пассив
На начало
периода
На конец
периода
Платежный излишек
(+), недостаток (-)
На начало
периода
На конец
периода
Наиболее ликвидные
активы
39284898
32190836
Наиболее срочные
обязательства
61779884
121654847
-22494986
-89464011
Быстро реализуемые
активы
267690805
332674500
Краткосрочные
пассивы
32212379
16036104
235478426
316638396
Медленно реализуемые
активы
53771396
74497258
Долгосрочные
пассивы
51091698
48557655
2679698
25939603
Трудно реализуемые
активы
390389796
401557163
Постоянные
пассивы
606052934
654671151
-215663138
-2531139988
Баланс
751136895
840919757
Баланс
751136895
840919757
х
х
67
Составлено на основе финансовой отчетности предприятия, Приложение 2.
56
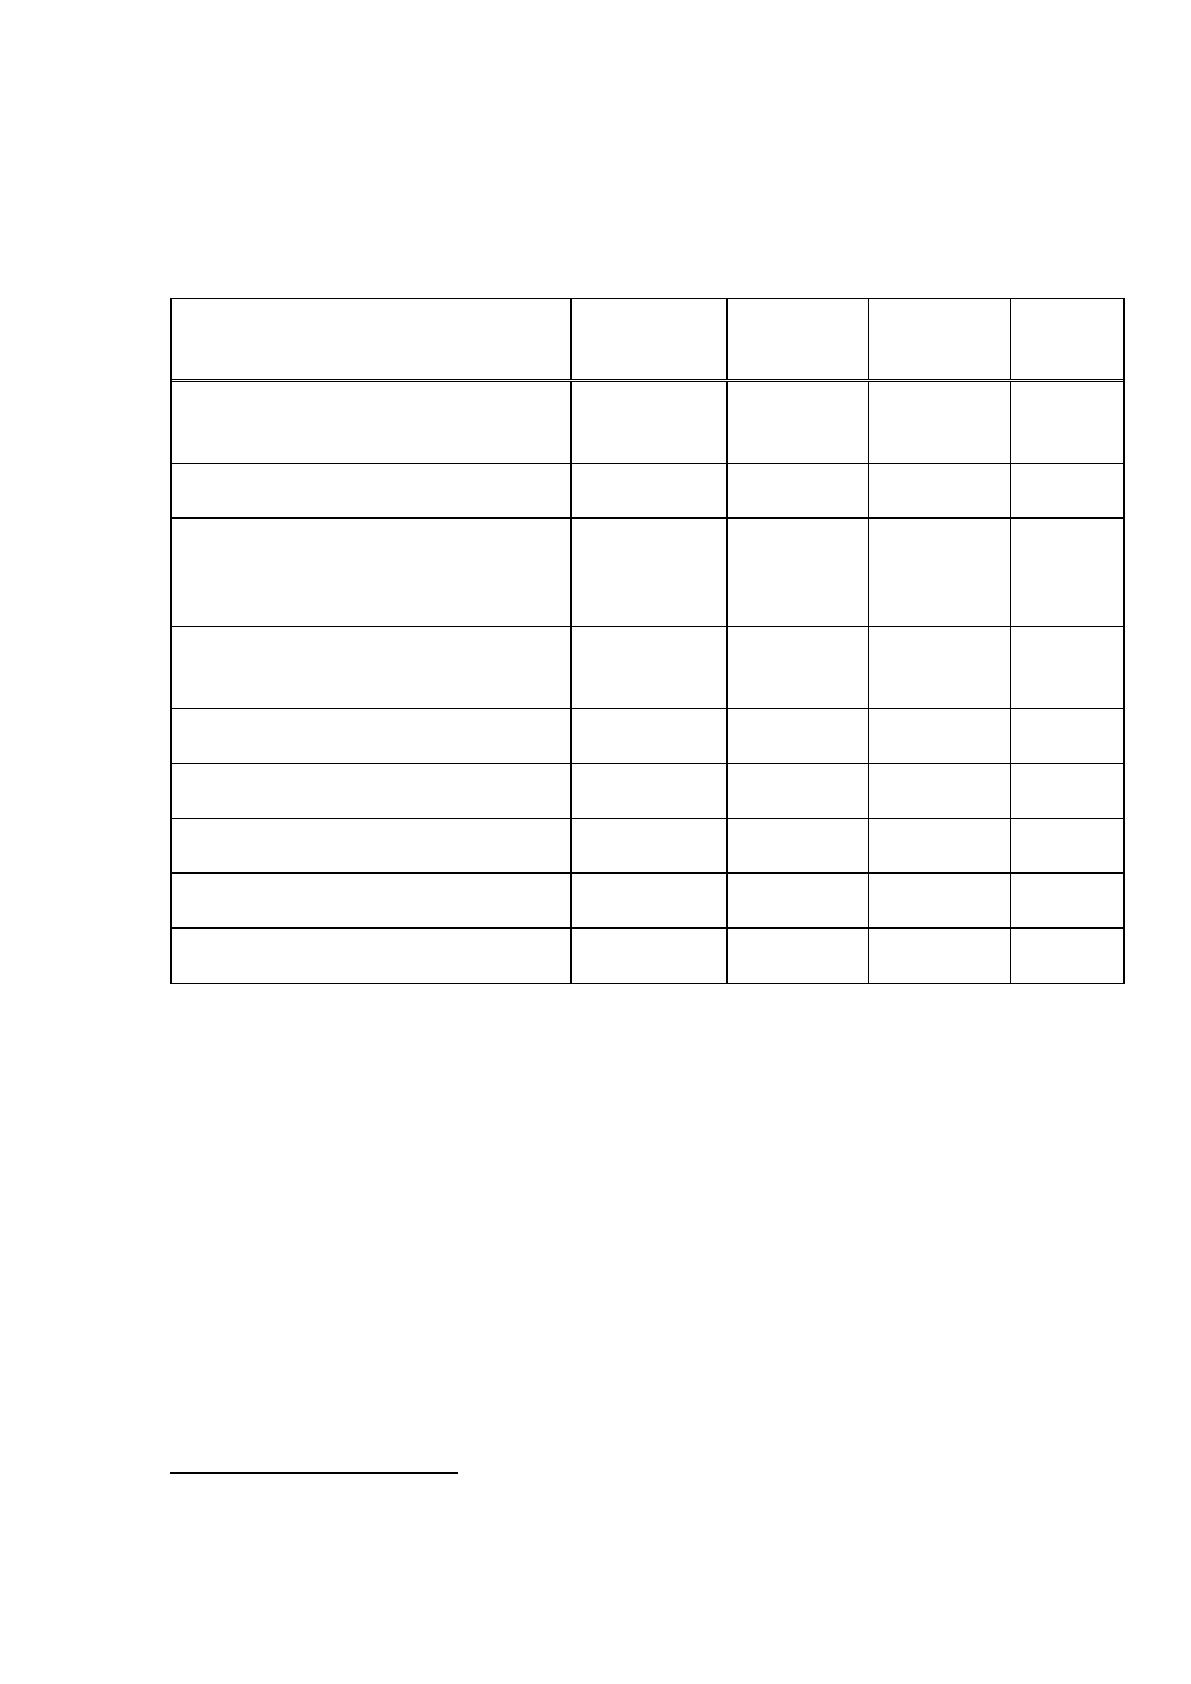
Следующим этапом будет расчет показателей платежеспособности
(таблица 16).
Таблица 16
Анализ динамики показателей платежеспособности
ПАО «Татнефть»
68
Статьи баланса и
коэффициенты
платежеспособности
2017 год
2018 год
Отклонен
ие
Темп
роста,
%
Денежные средства и
краткосрочные финансовые
вложения, тыс.руб.
39284898
32190836
-7094062
81,94
Дебиторская задолженность,
тыс.руб.
267690805
332674500
64983695
124,28
Итого денежных средств,
краткосрочных финансовых
вложений и дебиторской
задолженности, тыс.руб.
306975703
364865336
57889633
118,86
Запасы, НДС по приобретенным
ценностям и прочие оборотные
активы, тыс.руб.
53771396
74497258
20725862
138,54
Итого оборотные активы,
тыс.руб.
360747099
439362594
78615495
121,79
Краткосрочные обязательства,
тыс.руб.
96251800
140138052
43886252
145,60
Коэффициент абсолютной
ликвидности (Кал)
0,41
0,23
-0,18
56,10
Коэффициент критической
ликвидности(Ккл)
3,19
2,60
-0,59
81,50
Коэффициент текущей
ликвидности (Ктл)
3,75
3,14
-0,61
83,73
По данным таблицы 16 видно, что коэффициент абсолютной ликвидности
за 2018 г. сократился на 0,18 пункта и составил на конец года 0,23 п., что выше
его минимального уровня, а также оптимального значения (0,1 – 0,2). На конец
2018 г. предприятие за счет денежных средств может погасить около 23 %
краткосрочных обязательств.
Коэффициент критической (быстрой) ликвидности за год сократился и
составил на конец года 2,60, что соответствует теоретически оправданному
значению в 0,6-1,0. На конец года предприятие за счет имеющихся денежных
68
Составлено на основе финансовой отчетности предприятия, Приложение 2.
57
средств и ожидаемых поступлений от дебиторов может погасить все
краткосрочные обязательства. Прогнозные платежные возможности
предприятия при условии своевременного проведения расчетов с дебиторами
достаточно благоприятные.
Коэффициент текущей ликвидности сократился за 2018 г. на 0,61 пункта и
составил 3,14 (соответствует нормативу).
Таким образом, при условии погашения краткосрочной дебиторской
задолженности возможно полное погашение краткосрочных обязательств.
Можно сделать вывод, что предприятие платежеспособно, но уровень
платежеспособности в 2018 г. снизился. Увеличение объема заемных средств не
сопровождается ростом активов, за счет которых происходит их покрытие. В
первую очередь, проблема предприятия – это недостаток денежных средств,
причина которого – неэффективная политика работы с покупателями и
заказчиками, обуславливающая «замораживание» средств в дебиторской
задолженности.
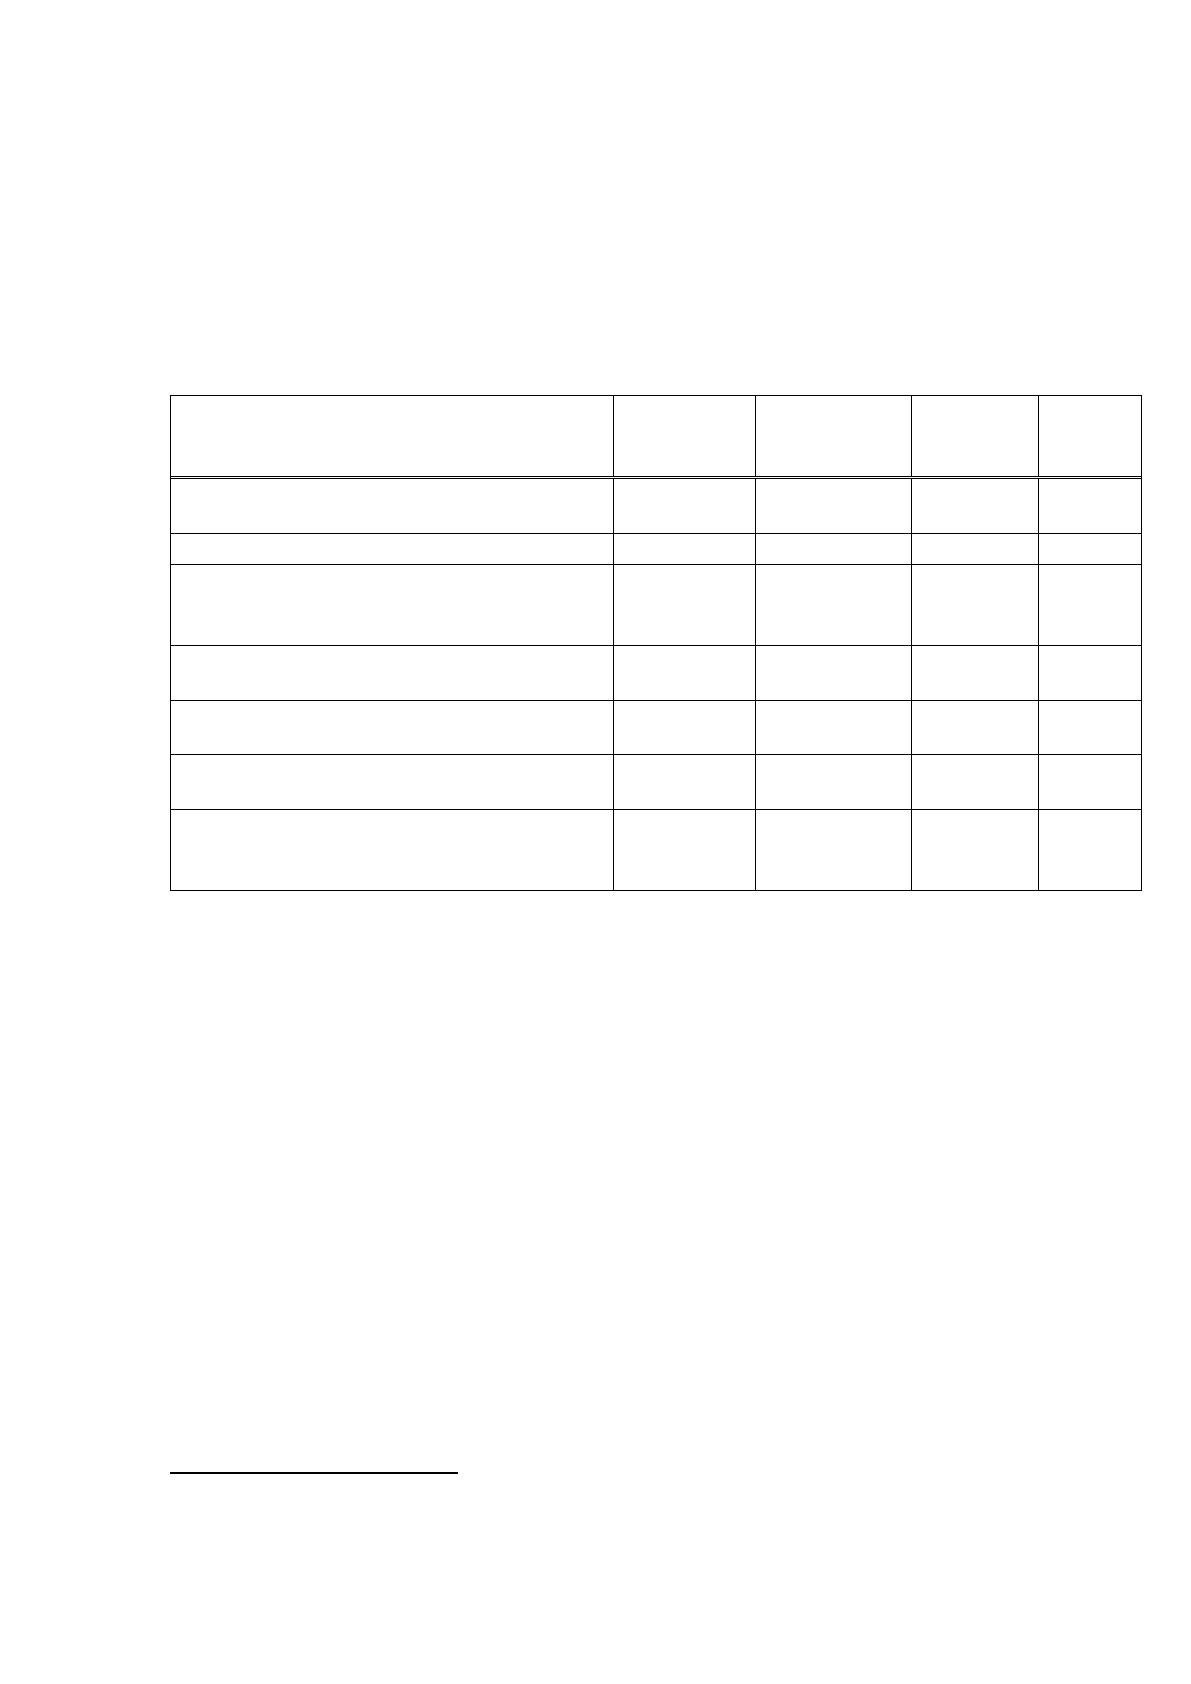
Определим тип финансовой устойчивости предприятия на основании
абсолютных показателей излишка (недостатка) источников формирования
запасов и затрат (табл. 17). По данным таблицы 17 видно, что общая сумма
нормальных источников формирования запасов и затрат за 2018 г. возросла на
63 785 539 тыс.руб., или на 24,76 %. Этому способствовало, во-первых,
значительное увеличение собственных средств, а, во-вторых, увеличение
объемов привлеченных краткосрочных заемных ресурсов.
И на начало, и на конец 2018 г. собственных оборотных средств для
формирования запасов и затрат у предприятия было достаточно. Причем, за 2018
г. излишек увеличился на 20 086 851 тыс.руб., или на 12,28. Причина такой
ситуации: собственные оборотные средства увеличились (за счет роста чистой
прибыли).
58
Таблица 17
Идентификация типа финансовой устойчивости на основании
абсолютных показателей излишка (недостатка) источников
формирования запасов ПАО «Татнефть», тыс.руб.
69
Наименование показателя
2017
2018
Отклоне
ние (+;-)
Темп
роста,
%
Запасы с НДС по приобретенным
ценностям
52035497
69399496
17363999
133,37
Собственные оборотные средства
215663138
253113988
37450850
117,37
Излишек (+), недостаток (-)
собственных оборотных средств для
формирования запасов
163627641
183714492
20086851
112,28
Краткосрочные кредиты и заемные
средства
32212379
16036104
16176275
150,22
Кредиторская задолженность
товарного характера
61779884
121654847
59874963
196,92
Общая величина нормальных
источников формирования запасов
257619904
321405443
63785539
124,76
Излишек (+) , недостаток (-)
нормальных источников
формирования запасов
205584407
252005947
46421540
122,58
По общей величине нормальных источников формирования запасов и
затрат наблюдается рост излишков на 24,76 %.
Таким образом, финансовую устойчивость предприятия можно
характеризовать как абсолютно устойчивую; для формирования материальных
оборотных активов предприятию достаточно собственных источников.
Сделаем вывод о зависимости предприятия от заемных источников
финансирования на основе расчета и оценки относительных показателей
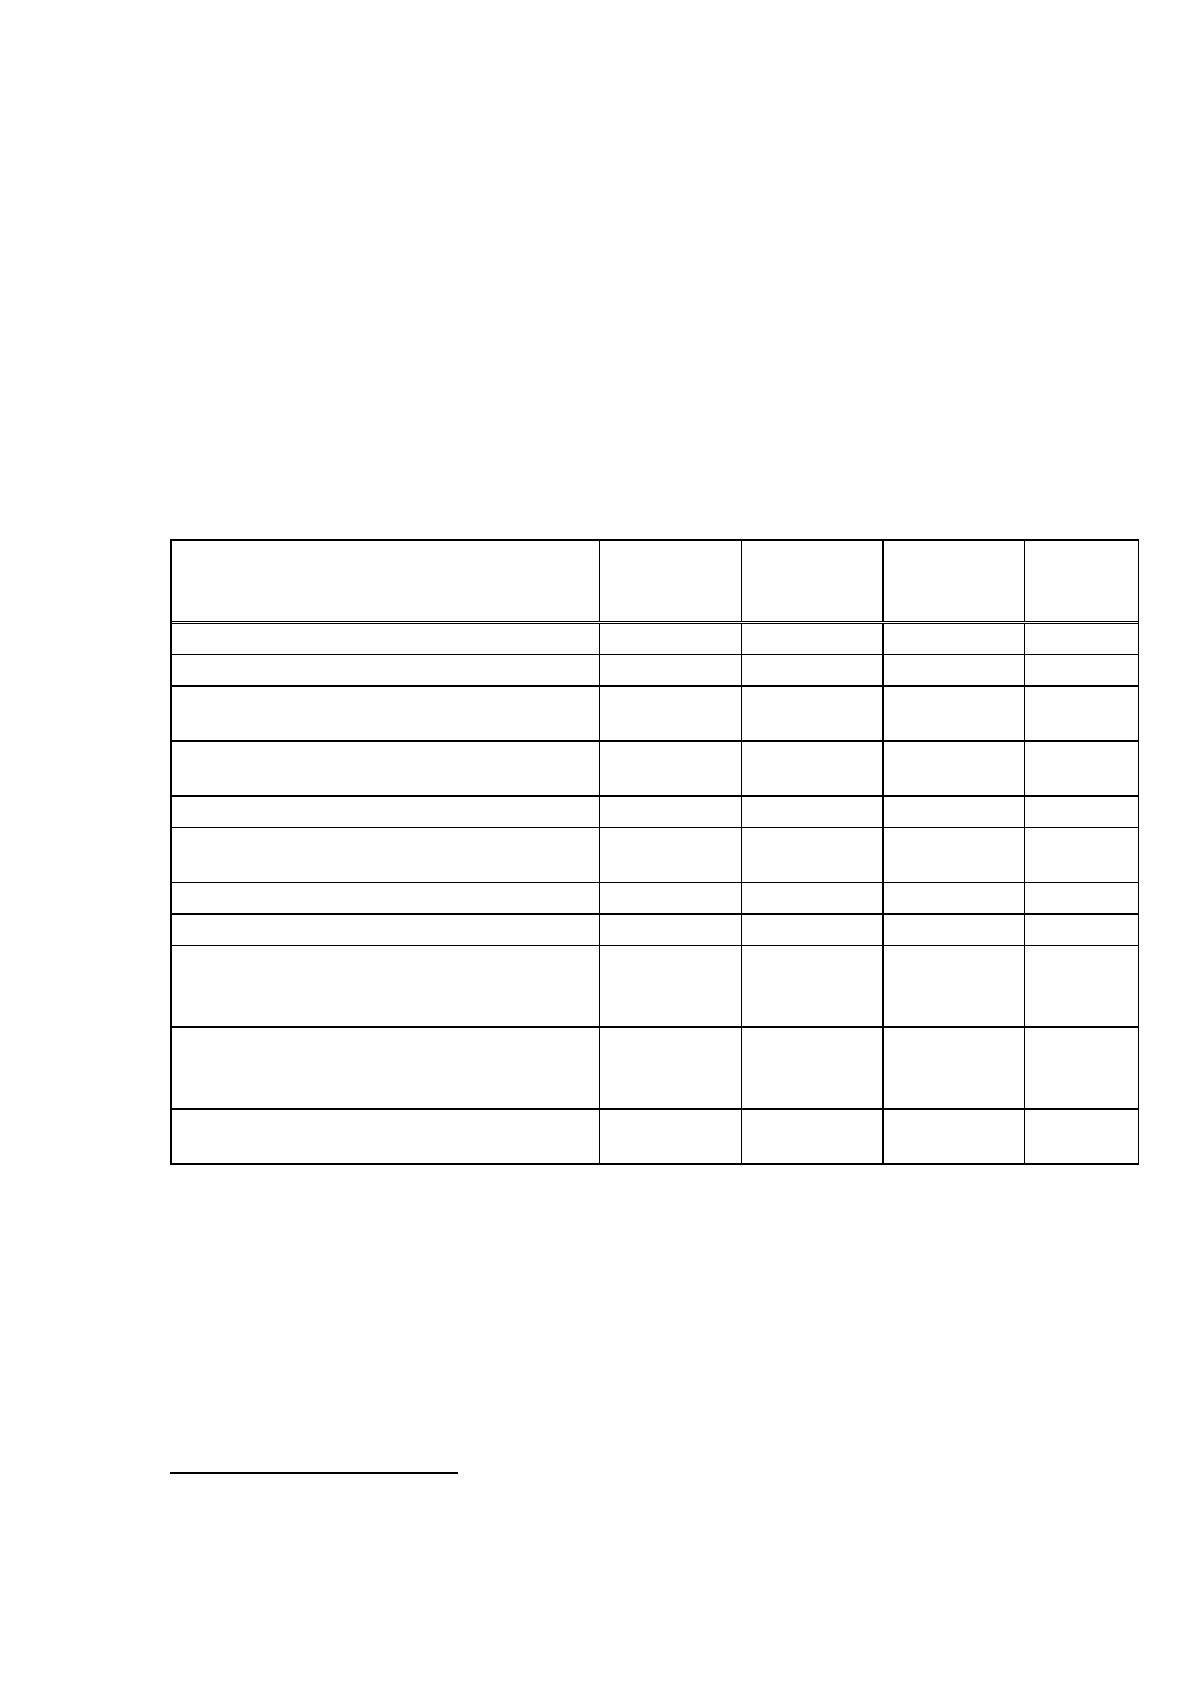
финансовой устойчивости (табл. 18). Коэффициент автономии на конец 2018 г.
составил 0,78, что на 0,03 п. ниже показателя 2017 г. Несмотря на снижение
показателя, предприятие характеризуется высокой степенью автономии. В то же
69
Составлено на основе финансовой отчетности предприятия, Приложение 2.
59
время снижение коэффициента за 2018 г. свидетельствует о некотором снижении
финансовой самостоятельности. Уровень перманентного капитала за 2018 г.
также сократился. Можно отметить, что доля оборотных средств, формируемых
за счет собственных источников, высокая: на конец 2018 г. она составила 58 %
при оптимальном значении 30-50 %. В то же время снижение коэффициента за
2018 г. на 0,02 п. означает сокращение уровня обеспеченности оборотных
активов собственными источниками финансирования.
Таблица 18
Анализ относительных показателей финансовой устойчивости
ПАО «Татнефть»
70
Наименование показателя
2017 год
2018 год
Отклонен
ие
(+;-)
Темп
роста,
%
Общая стоимость активов, тыс.руб.
751136895
840919757
89782862
111,95
Собственный капитал, тыс.руб.
606052934
654671151
48618217
108,02
Долгосрочные обязательства, тыс.
руб.
48832161
46110554
-2721607
94,43
Собственные оборотные средства,
тыс.руб.
215663138
253113988
37450850
117,37
Оборотные активы, тыс.руб.
360747099
439362594
78615495
121,79
Запасы с НДС по приобретенным
ценностям, тыс.руб.
52035497
69399496
17363999
133,37
Коэффициент автономии
0,81
0,78
-0,03
96,30
Уровень перманентного капитала
0,87
0,83
-0,04
95,40
Коэффициент обеспеченности
собственными оборотными
средствами
0,60
0,58
-0,02
96,67
Коэффициент обеспеченности
запасов собственными оборотными
средствами
4,14
3,65
-0,49
88,16
Коэффициент маневренности
собственного капитала
0,36
0,39
0,03
108,33
Коэффициент обеспеченности запасов собственными оборотными
средствами свидетельствует, что все запасы к концу 2018 г. полностью покрыты
собственными источниками финансирования.
70
Составлено на основе финансовой отчетности предприятия, Приложение 1.
Источник: https://baza.diplomsite.ru/previewfile/4104