Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере ПАО "Татнефть"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
15
промежуточным этапом в процессе принятия управленческих решений. Сильная
сторона финансового анализа заключается в объективности используемых им
формализованных методов, но обстоятельство необходимости интерпретации
формальных результатов анализа аналитиком делает финансовый анализ не
самостоятельным научным направлением, а важным элементом системы
финансового менеджмента
11
.
В целом, определение финансового состояния компании позволяет
выявить, насколько правильно компания управляла финансовыми ресурсами в
течение периода, предшествовавшего этой дате; как она использовала
имущество, какова структура этого имущества; насколько рационально она
сочетала собственные и заемные источники; насколько эффективно
использовала собственный капитал.
Выводы по результатам анализа финансового состояния служат основой
понимания истинного положения предприятия на рынке и степени финансовых
рисков.
1.2. Понятие и сущность платежеспособности и финансовой
устойчивости предприятия
Важнейшей составляющей финансового состояния предприятия является
его платёжеспособность. Данный экономический показатель важен не только
руководителям и менеджерам, но и инвесторам, для определения эффективности
использования ресурсов на предприятии, поставщикам, для своевременного
получения платежей, банкам, для определения условий кредитования и оценки
рисков не возврата кредита, налоговым органам, для планирования поступления
средств в бюджет
12
.
11
Титова П. Л. Об анализе финансового состояния предприятия // Экономика и социум. 2016.
№ 6-2 (25). С. 759.
12
Абелгузин Н. Р., Романец Я. В. Уточнение сущности понятий ликвидности и
платежеспособности организации // В сборнике: Математические методы и модели в
исследовании государственных и корпоративных финансов и финансовых рынков Сборник
материалов Всероссийской молодежной научно-практической конференции. 2015.С. 159.
16
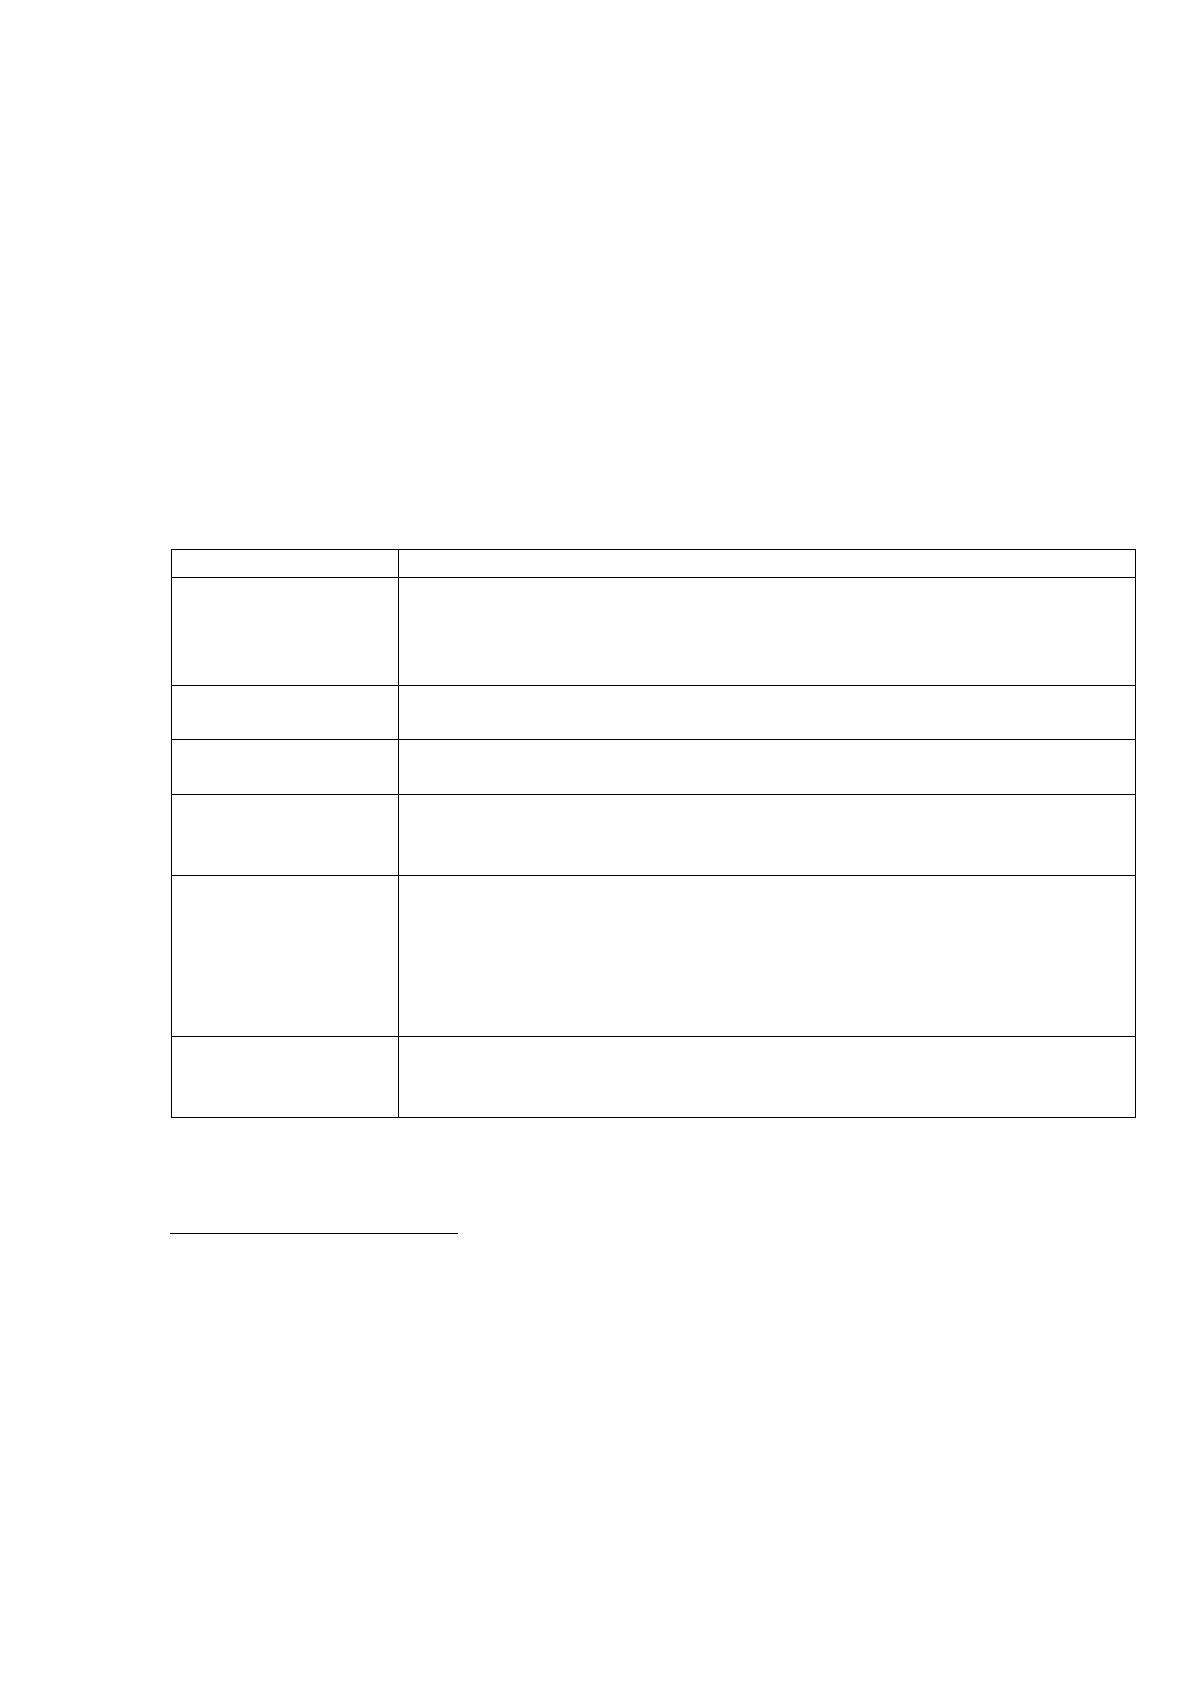
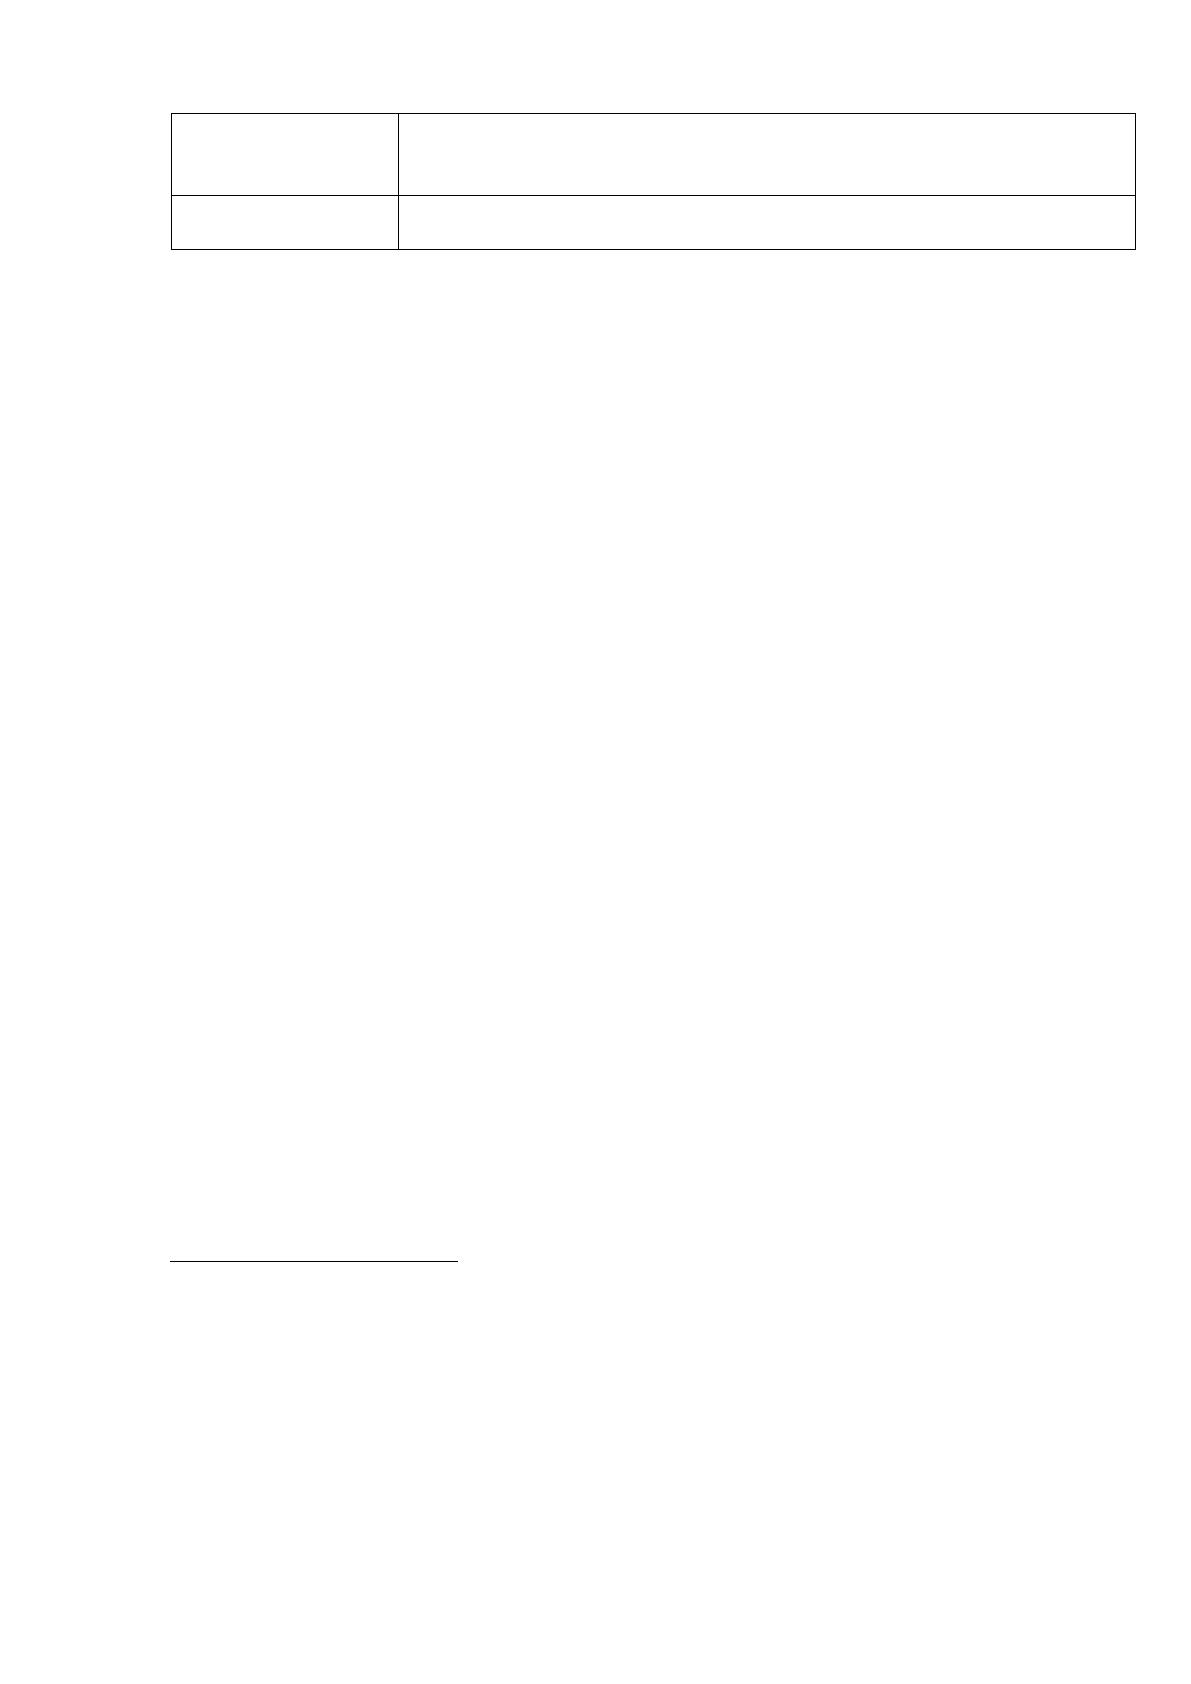
Трактовки показателя «платежеспособность» представлены в таблице 1.
Проведенный анализ определений платежеспособности предприятий показал,
что в экономической литературе существуют различные его трактовки. Наиболее
общими в приведенных определениях являются такие характеристики, как
возможность вовремя удовлетворить платежные требования; способность
своевременно и полностью рассчитываться по своим долгосрочным
обязательствам; точно выполнять все принятые на себя обязательства
13
.
Таблица 1
Определения понятия «платежеспособность предприятия»
Автор
Определение «платежеспособности»
Григорьева Т. И.
возможность вовремя удовлетворить платежные требования
поставщиков всоответствии с хозяйственными договорами,
возвращать кредиты, производить оплату труда персонала, и
платежи в бюджет
14
Казакова Н. А.
возможность наличными денежными ресурсами своевременно
погашать своиплатежные обязательства
15
Селезнева Н. Н.
способность предприятия своевременно и полностью
рассчитываться по своим долгосрочным обязательствам
16
Жилкина А. Н.
способность своевременно и точно выполнять все принятые на
себя денежные или выраженные в денежном эквиваленте
обязательства
17
Шеремет А. Д.
состояние финансов предприятия, при котором
преодолеваются возникающиеограничения финансовых
ресурсов посредством их мобилизации и операций сактивами,
и обеспечивается возможность осуществлять не только
платежи(расчеты), но и финансово-хозяйственную
деятельность
18
Ковалев В. В.
наличие у организации денежных средств и их эквивалентов,
достаточных длярасчетов по кредиторской задолженности,
требующей немедленного погашения
19
13
Антонов А. П., Дружинина И. А., Антонов А. А. Динамический анализ платёжеспособности
организации // Инновационная наука. 2016. № 2-1 (14). С. 23.
14
Григорьева Т. И. Финансовый анализ для менеджеров: оценка, прогноз. – М.: Юрайт, 2016.
– С. 48.
15
Казакова H. A. Финансовый анализ. – М.: Юрайт, 2016.- С. 147.
16
Селезнева H. H. Финансовый анализ. - М.: ЮНИТИ, 2017. – С. 63.
17
Жилкина А. Н. Управление финансами. Финансовый анализ предприятия. - М.: ИНФРА-М,
2017. – С. 133.
18
Шеремет А. Д. Методика финансового анализа / А Д. Шеремет, Р. С. Сайфулин. - М.:
ИНФРА-М, 2015. – С. 76.
19
Ковалев В. В. Финансовый анализ. - М.: Финансы и статистика, 2017. –С. 132.
17
Бочаров В.В.
способность предприятия возвращать в необходимом объеме
и в установленный срок заемные средства, то есть погашать
свои долговыеобязательства
20
Бердникова Т. Б.
соизмерение наличия и поступления средств с платежами
первой необходимости
21
Обобщая различные трактовки платежеспособности, следует, что
платежеспособность - это способность предприятия без нарушений исполнять
свои обязательства в срок.
Предприятие считается платежеспособным, если величина краткосрочных
обязательств не превышает величину оборотных активов. Платежеспособность
предприятия выражается через ликвидность его баланса. Платежеспособность
организации и ликвидность баланса являются главными составляющими
финансовой устойчивости предприятия. От степени ликвидности баланса и
предприятиязависит платежеспособность. В то же время, ликвидность может
характеризовать как текущее состояние расчетов, так в перспективное состояние
организации. Предприятие может быть платежеспособным на отчетную дату, но
при этом оно может иметь неблагоприятные прогнозы на будущее, и наоборот
22
.
В процессе хозяйственной деятельности финансовое состояние и
платёжеспособность предприятия меняется, так как происходит непрерывный
кругооборот капитала, изменяется структура средств и источников их
формирования, потребность в финансовых ресурсах. Для того, чтобы не
допустить банкротства, руководство предприятия должно грамотно управлять
финансами, знать какой должна быть структура капитала, какую долю должны
составлять заёмные средств, а какую собственные средства
23
.
20
Бочаров В. В. Комплексный финансовый анализ. - М.: СПб: Питер, 2016. –С. 142.
21
Бердникова Т. Б. Анализ и диагностика финансово-хозяйственной деятельности
предприятия. - М.: ИНФРА-М, 2014. – С. 122.
22
Гришаева М. А. Анализ ликвидности и платёжеспособности предприятия // Современные
проблемы инновационного развития науки. Сборник статей международной научно-
практической конференции. Уфа, 2016. С. 35.
23
Абелгузин Н. Р., Романец Я. В. Уточнение сущности понятий ликвидности и
платежеспособности организации // В сборнике: Математические методы и модели в
исследовании государственных и корпоративных финансов и финансовых рынков Сборник
материалов Всероссийской молодежной научно-практической конференции. 2015.С. 159.
18
Платёжеспособность представляет собой возможность предприятия
расплачиваться по своим обязательствам. Этот показатель является внешним
проявлением финансового состояния предприятия, если финансовое состояние
хорошее, то оно устойчиво и платёжеспособно, если же наоборот, финансовое
состояние плохое, то оно постоянно или периодически неплатёжеспособно.
Платёжеспособность предприятия складывается из двух важнейших
факторов, главным из которых является наличие активов для погашения
обязательств, а также степень ликвидности имеющихся активов.
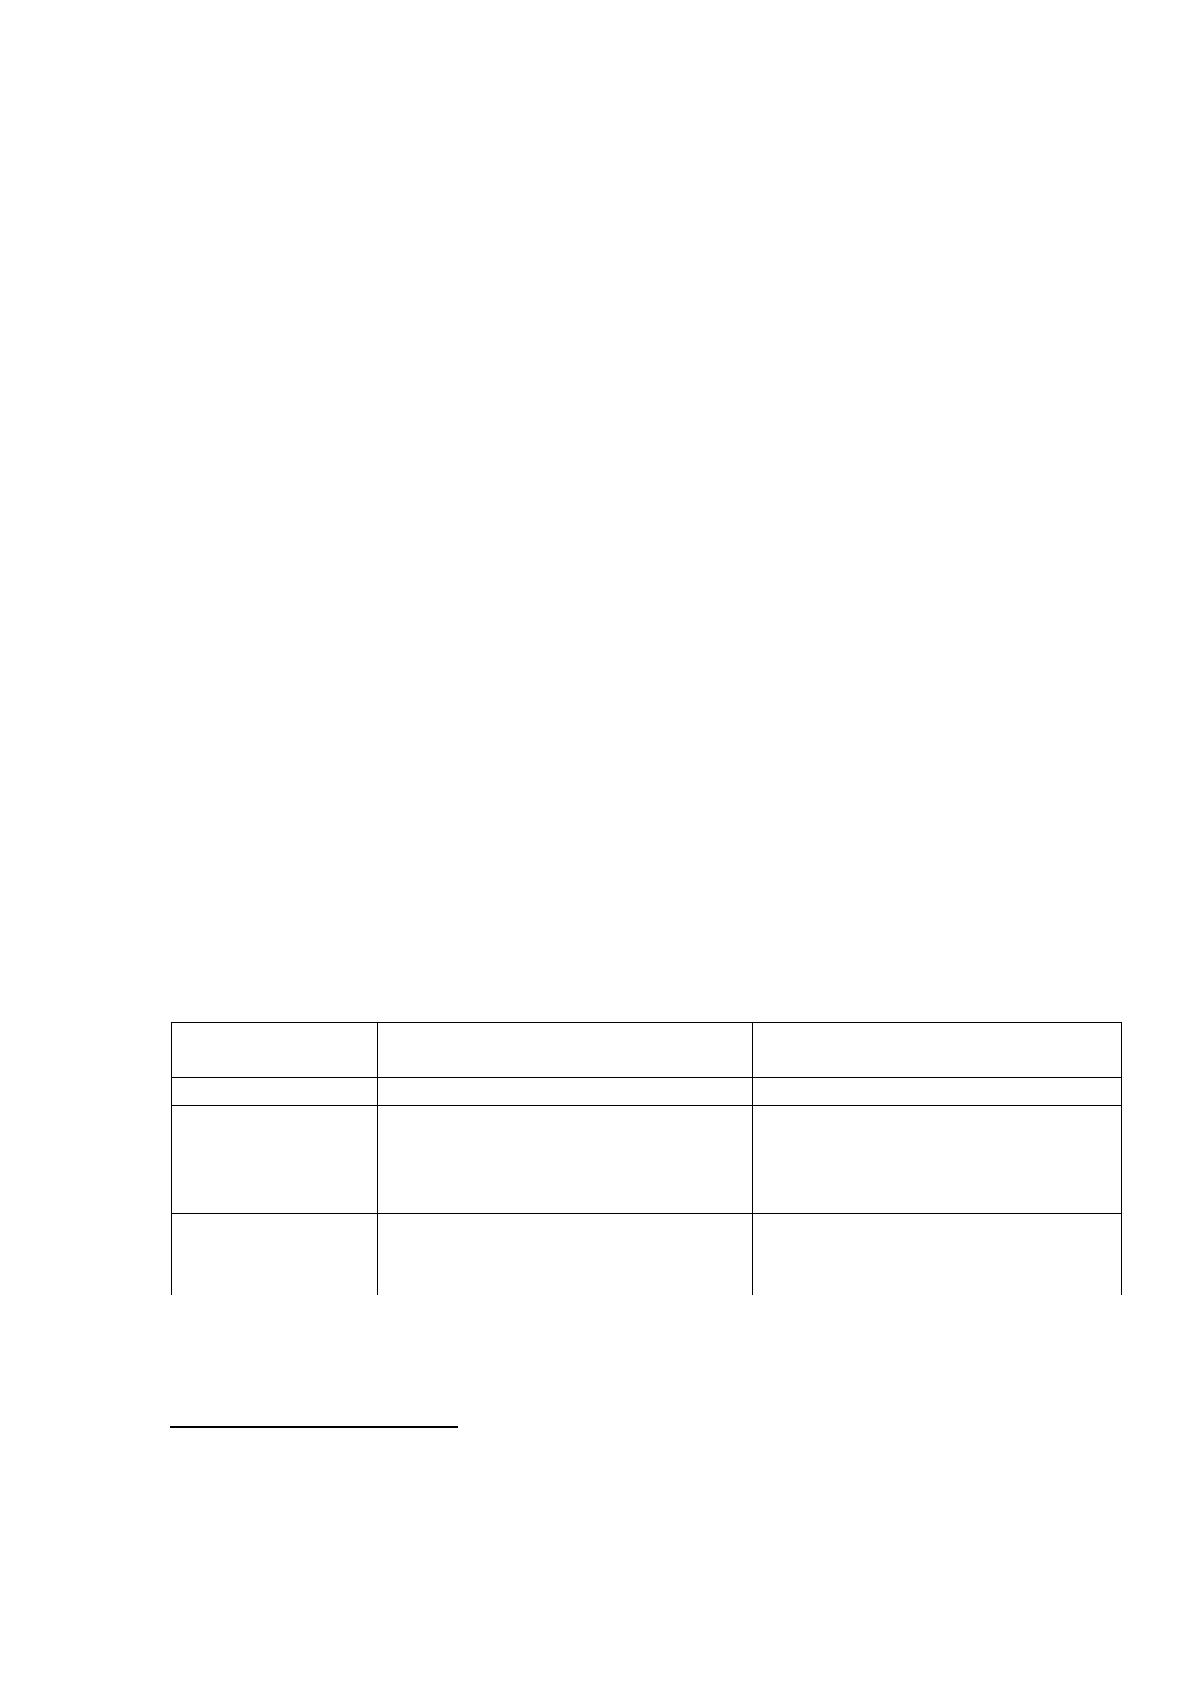
Следует отметить, что понятия «платежеспособность» и «ликвид-ность»
близки по своему экономическому содержанию и широко используются в теории
и практике финансового менеджмента. В экономической литературе часто
встречаются мнения о том, что ликвидность – это платежеспособность, а
платежеспособность – это ликвидность. При этом определения ликвидности и
платежеспособности сводятся к способности организации платить по своим
обязательствам и отличаются лишь словесной формой. Встречаются даже
определения ликвидности и платежеспособности, совпадающие дословно
(таблица 2).
Таблица 2
Определения понятий «платежеспособность»
и «ликвидность»организации
Источник
Лихвиднооь организации
Платежеспособность
организации
1
2
3
Бригхем Ю.,
Гапенскн Л.
24
Способность производить де-
нежные выплаты в объеме и в
сроки, предусмотренные кон-
трактами
Способность производить де-
нежные выплаты в объеме и в
сроки, предусмотренные
контрактами
Бахрушина М. А.
25
Способность организации пога-
сить свою задолженность
Ожидаемая способность в ко-
нечном итоге погасить задол-
женность
24
Бригхем Ю. Гапенски Л. Финансовый менеджмент: учеб. в 2 т. М.: Книга по Требованию,
2017. Т. 1. С. 156.
25
Вахрушина М. А. Анализ финансовой отчетности: учебник / под ред. М. А. Вахрушиной. 3-
е изд., перераб. и доп. М.: Вуз. учебник; Инфра-М, 2015. С. 90.
19
Гиляровская
Л. Т.,
Вехорева А. А.
26
Способность поддерживать пла-
тежеспособность; если
организация постоянно
платежеспособна, то легче
поддерживать ликвидность
Включает не только возмож-
ность организации
превращения активов в
ликвидные, но и способность
вовремя и полном объеме
выполнять обязательства
26
Гиляровская Л. Т., Вехорева А. А. Анализ и оценка финансовой устойчивости
коммерческого предприятия: учебник. СПб: Питер, 2011. С. 124.
Источник: https://baza.diplomsite.ru/previewfile/4104