Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере ПАО "Татнефть"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
20
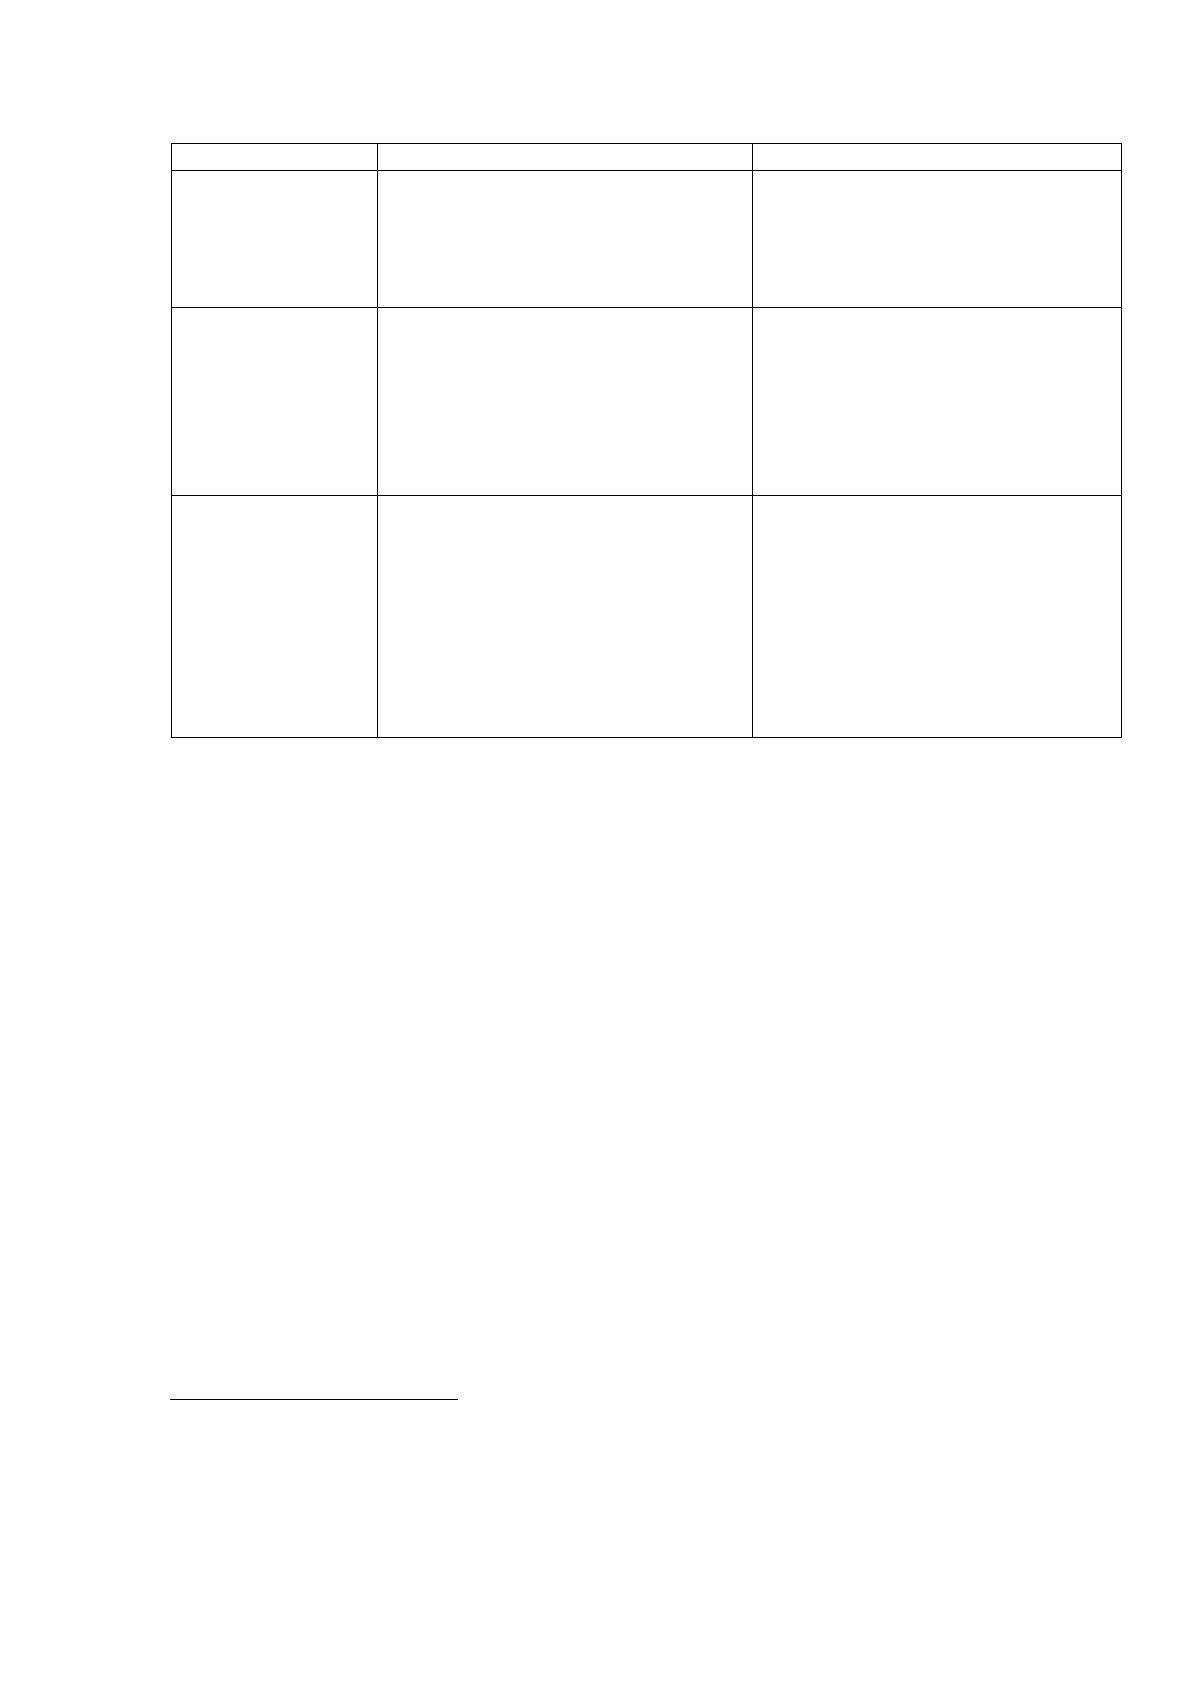
Продолжение таблицы 2
1
2
3
Шандаков С. В.
27
Платежеспособность организа-
ции отражает возможность
погашать краткосрочные
обязательства
Под ликвидностью организации
понимается возможность пога-
сить все долговые
обязательства
Поляк Г. Б.
28
Способность организации свое-
временно и полностью рассчи-
таться по долгам имеющимися
оборотными активами
Наличие в объеме,
достаточном для покрытая его
краткосрочных обязательств,
денежных средств н их
эквивалентов, краткосрочных
финансовых вложений и
дебиторской задолженности
Шеремет А. Д.,
Ионова А Ф.
29
Способность быстро высвобо-
дить нз оборота денежные
средства, необходимые для
нормальной деятельности, и
возможность выполнять
своевременно свои текущие
обязательства как в настоящий
момент, так и в краткосрочном
плане
Способность н возможность
эффективно использовать
средства н своевременно
погашать все свои дани, в том
числе и кредиты
Вместе с тем целесообразно разграничение этих двух терминов, ибо
тождественность этих понятий может привести к определённым неточностям
при оценке финансового состояния организаций, что в свою очередь чревато
принятию ошибочных управленческих решений.
Следует признать, что большинство исследователей всё же разграни-
чивают понятия «платежеспособность» организации» и «ликвидность» ор-
ганизации, исходя из следующих двух оснований:
– по активам, используемых для погашения обязательств;
– по срокам исполнения обязательств;
– одинаковое, по существу, определение данных понятий.
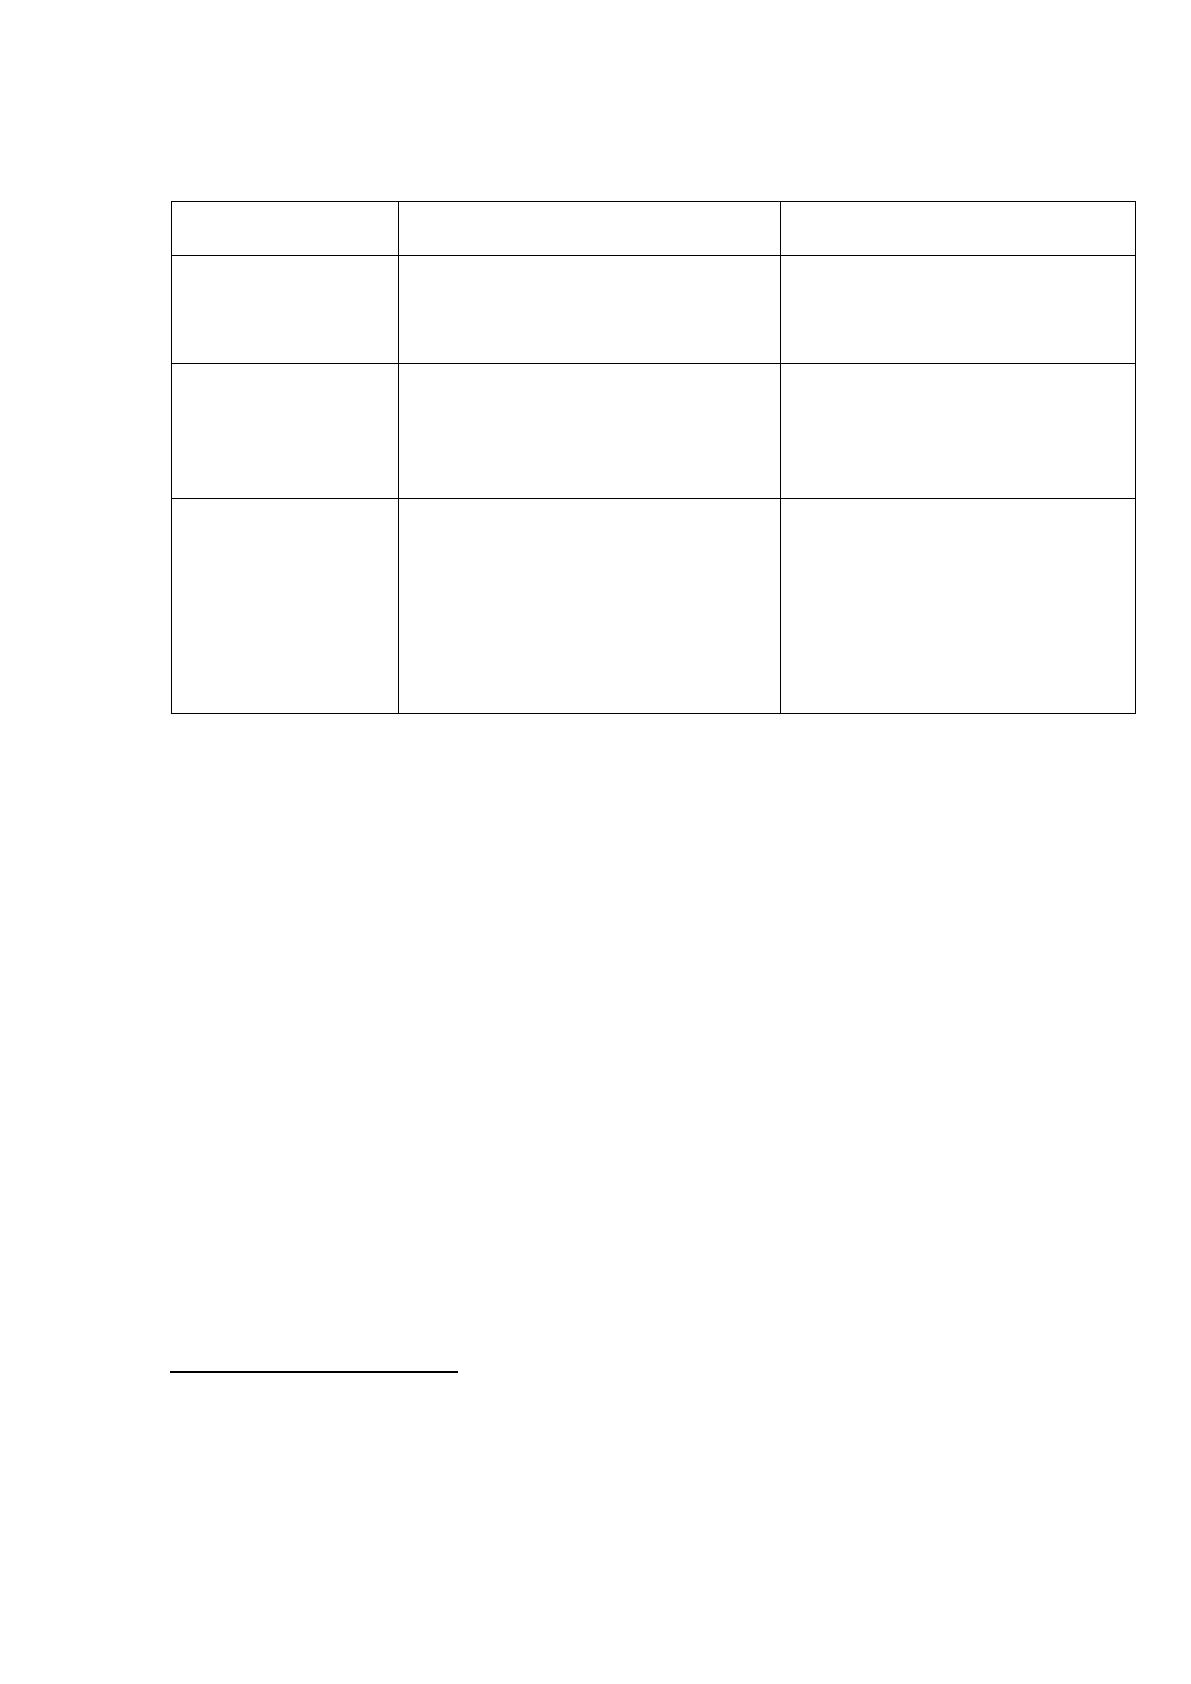
Для изучения отличий исследуемых понятий по активам изучим мне-ние
ряда исследователей-экономистов по данным таблицы 3.
27
Шандаков С. В. Экономическая сущность ликвидности и платежеспособности //
Фундаментальные и прикладные исследования. 2016. № 6. С. 206.
28
Поляк Г. Б. Финансовый менеджмент: учебник. М.: Юрайт, 2014. С. 156.
29
Шеремет А. Д., Сайфуллин Р. С., Негашев Е. В. Методика финансового анализа: учебник.
М.: ИНФРА-М, 2012. С. 14.
21
Таблица 3
Определение понятий «ликвидность» и
«платежеспособность» по активам для погашения обязательств
Источник
Ликвидность организации
Платежеспособность
организации
Абдукаримов
И. Т.
30
Способность организации
выполнять свои текущие
обязательства за счет
оборотных средств
Наличие в организации
денежных средств,
достаточных для расчетов по
кредиторской задолженности
Баскакова О. В.
31
Наличие в организации
оборотных средств в размере,
теоретически достаточном для
погашения своих краткосрочных
обязательств
Способность организации
погашать свои краткосрочные
займы денежными средствами
при наступлении срока
платежа
Грачев А. В.
32
Способность организации
отвечать по своим текущим
долгам и
обязательствам в данный
момент вре-мени всеми
текущими активами
Индикатор финансового
состояния и представляет
собой способность
организации отвечать по
своим долгам и
обязательствам в данный
момент времени денежными
активами
Представленные определения в таблице 3 рассматривают ликвид-ность как
способность организации расплачиваться всеми своими оборот-ными
средствами, а платежеспособность как способность платить денеж-ными
средствами. По существу, определяя оба понятия, авторы прежде всего
акцентируют внимание на способности организации платить.
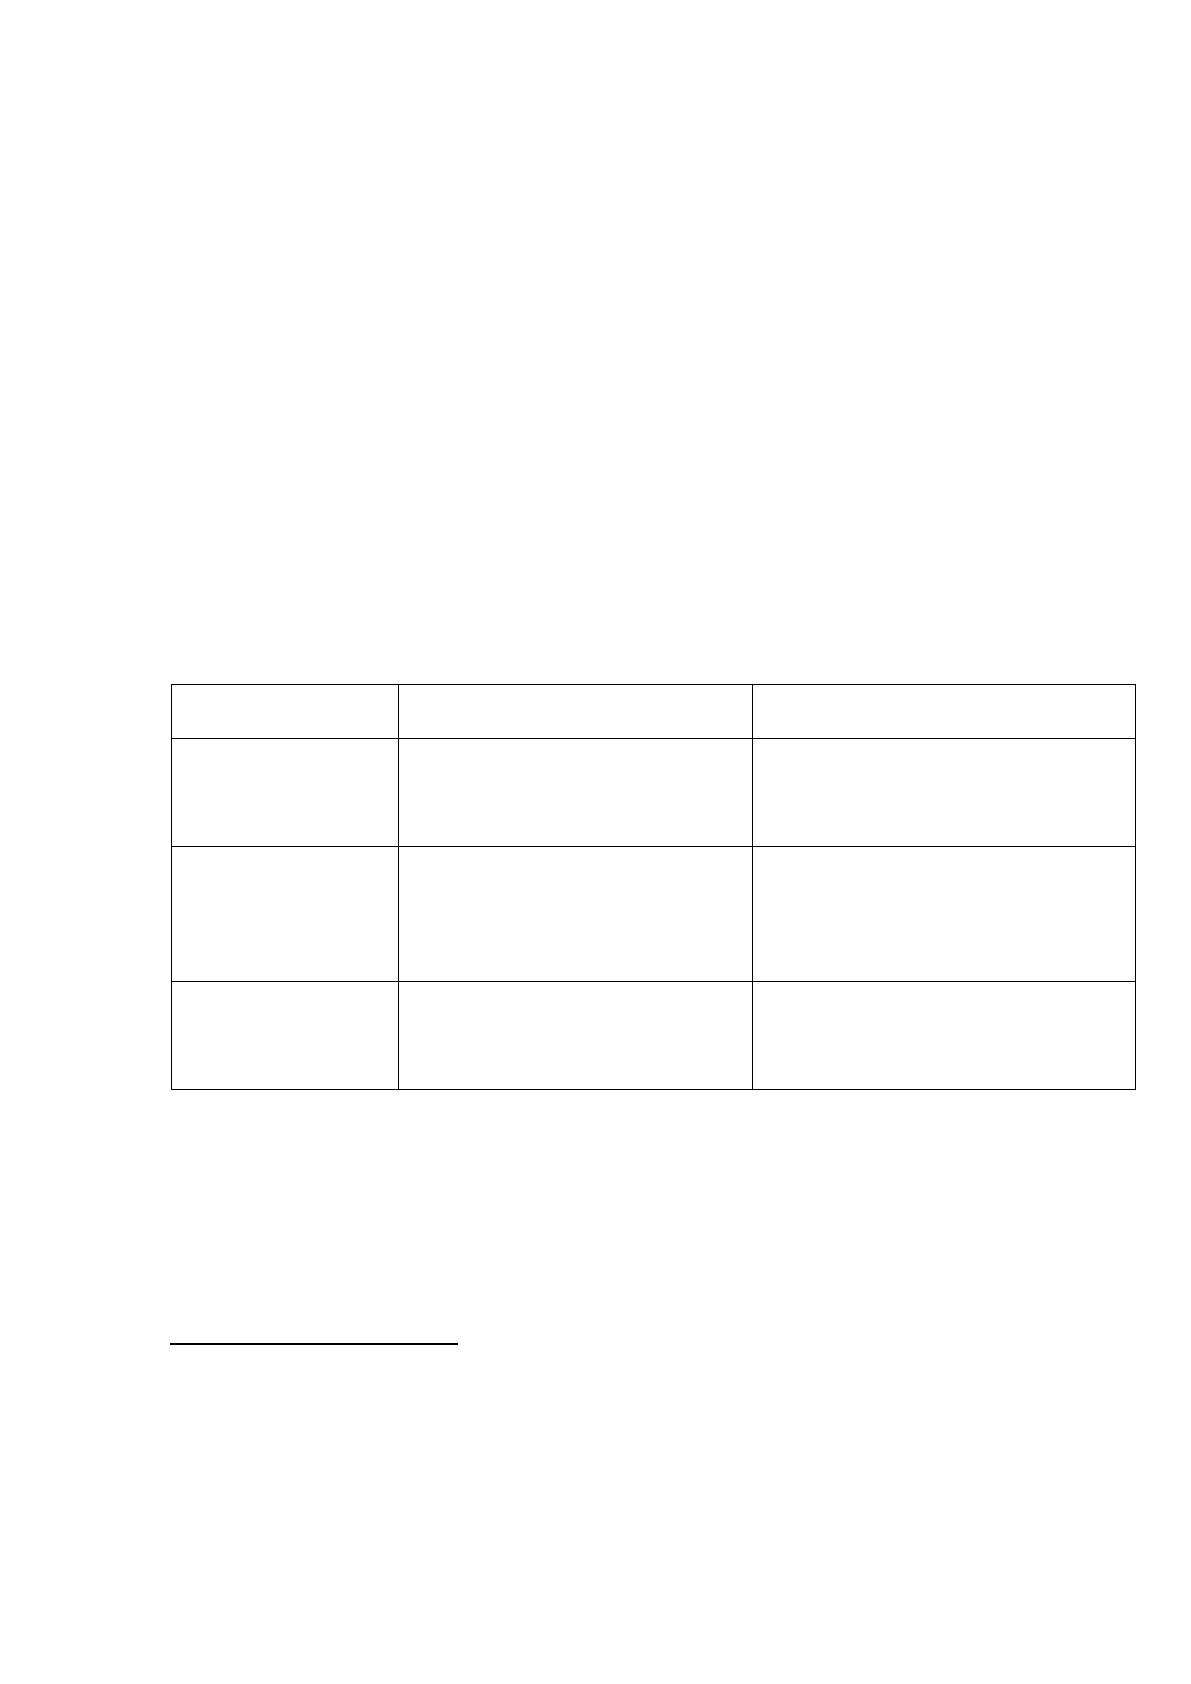
В таблице 4 нами рассмотрены подходы ряда исследователей-эконо-
мистов по следующему признаку – по срокам исполнения обязательств.
Приведенные определения отражают ликвидность как разновидность
платежеспособности.
Считаем, что данный подход к определению прежде всего платеже-
способности является недостаточным и прежде всего с практической точки
зрения, ибо для разных временных отрезков существуют различные виды
30
Абдукаримов И. Т., Беспалов М. В. Анализ финансового состояния и финансовых
результатов предпринимательских структур: учеб. пособие. М.: Инфра-М, 2016. С. 38.
31
Баскакова О. В., Сейко Л.Ф. Экономика предприятия: учебник М.: Дашков и Ко, 2013. С.
137.
32
Грачев А. В. Финансовая устойчивость предприятия: анализ, оценка и управле-ние: учебно-
практ. пособие. М.: Дело и сервис, 2015. С. 154.
22
платежеспособности (например, платежеспособность мгновенная, текущая,
промежуточная, долгосрочная). Таким образом, очевидно, что понятия
«ликвидность организации» и «платежеспособность организации» нельзя
рассматривать как тождественные понятия, но при этом они тесно между собою
взаимосвязаны. Сравнивая эти два понятия, можно отметить, что понятие
«ликвид-ность» организации имеет более ёмкую форму, ибо оперирует наличием
у организации оборотных активов, теоретически достаточном для погашения
краткосрочных обязательств.
В тоже время, с нашей точки зрения, «платежеспособность» организации
является более конкретным и предметно ориентированным понятием.
Таблица 4
Разграничение понятий «ликвидность» и «платежеспособ-
ность» по срокам исполнения обязательств
Источник
Ликвидность организации
Платежеспособность
организации
Бороненкова С.
А.
33
Платежеспособность в
отношении краткосрочных
обяза-
тельств организации
Способность своевременно рас-
считываться по своим кратко-
срочным и долгосрочным обяза-
тельствам
Ефимова О. В.
34
Способность организации
платить по своим
краткосрочным
обязательствам, реализуя для
этого оборотные активы
Способность организации рас-
считываться по своим
обязательствам в долгосрочной
перспективе
Петрова Л. В.
35
Способность организации
платить по краткосрочным
обязательствам, реализуя
свои текущие активы
Платежеспособна та организа-
ция у которой активы больше,
чем обязательства
Отличие понятий «ликвидность и «платежеспособность» организации
состоит:
– в части активов, используемых в качестве платежных средств;
33
Бороненкова С. А., Мельник М. В. Комплексный экономический анализ в управлении
предприятием: учеб. Пособие. М. ФОРУМ: ИНФРА-М, 2016. С. 135.
34
Ефимова О. В. Финансовый анализ: современный инструментарий для принятия
экономических решений. М.: Омега-Л, 2014. С. 135.
35
Петрова Л. В., Игнатущенко Н. А., Фролова Т. П. Анализ и диагностика финансово-
хозяйственной деятельности: учеб. пособие для вузов. М.: Изд-во Моск. гос. откры-того ун-
та, 2017. С. 79.
23
– по срокам погашения обязательств и по составу обязательств.
При этом, с нашей точки зрения, понятие «ликвидность» организации не
должно быть привязанным к сроку исполнения обязательств организации по той
причине, что при использовании бухгалтерского баланса невозможно точно
установить время и дату исполнения обязательств.
В тоже время в понятии «платежеспособность» организации установ-ление
временного признака имеет принципиальное значение и прежде всего с целью
определения экономически верного заключения о способности ор-ганизации
выполнить свои обязательства.
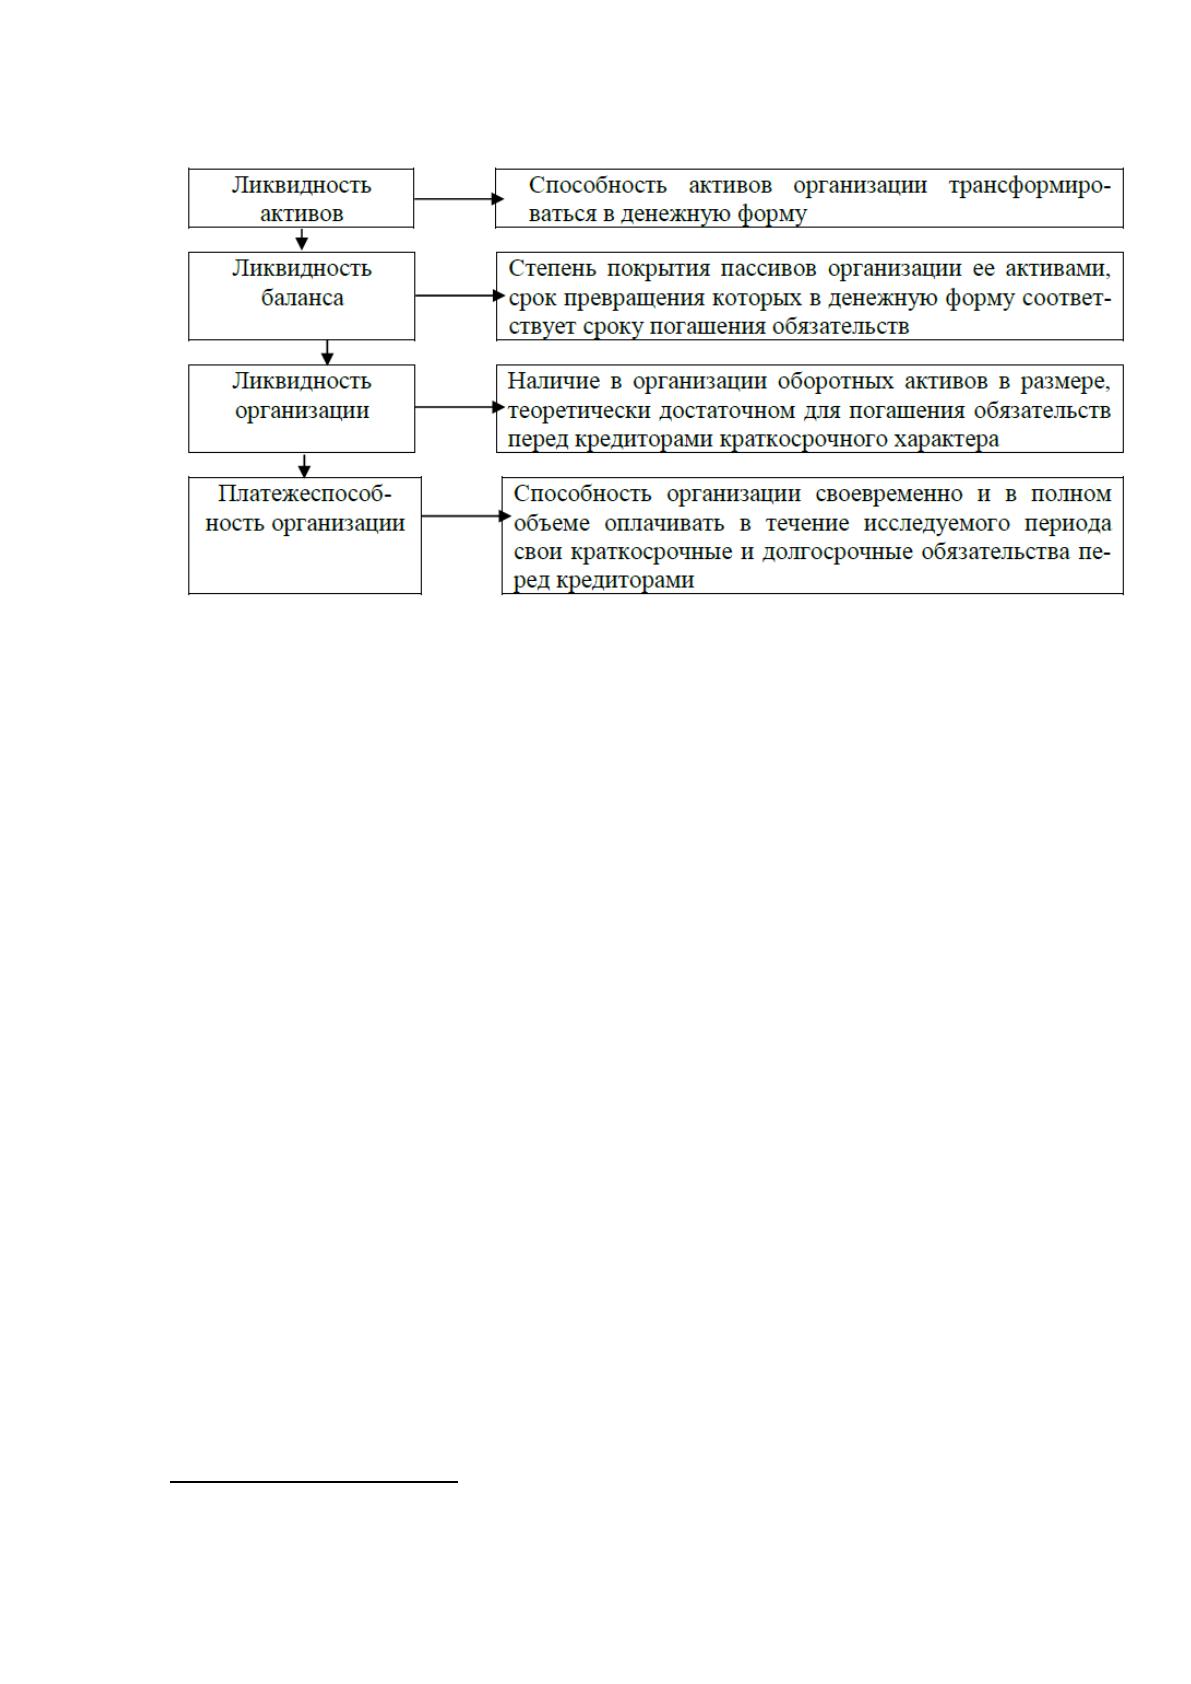
При этом понятие «ликвидность» организации тесно взаимосвязана с
ликвидностью активов и с ликвидностью баланса организации.
Ликвидность активов организации – это категория, характеризующая
способность каждого конкретного актива быть трансформированным в де-
нежные средства. Ликвидность баланса следует понимать как более слож-ную
комплексную категорию и подразумевает возможность организации
трансформировать свои активы в денежные средства и оплатить текущие
денежные обязательства. Таким образом, ликвидность организации следует
рассматривать как более полное определение, нежели ликвидность активов и
ликвидность баланса организации.
В тоже время ликвидность активов и ликвидность баланса следует
трактовать как фундамент ликвидности и платежеспособности организации.
Рассмотренная взаимосвязь исследуемых понятий представлена нами на рисунке
4.
Ликвидности и платежеспособности организации можно достичь только
при наличии:
– обеспечения достаточного уровня качества активов;
– высокой степени ликвидности баланса;
– достаточном объёме собственных средств;
– прибыли;
– удовлетворительном уровне рентабельности.
24
Рисунок 3. Взаимосвязь и определение понятий «ликвидность»
и «платежеспособность»
Рассмотрим сущность финансовой устойчивости.
Л. Т. Гиляровская считает, что финансовая устойчивость предприятия - это
в первую очередь его способность продуктивно функционировать
(максимизировать благосостояние собственников, а также укреплять
конкурентные преимущества предприятия) в условиях достаточно высокого
предпринимательского риска, а также постоянно изменяющейся бизнес-среды.
Данное определение, несомненно, на сегодняшний день очень актуально,
поскольку в достаточной степени раскрывает, с одной стороны, основные цели
ведения предпринимательской деятельности, а, с другой стороны,
непосредственно современные условия функционирования хозяйствующих
субъектов
36
.
Ряд экономистов видит суть финансовой устойчивости в состоянии
активов и пассивов предприятия. Так, в подходе Н. Н. Селезневой,
А. Ф. Ионовой финансовая устойчивость представляет собой некое состояние
36
Гиляровская Л. Т. Комплексный экономический анализ хозяйственной деятельности / Л. Т.
Гиляровская, Д. В. Лысенко, Д. А. Ендовицкий. – Москва: Проспект, 2016. – С. 14.
Источник: https://baza.diplomsite.ru/previewfile/4104