Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере ПАО "Татнефть"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
25
финансов предприятия, которое гарантирует ему постоянную
платежеспособность
37
. В трактовке В. И Макарьевой, Л. В. Андреевой - это
состояние и структура активов, их обеспеченность источниками
38
.
В. М. Родионова, М. А. Федотова считают, что финансовая устойчивость - это
такое состояние финансовых ресурсов предприятия, при котором будет
обеспечиваться его развитие (рост прибыли и капитала) при сохранении
кредитоспособности и платежеспособности в условиях допустимого уровня
риска
39
. М. С. Абрютина, А. В. Грачев видят сущность финансовой устойчивости
предприятия в первую очередь в его гарантированной платежеспособности,
причем, по их мнению, на нее не могут повлиять ни рыночная конъюнктура, ни
действия партнеров. Главным признаком финансовой устойчивости предприятия
они видят наличие чистых ликвидных активов, размер которых рассчитывается
как разность всех совокупных ликвидных активов и краткосрочных обязательств
на определенный момент времени
40
.
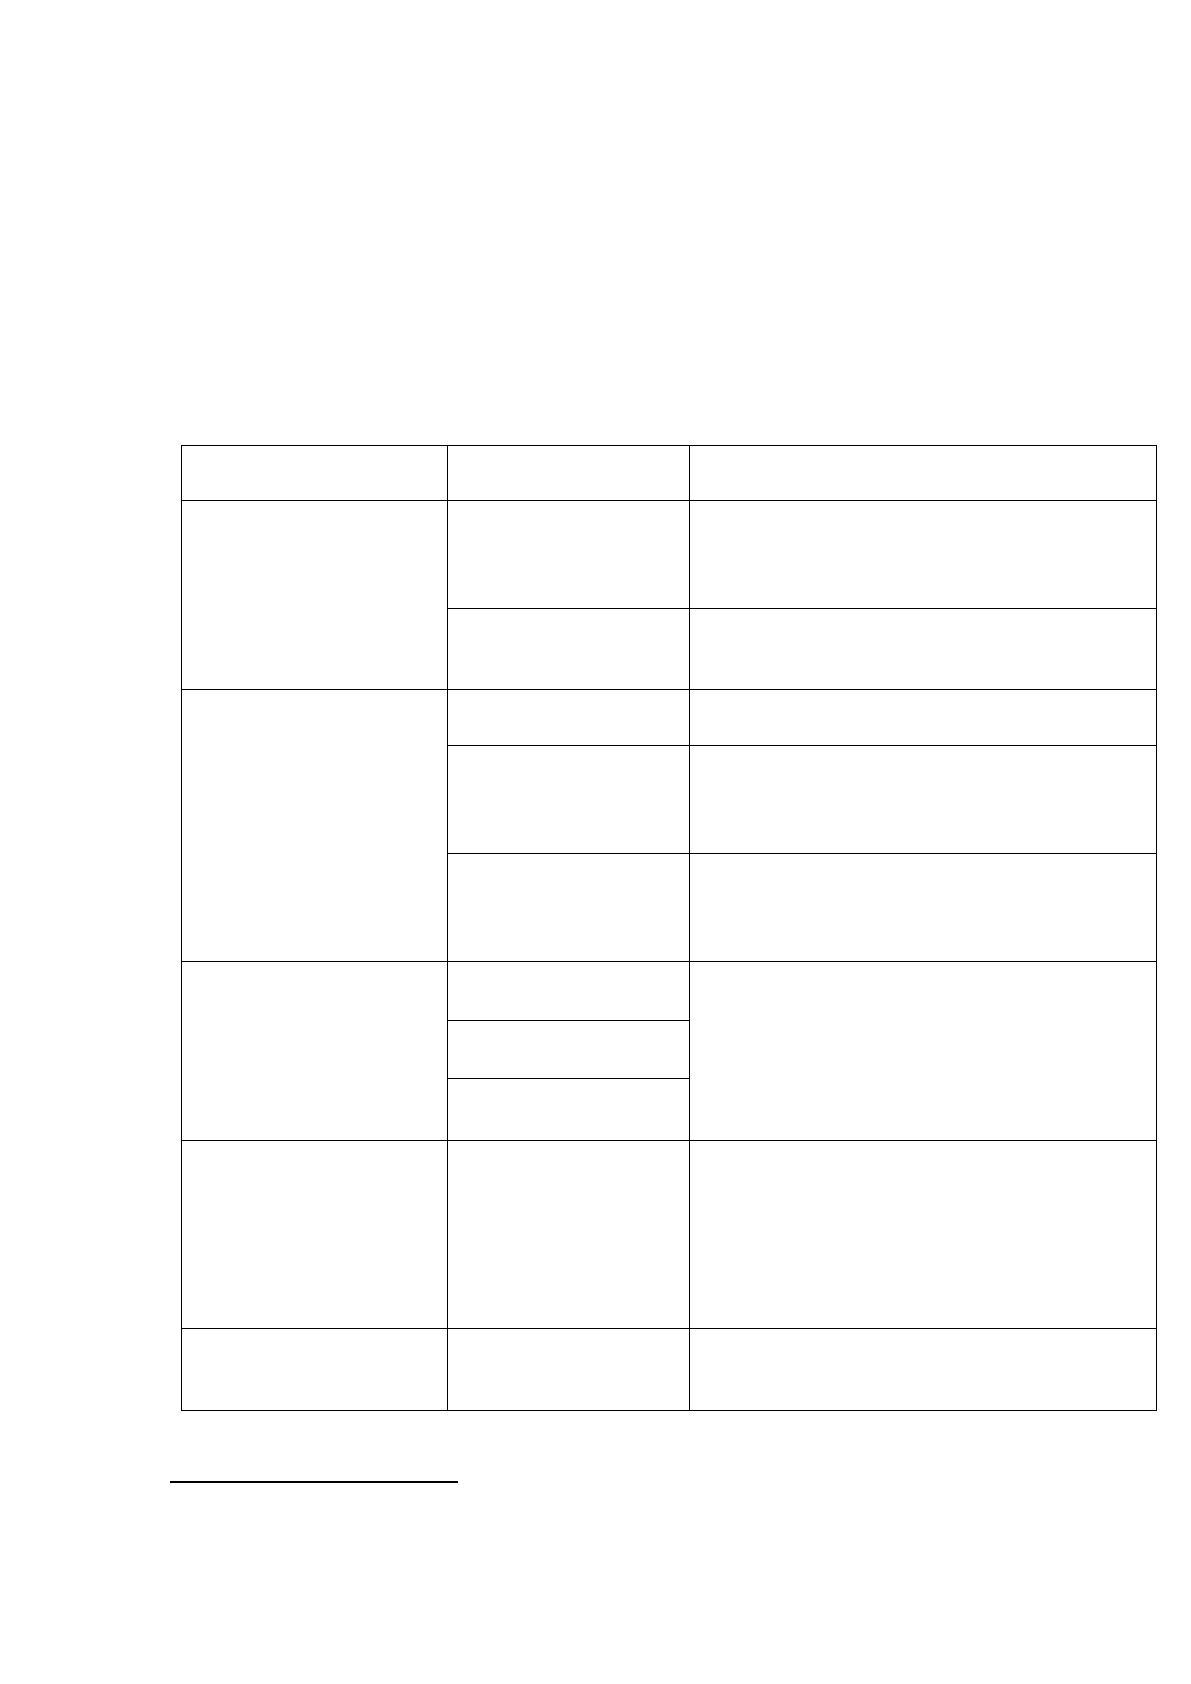
Различные теоретические концепции относительно понятия «финансовая
устойчивость предприятия» обобщены в табл. 5. Как видно из таблицы 5,
представители первого подхода предполагают, что финансовая устойчивость,
прежде всего, является отражением структуры капитала, она обуславливает
способность предприятия платить по своим обязательствам собственными
средствами.
Представители второго подхода определяют уровень финансовой
устойчивости с точки зрения показателей оценки финансового состояния
предприятия. Представители третьего подхода видят финансовую устойчивость
предприятия в оптимальной структуре его имущества. Л. Т. Гиляровская делает
37
Ионова А.Ф., Селезнева Н.Н. Финансовый анализ: Учеб. пособие для вузов. – М.: ЮНИТИ-
ДАНА, 2016. – С.343.
38
Макарьева В. И. Анализ финансово-экономической деятельности организации / Макарьева
В. И., Андреева Л. В. – М.: Финансы и статистика, 2016, – С.18.
39
Родионова В.М. Финансовая устойчивость предприятия в условиях инфляции: учеб. пособие
/ В.М. Родионова, М.А. Федотова. - Москва: Финансы, 2015. – С.13.
40
Абрютина М.С. Анализ финансово-экономической деятельности предприятия / М.С.
Абрютина, А.В. Грачев. – М.: Инфра-М, 2016. – С.20.
26
акцент на изменении внешней и внутренней среде, как преграде к успешному
функционированию предприятия, а, следовательно, и к его финансовой
устойчивости
41
. Представители пятого подхода видят сущность финансовой
устойчивости в способности предприятия своевременно погашать свои долги
при отсутствии просроченной задолженности.
Таблица 5
Систематизация научных взглядов на понятие
«финансовая устойчивость»
Критерий
определения
Автор
Трактовка
1. Соотношение
собственных и
заемных средств
В. В. Ковалев, О.
Н. Волкова, К.
Друри, К.
Хеддервик
Общая финансовая структура
организации, степень ее зависимости
от кредиторов
Л. А.
Богдановская, Г.
Г. Виноградов
Соотношение заемного, собственного
и общего капитала с различных
аспектов
2. Показатель
оценки финансового
состояния
А. Д Шеремет, Е.
В. Негашев
Разница реального собственного
капитала и уставного капитала
В. В. Бочаров
Состояние денежных ресурсов,
обеспечивающих функционирование
организации собственными
источниками
Л. Л. Ермолович,
Л. Г. Синчик, Г. В.
Толкач, И. В.
Щитникова
Степень покрытия внеоборотных
активов капиталом, резервами и
долгосрочными обязательствами
3. Состояние
активов и пассивов
Н. Н. Селезнева,
А. Ф. Ионова
Состояние финансовых ресурсов
(финансов, активов и пассивов)
предприятия, которое гарантирует
платежеспособность при допустимом
уровне риска
В. И. Макарьева,
Л. В. Андреева
В. М. Родионова,
М. А. Федотова
4.Функционирование
организации под
влиянием факторов
бизнес-среды
Л. Т. Гиляровская
Осуществление деятельности в
условиях предпринимательского
риска и изменяющейся бизнес-среды
с целью максимизации
благосостояния собственников и
укрепления конкурентных
преимуществ
5. Гарантированная
платежеспособность
М. С. Абрютина, А.
В. Грачев
Гарантированная
платежнспособность, независимость
от конъюктуры рынка
41
Гиляровская Л. Т. Комплексный экономический анализ хозяйственной деятельности / Л. Т.
Гиляровская, Д. В. Лысенко, Д. А. Ендовицкий. – М.: Проспект, 2016. – С. 14.
27
Таким образом, множество различных подходов относительно
теоретического содержания понятия «финансовая устойчивость» еще раз
показывают, что не существует единой концепции. Но если говорить обобщенно,
то и зарубежные, и отечественные представители экономической науки
рассматривают финансовую устойчивость предприятия, с одной стороны, как
величину собственных средств, а, с другой, как один из основных критериев
долгосрочной платежеспособности предприятия. Одним из наиболее подробных,
существующих на сегодняшний день трактовок термина «финансовая
устойчивость» является определение Г. В. Савицкой: «Финансовая устойчивость
предприятия - это способность субъекта хозяйствования функционировать и
развиваться, сохранять равновесие своих активов и пассивов в изменяющейся
внутренней и внешней среде, гарантирующее его постоянную
платежеспособность и инвестиционную привлекательность в границах
допустимого уровня риска»
42
. Данный подход настолько многогранно и
многоаспектно раскрывает сущность понятия «финансовая устойчивость», что,
по большому счету, объединяет взгляды большого количества отечественных и
зарубежных экономистов, а значит, является наиболее универсальным.
1.3. Методика проведения анализа платежеспособности и финансовой
устойчивости предприятия
Методика анализа платежеспособности предприятия включает оценку
ликвидности баланса и анализ коэффициентов платежеспособности.
Анализ ликвидности баланса основан на сравнении средств актива,
сгруппированных по уровню снижения ликвидности, с краткосрочными
обязательствами пассива, которые группируются по степени срочности их
погашения.
42
Савицкая Г.В. Экономический анализ: учеб. / Г.В. Савицкая; М-во образования РФ, Гос. ун-
т управления, Нижегор. коммерческий ин-т, Моск. гос. ун-т печати. - 13-е изд., испр. - Москва:
Новое знание, 2015. – С.243.
28
Все активы фирмы в зависимости от степени ликвидности, то есть
скорости превращения в денежные средства, можно условно разделить на
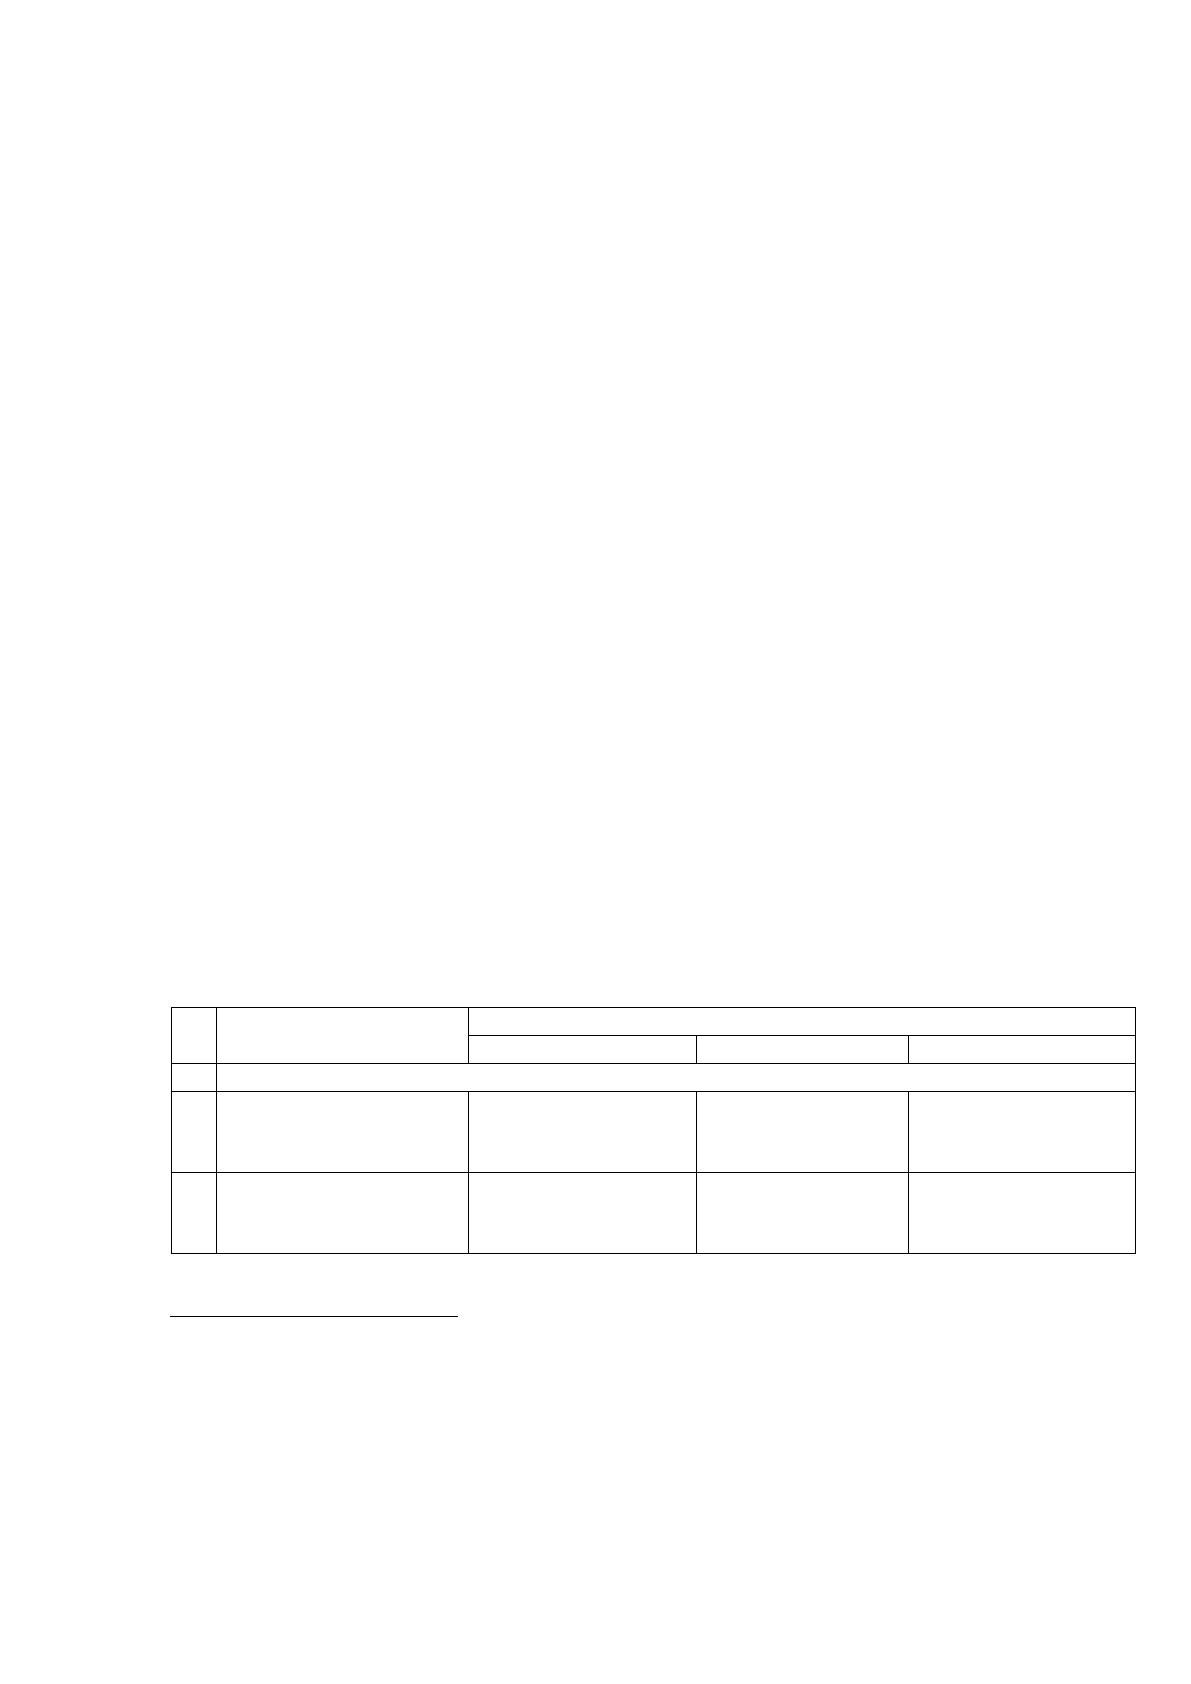
несколько групп. В таблице 6 представлено три варианта состава групп активов
и пассивов, представленных разными учеными.
Анализ ликвидности баланса заключается в сравнении средств по активу,
сгруппированных по степени их ликвидности и расположенных в порядке
убывания ликвидности, с обязательствами по пассиву, сгруппированными по
срокам их погашения и расположенными в порядке возрастания сроков
погашения.
Группа А1 «Наиболее ликвидные активы» у всех ученых совпадает, сюда
отнесены балансовые строки 1250 и 1240, включающие денежные средства и
краткосрочные финансовые вложения.
В «Быстро реализуемые активы» М. А. Вахрушина
43
и А. Д. Шеремет
44
относят краткосрочную дебиторскую задолженность и прочие оборотные
активы, то есть строки 1235 и 1260. В свою очередь, М. В. Мельник
45
, помимо
прочих оборотных активов (1260), сюда относит и краткосрочную и
долгосрочную дебиторские задолженности (строка 1230).
Таблица 6
Группировки активов и пассивов
№
Группы активов и
пассивов
Авторы
Вахрушина М.А.
46
Мельник М.В.
47
Шеремет А.Д.
48
1.
Актив баланса (номера строк)
2.
А1
Наиболееликвидные
активы
1250;1240
1250; 1240
1250; 1240
3.
А2
Быстрореализуемые
активы
1235;1260
1230; 1260
1235; 1260
43
Вахрушина М. А. Бухгалтерский управленческий учет. – М.: Инфра-М, 2017. – С. 54.
44
Шеремет А. Д. Методика финансового анализа / А. Д. Шеремет, Р. С. Сайфулин. - М.:
ИНФРА-М, 2015. – С. 76.
45
Мельник М. В. Теория экономического анализа. – М.: Юрайт, 2014. – С. 113.
46
Вахрушина М. А. Бухгалтерский управленческий учет. – М.: Инфра-М, 2017. – С. 54.
47
Мельник М. В. Теория экономического анализа. – М.: Юрайт, 2014. – С. 113.
48
Шеремет А. Д. Методика финансового анализа / А. Д. Шеремет, Р. С. Сайфулин. - М.:
ИНФРА-М, 2015. – С. 76.
29
4.
АЗ
Медленнореализуемы
е активы
1210; 1220
1210; 1 220
1210;1170;
1220
5.
А4
Труднореализуемые
активы
1100;1231
1100
1100 минус
1170;1231;
6.
Пассив баланса (номера строк)
7.
П1 Наиболее
срочныеобязательств
а
1520
1520;1530;
1550;1540
1520;1550;
1540
8.
П2
Краткосрочныепасси
вы
1510;1550; 1420;
1540
1510
1510
9.
ПЗ
Долгосрочныепассив
ы
1410
1400
1400
10.
П4
Постоянныепассивы
Собственный
капитал; 1530
1300
1300;1530
В группу А3 все ученые относят строки 1210 – запасы и 1220 – НДС по
приобретенным ценностям. А. Д. Шеремет относит в данный раздел еще и
строку 1170, то есть финансовые вложения.
У всех ученых группа «Трудно реализуемые активы» включает строку
1110 внеоборотные активы, но, помимо этого, М. А. Вахрушина сюда добавляет
долгосрочную дебиторскую задолженность, а А. Д. Шеремет – исключает из
1100 финансовые вложения и добавляет к этому долгосрочную дебиторскую
задолженность.
В группу П1 «Наиболее срочные обязательства» все ученые относят строку
1520, то есть краткосрочную кредиторскую задолженность. М. В. Мельник
49
и
А. Д. Шеремет
50
также относят в эту группу прочие краткосрочные
обязательства, то есть строку 1550 и оценочные обязательства – 1540. И только
М. В. Мельник помимо строк 1520 и 1550 относит в группу П1 еще и строку 1530
– доходы будущих периодов.
49
Мельник М. В. Теория экономического анализа. – М.: Юрайт, 2014. – С. 114.
50
Шеремет А. Д. Методика финансового анализа / А. Д. Шеремет, Р. С. Сайфулин. - М.:
ИНФРА-М, 2015. – С. 76.
Источник: https://baza.diplomsite.ru/previewfile/4104