Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия на примере ПАО "Татнефть"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
35
ИФЗ
О
= ИФЗ
Н
+ СК
ОС
, (3)
где ИФЗ
О
- общая величина источников формирования запасов;
СК
ОС
- особая часть собственного капитала, сдерживающая финансовую
напряженность.
На основании вышеперечисленных показателей можно определить тип
финансовой устойчивости предприятия. Для анализа финансовой устойчивости
предприятия необходимо рассчитать четыре показателя:
1) наличие собственных оборотных средств (Е
с
):
Е
с
=СК – ВА, (4)
ВА – внеоборотные активы.
2) общая величина основных источников формирования запасов (Е
о
):
Е
о
=Е
с
+М. (5)
3) излишек или недостаток собственных оборотных средств (±Е
с
):
±Е
с
=Е
с
– З, (6)
где З – запасы.
4) излишек или недостаток общей величины основных источников для
формирования запасов (±Е
о
):
±Е
о
=Е
о
– З (7)
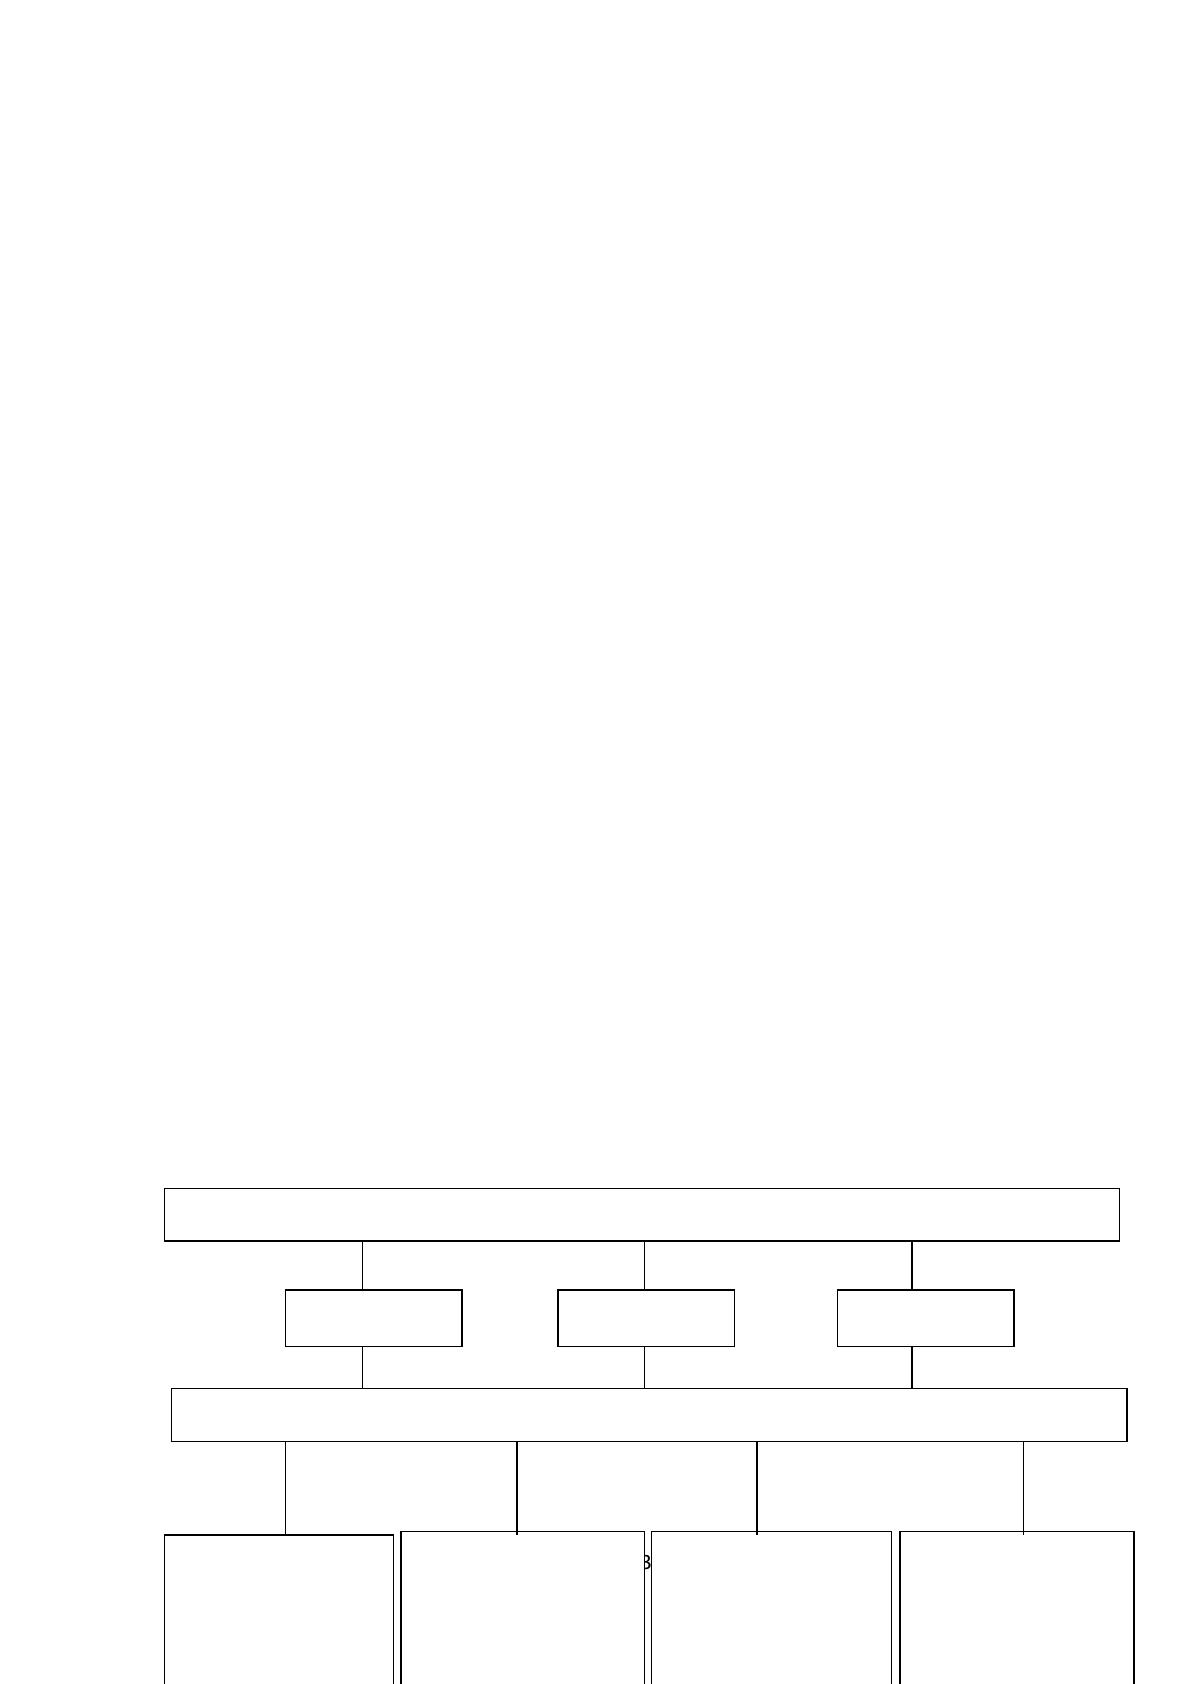
Рассмотрим схему покрытия запасов и затрат источниками их
формирования, которая содержит в себе различные типы финансовой
устойчивости (см. рис. 4).
Обеспеченность запасов и затрат источниками формирования
ΔИФЗ
С
ΔИФЗ
Н
ΔИФЗ
О
Определение типа финансовой устойчивости
Нормальная
устойчивость
∆ИФЗ
С
< 0
∆ИФЗ
Н
≥ 0
Неустойчивое
состояние
∆ИФЗ
С
< 0
∆ИФЗ
Н
< 0
Кризисное
состояние
∆ИФЗ
З
< 0
∆ИФЗ
Н
< 0
Абсолютная
устойчивость
∆ИФЗ
С
≥ 0
КООС
З
=
∆ИФЗ
З
≥ 1
36
Рисунок 4. Схема идентификации типа
финансовой устойчивости
Абсолютная финансовая устойчивость характеризуется тем, что
предприятие не обременено внешними кредитами, а собственных оборотных
средств полностью хватает на покрытие запасов. Данная ситуация на практике
встречается довольно редко. Также неуместно будет говорить о том, что такая
ситуация является неким идеалом, поскольку она свидетельствует о том, что
предприятие либо не желает, либо не может воспользоваться внешними
заемными средствами для развития производства, а, как известно, заемные
источники позволяют предприятию нормально функционировать, наращивать
производство.
Нормальная финансовая устойчивость означает, что предприятие успешно
функционирует, используя при этом как собственные, так и привлеченные
средства для покрытия запасов. Ситуация неустойчивого состояния
предполагает снижение платежеспособности предприятия. Зачастую, такие
хозяйствующие субъекты вынуждены для покрытия запасов использовать
источники, не относящиеся к «нормальным», такие как задержка заработной
платы, несвоевременные расчеты с бюджетом. Однако есть возможность
улучшить ситуацию за счет пополнения собственного капитала, собственных
оборотных средств и привлечения дополнительных источников
финансирования, таких как долгосрочные кредиты и займы.
37
Кризисное состояние - это состояние, которое свидетельствует о том, что
предприятие не может расплатиться по собственным обязательствам. Чаще всего
в условиях рынка такая ситуация приводит к банкротству
Относительные показатели представляют собой финансовые
коэффициенты. При оценке финансовой устойчивости расчет финансовых
коэффициентов принимает немаловажное значение.
При анализе финансовой устойчивости предприятия используют ряд
показателей, характеризующих способность предприятия увеличить
собственный капитал и обеспечить устойчивое положение
60
. Для осуществления
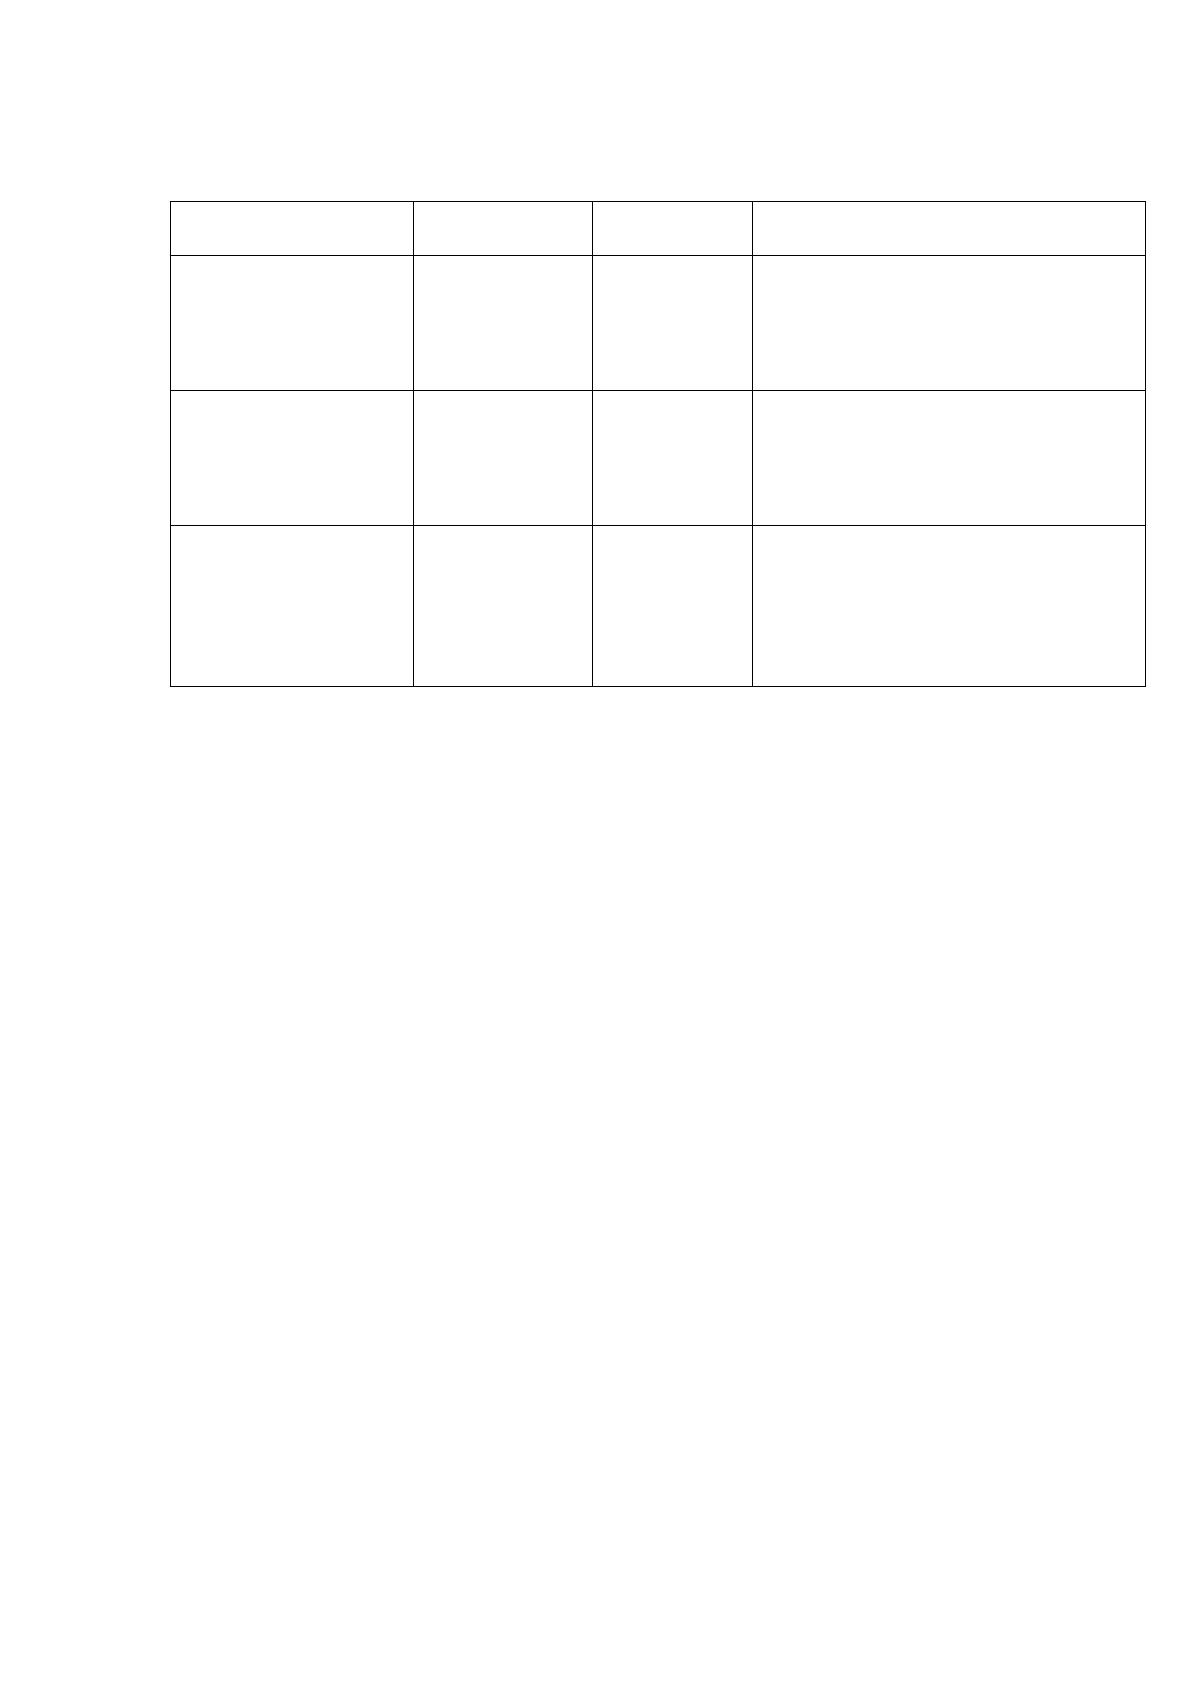
такой оценки используются показатели, основные из которых приведены в
таблице 8.
60
Маркарьян Э.А., Герасименко Г.П. Финансовый анализ: учебник для вузов. - М.: ПРИОР,
2016. – С. 105.
38
Таблица 8
Основные показатели финансовой устойчивости предприятия
Наименование
показателя
Формула
Норма
Пояснения
Коэффициент
соотношения
заемных и
собственных
средств
К = ЗК : СК
0,5
Характеризует финансовую
устойчивость предприятия, и
показывает, сколько заемных
средств приходится на единицу
собственного капитала.
Коэффициент
обеспеченности
собственными
источниками
финансирования
К = (СК –
ВА) : ОА
≥ 0,5
Коэффициент показывает
достаточность у предприятия
собственных средств для
финансирования своей
деятельности.
Коэффициент
автономии
(финансовой
независимости)
К = СК/ ВБ
≥ 0,4 - 0,6
Показывает долю собственных
средств в общей стоимости
всех средств предприятия.
Превышение рекомендуемого
значения указывает на рост
финансовой независимости.
Таким образом, комплексный подход к оценке платежеспособности и
финансовой устойчивости предприятия позволяет системно проанализировать
ситуацию, сформулировать цели по финансовым перспективам, определить
необходимые ресурсы, выявить управленческие воздействия и разработать
эффективные управленческие решения по достижению стратегических
параметров.
Проведенное в первой главе работы исследование позволяет сделать
вывод, что финансовое состояние предприятия — это экономическая категория,
характеризующая его потенциал, размещение и использование собственных и
заемных финансовых ресурсов, а также их достаточность в каждый момент
времени, проявляемая в платежеспособности предприятия, описываемая
системой показателей, отражающих состояние капитала в процессе его
кругооборота, а также в устойчивости положения на рынке ценных бумаг (если
предприятие — открытое акционерное общество).
Платежеспособность - это способность предприятия в полном объеме и в
установленные сроки рассчитываться по своим краткосрочном и долгосрочным
обязательствам (срок погашения которых наступил) при помощи денежных
39
средств и их эквивалентов, что является основой непрерывности
воспроизводственного процесса. Основным признаками платежеспособности
предприятия являются:
1) наличие в достаточном объеме средств на расчетном счете;
2) отсутствие просроченной кредиторской задолженности.
О неплатежеспособности свидетельствует, как правило, наличие убытков,
кредитов и займов, не погашенных в срок, просроченной кредиторской
задолженности.
Финансовая устойчивость предприятия - это способность субъекта
хозяйствования функционировать и развиваться, сохранять равновесие своих
активов и пассивов в изменяющейся внутренней и внешней среде,
гарантирующее его постоянную платежеспособность и инвестиционную
привлекательность в границах допустимого уровня риска
Комплексный подход к анализу платежеспособности и финансовой
устойчивости предприятия позволяет системно проанализировать ситуацию,
сформулировать цели по финансовым перспективам, определить необходимые
ресурсы, выявить управленческие воздействия и разработать эффективные
управленческие решения по достижению стратегических параметров. По
результатам анализа разрабатываются конкретные мероприятия, направленные
на решения выявленных проблем обеспечения платежеспособности и
финансовой устойчивости предприятия.
Источник: https://baza.diplomsite.ru/previewfile/4104