Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
ГЛАВА 2. ИНФОРМАЦИОННАЯ БАЗА АНАЛИЗА И ОРГАНИЗАЦИЯ АНАЛИТИЧЕСКОЙ РАБОТЫ НА РЕЖИМНЫХ ОБЪЕКТАХ
2.1.Система информации и ее источники
2.2.Планирование и организация аналитической работы
2.3.Подготовка исходных аналитических данных
2.4.Аналитическая обработка информации
2.5.Обобщение и оформление результатов АПХД
2.1.Система информации и ее источники
Глубина, комплексность и эффективность анализа произ- водственно-хозяйственной деятельности предприятия зависят от состава, содержания, объема и качества используемой информации, формирующей ее базу.
При этом анализ широко использует техническую, технологическую и другую информацию. Это связано с тем, что при проведении комплексных экономических исследований информационная база анализа должна формироваться в расчете на ее использование в пределах не одной задачи, а комплекса аналитических задач. Таким образом, создается весьма значительный по объему массив учетной, нормативно– справочной, плановой и иной информации.
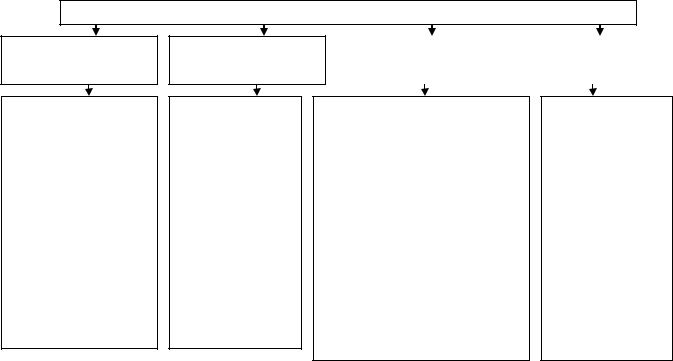
Все источники информации можно разделить на норма- тивно-плановые, учетные и внеучетные. Конкретизация отдельных потоков информации для проведения анализа произ- водственно–хозяйственной деятельности режимных объектов приведен на рисунке
Как следует из рисунка информационный поток в целом направлен на получение итоговой информации: о результатах многовариантных расчетов, об оценках факторных и результирующих показателей, о динамике исследуемых показателей и др.
21
22
Виды информации
Официальные документы и нормативно-
плановые источники
-Законы государства -Указы Президента
-Постановления правительства -Приказы вышестоящих органов
-Хозяйственно-правовые документы (договоры, решения арбитража, судебных органов и т.п.)
-Решения собраний акционеров -Прейскуранты -Ценники -Справочники
- Производственные и финансовые бизнес-планы -Сметы (бюджеты)
Учетные источники информации
-Финансовая отчетность -Управленческий учет и отчентность -Данные синтетическо-
го и аналитического учета -Статистический учет и отчетность
-Оперативный учет и отчетность -Налоговая отчетность
-Первичная учетная документация -Машинные источники информации (оперативная память ПЭВМ, гибкие диски, машинограммы)
Внеучетные |
|
Деловая итоговая инфор- |
источники информации |
|
мация для выбора управ- |
|
|
ленческого решения |
|
|
|
-Материалы, акты, заключения: *внутреннего и внешнего аудита *внутриведомственных и вневедомственных ревизий *проверок деятельности налоговой служ-
бой, кредитными учреждениями, территориальными агентствами по финансовому оздоровлению *лабораторного и врачебно-санитарного контроля *профессиональных консалтинговых фирм *печати, СМИ, Интернет
*региональных отделов статистики *личных контактов с исполнителями -Техническая и технологическая документация -Специальные обследования
-Докладные записки, переписка с контрагентами -Реклама
-Отбор и концентрация учетной, отчетной и другой информации -Вторичная расчетная аналитическая информация -Расчеты и оценка фак-
торных и результативных показателей -Рейтинговые оценки -Документы оформления результатов анализа -Бестекстовый анализ
на основе систематизированной информации
- Графики, диаграммы и т.п.
Рис. 2.1. Информационная база анализа производственно-хозяйственной деятельности режимных объектов
Информационная база в процессе анализа обрабатывается с целью принятия определенного управленческого решения.
Экономическая информация – совокупность сведений о деятельности предприятий, отражаемая в экономических показателях. Она характеризует процессы производства, распределения, обмена и потребления материальных благ и услуг. Так как значительная часть экономической информации связана со стадией производства продукции, работ и услуг, то можно говорить о производственной информации.
Деятельность предприятия ведется по заранее составленным планам, одним из основных видов информации является планово-нормативная. К ней относятся нормы расхода сырья, материалов, топлива, горючего, электроэнергии, тарифные ставки, нормы технических паспортов и проектно–сметных документов, сведения о достижениях науки и техники, спра- вочно-нормативные материалы, правовые акты, документы финансовых и банковских учреждений, приказы и решения вышестоящей организации. Высокий уровень агрегирования такой информации определяет ее относительно небольшой объем.
Учетно-отчетная информация служит базой планирования и управления и обеспечивает контроль за выполнением планов, прогнозов, эффективностью использования материальных, трудовых, финансовых и природных ресурсов. На ее долю приходится более 70 % управленческой информации.
Планово-нормативная и учетно-отчетная информация не всегда удовлетворяет потребностям анализа хозяйственной деятельности, что вызывает необходимость привлечения внеучетных источников информации. Как показано на рис.2.1 к ним относятся данные ревизий, аудита, проверок и обследований, проведенных вышестоящими и контролирующими органами; деловая переписка; протоколы балансовых комиссий, экономических советов, производственных совещаний и собраний; материалы переписи оборудования, других основных средств и товарно-материальных ценностей; хозяйственно–
23
правовые материалы; проектно–конструкторская, техническая, технологическая документация; информация по передовому опыту изучаемого предприятия и т. п.
Классификация информации по другим классификаци-
онным признакам проводится в таблице
Классификация информации
Классификационный признак |
Характеристика информации |
|
|
1 |
2 |
1 Отношение к объекту ана- |
Внешняя |
|
лиза |
Внутренняя |
|
2 Отношение к предмету ана- |
Основная |
|
лиза |
Вспомогательная |
|
3 |
Периодичность поступле- |
Регулярная |
ния |
Эпизодическая |
|
4 |
Тип регулярного поступле- |
Постоянная |
ния |
Условно-постоянная |
|
|
|
Переменная |
5 |
Процесс обработки |
Первичная |
|
|
Вторичная |
6 |
Характер источника ин- |
Официальная |
формации |
Неофициальная |
|
|
|
|
7 |
Доступность |
Недоступная |
|
|
Труднодоступная |
|
|
Ограниченно доступная |
|
|
Свободная |
|
|
|
Внутренняя информация – данные статистического, бухгалтерского, оперативного учета и отчетности, плановые и нормативные данные, разработанные на предприятии и т. д. Внешняя информация – данные статистических сборников, периодических и специальных изданий, конференций, деловых
24
встреч, официальные, хозяйственно-правовые документы и т. д.
К источникам регулярной информации относятся плановые и учетные. Эпизодическая информация формируется по мере необходимости.
Качество используемой при анализе информации оценивается по таким признакам, как полнота, достоверность, своевременность формирования, возможность использования.
2.2. Планирование и организация аналитической работы
Эффективность анализа производственно-хозяйственной деятельности режимных объектов зависит от планомерности его проведения. В связи с этим на каждом предприятии вся работа по проведению анализа должна планироваться, для чего составляются комплексный, а также тематические планы.
Комплексный план составляется на год и по содержанию представляет собой календарное расписание отдельных аналитических исследований. В нем находят отражение цели и задачи анализа, перечисляются вопросы, которые должны быть исследованы на протяжении года, определяется время для изучения каждого вопроса, указываются субъекты анализа, дается схема аналитического документооборота, сроки и адрес поступления каждого документа, его содержание.
В комплексном плане предусматривается определение источников информации и технических средств, которые могут использоваться при анализе.
Тематические планы разрабатываются для проведения анализа по конкретным вопросам, требующим углубленного изучения. В них рассматриваются объекты, субъекты, этапы, сроки проведения анализа, его исполнители и т. п. В зависимости от цели и сроков проведения анализа производственнохозяйственной деятельности режимных объектов планы могут
25